
Choc pétrolier 2026 : 2,3 % du PIB, sous le seuil des 4 %
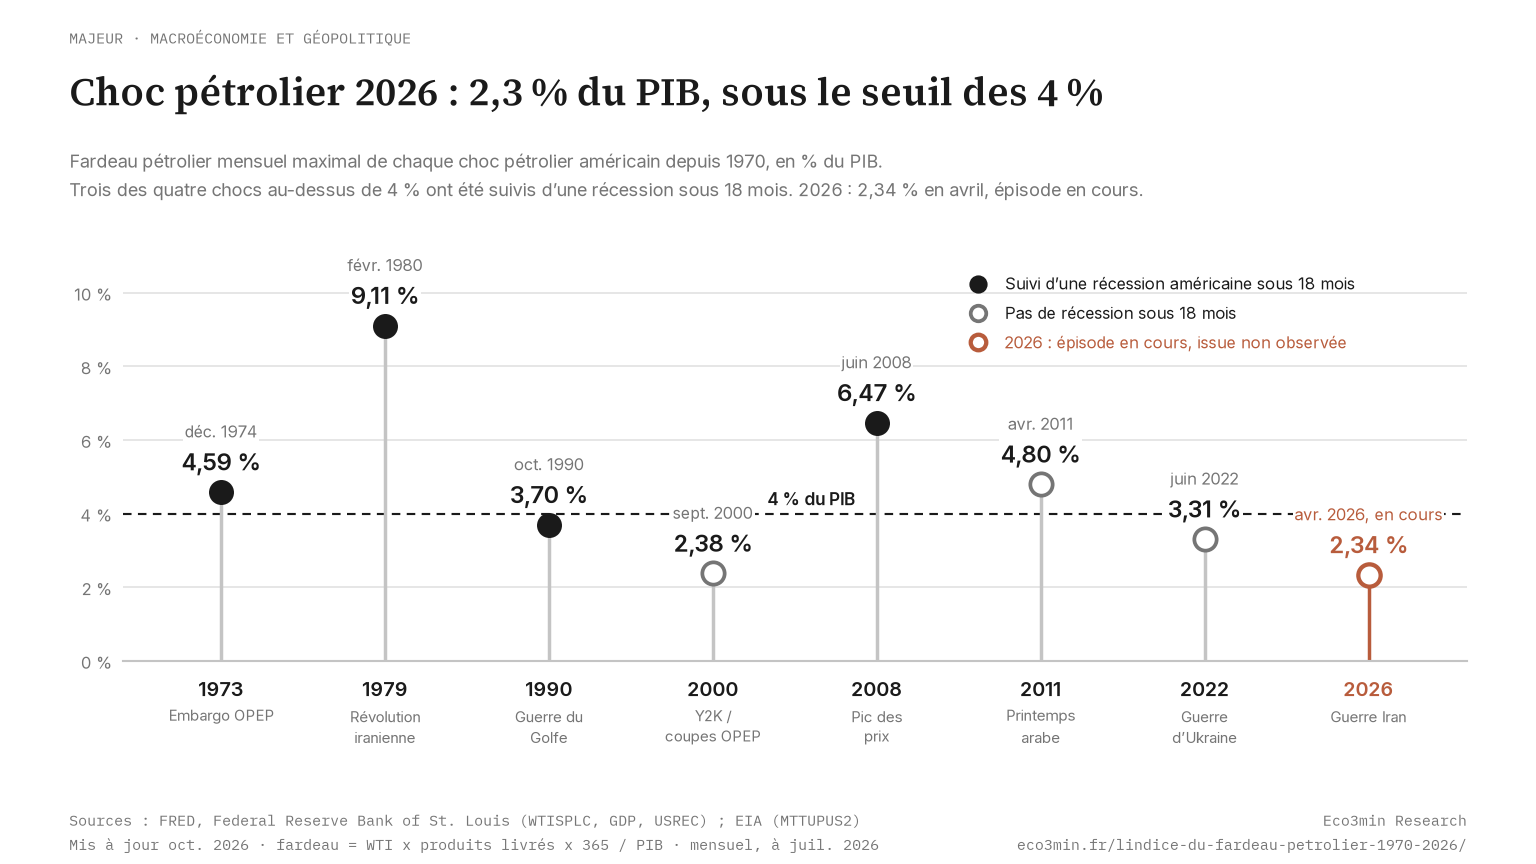
La réaction consensuelle au pic des prix du pétrole en 2026 a suivi un scénario bien connu. Le cas est instruit en détail dans notre cluster Macroéconomie et géopolitique. Dans les jours qui ont suivi la crise du détroit d’Ormuz, les grands médias ont réactivé le canon James Hamilton (selon lequel dix des onze récessions américaines d’après-guerre ont été précédées par un choc pétrolier majeur) et les commentaires financiers ont convergé vers un seul récit : une nouvelle récession arrive. La logique est intuitive. Les chocs pétroliers compriment les revenus réels, alimentent l’inflation globale et obligent les banques centrales à durcir leur politique, une séquence de transmission détaillée dans notre cadre sur les régimes monétaires et les cycles de marché. Pour un cadre complet sur la manière dont les prix de l’énergie interagissent avec les cycles macroéconomiques, voir notre cadre sur les régimes monétaires et les cycles de marché.
Cette analyse relit ce scénario à travers une seule métrique : le fardeau pétrolier, la part du PIB américain consacrée au pétrole aux prix en vigueur. Sur la période 1970–2026, trois des quatre chocs achevés dont le fardeau a dépassé ~4 % du PIB ont été suivis d’une récession américaine dans les dix-huit mois (1973, 1979, 2008, mais pas 2011), contre un sur trois en dessous de ce seuil (1990). L’épisode de 2026 a porté le fardeau à 2,34 % du PIB en avril 2026, sur la moyenne mensuelle du WTI retenue pour tous les épisodes, et à 2,67 % même valorisé au plus haut cours spot quotidien, 114,58 $ le 7 avril 2026. La règle invoquée par le consensus existe bien, mais l’épisode actuel reste, à ce stade, loin de cette frontière. Lecture connexe : quel horizon temporel adopter pour lire correctement le cycle économique. À relier à : l’analyse du régime macro en cours.
Deux changements structurels expliquent l’écart entre le discours et l’arithmétique : l’intensité pétrolière américaine par dollar de PIB réel a baissé de 69 % entre 1973 et 2025, et la production de schiste comme la coordination des réserves stratégiques ont modifié la vitesse de réaction de l’offre, sans garantir pour autant un choc bref : l’épisode de 2026 dure depuis huit mois. Cette page documente les séries sous-jacentes, le détail épisode par épisode et la méthodologie, avec l’ensemble du jeu de données disponible en téléchargement. Voir aussi : pourquoi l’emploi s’ajuste avec retard au cycle économique.
Principaux enseignements en un coup d’œil
Période couverte : janvier 1970 – septembre 2026 pour les prix, fardeau calculable jusqu’en juillet 2026 (FRED, EIA)
Grands chocs pétroliers identifiés : 8
Suivis d’une récession dans les 18 mois (série USREC de FRED) : 4 sur 7 épisodes achevés (2026 en cours)
Seuil empirique de récession : ~4 % du PIB américain (pic du fardeau pétrolier)
Chocs au-dessus du seuil : 4 épisodes, 3 récessions (1973, 1979, 2008 ; exception : 2011*)
Chocs sous le seuil : 3 épisodes, 1 récession (1990, à 3,70 % ; aucune après 2000 ni 2022)
Fardeau le plus élevé enregistré : 9,11 % du PIB (février 1980, Révolution iranienne)
Guerre Iran 2026 (en cours) : fardeau maximal à ce jour de 2,34 % du PIB (avril 2026), au niveau de l’épisode de 2000 (2,38 %)
Retour du prix dans sa bande d’avant-choc : de 184 jours (1990) à 2 588 jours (1979) ; jamais pour 1973 et 2000, pas encore pour 2026
Seuil de 4 % exprimé en prix : un WTI d’environ 175 $ le baril en moyenne mensuelle, à la consommation de juillet 2026 et au PIB du troisième trimestre 2026
Intensité pétrolière du PIB américain : −69 % entre 1973 et 2025 (de 2,83 à 0,87 millier de barils par jour par milliard de dollars de PIB réel, en dollars chaînés de 2017)
* L’épisode du Printemps arabe 2011 a culminé à 4,80 % du PIB, techniquement au-dessus du seuil, et constitue le seul « faux positif » confirmé de la série lorsque la règle du seuil est appliquée mécaniquement.
Chaque grand choc pétrolier américain depuis 1970 : fardeau, durée et résultat
Le tableau ci-dessous recense chaque choc pétrolier prolongé depuis janvier 1970, daté du début de chaque hausse des prix (voir la méthodologie pour le contrôle à 30 % au-dessus de la tendance). Pour chaque épisode, nous indiquons le pic de prix (moyenne mensuelle du WTI la plus haute), le pic du fardeau pétrolier (dépense pétrolière américaine annualisée la plus élevée en part du PIB nominal, parfois un autre mois), la durée (nombre de jours entre le début et le premier mois où la moyenne du WTI revient à 110 % au plus de la moyenne des 12 mois précédant le choc) et si une récession a commencé dans les 18 mois suivant l’amorce du choc, selon la série USREC de FRED (Federal Reserve Bank of St. Louis).
| Épisode | Pic de prix | WTI au pic (nominal) | WTI au pic (réel 2024) | Fardeau au pic (% du PIB) | Durée (jours) | Récession ≤ 18 mois |
|---|---|---|---|---|---|---|
| Embargo OPEP 1973 | oct. 1974 | 11,16 $ | 68,64 $ | 4,59 % (déc. 1974) | pas de retour ⁴ | ✓ Oui |
| Révolution iranienne 1979 | avr. 1980 | 39,50 $ | 153,16 $ | 9,11 % (févr. 1980) | 2 588 | ✓ Oui |
| Guerre du Golfe 1990 | oct. 1990 | 35,92 $ | 84,47 $ | 3,70 % | 184 | ✓ Oui |
| 2000 Y2K / coupes OPEP | nov. 2000 | 34,40 $ | 61,95 $ | 2,38 % (sept. 2000) | pas de retour ⁴ | ✗ Non |
| Pic 2008 | juin 2008 | 133,93 $ | 193,20 $ | 6,47 % | 670 | ✓ Oui |
| Printemps arabe 2011 | avr. 2011 | 110,04 $ | 154,04 $ | 4,80 % | 578 | ✗ Non ¹ |
| Guerre d’Ukraine 2022 | juin 2022 | 114,84 $ | 122,14 $ | 3,31 % | 1 216 | ✗ Non |
| Guerre Iran 2026 | mai 2026 ² | 102,13 $ ² | 95,93 $ | 2,34 % (avr. 2026) | 241, en cours ³ | (en cours) |
¹ 2011 est le seul épisode post-1970 où le fardeau a brièvement franchi 4 % sans récession ultérieure dans la série USREC : un faux positif partiel. Voir Contre-arguments et limites ci-dessous.
² Moyennes mensuelles, comme pour toutes les autres lignes (FRED WTISPLC). Le plus haut cours spot quotidien a été de 114,58 $ le 7 avril 2026 (FRED DCOILWTICO) : valorisé à ce prix, avec la consommation d’avril et le PIB du deuxième trimestre, le fardeau atteindrait 2,67 %. Les versions de cette page publiées avant octobre 2026 retenaient un plus haut intrajournalier de 117,63 $, la consommation de février et un PIB extrapolé.
³ Épisode toujours ouvert : depuis mars 2026, aucune moyenne mensuelle du WTI n’est revenue à 110 % de la moyenne d’avant-choc (64,15 $, soit 70,57 $). Le cours spot quotidien est passé juste sous ce niveau fin juin et début juillet 2026 (FRED DCOILWTICO), avant que la moyenne mensuelle ne remonte à 97,31 $ en septembre. Jours comptés du 1er février au 30 septembre 2026.
⁴ La moyenne mensuelle du WTI n’est jamais revenue à 110 % de sa moyenne d’avant-choc : le choc de 1973-1974 et le rebond de 1999-2000 depuis le creux de 1998 ont durablement relevé le niveau des prix. Les versions publiées avant octobre 2026 affichaient 488, 1 065 et 610 jours pour 1973, 1979 et 2000, que la règle de durée ne reproduit pas.
Sources : Federal Reserve Bank of St. Louis (séries FRED WTISPLC, CPIAUCSL, GDP, USREC, DCOILWTICO) ; U.S. Energy Information Administration, série MTTUPUS2 (produits pétroliers livrés aux États-Unis). Série des récessions : Federal Reserve Bank of St. Louis, NBER based Recession Indicators for the United States from the Period following the Peak through the Trough [USREC], retrieved from FRED, Federal Reserve Bank of St. Louis; https://fred.stlouisfed.org/series/USREC. Jeu de données reconstruit depuis ces séries le 30 octobre 2026.
Ce que montrent les données : trois constats structurels
1. Au-dessus de 4 % du PIB, trois chocs sur quatre ont été suivis d’une récession
Sur les sept chocs achevés décrits ci-dessus, le pic du fardeau pétrolier sépare les issues autour de 4 % du PIB américain, mais imparfaitement. Trois des quatre épisodes qui ont franchi cette barre (1973, 1979, 2008) ont été suivis d’une récession dans les dix-huit mois, selon la série USREC de FRED (Federal Reserve Bank of St. Louis). Le quatrième, le Printemps arabe 2011, a culminé à 4,80 % sans déclencher de récession. Sous la barre, 2000 et 2022 n’ont pas entraîné de récession, mais 1990 l’a fait à 3,70 % : dans la série USREC, le sommet de ce cycle tombe en juillet 1990, le mois précédant l’invasion du Koweït par l’Irak, si bien que le choc pétrolier et la contraction ne peuvent pas être séparés. L’épisode de 2026, dont le fardeau a culminé à 2,34 % en avril 2026, reste nettement sous la barre, mais il n’est pas clos.
Le constat compte parce que le seuil est exprimé en part du PIB, et non en prix nominal du baril. Un baril à 100 $ de 2024 a représenté trois chocs très différents pour l’économie américaine : à la consommation et au PIB de chaque mois, il aurait absorbé environ 5,6 % du PIB en avril 1980, 3,3 % en juin 2008 et 2,5 % en avril 2026. La règle des 4 % capture la fraction du revenu national réallouée au pétrole, et historiquement, une fois cette fraction passée au-dessus d’environ un vingt-cinquième du PIB, la transmission à l’économie réelle devient suffisamment forte pour déclencher une contraction plus large.
2. L’intensité pétrolière américaine a chuté de plus des deux tiers depuis 1973
Le dénominateur du ratio de fardeau a évolué aussi fortement que le numérateur. En 1973, les livraisons de produits pétroliers aux États-Unis atteignaient en moyenne 17,3 millions de barils par jour (EIA). Le PIB réel s’élevait à 6 100 milliards de dollars chaînés de 2017 (BEA), ce qui situe l’intensité à 2,83 milliers de barils par jour par milliard de dollars de production. En 2025, la consommation a atteint en moyenne 20,7 millions de barils par jour et le PIB réel 23 900 milliards. L’intensité est tombée à 0,87. En cinquante-deux ans, la production réelle a été multipliée par 3,9 et la consommation a augmenté de 20 %. L’intensité pétrolière du PIB réel a donc baissé de 69 %, selon un calcul Eco3min sur ces deux séries annuelles. Chaque baril soutient aujourd’hui environ 3,3 fois plus de production réelle qu’en 1973. C’est la raison structurelle la plus importante pour laquelle un même prix nominal du pétrole constitue aujourd’hui un choc plus faible. Pour un autre regard, voir notre décomposition du prix à la pompe en France.
Les mécanismes à l’origine de ce recul sont bien documentés : passage de l’industrie manufacturière aux services, triplement des normes d’efficacité énergétique des véhicules depuis les années 1970, électrification du rail et de la chaleur industrielle, substitution du gaz naturel au fioul dans la production d’électricité et, plus récemment, montée en puissance des véhicules électriques dans les ventes neuves. Aucune de ces tendances ne s’inverse rapidement. L’économie de 2026 n’est pas l’économie de 1973 rejouant le même mécanisme de transmission des chocs pétroliers à des prix plus élevés ; c’est une économie structurellement différente. Une lecture détaillée est proposée dans notre étude sur le choc pétrolier de 1973.
3. La durée des chocs ne s’est pas comprimée : l’épisode de 2026 reste ouvert
La colonne des durées ne montre pas la compression que décrivaient les versions précédentes de cette page. Mesuré jusqu’au premier mois où la moyenne du WTI revient à 110 % au plus de sa moyenne des 12 mois d’avant-choc, le choc de la guerre du Golfe de 1990 a duré 184 jours, l’épisode de 2011 578 jours, celui de 2008 670 jours et l’épisode ukrainien de 2022 1 216 jours ; le choc de 1979 a mis 2 588 jours, et ceux de 1973 et de 2000 ne sont jamais revenus dans cette bande. L’épisode de la guerre Iran 2026 n’y est pas revenu non plus : après un repli en juin et juillet, la moyenne mensuelle est remontée à 97,31 $ en septembre 2026, environ 52 % au-dessus de sa moyenne d’avant-choc de 64,15 $. La production de schiste, qui réagit en quelques mois plutôt qu’en années, et les dégagements coordonnés de réserves stratégiques, utilisés à grande échelle en 2022, sont les mécanismes habituellement invoqués pour des perturbations plus courtes ; les épisodes du tableau ne montrent pas encore qu’ils raccourcissent les chocs pétroliers. Complément : notre confrontation des deux décennies par le coût réel du capital.
Un choc dont la durée de prix élevés se mesure en semaines plutôt qu’en trimestres transmet moins à l’économie réelle, même à prix de pointe équivalent, parce que les canaux d’investissement et d’ajustement de la consommation agissent sur des horizons de plusieurs trimestres. Un pic de deux mois de l’IPC global ne réinitialise pas, à lui seul, les anticipations d’inflation ni les conditions du crédit comme le ferait un plateau de deux ans.
Pourquoi un seuil de fardeau existe : le mécanisme de transmission
L’existence d’un seuil de fardeau proche de 4 % n’est pas une coïncidence des données. Elle correspond au point où trois canaux de transmission se combinent pour produire une dynamique récessionniste, comme l’a montré la littérature sur le pétrole et l’activité macroéconomique, des travaux de James Hamilton à l’UC San Diego jusqu’aux décompositions VAR structurelles de Lutz Kilian (notamment Kilian et Vigfusson, 2011).
Le premier canal est la compression du revenu réel. Un pic du prix du pétrole agit comme une taxe payée par les consommateurs et les entreprises américaines aux producteurs de pétrole, dont une partie est étrangère. Lorsque cette taxe passe, par exemple, de 2,5 % à 6 % du PIB, la perte de revenu pour les secteurs non pétroliers devient suffisamment importante pour imposer des coupes tangibles dans les dépenses discrétionnaires. À 2 % du PIB, le même mécanisme existe encore, mais son amplitude reste assez faible pour être absorbée par les stocks de précaution d’épargne et les marges des entreprises. Cette ponction se mesure sur sa propre consommation dans le calcul interactif de la charge carburant. Un angle complémentaire : pourquoi l’emploi reste solide quand l’économie ralentit.
Le deuxième canal est la réaction de politique monétaire. Les chocs pétroliers alimentent directement l’inflation globale et indirectement l’inflation sous-jacente via les coûts de transport et les intrants pétrochimiques. Les banques centrales répondent historiquement à cette impulsion inflationniste par un resserrement monétaire, même lorsqu’elles reconnaissent que le choc est d’origine offre. L’intensité du resserrement dépend de l’ampleur et de la persistance du choc. En dessous d’environ 4 % du PIB, la transmission à l’inflation est assez limitée pour qu’une banque centrale déterminée puisse « regarder à travers » le choc ; au-dessus, les pressions politiques et de mandat forcent généralement un durcissement qui vient aggraver l’effet sur le revenu réel.
Le troisième canal est celui de l’incertitude et de l’allocation du capital. Les chocs pétroliers larges et persistants augmentent la volatilité implicite dans les secteurs sensibles à l’énergie (transport, chimie, industrie lourde, compagnies aériennes) et conduisent à différer les dépenses d’investissement. Les cycles de 2008 et de 1979–1981 en sont des exemples particulièrement clairs. Un épisode de quelques semaines, en revanche, est trop bref pour déclencher un véritable rephasage du capex ; les entreprises le traitent comme une question de timing, non comme un changement de régime. À huit mois, l’épisode de 2026 a dépassé ce stade, même si son fardeau est resté sous 2,4 % du PIB. Vue d’ensemble : volatilité : comment s’adapter au nouveau régime des marchés financiers.
Le premier canal dépend de la position extérieure du pays. Quand le prix monte, les exportateurs nets de pétrole reçoivent des revenus accrus, mais leur propension marginale à consommer ou à investir est plus faible que celle des importateurs. Une partie du transfert est épargnée en réserves de change ou recyclée dans des actifs financiers internationaux, comme les pétrodollars des années 1970, ce qui comprime la demande agrégée mondiale. Les États-Unis sont exportateurs nets de pétrole en moyenne annuelle depuis 2020 (depuis fin 2019 en données mensuelles). Au niveau agrégé, la dégradation de leurs termes de l’échange est donc en partie neutralisée. Elle reste active entre régions : les États producteurs (Texas, Dakota du Nord, Nouveau-Mexique) gagnent au détriment des États importateurs nets des deux côtes et du Midwest non producteur. Les économies européennes et japonaise, qui importent l’essentiel de leur pétrole, subissent ce canal en entier.
La compression du revenu apparaît dans le budget des ménages. Selon le BEA, la part de l’énergie (biens et services) dans la consommation des ménages américains est passée de 6,4 % en 1970 à un pic de 9,2 % en 1981. Elle est redescendue à 4,4 % en 1998, remontée à 6,1 % en 2008 et revenue à 3,7 % en 2025. Quand cette part grimpe, les ménages compriment la restauration, les loisirs et les biens durables, soit les composantes les plus cycliques du PIB. Pour un pays devenu exportateur net, ce canal est celui par lequel le fardeau pétrolier garde un pouvoir explicatif.
Le canal monétaire a lui aussi changé de nature. Les chocs de 1973-1974 et de 1979-1980 ont produit des inflations à deux chiffres parce que le pass-through s’est combiné à des anticipations qu’aucune politique monétaire crédible n’ancrait encore. Depuis Volcker, l’ancrage est meilleur.
Lorsque l’un de ces canaux agit isolément, l’effet reste gérable. C’est leur combinaison, observée surtout au-dessus d’environ 4 % du PIB dans la série moderne, qui produit des récessions.
Pourquoi le choc de 2026 reste, à ce stade, sous le seuil historique
L’épisode de la guerre Iran 2026 combine trois propriétés qui, sur les données disponibles en octobre 2026, le maintiennent sous la bande historique des chocs récessionnistes, et une qui ne joue pas en ce sens. Le prix de pointe, une moyenne mensuelle de 102,13 $ en mai 2026 (95,93 $ de 2024), se situe au 79e percentile du WTI en termes réels depuis 1986, nettement en dessous du pic réel de 193 $ de juin 2008 et des 153 $ d’avril 1980 ; le plus haut cours spot quotidien, 114,58 $ le 7 avril 2026, ne change pas ce classement. Le dénominateur de consommation, 20,8 millions de barils par jour en avril 2026 (EIA), ne dépasse que d’environ 6 % celui de juin 2008 (19,7 millions), mais le dénominateur de PIB est passé de 14 900 milliards de dollars au deuxième trimestre 2008 à 32 600 milliards au deuxième trimestre 2026 (BEA), ce qui divise à lui seul le ratio par 2,2. À ces niveaux, la barre des 4 % correspond à un WTI d’environ 170 $ le baril en moyenne mensuelle. La durée est la propriété qui ne joue pas en ce sens : huit mois après l’amorce, la moyenne mensuelle du prix n’est pas revenue dans sa bande d’avant-choc. Détail complémentaire : la guerre des semi-conducteurs entre les États-Unis et la Chine.
Il ne s’agit pas de dire que le choc de 2026 est économiquement indolore. L’impulsion inflationniste temporaire est bien réelle, le moral des consommateurs a réagi à la hausse du carburant, et certains secteurs très énergivores ont absorbé une compression de marge. Ce n’est pas non plus une prévision : un WTI proche de 175 $ en moyenne mensuelle, à la consommation de juillet 2026 et au PIB du troisième trimestre 2026, porterait le fardeau dans la bande récessionniste historique. La thèse est plus étroite : les conditions mécaniques sous lesquelles les chocs pétroliers ont historiquement produit des récessions américaines ne sont pas réunies sur les données disponibles en octobre 2026, et l’invocation consensuelle de la règle Hamilton confond un niveau de prix nominal avec un choc macroéconomiquement pertinent.
Contre-arguments et limites
Le dossier contre la conclusion présentée ici mérite d’être exposé franchement. Trois objections demandent à être prises au sérieux.
Premièrement, la métrique de fardeau mesure un coût, pas la vitesse de transmission. Cette transmission est suivie dans notre sub-pilier Géopolitique structurelle. Un choc bref et violent pourrait tout de même dégrader les conditions financières via les spreads de crédit, la volatilité actions et les mouvements du dollar, même si la perte de revenu cumulée reste modeste. L’épisode de 2022, bien qu’il soit resté sous le seuil, a coïncidé avec le plus fort drawdown obligataire jamais enregistré ; une coïncidence similaire entre pétrole et tension de crédit en 2026, même temporaire, pourrait produire des effets que la règle du seuil ne capte pas.
Deuxièmement, le seuil est une régularité empirique, pas une loi structurelle. Avec seulement huit épisodes modernes, la ligne des 4 % du PIB repose sur un petit échantillon. L’épisode du Printemps arabe 2011, qui a franchi le seuil sans provoquer de récession, suggère que les régimes de politique monétaire post-2008 ont pu modifier les mécanismes de transmission. La règle a déjà échoué dans les deux sens : 2011 a été absorbé au-dessus de la barre, et 1990 a produit une récession en dessous.
Troisièmement, l’épisode de 2026 n’est pas encore clos. Huit mois après l’amorce, la moyenne mensuelle du WTI (97,31 $ en septembre 2026) reste environ 52 % au-dessus de sa moyenne d’avant-choc. Le fardeau est calculable jusqu’en juillet 2026, dernier mois de consommation publié par l’EIA à cette mise à jour : 1,83 % du PIB, avec une moyenne mensuelle du WTI de 80,46 $ en juillet, la plus basse depuis février 2026. À consommation et PIB actuels, le fardeau atteindrait 4 % avec un WTI d’environ 175 $ le baril en moyenne mensuelle, auquel cas l’analyse de cette page serait à réviser. Le jeu de données et la méthodologie sont conçus pour être mis à jour mensuellement au fil des nouvelles observations.
Une lecture rigoureuse des preuves conduit donc à considérer que le choc de 2026, tel qu’il est observé à ce stade, ne remplit pas les conditions historiques d’un choc pétrolier récessionniste. Cela n’exclut pas qu’une récession survienne, et cela n’implique pas que les conditions macroéconomiques actuelles soient sereines pour des raisons sans lien avec le pétrole.
Erreurs d’interprétation fréquentes
Citer la règle des « dix récessions sur onze » sans ajuster pour l’ampleur. L’observation de Hamilton est correcte, mais elle décrit une sélection de chocs majoritairement au-dessus du seuil de fardeau par construction. Appliquer la règle à l’épisode de 2026 revient à traiter la présence d’un pic de prix comme la variable pertinente, et non son ampleur. L’analyse par seuil présentée ici est un raffinement du cadre de Hamilton, pas une contradiction.
Assimiler des niveaux de prix nominaux sur plusieurs décennies. Les commentaires qui comparent directement le pic de 2026 à ~102 $ (moyenne mensuelle de mai 2026) avec le pic de 1980 à ~40 $ ou celui de 2008 à ~134 $ confondent les dollars de l’époque avec l’ampleur du choc. La vraie comparaison est la part du revenu national que l’économie doit réallouer vers le pétrole à chaque prix, et cette comparaison place 2026 plus près de 2000 que de 1979.
Ignorer la durée. Un baril à 120 $ maintenu pendant deux ans et un baril à 120 $ maintenu pendant six semaines ne correspondent pas au même événement macroéconomique. Le choc ukrainien de 2022 a duré plus de 40 mois et n’a pas provoqué de récession précisément parce que la durée pondérée par le fardeau n’a jamais atteint le seuil composite historique. L’épisode de 2026, ouvert depuis huit mois, a un fardeau qui a culminé à 2,34 % du PIB : selon ce même raisonnement, sa durée est désormais la variable à suivre, face à un fardeau encore très loin des niveaux de 1979-1980 et de 2008.
Suralimenter les indicateurs sectoriels. La performance des actions de l’énergie, les prix de détail du carburant et les écarts Brent-WTI ont tous réagi vivement au choc de 2026. Ce sont des signaux valides de tension dans les secteurs concernés, mais ils ne remplacent pas, individuellement ou collectivement, la mesure agrégée du fardeau lorsqu’il s’agit de savoir si l’ensemble de l’économie est exposé à un risque récessionniste lié au pétrole. À lire aussi : pourquoi la fragmentation chinoise pèse plus que les tarifs.
Méthodologie et sources
Métrique principale : le fardeau pétrolier en part du PIB, défini comme
Burden_t = (WTI_t × PetroleumConsumption_t × 365) / NominalGDP_t
où WTI est le prix spot nominal mensuel moyen du WTI (USD/baril), PetroleumConsumption correspond aux produits pétroliers livrés aux États-Unis (milliers de barils par jour, convertis en barils annuels), et NominalGDP est le taux annualisé corrigé des variations saisonnières du trimestre correspondant. Le fardeau est exprimé en pourcentage.
Série des prix : prix spot du WTI, moyenne mensuelle, série FRED WTISPLC. Disponible depuis janvier 1946.
Série de consommation : produits pétroliers livrés aux États-Unis (pétrole brut et produits), mensuels, milliers de barils par jour, série EIA MTTUPUS2. Disponible jusqu’en juillet 2026 à cette mise à jour.
Série du PIB : PIB nominal américain (SAAR), trimestriel, série FRED GDP. Reporté au mois à l’intérieur de chaque trimestre. Les mois dont le trimestre n’est pas encore publié par le BEA n’ont pas de fardeau ; rien n’est extrapolé. Troisième trimestre 2026 : estimation avancée du BEA du 29 octobre 2026.
Ajustement de l’inflation : CPI-U (indice des prix à la consommation pour l’ensemble des urbains, corrigé des variations saisonnières), série FRED CPIAUCSL. Utilisé pour la conversion des pics de WTI en « réel 2024 », recalés sur la moyenne annuelle de 2024.
Dates de récession : série USREC de FRED (Federal Reserve Bank of St. Louis), mensuelle. L’indicateur « récession dans les 18 mois » du tableau des épisodes est vrai si USREC vaut 1 au moins un mois dans les 18 mois suivant le début du choc. Dans le jeu de données mensuel, recession_usrec_peak_incl vaut 1 du mois de pic au mois de creux inclus, le pic étant le mois qui précède le premier mois à 1 dans USREC. La colonne recession_next_18m vaut 1 quand USREC vaut 1 au moins un mois entre le mois courant et le dix-huitième mois suivant.
Définition d’un épisode de choc : l’amorce est datée du début de la hausse des prix. Dans sept des huit épisodes, le WTI mensuel s’est ensuite situé au moins 30 % au-dessus de sa moyenne glissante sur 36 mois pendant deux mois consécutifs ou plus ; l’épisode de 2011 n’a franchi cette barre qu’en avril 2011. La liste finale des épisodes a été recoupée avec la taxonomie canonique des chocs pétroliers dans la littérature académique (Hamilton, 2003 ; Kilian et Vigfusson, 2011).
Définition de la durée : nombre de jours entre l’amorce de l’épisode et le premier mois, après le pic de prix, où la moyenne du WTI revient à 110 % au plus de la moyenne des 12 mois précédant le choc. Les épisodes de 1973 et de 2000 ne sont jamais revenus dans cette bande ; celui de 2026, toujours ouvert, est compté jusqu’au 30 septembre 2026. Le fardeau au pic est le fardeau mensuel le plus élevé de l’épisode, le prix au pic sa moyenne mensuelle la plus haute : les deux tombent des mois différents en 1973, 1979, 2000 et 2026.
Limites : (1) Le WTI est utilisé comme proxy de prix ; les coûts d’acquisition des raffineurs américains diffèrent légèrement. (2) La mesure du fardeau capte la dépense pétrolière directe, mais pas les effets de second tour via les plastiques, la chimie et autres dérivés pétroliers. (3) Le seuil est estimé sur sept observations achevées ; l’incertitude statistique autour de la ligne des ~4 % est importante. (4) Le cadre s’applique spécifiquement à l’économie américaine ; les économies importatrices de pétrole ayant une intensité pétrolière plus élevée (par exemple l’Inde, le Japon) peuvent présenter des seuils différents.
Références académiques :
- Hamilton, J. (2003). « What Is an Oil Shock? » Journal of Econometrics, Vol. 113, No. 2.
- Kilian, L. and Vigfusson, R. (2011). « Are the Responses of the U.S. Economy Asymmetric in Energy Price Increases and Decreases? » Quantitative Economics, Vol. 2, No. 3.
- Blinder, A. and Rudd, J. (2008). « The Supply-Shock Explanation of the Great Stagflation Revisited. » NBER Working Paper No. 14563.
- Bernanke, B., Gertler, M., and Watson, M. (1997). « Systematic Monetary Policy and the Effects of Oil Price Shocks. » Brookings Papers on Economic Activity, Vol. 1997, No. 1.
Questions fréquentes
Qu’est-ce que le fardeau pétrolier, et pourquoi l’utiliser plutôt que le prix du pétrole ?
Le fardeau pétrolier est la part du revenu national consacrée au pétrole aux prix en vigueur. C’est le produit du prix, de la quantité physique consommée et de l’inverse du PIB. Utiliser ce ratio plutôt que le prix nominal permet de contrôler les deux éléments qui ont le plus changé dans l’économie américaine au cours des cinquante dernières années : la taille du PIB a été multipliée par environ 22 en termes nominaux entre 1973 et 2025, et l’intensité pétrolière du PIB réel a diminué de plus des deux tiers sur la même période. Un baril à 100 $ en 2026 représente, en part du revenu national, un choc fondamentalement plus faible que le même prix nominal en 1980. En complément, sur la façon dont l’aval capte la valeur, le rôle du raffinage dans la formation des profits pétroliers.
Le seuil de 4 % du PIB prédit-il toujours une récession ?
Sur les données modernes (1970–2026), chaque épisode au-dessus de 4 % a été suivi d’une récession dans les 18 mois, avec une exception partielle : le pic du Printemps arabe 2011 a atteint 4,80 % sans récession ultérieure. L’inverse ne tient pas non plus : le choc de 1990 a culminé à 3,70 % et a été suivi d’une récession dont le sommet tombe, dans la série USREC, en juillet 1990, le mois précédant l’invasion du Koweït. Le seuil doit être compris comme une régularité empirique avec une explication crédible par le mécanisme de transmission, plutôt que comme une règle déterministe. Avec seulement huit épisodes identifiés, l’intervalle de confiance autour de la ligne des 4 % est large.
Pourquoi le choc de la guerre d’Ukraine en 2022 n’a-t-il pas provoqué de récession américaine ?
L’épisode de 2022 a été le plus long de la série (environ 40 mois entre son déclenchement et le retour vers le niveau de base) mais le pic du fardeau n’a atteint que 3,31 % du PIB. Deux facteurs structurels l’ont comprimé : la consommation pétrolière américaine avait légèrement reculé par rapport aux niveaux prépandémiques, et le PIB nominal avait progressé rapidement pendant l’expansion budgétaire post-Covid. Le choc a été persistant mais peu profond selon la métrique du fardeau, et aucune récession américaine ne s’en est suivie.
Le choc de 2026 pourrait-il encore provoquer une récession plus tard ?
À consommation et PIB actuels, un WTI d’environ 175 $ le baril en moyenne mensuelle porterait le fardeau au seuil historique, auquel cas l’analyse de cette page serait à réviser. La thèse présentée ici est conditionnelle à la forme du choc telle qu’observée jusqu’en septembre 2026.
Comment cela se rattache-t-il à la règle de Hamilton des « dix récessions sur onze » ?
L’observation bien connue de Hamilton identifie les grands chocs pétroliers qui ont précédé la plupart des récessions américaines d’après-guerre. Elle ne spécifie pas de condition d’ampleur : elle traite la présence d’un choc comme une variable binaire. Le cadre du fardeau présenté ici est un raffinement : il distingue les chocs suffisamment importants (ceux qui franchissent le seuil de 4 % du PIB) des épisodes notables mais sous-seuil. Dans ce raffinement, l’observation de Hamilton vaut pour trois des quatre épisodes au-dessus du seuil (2011 fait exception), tandis que parmi les épisodes en dessous seul 1990, dont la récession part d’un sommet de juillet 1990 dans la série USREC, a été suivi d’une récession ; 2000, 2022 et, à ce stade, 2026 se situent à l’extérieur.
Qu’est-ce qui pourrait faire évoluer le seuil au fil du temps ?
Tout ce qui modifierait les mécanismes de transmission évoqués plus haut. Un renversement significatif de l’intensité pétrolière américaine (par exemple une pause prolongée de l’électrification), un affaiblissement durable de la volonté de la politique monétaire d’absorber les chocs d’offre, ou un changement de régime dans les bilans des ménages et des entreprises réduisant la capacité d’absorption, pourraient tous déplacer le seuil. Les données présentées ici décrivent la structure 1970–2026 ; elles ne prédisent pas qu’elle durera indéfiniment.
Télécharger le jeu de données complet
Deux CSV : la série mensuelle complète (janvier 1970 à septembre 2026, 681 observations) et le résumé des épisodes (8 chocs).
CSV série temporelle (mensuel) CSV épisodes (résumé)
Source : eco3min.fr, données FRED / EIA. Conditions des données : les séries FRED marquées « citation required » (WTISPLC, ainsi que USREC pour les colonnes de récession) restent soumises aux conditions de leurs producteurs et de FRED (citer les deux) ; les autres colonnes viennent de sources publiques américaines (EIA, BEA, BLS). Eco3min n’accorde aucune licence sur ces données ; textes et analyses d’Eco3min : CC BY 4.0.
Conclusion
Le pic des prix du pétrole en 2026 est un événement réel avec des coûts réels. Il a comprimé les marges dans les secteurs énergivores, contribué à une impulsion inflationniste temporaire et mis en lumière la fragilité des chaînes d’approvisionnement mondiales dépendantes du détroit d’Ormuz. Ce qu’il n’a pas fait, au vu des éléments rassemblés ici jusqu’en septembre 2026, c’est remplir les conditions historiques dans lesquelles les chocs pétroliers américains se sont traduits en récessions américaines.
Le seuil de fardeau de 4 % du PIB classe imparfaitement l’enregistrement moderne : trois récessions après quatre chocs achevés au-dessus (2011 faisant exception), une après trois chocs en dessous (1990). Le pic de 2026 à ce jour, 2,34 % du PIB en avril 2026, se situe au niveau de l’épisode des coupes OPEP de 2000 (2,38 %) et en dessous de la guerre d’Ukraine de 2022 (3,31 %). La combinaison d’une baisse de plus des deux tiers de l’intensité pétrolière américaine depuis 1973 et d’un PIB nominal plus que doublé depuis 2008 place ce choc, à ce stade, en dehors de la classe de référence des chocs pétroliers récessionnistes sur la mesure du fardeau ; sa durée, huit mois et davantage, reste la dimension non tranchée.
Cela ne signifie pas que le risque de récession américaine est nul, ni que le pétrole a cessé d’être important pour la dynamique macroéconomique. Cela signifie qu’appliquer un modèle mental des années 1970 à une économie des années 2020 conduit à des prévisions calibrées sur un mécanisme de transmission qui s’est matériellement affaibli. Le cadre du seuil, et la métrique du fardeau qui le sous-tend, sont proposés ici comme la manière opérationnelle la plus défendable de distinguer les chocs qui ont historiquement compté de ceux qui n’ont pas compté. Lecture complémentaire : comment la fin de l’argent gratuit ramène les arbitrages macro au centre.
Mis à jour le 30 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.