
Matières premières : comprendre leur rôle dans les cycles économiques mondiaux
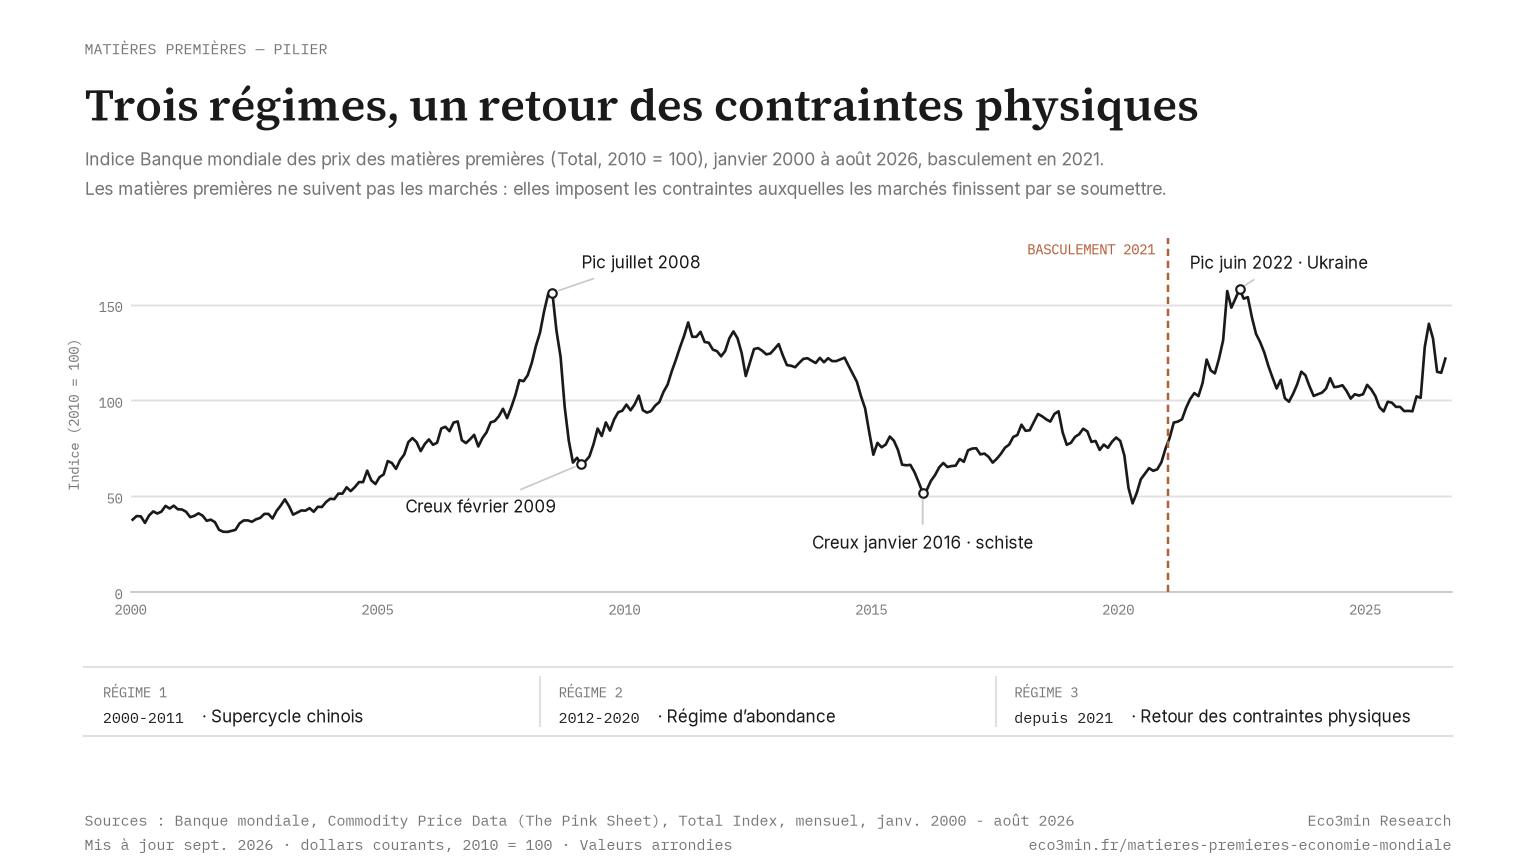
Les matières premières ne suivent pas les marchés : elles imposent les contraintes auxquelles les marchés finissent par se soumettre.
Contraintes géologiques, énergétiques et logistiques : les déterminants physiques qui façonnent les cycles économiques, l’inflation et les équilibres géopolitiques.
Les matières premières ne suivent pas les marchés. Elles imposent les contraintes auxquelles les marchés finissent par se soumettre.
Les matières premières ne sont pas des actifs comme les autres. Ce sont des contraintes physiques (géologiques, énergétiques, climatiques, logistiques) qui s’imposent au système économique et auxquelles ni les banques centrales, ni les marchés financiers, ni les politiques budgétaires ne peuvent se soustraire. Quand le prix du gaz naturel européen est multiplié par plus de onze en dix-huit mois (Banque mondiale, Pink Sheet, moyennes mensuelles de février 2021 à août 2022), ce n’est pas un « mouvement de marché » : c’est la matérialisation brutale d’une dépendance énergétique que des décennies de politique industrielle n’avaient pas corrigée. Quand les stocks de cuivre tombent à l’équivalent de quelques heures de consommation mondiale (15 000 tonnes, LME, fin 2023), ce n’est pas un signal technique : c’est l’avertissement que la transition énergétique entre en collision avec l’inertie des capacités minières. Et quand la fermeture du détroit d’Ormuz retire plus de 11 Mb/j de production du marché en mai 2026 par rapport au niveau pré-conflit (EIA) et propulse le Brent à 138 $ le 7 avril (EIA, prix spot), ce n’est pas une simple prime de risque : c’est le rappel qu’environ un cinquième du commerce mondial de pétrole et de GNL transite par un seul chenal.
La question qui structure ce pilier n’est pas « où vont les prix des matières premières ? ». Elle est : que nous disent les marchés de commodités sur les contraintes physiques qui s’imposent à l’économie réelle, sur la phase du cycle d’investissement, et sur les rapports de force géopolitiques qui façonnent l’accès aux ressources ?
Comprendre les matières premières et leurs impacts macro
Ce pilier constitue le cadre analytique dédié aux matières premières dans l’architecture Eco3min. Il ne duplique pas le pilier Marchés financiers, qui traite de la formation des prix sur l’ensemble des classes d’actifs, ni le pilier Macroéconomie et géopolitique, qui traite des régimes macroéconomiques. Ici, l’objet est spécifique : les contraintes physiques irréductibles (offre, demande, stocks, coûts de production, concentration géographique) et leur transmission aux cycles économiques, à l’inflation et aux équilibres géopolitiques. Les sous-piliers Formation des prix, Cycles et transmission macroéconomique, Géoéconomie des ressources, Contraintes énergétiques et Matières premières agricoles déclinent ce cadre.
La tension structurante : contraintes physiques lentes, arbitrages financiers rapides
Le marché d’une matière première est le lieu de rencontre entre deux logiques fondamentalement différentes. La logique physique évolue sur des échelles de temps longues : développer un gisement de cuivre prend 10 à 15 ans (S&P Global Market Intelligence). Construire un terminal de GNL nécessite plusieurs années et plusieurs milliards de dollars (IEA). Les cycles d’investissement pétrolier s’étalent sur plusieurs années (Rystad Energy). La logique financière évolue en temps réel : les positions spéculatives nettes sur le WTI oscillent entre +200 000 et +500 000 contrats (CFTC), les encours sur les futures de commodités dépassent 3 500 milliards de dollars (BRI, 2023). Les ETF matières premières ont collecté plus de 100 milliards de dollars nets depuis 2020 (Bloomberg).
Géologie, investissement, infrastructure : l’offre évolue sur des décennies et ne se décrète pas.
- Gisement de cuivre : 10-15 ans
- Terminal GNL : plusieurs années, plusieurs Md$
- Déclin observé des champs : 5,6 %/an
Positions spéculatives, flux ETF, primes de risque : la finance réévalue en temps réel ce que le physique met des années à ajuster.
- Positions nettes WTI : ±200-500k contrats
- Futures commodités : > 3 500 Md$
- Flux ETF : > 100 Md$ depuis 2020
Cette asymétrie de temporalités produit des décalages parfois durables entre prix de marché et réalité physique, et c’est dans ces décalages que se nichent les signaux les plus importants. Quand le prix reflète des anticipations financières mais que la réalité physique ne suit pas (surplus attendu qui ne se matérialise pas, demande anticipée qui ne se concrétise pas), le rappel à la réalité est généralement violent. Mars 2022 : le Brent atteint 133 $ le 8 mars (EIA, prix spot) sur le choc géopolitique de l’invasion russe, alors que l’offre physique n’a baissé que de 1 Mb/j ; le prix reflétait une prime de risque financière, pas un déficit physique proportionnel. Août 2022 : le TTF touche 340 €/MWh (ICE) alors que les stockages européens se remplissaient déjà ; le prix reflétait une panique d’approvisionnement, pas l’état réel des flux. Le sous-pilier Formation des prix formalise cette mécanique en profondeur, et l’article de référence Offre physique vs demande financière en constitue l’analyse fondamentale.
2000–2011 : le supercycle de l’industrialisation chinoise
La plus grande vague d’industrialisation de l’histoire fait tripler les matières premières, et déclenche un boom d’investissement massif.
Le dernier supercycle haussier des matières premières a été déclenché par la plus grande vague d’industrialisation de l’histoire humaine. La Chine a consommé, entre 2000 et 2015, plus de ciment que les États-Unis pendant tout le XXe siècle (USGS). Sa demande de cuivre a quintuplé (ICSG), sa demande de pétrole a fortement progressé (IEA), sa production d’acier a explosé jusqu’à représenter la moitié de la production mondiale (World Steel Association). L’indice des prix des matières premières de la Banque mondiale (Pink Sheet, moyennes annuelles) a plus que triplé entre 2001 et 2008.
Ce supercycle a produit un boom d’investissement massif dans les capacités de production. Les investissements mondiaux dans l’exploration et la production pétrolière ont atteint leur pic en 2014 (IEA). Les investissements miniers mondiaux ont culminé entre 2011 et 2013 (S&P Global MI). De nouvelles capacités (pétrole de schiste américain, sables bitumineux canadiens, mines de cuivre au Pérou et en Mongolie, mines de lithium en Australie) sont entrées en production entre 2012 et 2018, créant un excédent d’offre structurel qui a pesé sur les prix pendant près d’une décennie.
2012–2020 : le régime d’abondance, surinvestissement et destruction de discipline
Le surinvestissement de la décennie précédente noie le marché : Brent −77 %, effondrement de l’investissement, concentration de l’offre.
Le cycle baissier 2012–2020 a résulté directement du surinvestissement de la décennie précédente. Le Brent est passé de 115 $ en juin 2014 à 26 $ en janvier 2016, une chute de 77 % (EIA, prix spot). Cette chute tient à l’effet conjugué de la montée en puissance du schiste américain (production US de 5 à 13 Mb/j entre 2008 et 2019, EIA), du ralentissement de la demande chinoise et de la guerre des parts de marché au sein de l’OPEC. Le cuivre est passé de 9 868 dollars la tonne en février 2011 à 4 472 dollars en janvier 2016, en moyenne mensuelle (Banque mondiale, Pink Sheet). Le minerai de fer a chuté de 187 à 40,5 dollars la tonne entre février 2011 et décembre 2015, en moyenne mensuelle (Banque mondiale, Pink Sheet).
Ce régime de prix bas a produit deux conséquences structurantes pour le régime actuel. Premièrement, l’effondrement de l’investissement : les dépenses d’exploration pétrolière ont fortement reculé entre 2014 et 2020 (IEA), les investissements miniers ont nettement chuté (S&P Global MI), et les découvertes de grands gisements de cuivre se sont raréfiées depuis 2015 par rapport aux années 2000 (S&P Global MI). Deuxièmement, la concentration de l’offre : les producteurs marginaux ont été éliminés, les fusions-acquisitions ont consolidé les majors, et le pouvoir de marché s’est concentré ; l’OPEC+ a émergé en 2016 pour gérer collectivement l’offre pétrolière.
Le Covid a constitué le point d’inflexion. La chute de la demande en 2020 (pétrole selon l’IEA, cuivre selon l’ICSG) a détruit les derniers excédents et vidé les stocks. Le WTI est brièvement passé sous zéro en avril 2020 (-36,98 $ le 20 avril, prix spot EIA), un événement sans précédent qui reflétait un excédent physique non stockable. Mais paradoxalement, c’est cette destruction finale qui a posé les conditions du retournement.
2021–? : le nouveau régime, retour des contraintes physiques
L’offre redevient la force dominante, mais pas en ligne droite : excédent pétrolier anticipé en 2025, choc d’Ormuz en 2026, cuivre et or au plus haut historique.
Le régime qui émerge depuis 2021 se caractérise par le retour des contraintes d’offre comme force dominante sur les marchés de matières premières, après une décennie où la demande et la finance dominaient. Ce régime n’est pas linéaire : en 2025, le débouclage progressif des coupes OPEC+ et la vigueur de l’offre non-OPEC ont fait basculer le marché pétrolier en excédent anticipé, pendant que le cuivre, l’or et le lithium se tendaient. Le premier semestre 2026, avec la fermeture du détroit d’Ormuz, a rappelé qu’en régime de contraintes physiques, un excédent comptable peut se muer en pénurie logistique en quelques jours. Trois forces structurelles convergent pour définir ce régime.
Trois forces structurelles convergent
Après une décennie où la demande et la finance dominaient, l’offre redevient la contrainte, sous l’effet de trois forces qui se renforcent.
L’investissement amont pétrolier devait reculer de 6 % en 2025 (IEA, Oil 2025), alors que le déclin des champs existants s’accélère.
Contraintes énergétiques →La dépendance se déplace des fossiles vers le cuivre, le lithium, le cobalt, avec des capacités minières insuffisantes.
Formation des prix →Concentration extrême de la production et du raffinage : les ressources deviennent des leviers de puissance.
Géoéconomie →Le sous-investissement chronique dans les hydrocarbures
Selon l’IEA, l’investissement amont pétrolier devait reculer de 6 % en 2025, à environ 420 milliards de dollars (IEA (2025), Oil 2025, Licence : CC BY 4.0 ; chiffres repris et reformulés par Eco3min), avec certaines des plus fortes baisses dans le pétrole de schiste américain, dans un marché que les prévisionnistes voyaient alors excédentaire. Or le déclin des champs existants s’accélère. Le taux de déclin observé post-pic atteint 5,6 % par an pour le pétrole conventionnel, et sans investissement la production mondiale perdrait environ 5,5 Mb/j chaque année, soit davantage que la production annuelle du Brésil et de la Norvège. Près de 90 % de l’investissement amont pétrolier et gazier depuis 2019 sert à compenser ces déclins, et non à répondre à la croissance de la demande (IEA (2025), The Implications of Oil and Gas Field Decline Rates, Licence : CC BY 4.0 ; chiffres repris et reformulés par Eco3min). Le schiste américain, « swing producer » de la décennie 2014–2019, entre en phase de maturité : la productivité des nouveaux puits décline à mesure que les sweet spots s’épuisent (EIA Drilling Productivity Report).
La séquence 2025–2026 a offert une démonstration grandeur nature du rôle de la capacité de réserve. Les coupes OPEC+ ont culminé à 5,85 Mb/j jusqu’en avril 2025, avant le débouclage progressif d’une partie importante de ces quotas entre avril et décembre 2025, puis une pause face à l’excédent anticipé pour 2026 (OPEC). La fermeture du détroit d’Ormuz, déclenchée par le conflit américano-iranien fin février 2026, a ensuite retiré plus de 11 Mb/j de production du Moyen-Orient en mai par rapport au niveau pré-conflit (EIA) : le Brent est passé d’environ 61 $ fin 2025 à un pic de 138 $ le 7 avril 2026 (EIA, prix spot), avant de refluer vers 70 $ début juillet à mesure de la réouverture progressive du détroit. L’épisode a aussi fracturé le cartel lui-même : les Émirats arabes unis ont quitté l’OPEC le 1er mai 2026. L’EIA anticipe désormais un recul de la demande mondiale de pétrole de 1,1 Mb/j sur 2026 (STEO, juin 2026), conséquence directe du choc de prix. D’après le Short-Term Energy Outlook publié par l’EIA. Les analyses terrain sont développées dans le sous-pilier Géoéconomie des ressources.
La transition énergétique : explosion de la demande de métaux
La transition énergétique ne réduit pas la dépendance aux matières premières : elle la déplace des hydrocarbures vers les métaux. Un véhicule électrique nécessite nettement plus de cuivre qu’un véhicule thermique (IEA). Une éolienne offshore est bien plus intensive en cuivre qu’une éolienne terrestre (Copper Alliance). La demande de lithium augmente fortement d’ici 2040 dans les projections de l’IEA (Critical Minerals Market Review). L’IEA estime qu’un déficit d’investissement considérable se creusera d’ici 2030 dans les minerais critiques, auquel s’ajoute désormais la demande des centres de données liés à l’intelligence artificielle.
Le signal du cuivre est structurant. Les stocks LME étaient tombés à 15 000 tonnes fin 2023, l’équivalent de quelques heures de consommation mondiale, très en dessous de la moyenne de la décennie précédente (LME). Les sommets précédents, autour de 10 000 dollars la tonne en 2022 et 2024, ont depuis été pulvérisés : en moyenne mensuelle, le cuivre a dépassé 13 000 dollars dès janvier 2026, puis inscrit un record à 14 474 dollars en septembre 2026 (Banque mondiale, Pink Sheet), porté par les perturbations minières de 2025 (Grasberg, Kamoa-Kakula, El Teniente), la demande d’électrification et l’anticipation de droits de douane américains. La géographie des stocks est devenue un signal en soi : depuis les droits de 50 % sur les produits semi-finis en cuivre instaurés par Washington en août 2025 et dans l’attente de tarifs sur le cuivre raffiné, les stocks mondiaux ont migré vers le COMEX jusqu’à un record d’environ 650 000 tonnes en juin 2026 (COMEX). Les stocks du LME, eux, retombaient (LME). Le prix du lithium continue d’illustrer la violence des ajustements sur ces marchés étroits : après avoir flambé de fin 2020 à fin 2022, il a ensuite perdu l’essentiel de sa valeur jusqu’en juin 2025, puis fortement rebondi, à environ 26 000 dollars la tonne fin janvier 2026 (Fastmarkets, Benchmark Mineral Intelligence), porté par l’essor du stockage stationnaire et des suspensions de production en Chine.
La fragmentation géopolitique : les ressources comme armes
La concentration géographique de la production et du raffinage crée des leviers de puissance stratégique sans précédent. La Chine domine la production de terres rares, le raffinage du cobalt et la production de graphite (USGS/IEA). Le Congo extrait 70 % du cobalt mondial (USGS). L’Australie et le Chili produisent 70 % du lithium (USGS). La Russie produit 40 % du palladium mondial et fournissait 40 % du gaz européen avant 2022 (Johnson Matthey, Eurostat). Cette concentration des ressources transforme les commodités en leviers de politique économique indirecte, un cadre détaillé dans notre étude des matières premières comme instruments de politique économique.
L’utilisation de ces ressources comme levier géopolitique s’est institutionnalisée. Après le gallium et le germanium (août 2023), le graphite (décembre 2023) et l’antimoine (août 2024), la Chine a interdit en principe l’exportation de ces matériaux vers les États-Unis (décembre 2024, MOFCOM), puis soumis à licence sept terres rares moyennes et lourdes et leurs aimants permanents (avril 2025) : début 2026, les exportations d’yttrium, de dysprosium et de terbium tournaient encore environ 50 % sous leur niveau pré-restriction (douanes chinoises). L’extension extraterritoriale annoncée en octobre 2025, visant tout produit contenant plus de 0,1 % de terres rares d’origine chinoise, a été suspendue pour un an après la trêve commerciale sino-américaine de novembre 2025 : le levier se manie désormais dans les deux sens, escalade et détente. Les pays consommateurs répondent par des stratégies de diversification (Critical Minerals Act américain, Critical Raw Materials Act européen), mais les délais de construction de capacités alternatives se comptent en décennies, pas en années. L’invasion russe de l’Ukraine avait déjà démontré les conséquences d’une dépendance énergétique non corrigée : le surcoût pour l’Europe a dépassé 200 milliards d’euros en 2022 (Bruegel), et la production des branches industrielles énergo-intensives allemandes restait en 2025 inférieure de 17,8 % à son niveau de 2021 (Destatis), dans un contexte de fragmentation géopolitique et de recomposition des marchés.
Trois canaux de transmission à l’économie réelle
Les matières premières affectent l’économie réelle par trois canaux distincts, dont la compréhension est indispensable pour interpréter les signaux qu’elles délivrent.
Canal 1 : l’inflation, le vecteur le plus direct
Les matières premières constituent le principal canal de transmission des chocs d’offre vers l’inflation. Selon les régimes, ce canal peut protéger ou amplifier la dynamique des prix, un arbitrage exploré dans notre analyse matières premières : protection contre l’inflation ou amplificateur ?. Chaque hausse de 10 $/baril du Brent ajoute 0,2 à 0,4 point à l’inflation headline des pays importateurs à horizon 6-12 mois (BCE, Economic Bulletin). Cette mécanique de transmission est replacée dans son cadre macro plus large dans le guide complet sur l’inflation. La composante énergie expliquait à elle seule 3 à 4 points d’inflation au pic de 2022 (Eurostat, BLS), et le premier semestre 2026 a réactivé ce canal en temps réel : après la fermeture d’Ormuz, l’EIA a relevé d’environ 50 % sa prévision de prix de gros de l’essence américaine pour 2026 par rapport à son scénario pré-conflit (STEO, juin 2026). Les matières premières agricoles créent une inflation alimentaire politiquement sensible : les émeutes de la faim en 2008 (FAO) et l’instabilité en Afrique du Nord en 2011 ont été directement liées aux pics de prix céréaliers. Le prix mensuel du blé américain a bondi de 32 % entre février et mars 2022, après l’invasion de l’Ukraine (Banque mondiale, Pink Sheet), la Russie et l’Ukraine représentant 30 % des exportations mondiales (FAO). Les prix du cacao ont plus que doublé en 2024 pour dépasser 10 000 dollars la tonne en moyenne mensuelle en décembre (Banque mondiale, Pink Sheet), sous l’effet de la sécheresse en Côte d’Ivoire et au Ghana (70 % de la production mondiale, ICCO). La BCE estime que la fragmentation des chaînes d’approvisionnement et les contraintes énergétiques ajoutent 1 à 2 points d’inflation structurelle par an (Economic Bulletin, 2023). L’observation Matières premières, inflation et politique monétaire montre comment ces chocs d’offre se traduisent en arbitrages de politique monétaire et en ajustements des taux réels. Ce canal est analysé en détail dans le sous-pilier Cycles et transmission macroéconomique et dans le pilier Politique monétaire et taux.
Canal 2 : le cycle industriel, les matières premières comme indicateur avancé
Le cuivre est classé « Dr. Copper » parce que ses variations anticipent les inflexions de la production industrielle mondiale avec un délai empirique de 3 à 6 mois (IMF Working Paper, 2019). Cette mécanique empirique est documentée en détail dans notre étude des cycles réels et de la transmission macro. La Chine consomme la moitié ou davantage du cuivre, de l’acier et du charbon mondiaux (USGS, IEA, World Steel Association) : quand la Chine ralentit, les commodités industrielles envoient un signal de décélération mondiale avant les statistiques de PIB. Ce signal a été précis en 2015 (ralentissement chinois : cuivre -20 %, Brent -47 % en moyenne annuelle par rapport à 2014, Banque mondiale, Pink Sheet) et en 2022 (resserrement immobilier chinois : minerai de fer -29 % de mars à juillet, Banque mondiale, Pink Sheet). L’or, inversement, est un baromètre de la confiance dans le système monétaire : sa hausse de 1 076 dollars l’once en décembre 2015 à 5 020 dollars en février 2026, son record en moyenne mensuelle (Banque mondiale, Pink Sheet), traduit la réévaluation progressive des risques de fragmentation monétaire. Les achats massifs des banques centrales l’ont amplifiée (WGC). La mécanique des régimes de change qui structure ces réallocations est cadrée dans notre cluster Devises et Forex.
Canal 3 : la compétitivité et les termes de l’échange
Les matières premières déterminent les termes de l’échange entre pays producteurs et pays consommateurs, et donc leur compétitivité relative. Sur le même thème, voir la marge de raffinage comme baromètre des profits pétroliers. Le surcoût énergétique de 200 milliards d’euros subi par l’Europe en 2022 (Bruegel) a constitué un transfert de richesse massif vers les producteurs d’énergie (Norvège, Qatar, États-Unis). L’Indonésie a interdit l’exportation de minerai de nickel brut en 2020 pour forcer le raffinage domestique, et sa part dans le raffinage mondial de nickel est passée de 6 % à 40 % en cinq ans (USGS). Les États-Unis, devenus exportateurs nets de pétrole et de GNL, ont un avantage structurel que l’Europe et la Chine (importateurs nets) n’ont pas ; la fermeture d’Ormuz l’a illustré, portant leurs exportations nettes de brut et de produits pétroliers à un record de 5,8 Mb/j en avril 2026 (EIA). Cet avantage se traduit dans les écarts de compétitivité industrielle documentés par le pilier Macroéconomie et géopolitique.
Analyser les prix des matières premières comme des signaux isolés. Le pétrole, le gaz, le cuivre et les minerais critiques forment un système interconnecté : l’énergie conditionne les coûts d’extraction des métaux (l’aluminium est un « lingot d’électricité »), les métaux conditionnent la capacité de transition énergétique, et la transition redéfinit la demande d’énergie. Le signal pertinent n’est pas le prix d’une commodité mais la configuration d’ensemble : stocks, courbe forward, investissement, concentration géographique et rapport de force géopolitique.
Trois signaux de régime à surveiller
Au-delà des prix, trois indicateurs structurels délivrent un diagnostic de régime plus fiable que le niveau spot de n’importe quelle commodité.
La structure de la courbe forward. Lorsque les stocks sont abondants, le marché est en contango (prix futurs > prix spot) ; lorsque les stocks sont tendus, il passe en backwardation (prix spot > prix futurs). Le cycle 2021–2026 en a fourni une démonstration complète. Backwardation quasi continue du Brent de mi-2021 à 2024 (ICE), signal d’un marché physique structurellement tendu. Bascule en contango en octobre 2025, pour la première fois depuis décembre 2023, quand l’accumulation des stocks et l’excédent anticipé pour 2026 se sont imposés aux traders (Reuters). Re-bascule en backwardation prononcée en mars 2026 avec la fermeture d’Ormuz, la courbe s’inversant jusqu’aux échéances les plus lointaines (Rystad Energy). À chaque bascule, la courbe a documenté l’état réel du marché physique avant que le débat public ne s’y ajuste. Le cuivre a connu des épisodes de backwardation extrême en 2024, avec des primes du comptant exceptionnellement élevées (LME). La courbe forward est un meilleur indicateur de l’état réel du marché physique que le prix spot.
Le ratio investissement / déclin. Le taux de déclin observé des gisements pétroliers existants atteint 5,6 % par an en moyenne mondiale pour le conventionnel, et il s’accélère à mesure que l’offre repose davantage sur le schiste et l’offshore profond (IEA (2025), The Implications of Oil and Gas Field Decline Rates, Licence : CC BY 4.0) : sans investissement, la perte de production atteindrait environ 5,5 Mb/j chaque année. Pour les métaux, l’appauvrissement des gisements (baisse des teneurs en minerai) augmente le coût marginal à chaque cycle. Quand l’investissement ne couvre pas le déclin, le déficit est inéluctable ; la seule question est le délai. Le ratio investissement/déclin est le signal le plus fiable de la direction des prix à 3-5 ans.
Les achats des banques centrales (or). Plus de 1 000 tonnes par an de 2022 à 2024, puis un rythme encore très supérieur à la moyenne de 2010–2021 en 2025 et début 2026 (WGC), pendant que l’once inscrivait en février 2026 son record en moyenne mensuelle (Banque mondiale, Pink Sheet). Les principaux acheteurs (Pologne, Kazakhstan, Brésil, Chine, WGC) signalent par ces achats une réévaluation systémique du risque monétaire et une dédollarisation progressive des réserves. Ce signal structurel transcende le prix de l’or et renseigne sur la confiance dans l’architecture monétaire internationale.
Les matières premières ne sont pas des actifs financiers : ce sont des contraintes physiques irréductibles qui s’imposent au système économique. Leur cyclicité résulte de l’asymétrie structurelle entre une offre qui évolue sur des décennies (géologie, investissement, infrastructure) et une demande qui évolue sur des trimestres (cycles, politique monétaire, géopolitique). Trois forces convergent pour définir le régime actuel : un sous-investissement chronique dans les hydrocarbures qui crée un déficit d’offre programmé, une transition énergétique qui déplace la dépendance des fossiles vers les métaux avec des capacités minières insuffisantes, et une fragmentation géopolitique qui transforme les ressources en instruments de puissance, dans un environnement de dispersion accrue et de concentration des flux de marché. Le premier semestre 2026 (fermeture d’Ormuz, records du cuivre et de l’or, sortie des Émirats de l’OPEC) en a fourni la démonstration grandeur nature. Le diagnostic pertinent n’est pas « où vont les prix ? » mais « que nous disent les stocks, la courbe forward, le ratio investissement/déclin et la concentration géographique sur l’état réel des contraintes physiques qui s’imposent à l’économie mondiale ? ». C’est la question à laquelle ce pilier et ses sous-piliers s’efforcent de répondre.
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Énergie et matières premières : les contraintes physiques qui bornent la croissance et la géopolitique
La transition énergétique déplace la dépendance plus qu'elle ne l'élimine (Energy Institute 2024 ; EIA ; USGS 2024…
Marchés des matières premières : panorama des mécanismes et des familles
Trois vitesses d'ajustement incompatibles dans la formation des prix des commodités (axe log temps, sources IEA / CME…
Marchés physiques des matières premières : analyses par pétrole, gaz et métaux
Quatre marchés physiques autour du pivot 2021 : l'investissement pétrolier et gazier américain en exploration et puits a…