
Stratégies d’investissement : comprendre l’allocation, le risque et les cycles
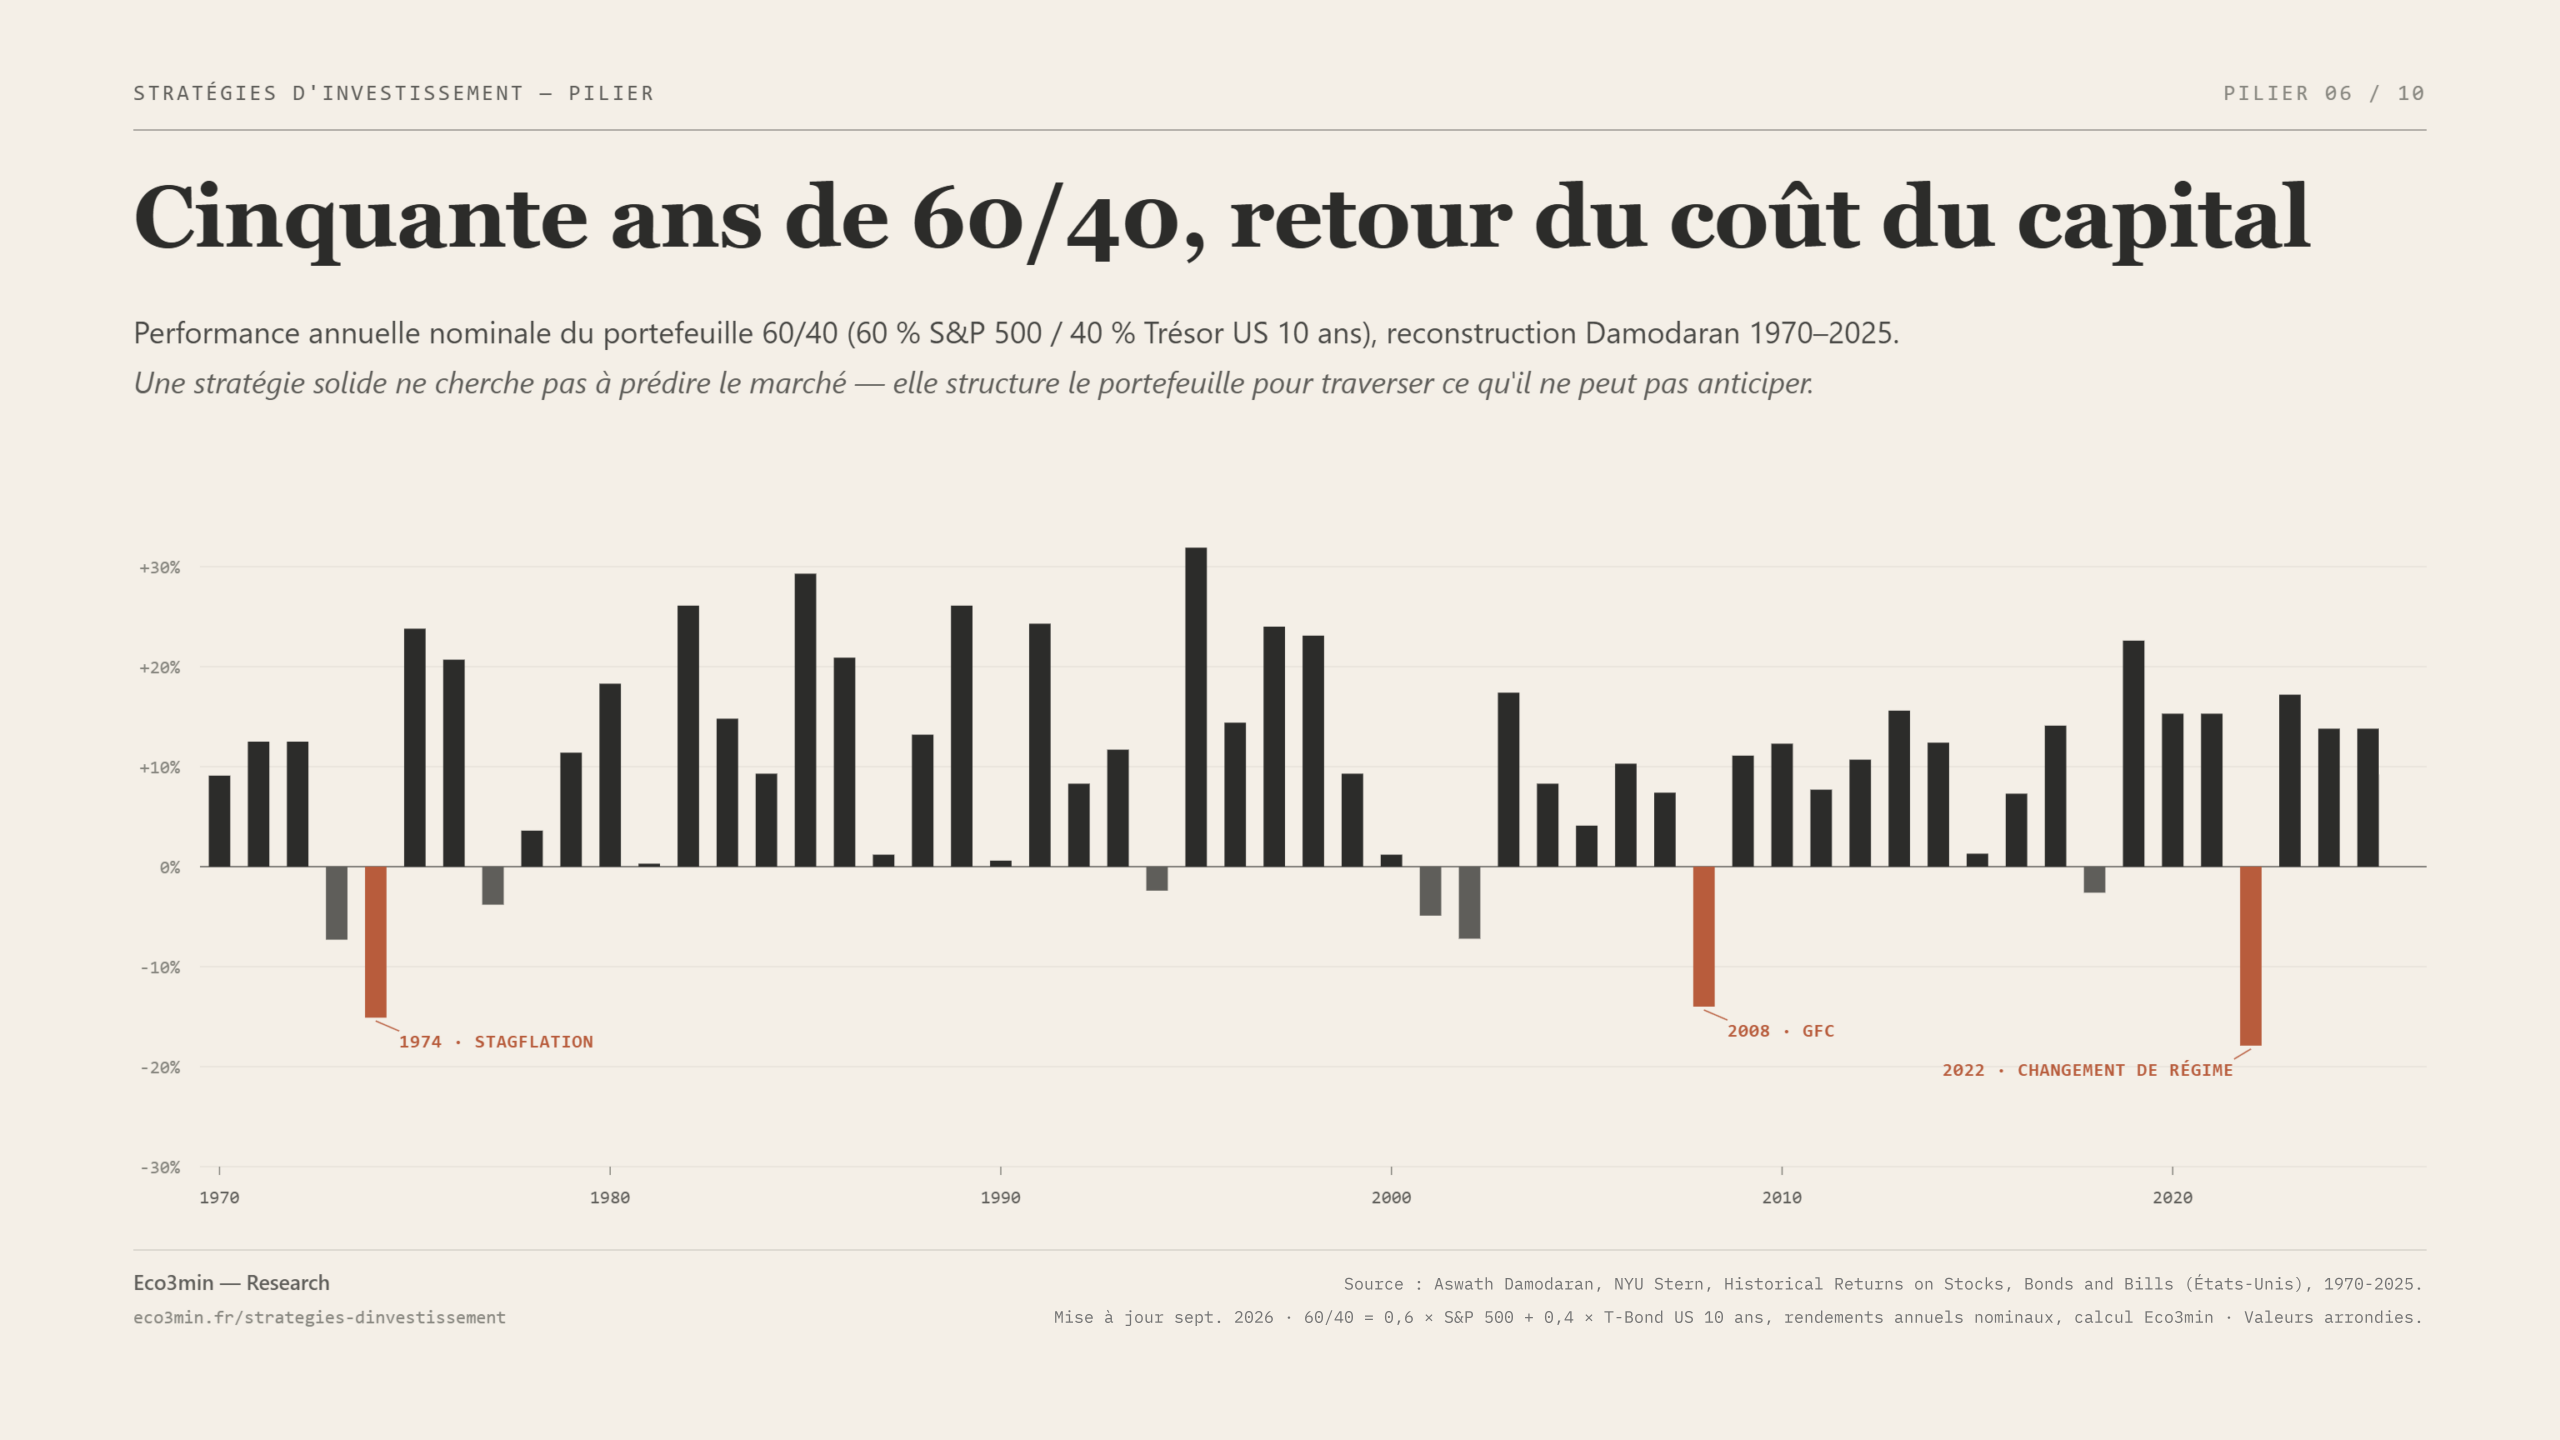
Une stratégie solide ne cherche pas à prédire le marché : elle structure le portefeuille pour traverser ce qu’il ne peut pas anticiper.
Allocation d’actifs, gestion du risque et lecture des cycles : les cadres analytiques pour construire des portefeuilles résilients face aux régimes macroéconomiques.
Une stratégie solide ne cherche pas à prédire le marché. Elle structure le portefeuille pour traverser ce qu’il ne peut pas anticiper.
L’allocation d’actifs n’est pas une optimisation de rendement, c’est une gestion de vulnérabilité face aux régimes macroéconomiques. Dans un monde de taux zéro et de liquidité abondante (2009–2021), l’allocation reposait sur un principe simple : diversification passive, exposition maximale aux actifs risqués, volatilité supprimée par les banques centrales. Le portefeuille 60/40 a délivré pendant plus d’une décennie des rendements supérieurs à sa moyenne de long terme (données d’Aswath Damodaran, NYU Stern). La sélection de titres importait peu : le régime portait tout. Ce monde n’existe plus. Dans un monde de taux réels positifs, d’inflation structurellement plus élevée, de corrélations instables et de fragmentation géopolitique, l’allocation devient une gestion active des vulnérabilités : au régime de taux, à la concentration, à la corrélation, aux contraintes physiques. Le portefeuille 60/40 a subi en 2022 sa pire année depuis 1937 (-18 %, calcul Eco3min sur les données d’Aswath Damodaran, NYU Stern), actions et obligations ayant chuté ensemble. Ce n’est pas un accident, c’est un changement de régime.
Pour une introduction simple aux mécanismes économiques et financiers qui structurent ces décisions d’allocation, voir notre guide pour apprendre à investir.
La question qui structure ce pilier n’est pas « quoi acheter ? », elle est : dans quel régime de taux réels, de liquidité, de corrélation et de volatilité le portefeuille évolue-t-il, quelles sont les vulnérabilités propres à ce régime, et comment l’architecture du portefeuille peut-elle être structurée pour les absorber ?
Comprendre comment construire un portefeuille
Ce pilier constitue le prolongement opérationnel de l’analyse formalisée dans les piliers Politique monétaire et taux, Marchés financiers, Macroéconomie et géopolitique, Actions et ETF et Matières premières. Il ne duplique pas leur contenu : il en tire les implications pour la construction de portefeuille. L’approche est délibérément non prescriptive : aucune allocation modèle, aucune sélection de valeurs, aucune recommandation. L’objectif est de formaliser les cadres analytiques qui permettent de comprendre pourquoi certaines architectures de portefeuille résistent à certains régimes et s’effondrent dans d’autres. Les sous-piliers (Fondements de l’allocation, Gérer le risque, Lire le cycle, Les pièges de l’esprit et Choisir ses placements) déclinent ce cadre.
Le régime macroéconomique détermine la stratégie, pas l’inverse
La recherche académique et empirique est sans ambiguïté : l’allocation d’actifs explique plus de 90 % de la variation des rendements d’un portefeuille à long terme (Brinson, Hood, Beebower, 1986 ; Ibbotson, Kaplan, 2000). Chiffre relevé dans l’article d’Ibbotson et Kaplan paru dans le Financial Analysts Journal. La sélection de titres et le timing n’expliquent que le résidu. Mais cette conclusion, universellement citée mais rarement comprise, ne signifie pas que l’allocation est un choix statique. Elle signifie que l’architecture du portefeuille doit être cohérente avec le régime macroéconomique en vigueur, et que changer de régime impose de réévaluer l’architecture.
L’erreur fondamentale consiste à calibrer un portefeuille sur les propriétés du régime précédent. Les hypothèses qui ont fonctionné pendant la décennie 2009–2021 (corrélation négative actions/obligations, volatilité basse, primes de risque comprimées, croissance des multiples portée par les taux réels négatifs) ne sont pas des lois naturelles. Ce sont des propriétés d’un régime spécifique (taux zéro, QE, inflation sous 2 %). Quand le régime change, les propriétés changent, et les portefeuilles calibrés sur l’ancien régime subissent les pertes les plus lourdes.
2009–2021 : le régime qui a formaté les réflexes actuels
Corrélation négative, volatilité supprimée, TINA : un régime dont la plupart des portefeuilles ont intériorisé les propriétés comme des constantes.
Le régime de taux zéro et de QE a produit un ensemble de propriétés de marché que la plupart des portefeuilles institutionnels et particuliers ont intériorisées comme des constantes. Comprendre ces propriétés, et leur contingence, est indispensable pour comprendre pourquoi le changement de régime de 2022 a été aussi douloureux.
La corrélation négative actions/obligations : fondement du 60/40
Le portefeuille 60/40 (60 % actions, 40 % obligations) a délivré un rendement annualisé d’environ 10,8 % entre 2009 et 2021 (calcul Eco3min sur les Historical Returns d’Aswath Damodaran, NYU Stern, rééquilibrage annuel). Comment ces mêmes classes se sont comportées une fois le régime retourné est exposé dans le relevé du comportement des classes d’actifs régime par régime. Sa résilience apparente reposait sur une propriété : la corrélation négative entre actions et obligations. Quand les actions baissaient (chocs de croissance), les obligations montaient (flight to quality, baisse des taux), et réciproquement. En 2008, les actions américaines ont perdu 37 % tandis que le Trésor US à 10 ans gagnait 20 % (Aswath Damodaran, NYU Stern). En mars 2020, les Treasuries ont de nouveau amorti l’effondrement des actions. Cette propriété a fait du 60/40 le cadre d’allocation dominant de la gestion institutionnelle (endowments, fonds de pension, assurance-vie).
Mais la corrélation négative n’est pas une loi naturelle : c’est une propriété du régime d’inflation basse. Le rôle structurant du régime de prix dans les corrélations est développé dans le guide complet sur l’inflation. Lorsque l’inflation est basse et stable, les chocs dominants sont des chocs de croissance (récessions), qui poussent les taux à la baisse et les obligations à la hausse. Les deux classes d’actifs se compensent. Lorsque l’inflation est élevée, les chocs dominants sont des chocs d’offre, et les taux montent (pour combattre l’inflation) en même temps que les actions baissent (compression des multiples, ralentissement). Les deux classes d’actifs baissent simultanément. C’est exactement ce qui s’est produit en 2022, et c’est exactement ce qui s’est produit dans les années 1970. La corrélation actions/obligations a été positive pendant la majeure partie de la période 1965–2000 (Bloomberg, recherche AQR).
La suppression de la volatilité : le put des banques centrales
En 2017, le VIX a clôturé sous 12 lors de plus de quatre séances sur cinq, une proportion jamais atteinte depuis le début de la série en 1990 (Cboe via FRED, série VIXCLS). La volatilité réalisée des actions américaines est tombée fin 2017 à des niveaux parmi les plus bas jamais mesurés (Bloomberg). Les banques centrales ont agi comme assureur implicite du système : à chaque épisode de stress (2011, 2015, 2018, mars 2020), la réponse a été un assouplissement monétaire qui a tronqué la distribution des pertes. Ce « put des banques centrales » a produit trois effets structurels : une sous-estimation généralisée du risque, une explosion des stratégies de vente de volatilité (l’encours des produits short-VIX atteignait plusieurs milliards de dollars avant le Volmageddon de février 2018, Bloomberg), et un biais comportemental profond : les investisseurs ont appris que les baisses sont des « opportunités d’achat » systématiquement validées par l’intervention des banques centrales. Le « buy the dip » a fonctionné de façon quasi systématique entre 2009 et 2021 (Goldman Sachs). Il a échoué en 2022.
Le rendement sans alternative : TINA
Avec des taux réels négatifs (TIPS 10 ans à -1,19 % en août 2021, Federal Reserve), les obligations ne rémunéraient plus le capital : elles le détruisaient en termes réels. Les fonds monétaires rapportaient zéro. Le cash était un coût, pas un actif. Le capital était contraint de se déplacer vers les actifs risqués (actions, immobilier, private equity, crédit, crypto) pour obtenir un rendement positif : c’est le régime TINA (There Is No Alternative). L’allocation « optimale » était simple : surpondérer les actifs risqués, sous-pondérer le cash et les obligations, accepter des primes de risque historiquement basses parce qu’il n’existait littéralement pas d’alternative rémunératrice.
2022 : l’année où toutes les hypothèses ont été invalidées simultanément
Une année où toutes les hypothèses du régime précédent ont été invalidées en même temps : pas un accident, un changement de régime.
L’année 2022 n’a pas été une mauvaise année de marché : elle a été une invalidation simultanée des propriétés du régime précédent. Comprendre ce qui s’est passé en 2022 est la condition préalable à toute réflexion sur l’allocation dans le nouveau régime.
La corrélation s’est inversée. Le S&P 500 a perdu 19 % sur l’année (S&P Dow Jones Indices). Le Trésor US à 10 ans a perdu près de 18 % en rendement total, sa pire année depuis le début de la série en 1928 (Aswath Damodaran, NYU Stern). Les Treasuries à plus long terme ont reculé plus fortement encore (ICE BofA). Selon Deutsche Bank, il s’agit de la pire performance obligataire depuis les années 1780. Le portefeuille 60/40 a perdu 18 %, sa pire année depuis 1937 (reconstruction 60 % actions américaines / 40 % Trésor US à 10 ans du visuel d’ouverture, données d’Aswath Damodaran). L’assurance du portefeuille a fait défaut au moment précis où elle était nécessaire.
La volatilité est revenue. Le VIX a clôturé au-dessus de 30 lors de 50 séances entre 2022 et 2024, contre 9 entre 2013 et 2019 (Cboe via FRED, série VIXCLS). Lors du débouclage du carry trade yen, il a clôturé à 38,57 le 5 août 2024, après un pic nettement plus élevé en séance (Cboe via FRED). Sa moyenne est passée d’environ 15 sur 2013–2019 à environ 19 sur 2022–2024, son niveau moyen depuis le début de la série en 1990 (Cboe via FRED). La suppression de la volatilité était un produit du régime, pas un état permanent.
Le cash est devenu un actif. Les T-bills américains ont retrouvé jusqu’à 5,25 % de rendement au pic du cycle de resserrement (Federal Reserve, 2023). Les TIPS ont culminé à +2,40 % de rendement réel en octobre 2023 (Federal Reserve). Les fonds monétaires américains ont vu leur encours progresser d’environ 1 130 milliards de dollars en 2023, à 6 360 milliards de dollars fin 2023, alors un record (Federal Reserve, comptes financiers Z.1). Le régime TINA a été remplacé par TARA (There Are Reasonable Alternatives). Le cash n’est plus un coût : il est redevenu une option stratégique rémunérée. Cadre d’ensemble : notre répertoire de comparatifs.
Traiter 2022 comme un choc ponctuel après lequel le régime précédent reprendra. 2022 n’est pas un accident dans un monde normal : c’est le passage d’un régime à un autre. Les propriétés du régime 2009–2021 (corrélation négative, volatilité basse, TINA, primes comprimées) étaient les conséquences d’une configuration monétaire spécifique (taux zéro, QE, inflation sous 2 %). Cette configuration a été retirée. Les propriétés qui en dépendaient ont disparu avec elle. Un portefeuille qui attend leur retour est un portefeuille calibré sur un régime qui n’existe plus.
Le nouveau régime : quatre propriétés pour la construction de portefeuille
Taux réels positifs, corrélation instable, dispersion, contraintes physiques : quatre propriétés à intégrer dans l’architecture du portefeuille.
Le régime qui émerge depuis 2022 présente quatre propriétés structurantes pour l’allocation d’actifs, chacune constituant à la fois un risque à gérer et une variable à intégrer dans l’architecture du portefeuille.
Diversification passive, risque maximal, volatilité supprimée par les banques centrales : le régime faisait le travail.
- Corrélation actions/obligations négative
- 60/40 : > 10 %/an pendant une décennie
- Cash = coût (TINA)
- « Buy the dip » validé 43 fois
Le régime ne porte plus rien : l’architecture doit absorber des vulnérabilités spécifiques.
- Corrélation instable (selon le type de choc)
- 60/40 : pire année depuis 1937 (−18 %)
- Cash = actif rémunéré (TARA, 5,25 % au pic 2023)
- Dispersion : la sélection retrouve de la valeur
Propriété 1 : les taux réels positifs changent le coût d’opportunité du capital
Pour la première fois depuis 2007, le capital retrouve un rendement réel sans risque : les TIPS 10 ans évoluent autour de +2,2 % mi-2026, après un pic à +2,40 % en octobre 2023 (Federal Reserve), et les T-bills ont rendu jusqu’à 5,25 % au sommet du cycle. Conséquence directe : chaque allocation vers un actif risqué doit justifier un rendement attendu supérieur à ce plancher. Fin 2024, au niveau de valorisation atteint par le S&P 500, le rendement bénéficiaire attendu (l’inverse du P/E prévisionnel) ne laissait au-dessus du rendement réel des TIPS qu’une prime inférieure à sa moyenne historique. À ces niveaux, le marché rémunère modestement le risque actions. L’obligataire investment grade a retrouvé un rendement nominal substantiel sur la même période (Bloomberg US Aggregate). L’immobilier coté est sous pression (hausse des taux de capitalisation). Le private equity fait face à un coût de la dette en hausse et à un ralentissement des sorties. Le régime TARA change la hiérarchie des classes d’actifs, et rend les allocations alternatives au cash analytiquement plus exigeantes. L’analyse des implications pour la valorisation des actions est développée dans le pilier Actions et ETF et le sous-pilier Valorisations et profits.
Propriété 2 : la corrélation instable rend la diversification conditionnelle
Dans un régime d’inflation structurellement plus élevée (3–4 % vs 1–2 % dans la décennie précédente), la corrélation actions/obligations est instable : négative lors des chocs de croissance (récession), positive lors des chocs d’offre (inflation). Le portefeuille 60/40 ne peut plus être considéré comme une allocation « neutre » : il est un pari implicite sur le type de choc dominant. Si le risque principal est un choc de croissance (récession), les obligations protègent. Si le risque principal est un choc d’inflation (matières premières, fragmentation), les obligations amplifient les pertes. La construction de portefeuille dans ce régime nécessite de distinguer entre ces deux scénarios, et d’identifier les actifs dont la corrélation avec les actions est restée historiquement faible dans les deux configurations : matières premières, or, TIPS, cash. Les corrélations par régime sont décortiquées dans le pilier Marchés financiers.
Propriété 3 : la dispersion restaure la valeur de la sélection
Le régime 2009–2021 était un régime de faible dispersion : quand tout monte, la sélection a peu de valeur ajoutée. Le régime actuel est un régime de forte dispersion. Les Magnificent Seven ont très largement surperformé le reste du S&P 500 en 2023 (Goldman Sachs). Le Russell 2000 a nettement sous-performé les grandes capitalisations américaines entre 2021 et 2024 (FTSE Russell). Les défauts high yield sont nettement remontés depuis leurs niveaux très bas de 2021-2022 (Moody’s). Les faillites ont atteint 642 en 2023 (S&P Global MI). Quand le capital a un coût, la discrimination redevient possible, et la sélection retrouve de la valeur. La concentration des indices cap-weighted (poids des dix premières capitalisations du S&P 500 à un niveau historiquement élevé, S&P Global) crée simultanément un risque de concentration et une opportunité pour les approches qui s’en écartent (equal-weight, value, international). La mécanique de cette concentration est examinée dans le pilier consacré à la structure du marché actions.
Propriété 4 : les contraintes physiques ajoutent une dimension absente du régime précédent
Le sous-investissement dans les hydrocarbures, la tension sur les métaux critiques et la fragmentation géopolitique, documentés dans le pilier Matières premières, constituent des risques d’offre que les portefeuilles construits dans le régime 2009–2021 n’ont pas intégrés. Les matières premières ont été historiquement la seule classe d’actifs positivement corrélée à l’inflation inattendue (Gorton, Rouwenhorst, 2006 ; AQR). L’or est passé d’environ 1 080 $ l’once en décembre 2015 à plus de 4 400 $ en août 2026 (moyennes mensuelles, Banque mondiale, Pink Sheet). Cette hausse a notamment été portée par les achats nets des banques centrales, supérieurs à 1 000 tonnes par an de 2022 à 2024 (WGC). Dans un régime de contraintes physiques, les matières premières ont historiquement fonctionné non comme un pari tactique mais comme une couverture structurelle : contre l’inflation, contre les chocs d’offre et contre la dégradation des termes de l’échange. La transmission de ces contraintes est détaillée dans le sous-pilier Énergie et contraintes physiques.
Quatre disciplines de construction
Comprendre le régime ne suffit pas : l’architecture du portefeuille repose sur quatre disciplines, déclinées dans les sous-piliers.
L’architecture explique > 90 % de la performance long terme, et doit rester cohérente avec le régime.
Fondements de l’allocation →Le rendement mesure le passé ; le risque mesure ce qui pourrait arriver, et la capacité à y survivre.
Gérer le risque →Non pas prédire les points d’inflexion, mais éviter les incohérences entre positionnement et régime.
Lire le cycle →Les erreurs les plus coûteuses sont cognitives : la réponse est des règles ex ante, pas l’absence d’émotion.
Les pièges de l’esprit →L’allocation : processus avant performance
La distinction entre processus et résultat est la discipline intellectuelle la plus importante, et la plus systématiquement violée, en matière d’investissement. Le mécanisme par lequel cette discipline génère 3 à 4 points de performance annuels est documenté dans notre étude de référence sur la discipline d’investissement. Une allocation peut produire un bon résultat pour de mauvaises raisons (être surpondéré en tech pendant un bull market n’est pas une compétence, c’est un alignement chanceux avec le régime). Une allocation peut produire un mauvais résultat à court terme pour de bonnes raisons (la diversification coûte de la performance quand un seul facteur domine, comme en 2023). Cette distinction est approfondie dans notre article de référence : pourquoi la stratégie doit précéder l’analyse de la performance.
L’allocation d’actifs détermine l’essentiel de la performance à long terme (Brinson et al., 1986). En pratique, elle se décline en deux décisions hiérarchiquement distinctes. La première, l’allocation stratégique, fixe les proportions structurelles entre classes d’actifs (actions, obligations, matières premières, immobilier, cash) en fonction du régime dominant et de l’horizon de placement. Elle ne change que lorsque le régime change. La seconde, l’allocation tactique, ajuste les pondérations à la marge en fonction des signaux de cycle (révisions de bénéfices, courbe des taux, conditions financières). Elle est par nature modeste dans son amplitude. La tentation permanente est d’inverser la hiérarchie : faire de l’allocation tactique (market timing) le cœur de la stratégie au détriment de l’allocation stratégique. Les données empiriques montrent que les investisseurs qui font du timing détruisent en moyenne 1,5 % de rendement annualisé par rapport à ceux qui restent investis (Dalbar QAIB, 2024). Le sous-pilier Fondements de l’allocation explore en profondeur les approches classiques (60/40, All-Weather, Risk Parity, Barbell) et les conditions dans lesquelles leurs hypothèses tiennent ou se révèlent fragiles. Plus de contexte : comment les SCPI réagissent au cycle de taux.
Ce que coûte un cadre réécrit à chaque trimestre difficile
Le consensus opérationnel valorise l’agilité, qui permettrait de coller au contexte macro en ajustant souvent le cadre. Cette lecture suppose que changer de cadre ne coûte presque rien. Le coût principal est pourtant temporel. Chaque changement raccourcit la durée pendant laquelle un cadre peut produire ses effets, alors que plusieurs mécanismes de marché (primes de risque, retour à la moyenne, composition des dividendes) ne deviennent lisibles qu’au-delà de plusieurs cycles. Un ajustement fréquent fait souvent quitter un cadre au moment où sa logique commence à s’exprimer.
Ce coût se paie d’abord en lisibilité, avant toute sous-performance. Chaque modification redéfinit la grille de lecture des décisions passées. Une vente prise sous l’ancien cadre devient illisible avec le nouveau, un drawdown imputé hier à la tolérance au risque devient une erreur de timing. Les résultats observés agrègent alors plusieurs cadres successifs, et une phase négative peut être attribuée au contexte, au timing ou à la stratégie sans que les données permettent de trancher. Cette incertitude déclenche de nouveaux changements, qui réduisent encore la capacité à tirer des enseignements stables.
Le piège est plus visible depuis 2023. Plusieurs classes d’actifs ont alterné rebonds rapides et corrections sur quelques mois, sans tendance lisible. Un régime qui alterne ainsi produit davantage de sorties prématurées qu’un régime uniformément agité, parce que chaque période calme laisse croire que le cadre tient et que chaque pic invite à le réécrire. Le coût du capital est resté supérieur aux niveaux d’avant 2020, sans suivre une ligne droite. Après un pic à 5,50 % en juillet 2023, la borne haute des Fed funds est redescendue à 3,75 % en décembre 2025, avant d’être relevée en septembre 2026 (Federal Reserve).
Le risque : la variable que le rendement ne mesure pas
La gestion du risque constitue le véritable facteur différenciant entre une stratégie pérenne et une succession de prises de position opportunistes. Le rendement mesure ce qui s’est passé. Le risque mesure ce qui pourrait se passer, et la capacité du portefeuille à y survivre.
Le risque ne se réduit pas à la volatilité. Un portefeuille investi à 100 % en Treasuries à 10 ans a une volatilité faible, mais il a perdu près de 18 % en 2022 (Aswath Damodaran, NYU Stern). Un portefeuille investi à 100 % en fonds monétaires a une volatilité nulle, mais à rendement nominal nul il perd la moitié de son pouvoir d’achat en 35 ans avec 2 % d’inflation (règle des 70). Le risque pertinent est le risque de perte permanente de capital (drawdown non récupéré) et le risque de destruction de pouvoir d’achat (rendement réel négatif sur l’horizon). Le VIX ne mesure ni l’un ni l’autre : il mesure l’incertitude à 30 jours, pas le risque structurel.
Le régime actuel concentre des risques spécifiques que les modèles calibrés sur la décennie précédente ne capturent pas. Le risque de concentration (forte pondération des Magnificent Seven dans le S&P 500, S&P Global) implique qu’un choc sur une poignée de titres affecte l’ensemble de l’indice. Le risque de corrélation instable (actions et obligations qui baissent simultanément) invalide les modèles de diversification classiques. Le risque de liquidité (profondeur du carnet d’ordres E-mini S&P -50 % depuis 2019, JPMorgan) signifie que la liquidité est abondante en temps normal et disparaît précisément quand elle est nécessaire. Le sous-pilier Gérer le risque approfondit ces dimensions et développe les stratégies de couverture et de dimensionnement des positions.
Lire le cycle : ce que les indicateurs avancés disent du positionnement
Aucune stratégie n’est universelle : chaque régime macroéconomique favorise des classes d’actifs et des facteurs distincts. L’enjeu n’est pas de prédire les points d’inflexion du cycle avec précision (personne ne le fait de manière fiable), mais d’éviter les incohérences flagrantes entre le positionnement du portefeuille et le régime en vigueur.
Les signaux de cycle empiriquement les plus fiables sont documentés dans les piliers analytiques d’Eco3min. La courbe des taux (l’écart entre les rendements longs et courts) a précédé chaque récession américaine depuis 1950 avec un délai de 12 à 24 mois lorsqu’elle s’inverse (Federal Reserve de New York). Le ratio de révisions de bénéfices, quand il passe sous 0,50, a le plus souvent précédé une sous-performance des actions américaines dans les six mois (Citi Research). Les conditions financières (Goldman Sachs Financial Conditions Index) se sont assouplies d’octobre 2023 à fin 2024, « défaisant » une partie du resserrement de la Fed. Les Fed Funds restaient pourtant à leur pic de 5,25–5,50 % sur l’essentiel de cette fenêtre, avant les premières baisses de septembre 2024 (Federal Reserve) : une illustration de la divergence entre politique monétaire de jure et conditions de marché de facto. Les matières premières (le cuivre comme indicateur du cycle industriel, l’or comme indicateur du risque systémique) délivrent des signaux complémentaires aux indicateurs financiers. Le sous-pilier Lire le cycle développe cette grille de signaux et les mécanismes de rotation sectorielle qui en découlent.
Les biais comportementaux : l’ennemi intérieur
Les erreurs d’investissement les plus coûteuses résultent rarement d’un déficit d’information : elles résultent de biais cognitifs systématiques que la finance comportementale a documentés avec précision. L’investisseur moyen sous-performe le marché de 1,5 % par an (Dalbar QAIB, 2024), non par manque de compétence mais par incapacité à maintenir une discipline face aux émotions.
Trois biais sont structurellement destructeurs de valeur. Le biais de récence conduit à extrapoler le régime récent : les investisseurs qui ont calibré leur portefeuille sur 2009–2021 (corrélation négative, buy the dip systématique, tech growth dominant) ont subi les pertes les plus lourdes en 2022, précisément parce qu’ils avaient internalisé les propriétés d’un régime comme des constantes. Le FOMO (fear of missing out) conduit à surpondérer les actifs qui ont le plus monté récemment : en 2021, les flux vers les fonds tech/croissance ont atteint des records (ICI) au moment où les valorisations étaient les plus tendues. L’aversion à la perte conduit à vendre au pire moment : les retraits de fonds actions ont culminé en octobre 2022 (ICI), exactement au moment du point bas du S&P 500 (12 octobre 2022).
La réponse n’est pas l’absence d’émotion : c’est la mise en place de règles ex ante qui prévalent sur le jugement dans les moments de stress : rééquilibrage automatique, limites de concentration, critères de sortie prédéfinis, allocation stratégique revue à fréquence régulière (pas en réaction aux mouvements de marché). Le sous-pilier Les pièges de l’esprit décrypte ces mécanismes et propose des cadres de discipline.
L’allocation d’actifs n’est pas une optimisation de rendement, c’est une gestion de vulnérabilité face aux régimes macroéconomiques. Le régime 2009–2021 a produit un ensemble de propriétés (corrélation négative actions/obligations, volatilité supprimée, TINA, primes de risque comprimées) que la plupart des portefeuilles ont intériorisées comme des constantes. Elles ne l’étaient pas. Le régime qui émerge depuis 2022 se caractérise par des taux réels positifs qui changent le coût d’opportunité du capital, une corrélation instable qui rend la diversification conditionnelle, une dispersion qui restaure la valeur de la sélection, et des contraintes physiques qui ajoutent une dimension absente du régime précédent. Le diagnostic pertinent n’est pas « quoi acheter ? » mais « dans quel régime le portefeuille évolue-t-il, quelles sont les vulnérabilités propres à ce régime, et comment l’architecture du portefeuille absorbe-t-elle ces vulnérabilités ? ». Une stratégie solide ne cherche pas à battre le marché : elle structure le portefeuille pour traverser ce qu’il ne peut pas anticiper.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Choisir ses placements à la lumière du cycle macro
La performance d'un placement tient moins à ses qualités propres qu'à son interaction avec le régime macro :…
Gérer le risque de portefeuille : au-delà de la volatilité
Pour chaque drawdown subi, le gain nécessaire pour revenir à l’équilibre suit la formule |DD| / (1 −…
Les fondements de l’allocation d’actifs : construire un portefeuille cohérent
Corrélation glissante sur 24 mois entre les rendements totaux mensuels des actions américaines (S&P Composite, Robert J. Shiller)…