
Bases de données macro-financières & séries économiques historiques
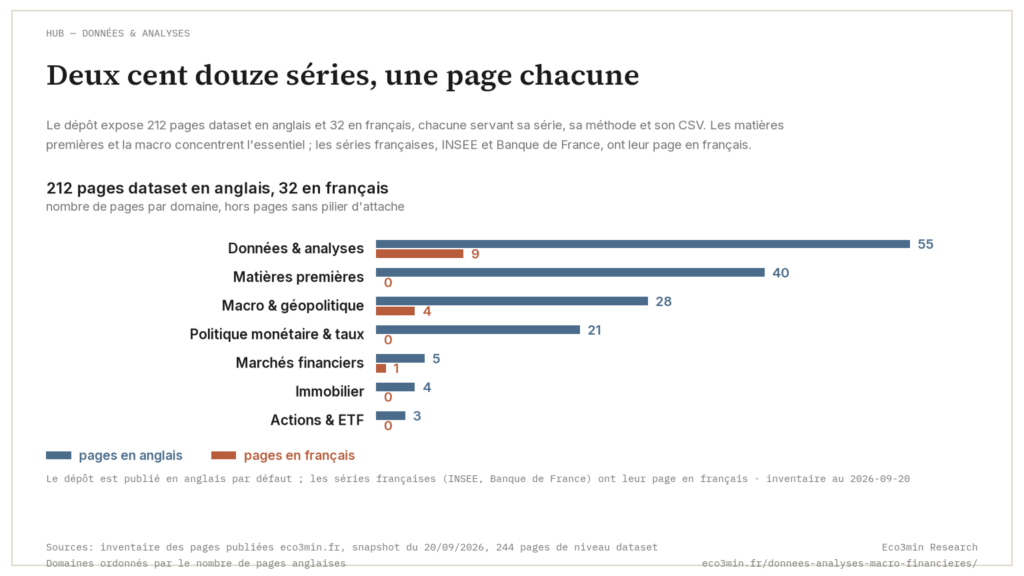
Téléchargez 87 jeux de données macroéconomiques propres (CSV & Excel), explorez 34 études de recherche originales et accédez à des graphiques interactifs construits à partir des données du FRED, du BLS, de la Banque mondiale et du BEA. Chaque jeu de données inclut des statistiques clés, des exemples de code Python/R, une analyse historique des régimes et un téléchargement gratuit. Apprenez à lire les indicateurs macro-financiers.
Mises à jour quotidiennes (Lun-Sam, 08h00 UTC). Textes et analyses d’Eco3min : CC BY 4.0. Les données, fichiers et graphiques restent soumis aux conditions de leur producteur, indiquées sur chaque page ; Eco3min n’accorde aucune licence sur des données de tiers. Pour les études topiques sur l’actualité macro, voir l’Observatoire macro.
⭐ À la une
L’Observatoire macro (études de conjoncture hebdomadaires), l’indicateur composite Eco3min, le guide complet sur l’inflation US, et les études de recherche les plus citées.
Observatoire macro Eco3min
Études macro-financières topiques publiées chaque mardi : analyses d’événements de marché récents, replacés dans leur contexte historique long. Chaque étude inclut un jeu de données téléchargeable, une méthodologie reproductible et un placement statistique vs distribution historique.
Score Eco3min de régime inflationniste US
Indicateur composite mensuel classifiant le régime inflationniste américain à partir de cinq dimensions : tendance IPC, dynamique core, anticipations de marché, pression salariale et signal monétaire. Mis à jour automatiquement chaque mois.
Inflation US : guide complet
Le cadre de référence Eco3min sur l’inflation : 110 ans de destruction du pouvoir d’achat, mécanismes de transmission, mesures (IPC vs PCE vs core), régimes historiques, et grille de lecture pour interpréter chaque publication mensuelle.
Le dollar US à l’aube des crises mondiales (1973–2023)
Position du dollar pondéré, des taux Fed Funds et des taux réels au point de départ de 18 crises mondiales majeures. Classification des régimes et jeu de données structuré.
Marchés actions
Indices de référence US, volatilité, valorisations long terme, et la relation non linéaire entre taux réels et multiples boursiers.
13 jeux de données · 4 études · Mises à jour hebdomadaires & mensuelles
Taux d’intérêt réels US vs Ratio CAPE (1963–présent)
La relation entre les taux réels et les valorisations boursières est non linéaire — un motif en forme de « tente » où les multiples les plus élevés apparaissent à des taux réels modérément positifs, et non au plus bas. 757 observations mensuelles, classification par régimes, analyse de l’Excess CAPE Yield.
Données utilisées : Rendements S&P 500 · Taux réels · IPC
L’Almanach du Contrarien : pourquoi acheter la peur a surperformé depuis 1990
Acheter le S&P 500 quand le VIX dépasse 30 a produit un rendement médian à 12 mois de +22 % depuis 1990, contre +8 % quand le VIX est sous 15. La volatilité n’est pas un risque — c’est la compensation du marché pour l’inconfort.
Données utilisées : Indice VIX · S&P 500
Tous les drawdowns du S&P 500 depuis 1950
Catalogue exhaustif de tous les épisodes pic-à-creux du S&P 500 depuis janvier 1950. Distribution des durées, profondeurs et temps de récupération à travers 75 ans de cycles — corrections, marchés baissiers et krachs sévères.
Données utilisées : S&P 500 · Rendements S&P 500
La tech chute-t-elle plus fort dans les marchés baissiers ? Tech américaine vs marché américain, 1971–2026
Sur les 6 marchés baissiers de la tech américaine entre 1971 et 2026, le secteur technologique a chuté plus fort que le marché américain dans 3 cas (1990, 2000–02, 2021–22) et à peu près autant dans les 3 autres. Ratio moyen : 1,22× (1,46× dans les trois cas où la tech a chuté plus fort). Le lien avec les taux réels reste faible avant comme après 1995. Rendements totaux, données Kenneth R. French.
Données utilisées : Kenneth R. French Data Library (rendements de la tech et du marché américains) · Taux réels 10Y
Rendements historiques du S&P 500 (1990–2026)
Rendements totaux annuels incluant dividendes, IPC et rendements réels — 36 ans couvrant chaque cycle majeur du marché.
S&P 500 : prix quotidien (1950–2026)
Cours de clôture quotidien de l’indice de référence le plus suivi. Plus de 18 000 observations couvrant sept décennies.
Nasdaq Composite : quotidien (1971–2026)
L’indice de référence de la technologie et de la croissance. Plus de 13 000 observations incluant la bulle dot-com, la GFC et l’ère de l’IA.
Indice de volatilité VIX : quotidien (1990–2026)
L’indice de la peur : volatilité implicite à 30 jours du S&P 500. Plus de 9 000 observations incluant les pics GFC et COVID au-delà de 80.
Ratio CAPE du S&P 500 (1881–2026)
Le ratio cours/bénéfices ajusté cycliquement de Shiller : l’ancre de valorisation à long terme pour comparer les multiples actuels aux extrêmes historiques.
Excess CAPE Yield (1881–2026)
Le rendement des bénéfices impliqué par le CAPE moins le rendement réel du Trésor à 10 ans — mesure synthétique de l’attractivité des valorisations face au sans risque.
Ratio P/E du S&P 500 (1871–2026)
Le ratio de valorisation classique cours/bénéfices pour le S&P 500, construit à partir de l’historique long terme de l’indice et des profits.
Rendement des bénéfices S&P 500 (1871–2026)
Les bénéfices en pourcentage du prix : l’inverse du P/E, souvent utilisé pour la prime de risque actions et les comparaisons inter-actifs.
Rendement du dividende S&P 500 (1871–2026)
Mesure de revenu à long terme utile pour la valorisation et l’analyse du rendement total.
Prime de risque actions US (1871–2026)
Le rendement supplémentaire offert par les actions sur les obligations — calculé comme l’earnings yield du S&P 500 moins le taux du Trésor à 10 ans.
CapEx Big Tech en % du chiffre d’affaires (2015–2026)
Quelle part de leurs revenus les géants technologiques réinvestissent-ils dans les infrastructures ? Ratio trimestriel CapEx/CA pour AAPL, MSFT, GOOGL, AMZN, META, NVDA — via SEC EDGAR.
Taux d’intérêt & courbe des taux
Rendements du Trésor sur toute la courbe, taux directeur de la Fed, taux hypothécaires, spreads et taux réels, avec les signaux de récession ancrés dans la structure à terme.
15 jeux de données · 8 études · Mises à jour hebdomadaires & mensuelles
Prime de risque actions : 2 ans ou 10 ans
L’écart entre la prime de risque actions à 2 ans et celle à 10 ans vaut exactement le spread 2s10s — la maturité retenue inverse donc le signe de la prime sur 68 mois depuis 1976.
La taxe cachée sur la sécurité : comment les actifs « sans risque » ont détruit plus de richesse que la plupart des krachs
Sur de longues périodes, rester en cash a produit des rendements réels négatifs plus profonds que les marchés baissiers majeurs en raison de l’inflation.
Historique d’inversion de la courbe des taux (Spread 2s10s)
Historique complet des inversions 10Y–2Y depuis 1976. Chaque inversion a précédé une récession avec un délai de 6 à 24 mois. Datation NBER, propriétés statistiques.
Histoire des taux d’intérêt réels US (1962–présent)
770 observations mensuelles : de +9,4 % (Volcker) à −6,4 % (choc 2022). Cinq classifications de régimes monétaires.
Le bilan de la Fed : 70 ans de décisions de taux
Depuis 1954, la Fed a systématiquement commencé à relever ses taux trop tard (retard médian de 8 mois) et à les baisser trop tard. Audit quantitatif de chaque cycle.
La période 2020–2023 a produit une chute de 53 % des prix des bons du Trésor à longue duration — le pire krach obligataire de l’histoire US.
Le Treasury 2 ans anticipe les pivots Fed (1976–2026)
Le rendement Treasury 2 ans atteint son pic en médiane plusieurs mois avant chaque cycle de baisse de la Fed depuis 1976. Réplication complète sur 50 ans avec analyse des délais et des faux signaux.
Rétro-ingénierie du modèle de probabilité de récession de la NY Fed
Reconstruction du modèle probit de la NY Fed sur 35 ans de données Treasury quotidiennes (1990–2024). Comparaison des signaux 10Y–3M et 10Y–2Y, cas faux positif 1998, inversion non résolue 2022–2024 et rendements forward du S&P 500 par régime de courbe.
Taux du Trésor US à 10 ans (DGS10)
Le taux de référence mondial : plus de 16 000 observations quotidiennes depuis 1962. Repère pour les hypothèques, les obligations corporate et les dettes souveraines.
Taux du Trésor US à 2 ans (DGS2)
L’indicateur en temps réel du marché pour la politique attendue de la Fed sur 24 mois. Évolue presque à l’unisson des attentes Fed Funds.
Bon du Trésor US à 3 mois (DTB3)
Le taux sans risque : l’ancre de la courbe et référence pour les instruments monétaires. Plus de 18 000 observations depuis 1954.
Taux du Trésor US à 30 ans (DGS30)
La référence pour la dette gouvernementale à long terme — utilisée pour tarifer les retraites, les réserves d’assurance et les infrastructures.
Taux des Fed Funds (1954–2026)
L’outil de politique principal de la Fed : taux interbancaire au jour le jour qui se propage dans tout le système financier.
Spread 10Y–2Y (T10Y2Y)
L’indicateur de récession le plus suivi : chaque inversion depuis 1976 a précédé une récession US avec 6 à 24 mois d’avance.
Spread 10Y–3M (T10Y3M)
La mesure de probabilité de récession préférée de la Fed de NY. Certaines recherches montrent une précision prédictive supérieure au 10Y–2Y.
Prime de terme US (Trésor 10 ans)
La compensation exigée par les investisseurs pour détenir des obligations à long terme plutôt que de rouler des bons courts.
Taux hypothécaire à 30 ans (1971–2026)
Le prix du crédit immobilier : le taux le plus crucial pour le marché résidentiel US de plus de 12 000 milliards de dollars.
Taux réel du Trésor à 10 ans (DGS10 – IPC)
Composite : le coût réel de l’emprunt à long terme après inflation. Taux négatifs = les prêteurs paient les emprunteurs.
Taux réel du Trésor à 2 ans (DGS2 – IPC)
Partie courte de la courbe des taux réels : la mesure directe pour l’orientation réelle de la Fed.
Taux réel des Fed Funds (1954–2026)
Le taux directeur au jour le jour moins l’inflation — la mesure directe pour savoir si la Fed durcit ou assouplit réellement sa politique.
Taux réel obligations corporate : Moody’s BAA (1953–2026)
Le coût réel de l’emprunt à long terme pour les entreprises — à la frontière IG/HY où se concentre le risque d’ange déchu.
Spread hypothécaire : 30Y vs Trésor 10Y (1971–2026)
La prime de crédit et de liquidité dans le logement. S’est élargie à 300+ bps en 2022-2023 lors du retrait Fed du marché des MBS.
Pente de la courbe : 10Y Treasury vs Fed Funds (1954–2026)
L’écart total entre taux de politique et taux de marché. Les inversions signalent que le marché attend des baisses Fed. Historique plus long que le T10Y2Y.
Inflation & prix
Prix à la consommation, prix à la production, mesures préférées de la Fed, salaires réels et anticipations d’inflation implicites du marché. Voir aussi le guide complet sur l’inflation US et le Score Eco3min de régime inflationniste.
9 jeux de données · 5 études · Mises à jour mensuelles
L’inflation US n’est pas linéaire : 110 ans de destruction du pouvoir d’achat
Le dollar américain a perdu 97 % de son pouvoir d’achat depuis 1914. Mais cette destruction n’a pas été graduelle — cinq poussées inflationnistes représentent plus de 80 % de la perte cumulative.
Structure à terme des breakevens d’inflation US
Analyse de la structure à terme des breakevens d’inflation (5Y, 10Y, 5Y5Y forward). Détecter quand les marchés anticipent une inflation transitoire vs persistante, et la rupture d’ancrage des anticipations.
Écart PCE vs CPI : pourquoi la Fed préfère le PCE (1960–2026)
Le core PCE est systématiquement 30 à 50 pb sous le core CPI depuis 1960. Décomposition des sources de divergence (poids, formule, périmètre) et implications pour le ciblage 2 % de la Fed.
Les chocs WTI amplifient l’inflation existante (ils ne la créent pas)
Les chocs pétroliers WTI propagent une inflation déjà élevée plutôt que de la créer ex nihilo. Analyse de transmission sur les chocs majeurs depuis 1973, test du canal direct (énergie CPI) vs canal d’anticipations.
Core CPI vs CPI global : trois épisodes de divergence soutenue (1957–2026)
Trois épisodes depuis 1957 ont vu l’écart CPI global–core dépasser 2 pp. Seul le cas 1974 a entièrement transmis au core (+7,1 pp sur 24 mois, pic 11,9 % en févr. 1975). 830 observations mensuelles avec test de seuil.
Historique de l’inflation IPC US (CPIAUCSL)
La série fondamentale de l’inflation : indice CPI-U et taux annuel (YoY) depuis 1914. La référence pour ajuster n’importe quel actif financier de l’inflation.
Inflation IPC sous-jacente (hors alimentation & énergie)
Exclut l’alimentation et l’énergie volatiles pour révéler la tendance de fond — la mesure que la Fed surveille de très près.
Inflation PCE (1959–2026)
La mesure officielle de l’objectif de 2 % de la Fed — plus large que l’IPC, avec des poids de consommation mis à jour dynamiquement.
Inflation PCE sous-jacente (1959–2026)
La jauge d’inflation préférée de la Fed : la métrique derrière chaque décision FOMC depuis 2012. Généralement 30-50 bps plus bas que l’IPC sous-jacent.
Inflation PCE moyenne tronquée : Dallas Fed (1978–2026)
Mesure d’inflation sous-jacente alternative de la Fed de Dallas. Plutôt que retirer mécaniquement l’alimentation et l’énergie, elle exclut chaque mois les composantes aux variations de prix les plus extrêmes (queues). Souvent plus stable que le core PCE aux points de retournement.
Inflation point mort à 5 ans (T5YIE)
Inflation IPC attendue par le marché sur 5 ans, dérivée de l’écart entre les bons du Trésor nominaux et les TIPS.
Inflation point mort à 10 ans (T10YIE)
Anticipations d’inflation du marché à long terme : critique pour évaluer si les attentes restent « ancrées » autour de 2 %.
Indice des prix à la production US : PPI (1913–2026)
Prix au niveau des producteurs/grossistes : le PPI précède l’IPC de 1 à 3 mois. L’indicateur avancé qui capture les pressions de la chaîne d’approvisionnement.
Croissance des salaires réels US (1964–2026)
Gains horaires moyens nominaux moins l’inflation IPC : le test ultime pour savoir si l’expansion économique profite aux travailleurs.
Croissance de l’Employment Cost Index US (2002–2026)
La mesure de référence du coût du travail au BLS, à composition constante — pic à 5,1 % en 2022 en glissement annuel.
Croissance des coûts salariaux unitaires US (1948–2026)
Coût du travail par unité produite, en glissement annuel — salaires moins productivité, la boucle prix-salaires en une série.
Marché du travail & emploi
Le double mandat de la Fed en données : chômage, créations d’emplois et indicateurs avancés à haute fréquence.
4 jeux de données · 3 études · Mises à jour hebdomadaires & mensuelles
L’écart productivité-salaires aux États-Unis sous quatre conventions
La productivité américaine a devancé la rémunération de 2,55x (ou de 1,18x) depuis 1964, sur les mêmes données BLS. Tout l’écart tient à la mesure de paie et au déflateur retenus. CSV trimestriel.
Le chiffre le plus révisé de la finance : comment les révisions des NFP trompent les marchés aux points de retournement
Aux points de retournement du cycle, les révisions des emplois non agricoles (NFP) ont moyenné −68 000 par mois autour du début des récessions — la publication initiale surestime systématiquement la création d’emplois précisément quand le pays entre en crise.
Données utilisées : NFP · Chômage · Inscriptions
Les inscriptions hebdomadaires au chômage comme signal de récession
Test sur 60 ans des seuils d’inscriptions hebdomadaires qui précèdent les récessions US. Détection en temps réel avec 5 jours de retard seulement, et analyse des faux signaux post-pandémie.
Données utilisées : Initial Claims (ICSA) · Chômage
Taux de chômage US (1948–2026)
La moitié du double mandat de la Fed : l’indicateur du marché du travail le plus surveillé, avec plus de 900 observations mensuelles.
Inscriptions hebdomadaires au chômage (1967–2026)
L’indicateur d’emploi à la plus haute fréquence : publié chaque semaine avec 5 jours de retard. Le premier signal d’une dégradation.
Emplois non agricoles : NFP (1939–2026)
La publication économique la plus influente au monde : niveau total de l’emploi US avec plus de 1 000 observations mensuelles depuis 1939.
Indicateur de récession Sahm Rule (1959–2026)
Indicateur de récession en temps réel : déclenché lorsque la moyenne mobile sur 3 mois du chômage augmente de 0,50 point ou plus par rapport à son plus bas des 12 derniers mois.
Offres d’emploi US : JOLTS (2000–2026)
Postes ouverts non agricoles : de 2,2 M au creux de 2009 au pic de 12,3 M de mars 2022.
Taux de démissions US : JOLTS (2000–2026)
Démissions volontaires en part de l’emploi : le baromètre de confiance du marché du travail.
Embauches US : JOLTS (2000–2026)
Embauches mensuelles totales : le versant réalisé de la demande de travail, 5 à 6 millions de recrutements par mois.
Licenciements US : JOLTS (2000–2026)
Séparations involontaires : maintenues près de leurs plus bas historiques pendant tout le refroidissement post-2022.
Courbe de Beveridge : offres par chômeur (2000–2026)
Postes ouverts par chômeur (ratio V/U) : 0,15 en 2009, 2,04 en 2022, composantes incluses pour tracer la courbe.
Inscriptions continues au chômage US (1967–2026)
Chômage indemnisé, hebdomadaire : la vitesse à laquelle les licenciés retrouvent un emploi.
Taux de chômage U-6 US (1994–2026)
La mesure officielle la plus large du sous-emploi : chômeurs, travailleurs marginalement attachés et temps partiel subi.
Taux d’activité US (1948–2026)
Part des adultes en emploi ou en recherche : 58 % dans les années 1950, pic à 67,3 % en 2000, décrue démographique depuis.
Ratio emploi-population US (1948–2026)
Part de la population adulte en emploi : le résumé du marché du travail sans débat de définition.
Économie réelle & activité
PIB, production industrielle, enquêtes manufacturières et confiance des consommateurs — les données dures et souples qui définissent le cycle économique.
8 jeux de données · 1 étude · Mises à jour mensuelles & trimestrielles
Cinq règles de détection de récession testées (1959–2026)
Test sur 65 ans des cinq règles de détection de récession en temps réel les plus citées : Sahm Rule, courbe des taux, claims, NFP, et leading indicators. Précision, délai et faux positifs documentés.
Données utilisées : Sahm Rule · Courbe 2s10s · Claims · NFP
Taux de croissance du PIB US (1947–2026)
La mesure phare de l’expansion et de la contraction économique. Deux trimestres négatifs consécutifs = définition courante (mais non officielle) d’une récession.
Niveau du PIB réel US (1947–2026)
Produit intérieur brut réel des États-Unis en dollars enchaînés de 2017 — la mesure définitive de la production économique ajustée de l’inflation.
Indice de production industrielle US (1919–2026)
L’indice de la Fed pour le secteur manufacturier, minier et énergétique — plus de 100 ans de données mensuelles. La plus longue mesure continue de l’activité réelle.
Indice d’activité nationale : Chicago Fed CFNAI (1967–2026)
Indice composite de 85 indicateurs mensuels résumant l’activité économique US en un seul chiffre. Zéro = croissance tendancielle ; la moyenne mobile 3 mois (CFNAI-MA3) sous −0,70 a historiquement coïncidé avec les entrées en récession.
Confiance des consommateurs : U. du Michigan (1952–2026)
La plus ancienne enquête de confiance aux US. Point bas record de 50 en 2022 — plus bas que lors de la GFC et du COVID. Signal psychologique avancé.
Taux d’épargne personnelle US (1959–2026)
Épargne personnelle en pourcentage du revenu personnel disponible : la part des revenus après impôts que les ménages ne dépensent pas.
Dette fédérale US rapportée au PIB (1966–2026)
Dette brute du gouvernement fédéral US en pourcentage du PIB — la mesure la plus large du levier souverain.
Dette publique totale US (1966–2026)
Encours total de la dette fédérale : de 316 Md$ à 39 000 Md$, la mesure brute derrière chaque bras de fer sur le plafond de la dette.
Paiements d’intérêts fédéraux US (1947–2026)
Charge d’intérêts fédérale en rythme annualisé : doublée de 534 Md$ à plus de 1 200 Md$ entre 2021 et 2025.
Intérêts fédéraux US rapportés au PIB (1947–2026)
Le service de la dette rapporté à l’économie : 3,8 % aujourd’hui contre le pic de 5,0 % en 1991.
Croissance de la productivité du travail US (1948–2026)
Production par heure travaillée hors agriculture, en glissement annuel — la variable qui décide de la part inflationniste des hausses de salaires.
Liquidité & politique monétaire
Bilan de la Fed, masse monétaire, réserves bancaires, TGA, reverse repo — la plomberie du système financier. Inclut l’indice de liquidité nette et la classification « assouplissement furtif ».
9 jeux de données · 6 études · Mises à jour hebdomadaires & mensuelles
Où se situe le ratio M2/PIB américain dans sa propre histoire depuis 1959
M2 pèse 71,2 % du PIB annuel américain au 2e trimestre 2026 — 21,9 % sous son sommet de 2020, et au-dessus de chaque trimestre de 1959 à 2007. 270 observations trimestrielles, chacune classée.
L’illusion de la liquidité : pourquoi le bilan de la Fed n’est pas la liquidité du marché
La Fed a détruit 2 140 Md$ via le QT. L’ON RRP a réinjecté 2 370 Md$. La liquidité nette a à peine bougé. Un jeu de données sur 1 212 semaines décomposant la liquidité en trois composantes.
La Grande Compensation : comment l’ON RRP a neutralisé le plus grand QT de l’histoire
La Fed a détruit 1 500 Md$ via le QT, pourtant les actifs risqués ont grimpé. Le secret réside dans le drainage de la facilité ON RRP agissant comme un assouplissement quantitatif synthétique.
Plafond de la dette : comment le drainage du TGA agit comme une injection de liquidité
Pourquoi le manque de liquidités du gouvernement américain est paradoxalement haussier pour les actifs risqués. Mécanique du TGA et impact sur la liquidité cartographiés sur les cycles de marché.
M2 et inflation US : test du régime monétariste (Friedman)
La relation M2 → inflation avec 12–18 mois d’avance a tenu jusqu’à ~1990 puis s’est rompue. Test formel du régime monétariste de Friedman avec rupture structurelle documentée et résurgence post-2020.
Bilan de la Fed : historique opérationnel détaillé (2002–2026)
Décomposition opérationnelle du bilan Fed sur 24 ans : Treasuries, MBS, repo, swap lines, BTFP. Distinguer QE/QT structurels et facilités d’urgence pour comprendre l’impact réel sur la liquidité.
Bilan de la Fed (WALCL)
Actifs totaux de la Fed : de 900 Md$ avant la GFC à 9 000 Md$ en 2022. Le traqueur de QE/QT qui définit le régime de liquidité.
Masse monétaire M2 (1959–2026)
Masse monétaire large : cash, dépôts, comptes monétaires. La croissance de M2 précède historiquement l’inflation de 12 à 18 mois.
Taux de croissance de M2 : YoY (1960–2026)
Le rythme de création monétaire. +27 % en fév 2021 → 9 % d’IPC en juin 2022. Première contraction soutenue (−4,7 %) depuis les années 1930 → désinflation 2023.
Ratio M2 / PIB (1959–2026)
Le « ratio de monétisation » : l’argent circulant par rapport à la production réelle. A bondi de ~70 % à ~90 % en 2020-2021, le plus grand saut depuis la Seconde Guerre mondiale.
Ratio Bilan Fed / PIB (2003–2026)
L’empreinte de la Fed par rapport à l’économie : de ~6 % pré-2008 à ~36 % au pic de 2022. Contextualise les cycles QE/QT par la taille de l’économie.
Treasury General Account (TGA)
Le compte chèque du gouvernement US à la Fed. Une hausse du TGA draine la liquidité bancaire ; une baisse l’injecte.
Overnight Reverse Repo (ON RRP)
Facilité de parking de l’excès de liquidité : a plafonné à 2 500 Md$ en 2022. Une baisse de son usage signifie que les fonds rentrent sur le marché.
Réserves des banques US auprès de la Fed (2001–2026)
La fondation du système monétaire. De 45 Md$ pré-2008 à 4 200 Md$ en 2022. Détermine la limite pratique du QT avant que la rareté des réserves ne déclenche un stress.
Indice de liquidité nette (WALCL – TGA – RRP)
Composite : la mesure effective de la liquidité du système financier suivie par Darius Dale, Andy Constan et Raoul Pal. Calculé par Eco3min à partir de trois séries FRED distinctes.
Crédit & conditions financières
Spreads obligataires corporate, normes de prêt, ratios de levier, indicateurs de risque de récession et indice NFCI composite de la Fed de Chicago.
7 jeux de données · 3 études · Mises à jour hebdomadaires & trimestrielles
Le crédit casse en premier : le signal qui a précédé chaque baisse du marché actions depuis 1997
Dans les 8 dislocations majeures du marché actions depuis 1997, les spreads de crédit High Yield ont commencé à s’élargir avant que le S&P 500 n’atteigne son pic — délai médian : 7 mois. 1 525 observations hebdomadaires.
Règle 0,5 sur le NFCI : audit du seuil de stress financier
Le seuil 0,5 du NFCI est-il fiable comme indicateur de stress financier systémique ? Audit comparatif NFCI vs VIX sur 50 ans d’épisodes de stress, avec test de faux positifs et délais aux récessions.
La BBB-ification de Corporate America (1996–2026)
Les obligations notées BBB sont passées de 27 % à ~50 % du marché IG corporate américain en 30 ans. Test de la thèse du BBB cliff sur le choc COVID 2020 et analyse des rendements à terme du S&P 500 par régime de concentration. 351 observations.
Données utilisées : BBB OAS · S&P 500 (Robert J. Shiller, moyennes mensuelles)
Spread de crédit US High Yield (BAMLH0A0HYM2)
Évaluation en temps réel du risque de défaut corporate. Les pics au-dessus de 800 bps ont historiquement coïncidé avec des récessions.
Spread Investment Grade BBB (BAMLC0A4CBBB)
La frontière IG/HY : le palier BBB est le plus surveillé car un déclassement en BB déclenche des ventes forcées massives.
Indice des conditions financières : NFCI (1971–2026)
Composite de 105 indicateurs de la Fed de Chicago — la mesure la plus exhaustive des conditions financières US. Négatif = lâche, positif = tendu.
Normes de prêt bancaire US : SLOOS (1990–2026)
Pourcentage net de banques durcissant leurs normes pour les prêts C&I. Un durcissement > +30 % a précédé chaque récession US depuis 1990.
Divergence Spread de Crédit vs VIX (1997–2026)
Test de cohérence du risque inter-actifs. Quand les spreads HY et le VIX divergent, l’un des marchés se trompe sur le risque — cela finit par une correction.
Dette des entreprises US rapportée au PIB (1950–2026)
Levier financier des entreprises non financières par rapport à la production. La tendance haussière depuis les années 80 reflète la financiarisation de l’économie.
Dette des ménages US rapportée au PIB (1950–2026)
Levier des consommateurs : a culminé près de 98 % du PIB début 2008, avant la crise des subprimes, et revient vers 66 %. La variable lente derrière les cycles immobiliers.
Taux de défaut cartes de crédit US (1991–2026)
Encours de cartes en retard de 30 jours et plus dans les banques commerciales — du pic de 6,8 % en 2009 au plancher de 1,5 % de 2021.
Taux de défaut crédits conso US (1987–2026)
Ensemble du crédit à la consommation des banques commerciales — la jauge bancaire la plus large du stress de remboursement des ménages.
Immobilier & logement
Prix de l’immobilier réels et taux hypothécaires : le cycle du crédit tel qu’il est vécu par les ménages américains. Le test ultime du mécanisme de transmission monétaire.
2 jeux de données · 1 étude · Mises à jour mensuelles
Ce ne sont pas les prix : c’est le taux : abordabilité immobilière = Trésor 10 ans
La véritable contrainte sur l’abordabilité du logement n’est pas le prix nominal des maisons, mais le coût du crédit. Une analyse approfondie de la manière dont le rendement du Trésor à 10 ans dicte la dynamique immobilière réelle.
Données utilisées : Prix immobilier réel · Taux hypothécaire réel
Indice des prix immobiliers réels US (1987–2026)
Indice National Case-Shiller dégonflé par l’IPC : la mesure réelle pour savoir si l’immobilier s’apprécie véritablement ou suit simplement l’inflation.
Taux hypothécaire réel US (1971–2026)
Taux fixe à 30 ans moins l’inflation IPC : le coût réel du crédit immobilier. Négatif en 2021-2022, fortement positif en 2023-2024.
Taux de défaut hypothécaire US (1991–2026)
Prêts immobiliers résidentiels en retard de paiement : 11,5 % au pic de 2010, près des plus bas historiques à l’ère du lock-in.
Mises en chantier US (1959–2026)
Logements neufs mis en chantier, rythme annualisé : la série d’activité réelle la plus sensible aux taux de la macro US.
Permis de construire US (1960–2026)
Logements autorisés : l’amont du pipeline de construction et une composante du Leading Economic Index.
Ventes de logements neufs US (1963–2026)
Maisons individuelles neuves vendues à la signature : la jauge de demande immobilière la plus précoce.
Matières premières, métaux & crypto
Énergie (nominal et réel), métaux industriels et précieux, indice dollar pondéré, actifs monétaires alternatifs (or, argent, Bitcoin, Ethereum), et le rôle du dollar lors des crises mondiales.
14 jeux de données · 3 études · Mises à jour hebdomadaires & mensuelles
Le dollar US à l’aube des crises mondiales (1973–2023)
Position du dollar pondéré, des taux Fed Funds et des taux réels au point de départ de 18 crises mondiales majeures. Classification des régimes et jeu de données structuré.
Données : Dollar Index · Fed Funds · Taux réels
L’Indice du fardeau pétrolier : pourquoi 4 % du PIB est le seuil de rupture (1970–2026)
Chaque récession majeure depuis 1970 a été précédée d’une envolée des dépenses pétrolières nominales dépassant 4 % du PIB US. Analyse des chocs de 1973, 1979, 2008 et 2022.
Le spread WTI–Brent (1987–2026) : c’était toujours l’Oklahoma, pas le Moyen-Orient
En 39 ans de données WTI–Brent, le spread n’a jamais dépassé 13 $ hors d’une fenêtre unique de 60 mois (2011–2015) — quand le brut de shale US s’est retrouvé piégé à Cushing. C’était de la logistique, pas de la géopolitique.
Indice Dollar US : DTWEXBGS (2006–2026)
L’indice Broad Dollar de la Fed : 26 devises incluant les pays émergents. Plus représentatif que le DXY.
Prix du pétrole brut WTI (1986–2026)
Le benchmark énergétique US : à la fois cause et conséquence des cycles macro. Plus de 10 000 observations quotidiennes.
Prix du pétrole brut Brent (1987–2026)
Le benchmark énergétique mondial : prix de référence pour ~2/3 du brut échangé dans le monde.
Prix réel du pétrole : WTI ajusté IPC (1986–2026)
WTI déflaté par l’IPC : le véritable fardeau économique de l’énergie. Le choc pétrolier de 1980 était plus extrême en termes réels que le pic nominal de 2008.
Prix du gaz naturel : Henry Hub (1997–2026)
Prix spot du gaz naturel Henry Hub en USD par million de BTU — référence US pour l’électricité et le chauffage.
Historique du prix du cuivre (1992–2026)
« Dr. Copper » — le métal industriel qui diagnostique la santé économique mondiale. Corrélation forte avec la croissance du PIB mondial.
Historique du prix de l’or (1968–2026)
Prix nominal de l’or en USD : le métal monétaire classique et la référence mondiale de réserve de valeur.
Prix réel de l’or (ajusté IPC)
Or déflaté par l’IPC : la véritable valeur du pouvoir d’achat du métal jaune à travers les régimes d’inflation.
Historique du prix de l’argent (1968–2026)
Prix spot de l’argent en USD : le métal hybride à l’intersection de la demande monétaire et industrielle.
Ratio Or/Pétrole
Valorisation relative du métal monétaire par rapport à l’énergie — un indicateur de régime inter-matières premières.
Ratio Cuivre/Or
Métal industriel contre métal monétaire : un baromètre utile pour les attentes de croissance et l’appétit pour le risque cyclique.
Historique du prix du Bitcoin (2014–2026)
Prix Bitcoin en USD depuis ses débuts. La principale crypto-monnaie comme actif macro émergent — corrélations changeantes avec liquidité, taux réels et risk-on.
Historique du prix de l’Ethereum (2016–2026)
Prix Ethereum en USD depuis le lancement. Le second actif crypto majeur, utile pour les comparaisons inter-crypto et l’analyse de la prime de risque digital.
Index de recherche : 34 études macro-financières evergreen
Recherches analytiques originales combinant plusieurs jeux de données, des classifications de régimes propriétaires et des données téléchargeables. Chaque étude fournit un cadre indisponible via les sources institutionnelles classiques. Pour les études topiques sur l’actualité macro, consultez l’Observatoire macro.
L’illusion de la liquidité : Indice de liquidité nette (2003–présent)
La Fed a retiré 2 140 Md$ via le QT. L’ON RRP a restitué 2 370 Md$. La liquidité nette a à peine bougé. 1 212 observations hebdomadaires avec classification du régime d' »assouplissement furtif ».
La Grande Compensation : ON RRP vs QT
La Fed a détruit 1 500 Md$ via le QT. Pourtant les actifs risqués ont grimpé. Le drainage de la facilité ON RRP a agi comme un assouplissement quantitatif synthétique.
Plafond de la dette : drainage du TGA = injection de liquidité
Pourquoi le manque de liquidités du gouvernement américain est paradoxalement haussier pour les actifs risqués, et pourquoi les résolutions du plafond de la dette déclenchent des retraits.
Bilan de la Fed : historique opérationnel détaillé (2002–2026)
Décomposition opérationnelle du bilan Fed sur 24 ans : Treasuries, MBS, repo, swap lines, BTFP. Distinguer QE/QT structurels et facilités d’urgence.
M2 et inflation US : test du régime monétariste (Friedman)
La relation M2 → inflation avec 12–18 mois d’avance a tenu jusqu’à ~1990 puis s’est rompue. Test formel du régime monétariste avec rupture structurelle documentée.
Taux d’intérêt réels US vs Ratio CAPE (1963–présent)
La relation en forme de « tente » entre les taux réels et les valorisations boursières. 757 observations, Excess CAPE Yield et classification par régimes.
L’Almanach du Contrarien : pourquoi acheter la peur surperforme depuis 1990
Acheter le S&P 500 quand le VIX dépasse 30 a généré un rendement médian de +22 % sur 12 mois, soit près de 3 fois le rendement d’un achat en période calme.
Tous les drawdowns du S&P 500 depuis 1950
Catalogue exhaustif de tous les épisodes pic-à-creux du S&P 500 depuis 1950. Distribution des durées, profondeurs et temps de récupération à travers 75 ans de cycles.
La tech chute-t-elle plus fort dans les marchés baissiers ? Tech américaine vs marché américain, 1971–2026
Ratio moyen tech/marché dans les marchés baissiers de la tech : 1,22× (1,46× dans les trois cas où la tech a chuté plus fort). Lien avec les taux réels faible avant comme après 1995.
Historique d’inversion de la courbe des taux (Spread 2s10s)
Historique complet des inversions 10Y–2Y depuis 1976. Datation NBER, analyse des délais et propriétés statistiques.
Histoire des taux d’intérêt réels US (1962–présent)
770 observations mensuelles : de +9,4 % à −6,4 %. Cinq classifications de régimes monétaires, code reproductible et graphiques intégrables.
Le bilan de la Fed : 70 ans de décisions de taux (1954–présent)
La Fed a systématiquement relevé ses taux trop tard et les a baissés trop tard. Retard médian : 8 mois après que l’inflation a franchi la cible.
Entre 2020 et 2023, les obligations du Trésor à longue duration ont subi une chute de 53 %, dépassant la plupart des krachs boursiers.
La taxe cachée sur la sécurité : « sans risque » a détruit plus que la plupart des krachs
Sur de longues périodes, rester en cash a produit des rendements réels négatifs plus profonds que les marchés baissiers majeurs en raison de l’inflation.
Le Treasury 2 ans anticipe les pivots Fed (1976–2026)
Le rendement Treasury 2 ans atteint son pic plusieurs mois avant chaque cycle de baisse Fed depuis 1976. Réplication 50 ans avec analyse des délais.
Rétro-ingénierie du modèle de probabilité de récession de la NY Fed
Reconstruction du modèle probit NY Fed sur 35 ans de Treasury quotidien. 10Y–3M vs 10Y–2Y, faux positif 1998, inversion 2022–2024.
L’inflation US n’est pas linéaire : 110 ans de destruction du pouvoir d’achat
Le dollar a perdu 97 % de son pouvoir d’achat depuis 1914. Cinq poussées inflationnistes représentent plus de 80 % de la perte cumulative.
Structure à terme des breakevens d’inflation US
Analyse de la structure à terme des breakevens (5Y, 10Y, 5Y5Y forward) pour détecter inflation transitoire vs persistante et rupture d’ancrage.
Écart PCE vs CPI : pourquoi la Fed préfère le PCE (1960–2026)
Core PCE systématiquement 30–50 pb sous core CPI depuis 1960. Décomposition des sources de divergence (poids, formule, périmètre).
Les chocs WTI amplifient l’inflation existante (ils ne la créent pas)
Les chocs WTI propagent une inflation déjà élevée plutôt que de la créer ex nihilo. Test du canal direct vs canal d’anticipations.
Core CPI vs CPI global : trois épisodes de divergence soutenue (1957–2026)
Trois épisodes avec écart > 2 pp depuis 1957. Seul 1974 a entièrement transmis au core (+7,1 pp sur 24 mois, pic 11,9 %).
Le chiffre le plus révisé de la finance : révisions NFP aux points de retournement
Aux points de retournement du cycle, les révisions NFP ont moyenné −68 000 par mois — la publication initiale surestime systématiquement la création d’emplois.
Les inscriptions hebdomadaires au chômage comme signal de récession
Test sur 60 ans des seuils d’inscriptions hebdomadaires qui précèdent les récessions US. Détection en temps réel avec 5 jours de retard.
Cinq règles de détection de récession testées (1959–2026)
Test sur 65 ans des cinq règles les plus citées : Sahm Rule, courbe des taux, claims, NFP, leading indicators. Précision, délai, faux positifs.
Le crédit casse en premier : Spreads HY comme indicateur avancé (1997–présent)
8 épisodes sur 8 : les spreads HY ont commencé à s’élargir avant que le S&P 500 n’atteigne son sommet. Avance médiane : 7 mois.
Règle 0,5 sur le NFCI : audit du seuil de stress financier
Le seuil 0,5 du NFCI est-il fiable comme indicateur de stress ? Audit comparatif NFCI vs VIX sur 50 ans, faux positifs et délais aux récessions.
La BBB-ification de Corporate America (1996–2026)
Obligations BBB passées de 27 % à ~50 % du marché IG en 30 ans. Test du BBB cliff sur COVID 2020. 351 observations mensuelles.
Ce n’est pas le prix : c’est le taux : abordabilité immobilière = Trésor 10 ans
La véritable contrainte sur l’accession à la propriété n’est pas le prix nominal des maisons, mais le coût du crédit.
Le dollar US à l’aube des crises mondiales (1973–2023)
Position du dollar pondéré, du taux Fed Funds et des taux d’intérêt réels au point de départ de 18 crises mondiales majeures.
L’Indice du fardeau pétrolier : pourquoi 4 % du PIB est le seuil de rupture (1970–2026)
Chaque récession majeure depuis 1970 a été précédée d’une envolée des dépenses pétrolières dépassant 4 % du PIB US. Chocs 1973, 1979, 2008 et 2022. Notre frise des grandes crises de marché rassemble ces épisodes.
Le spread WTI–Brent (1987–2026) : c’était toujours l’Oklahoma, pas le Moyen-Orient
En 39 ans, le spread n’a jamais dépassé 13 $ hors d’une fenêtre unique 2011–2015 — brut de shale piégé à Cushing. Logistique, pas géopolitique.
Prime de risque actions : 2 ans ou 10 ans (1976–2026)
L’écart entre la prime de risque actions à 2 ans et celle à 10 ans vaut exactement le spread 2s10s. La maturité retenue inverse le signe de la prime sur 68 mois depuis 1976. CSV mensuel (données de Robert J. Shiller et du Federal Reserve Board, selon leurs conditions).
L’écart productivité-salaires aux États-Unis sous quatre conventions (1964–2026)
La productivité américaine a devancé la rémunération de 2,55x (ou de 1,18x) depuis 1964, sur les mêmes données BLS, selon la mesure de paie et le déflateur retenus. Les quatre conventions, CSV trimestriel.
Où se situe le ratio M2/PIB américain dans sa propre histoire depuis 1959
M2 pèse 71,2 % du PIB annuel américain au 2e trimestre 2026, 21,9 % sous son sommet de 2020 et au-dessus de chaque trimestre de 1959 à 2007. 270 observations trimestrielles, chacune classée.
Vous cherchez les études topiques récentes ? L’Observatoire macro publie chaque mardi une nouvelle étude ancrée sur un événement de marché ou de politique économique récent — distincte des cadres evergreen ci-dessus.
Étendre le cadre d’analyse macro-financière
Ces jeux de données et études sont intégrés dans les cadres analytiques développés sur nos pages piliers :
Tous les jeux de données macroéconomiques (A–Z)
Index alphabétique complet. Chaque page inclut les statistiques clés, un graphique interactif, des exemples de code Python/R et les recherches associées, avec téléchargement CSV & Excel gratuit partout où la licence le permet (quelques séries sous licence renvoient à la source primaire).
- Bilan de la Fed : WALCL (2003–2026)
- Bons du Trésor US à 3 mois (1954–2026)
- CapEx Big Tech en % du chiffre d’affaires (2015–2026)
- Confiance des consommateurs US : U. du Michigan (1952–2026)
- Courbe de Beveridge : offres par chômeur (2000–2026)
- Coûts salariaux unitaires US (1948–2026)
- Croissance des salaires réels US (1964–2026)
- Dette des entreprises US / PIB (1950–2026)
- Dette des ménages US / PIB (1950–2026)
- Dette fédérale US / PIB (1966–2026)
- Dette publique totale US (1966–2026)
- Divergence Spread de crédit vs VIX (1997–2026)
- Embauches US : JOLTS (2000–2026)
- Emplois non agricoles : NFP (1939–2026)
- Employment Cost Index : ECI US (2002–2026)
- Excess CAPE Yield (1881–2026)
- Historique de l’inflation IPC US (1947–2026)
- Historique du prix de l’argent (1968–2026)
- Historique du prix de l’Ethereum (2016–2026)
- Historique du prix de l’or (1968–2026)
- Historique du prix du Bitcoin (2014–2026)
- Historique du prix du cuivre (1992–2026)
- Indicateur de récession Sahm Rule (1959–2026)
- Indice d’activité nationale : Chicago Fed CFNAI (1967–2026)
- Indice de liquidité nette : WALCL–TGA–RRP (2003–2026)
- Indice de production industrielle US (1919–2026)
- Indice de volatilité VIX : quotidien (1990–2026)
- Indice des conditions financières : NFCI (1971–2026)
- Indice des prix à la production US : PPI (1913–2026)
- Indice des prix immobiliers réels US (1987–2026)
- Indice Dollar US : DTWEXBGS (2006–2026)
- Inflation IPC sous-jacente (1957–2026)
- Inflation PCE (1959–2026)
- Inflation PCE moyenne tronquée : Dallas Fed (1978–2026)
- Inflation PCE sous-jacente (1959–2026)
- Inflation point mort à 10 ans (T10YIE)
- Inflation point mort à 5 ans (T5YIE)
- Inscriptions continues au chômage US (1967–2026)
- Inscriptions hebdomadaires au chômage (1967–2026)
- Intérêts fédéraux US / PIB (1947–2026)
- Licenciements US : JOLTS (2000–2026)
- Masse monétaire M2 (1959–2026)
- Mises en chantier US (1959–2026)
- Nasdaq Composite : quotidien (1971–2026)
- Niveau du PIB réel US (1947–2026)
- Normes de prêt bancaire US : SLOOS (1990–2026)
- Offres d’emploi US : JOLTS (2000–2026)
- Overnight Reverse Repo : ON RRP (2003–2026)
- Paiements d’intérêts fédéraux US (1947–2026)
- Pente de la courbe : 10Y vs Fed Funds (1954–2026)
- Permis de construire US (1960–2026)
- Prime de risque actions US (1871–2026)
- Prime de terme US (Trésor 10 ans)
- Prix du gaz naturel : Henry Hub (1997–2026)
- Prix du pétrole Brent (1987–2026)
- Prix du pétrole brut WTI (1986–2026)
- Prix réel de l’or (ajusté IPC)
- Prix réel du pétrole : WTI ajusté IPC (1986–2026)
- Productivité du travail US (1948–2026)
- Ratio Bilan Fed / PIB (2003–2026)
- Ratio CAPE du S&P 500 (1881–2026)
- Ratio Cuivre/Or
- Ratio emploi-population US (1948–2026)
- Ratio M2 / PIB (1959–2026)
- Ratio Or/Pétrole
- Ratio P/E du S&P 500 (1871–2026)
- Rendement des bénéfices S&P 500 (1871–2026)
- Rendement du dividende S&P 500 (1871–2026)
- Rendements historiques du S&P 500 (1990–2026)
- Réserves bancaires US auprès de la Fed (2001–2026)
- S&P 500 : prix quotidien (1950–2026)
- ⭐ Score Eco3min de régime inflationniste US
- Spread 10Y–2Y (T10Y2Y)
- Spread 10Y–3M (T10Y3M)
- Spread de crédit US High Yield (1997–2026)
- Spread hypothécaire : 30Y vs Trésor 10Y (1971–2026)
- Spread Investment Grade BBB (1997–2026)
- Taux d’activité US (1948–2026)
- Taux d’épargne personnelle US (1959–2026)
- Taux de chômage U-6 US (1994–2026)
- Taux de chômage US (1948–2026)
- Taux de croissance de M2 : YoY (1960–2026)
- Taux de croissance du PIB US (1947–2026)
- Taux de défaut cartes de crédit US (1991–2026)
- Taux de défaut crédits conso US (1987–2026)
- Taux de défaut hypothécaire US (1991–2026)
- Taux de démissions US : JOLTS (2000–2026)
- Taux des Fed Funds (1954–2026)
- Taux du Trésor US à 10 ans (1962–2026)
- Taux du Trésor US à 2 ans (1976–2026)
- Taux du Trésor US à 30 ans (1977–2026)
- Taux hypothécaire à 30 ans (1971–2026)
- Taux hypothécaire réel US (1971–2026)
- Taux réel des Fed Funds (1954–2026)
- Taux réel du Trésor à 10 ans (1962–2026)
- Taux réel du Trésor à 2 ans (1976–2026)
- Taux réel obligations corporate : Moody’s BAA (1953–2026)
- Treasury General Account : TGA (2015–2026)
- Ventes de logements neufs US (1963–2026)
Foire aux questions
Quelle est la différence entre ce hub et l’Observatoire macro ?
Ce hub regroupe les ressources evergreen : 99 jeux de données macro-financiers (mis à jour quotidiennement via FRED) et 34 études de recherche développant des cadres analytiques de référence (courbe des taux, taux réels, illusion de la liquidité, fardeau pétrolier, modèle probit de récession NY Fed, BBB-ification, etc.). L’Observatoire macro publie des études topiques chaque mardi, ancrées sur un événement de marché ou de politique économique récent et replacées dans leur contexte historique long. Les deux couches sont complémentaires.
Qu’est-ce que le Score Eco3min de régime inflationniste US ?
Le Score Eco3min est un indicateur composite mensuel propriétaire qui classe le régime inflationniste américain à partir de cinq dimensions : tendance IPC, dynamique sous-jacente, anticipations de marché, pression salariale et signal monétaire. Sa méthodologie est ouverte et reproductible. Il s’inscrit dans le cadre analytique développé dans le guide complet sur l’inflation US.
Quel est le meilleur indicateur avancé d’une récession aux États-Unis ?
La courbe des taux (spread 10Y–2Y) a précédé chaque récession US depuis 1976 avec un délai de 6 à 24 mois. Les spreads de crédit High Yield se sont également élargis avant chaque baisse majeure du marché actions depuis 1997, avec une avance médiane de 7 mois. L’étude Cinq règles de détection de récession testées compare empiriquement la précision, le délai et les faux positifs de cinq règles distinctes, et le modèle probit de la NY Fed reconstruit la probabilité officielle sur 35 ans de Treasury quotidien.
Où puis-je télécharger gratuitement des jeux de données macroéconomiques en CSV ?
Ce hub propose 99 pages de jeux de données macroéconomiques, dont 87 avec téléchargement CSV gratuit, presque toujours doublé d’une version Excel. Elles couvrent l’inflation, les taux d’intérêt, les marchés d’actions, la liquidité, les conditions de crédit, le logement, les matières premières et l’emploi. Les 10 autres (séries de Cboe, de l’Université du Michigan, de Freddie Mac, d’ICE BofA, de Moody’s et de Nasdaq) renvoient à la source primaire. Les données viennent surtout du FRED, du BLS, de la Banque mondiale et du BEA (les autres producteurs sont nommés sur chaque page), sont mises à jour automatiquement et restent soumises aux conditions de leur producteur, indiquées sur la page de chaque jeu de données ; textes et analyses d’Eco3min : CC BY 4.0.
Qu’est-ce que l’indice de liquidité nette et comment est-il calculé ?
L’indice de liquidité nette est égal aux actifs totaux de la Fed (WALCL) moins le compte général du Trésor (TGA) moins la facilité de reverse repo (ON RRP). Il mesure la liquidité effective du système financier et est suivi par des analystes macro tels que Darius Dale et Raoul Pal. Le jeu de données hebdomadaire complet depuis 2003 est disponible — calculé par Eco3min à partir de trois séries distinctes du FRED.
Comment la croissance de la masse monétaire M2 prédit-elle l’inflation ?
La croissance de M2 a historiquement précédé l’inflation IPC de 12 à 18 mois. La croissance sans précédent de +27 % en glissement annuel en février 2021 a précédé l’inflation IPC de 9,1 % en juin 2022. La contraction suivante à −4,7 %, la première baisse soutenue de M2 depuis les années 1930, laissait présager la désinflation qui a suivi. L’étude M2 et inflation US : test du régime monétariste documente la rupture de cette relation après ~1990 et sa résurgence post-2020.
Quelle est la différence entre l’inflation IPC et PCE ?
L’IPC utilise des paniers de consommation fixes tandis que le PCE utilise des poids mis à jour dynamiquement qui tiennent compte des substitutions de consommation. Le Core PCE, la mesure cible officielle de 2 % de la Fed, se situe généralement 30 à 50 points de base en dessous de l’IPC sous-jacent. L’étude Écart PCE vs CPI décompose les sources de cette divergence (poids, formule, périmètre). Pour aller plus loin : guide complet sur l’inflation US.
Qu’est-ce que le taux d’intérêt réel et pourquoi est-ce important ?
Le taux d’intérêt réel est le rendement nominal moins l’inflation. Lorsqu’il est négatif, les prêteurs paient effectivement les emprunteurs, encourageant l’effet de levier et la prise de risque. Le rendement réel du Trésor à 10 ans a varié de +9,4 % (ère Volcker, 1982) à −6,4 % (choc inflationniste de 2022).
Citer ces données
Si vous utilisez les jeux de données Eco3min dans vos recherches, articles ou analyses, merci de les citer ainsi :
Textes et analyses d’Eco3min : CC BY 4.0, avec attribution. Les données restent soumises aux conditions de leur producteur, indiquées sur chaque page. Citations individuelles disponibles sur chaque page de données.
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.