
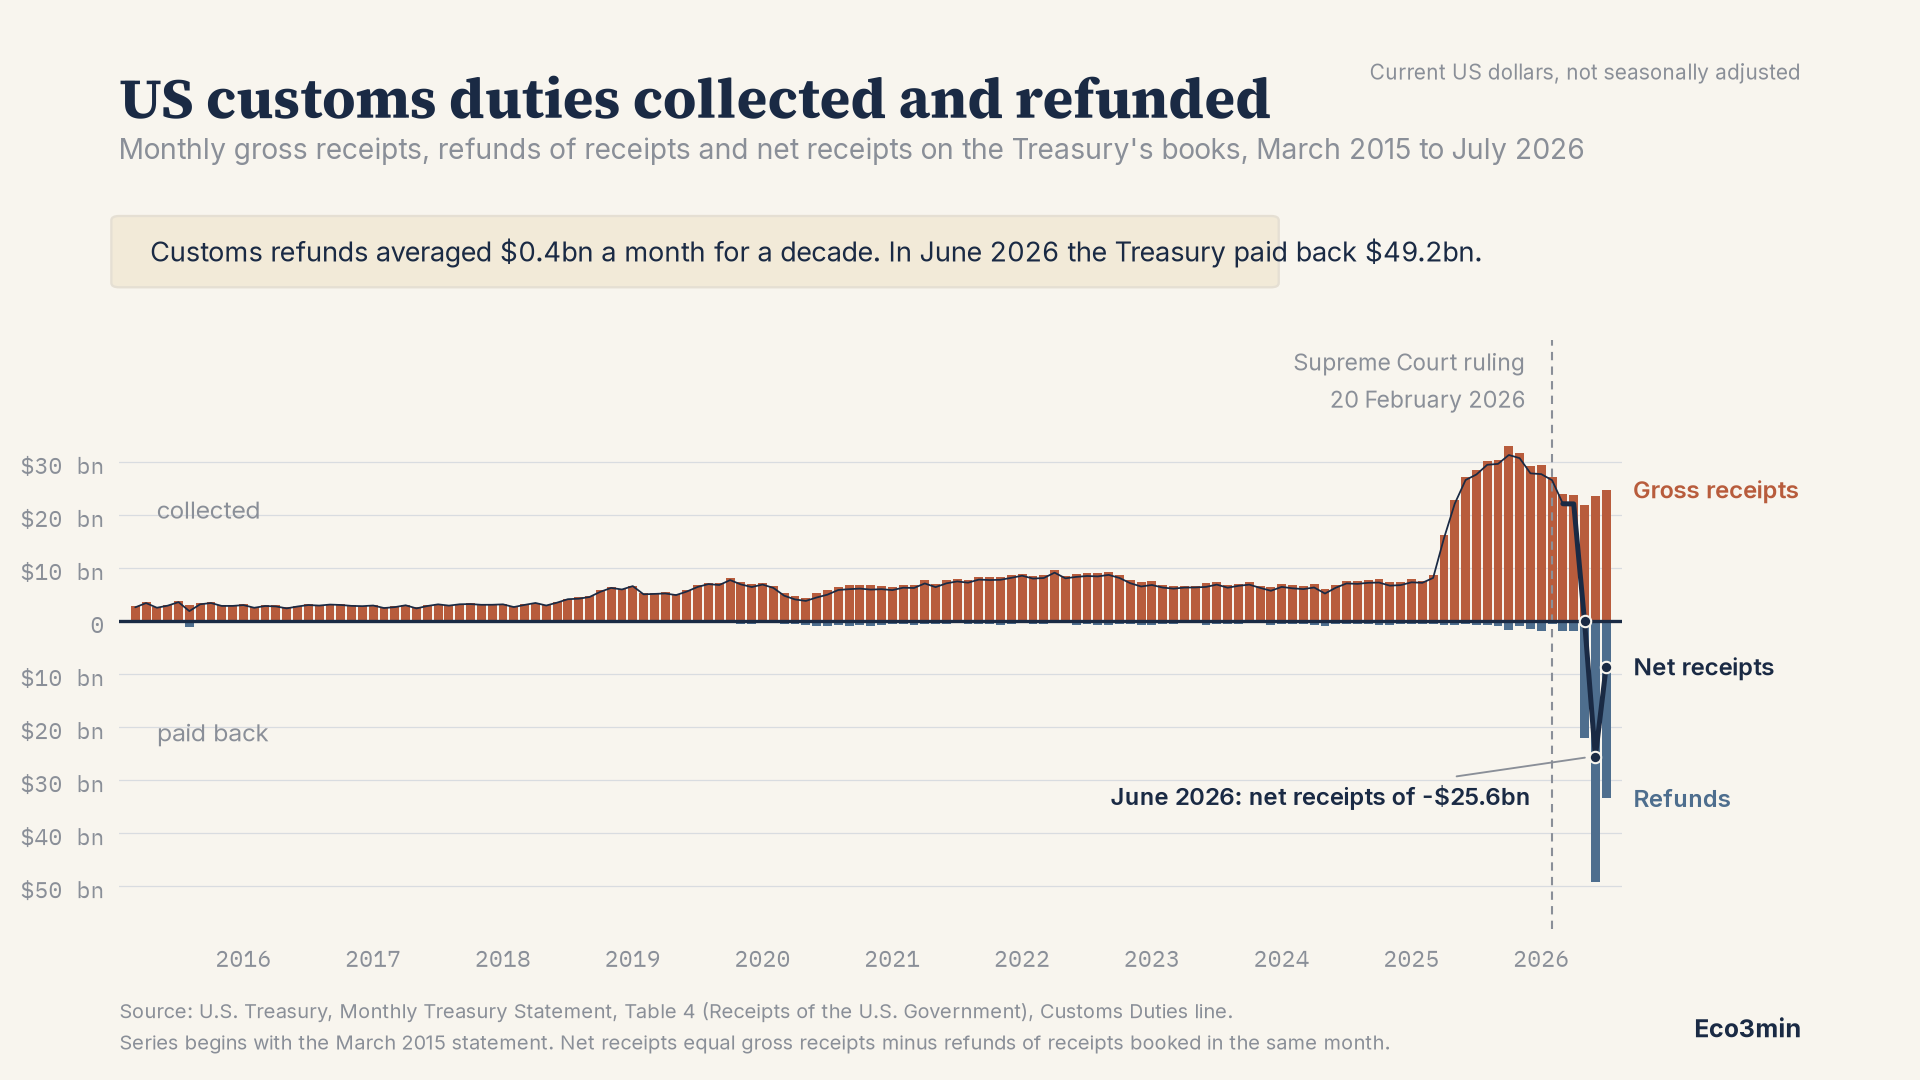
Droits de douane américains perçus et remboursés, mars 2015 à juillet 2026
Source : Trésor américain, Monthly Treasury Statement, tableau 4 (Receipts of the U.S. Government), ligne Customs Duties. Mars 2015 à juillet 2026. Dollars courants, données non corrigées des variations saisonnières.
TL;DR
Pendant la décennie qui s’achève en mars 2025, le Trésor américain a remboursé en moyenne 0,385 Md$ de droits de douane par mois, et jamais plus de 1,09 Md$ sur un mois. En juin 2026, il en a remboursé 49,18 Md$. Les recettes douanières nettes, la ligne qui entre effectivement dans le budget fédéral, sont passées en négatif trois mois d’affilée : −0,04 Md$ en mai, −25,56 Md$ en juin, −8,55 Md$ en juillet. Les importateurs n’ont pourtant pas cessé de payer. Les perceptions brutes de ces trois mêmes mois se sont établies en moyenne à 23,46 Md$ par mois, soit environ quatre fois la norme d’avant 2025. Le cumul de l’exercice budgétaire 2026 a culminé à 188,6 Md$ en avril 2026, puis est retombé à 154,5 Md$ en juillet, après avoir rendu 34,1 Md$.
Une ligne de recettes fédérales s’est transformée en ligne de décaissements. Entre mai et juillet 2026, la ligne des droits de douane du Monthly Treasury Statement, qui avait rapporté de l’argent tous les mois depuis le début de la série publiée, a affiché trois fois de suite un montant négatif. Cette page documente ce basculement à partir d’une source primaire unique, la comptabilité mensuelle du Trésor américain, et met à disposition les 137 mois de la série.
Le constat est étroit, et mérite d’être formulé avec précision. Il ne dit pas que les droits de douane ont cessé. Les montants bruts perçus auprès des importateurs sont restés proches de 24 Md$ par mois pendant tout l’épisode. Ce qui a cessé, brièvement, c’est l’arithmétique par laquelle ces perceptions dépassaient ce que le Trésor remboursait dans le même temps. Brut, remboursements et net sont trois grandeurs distinctes, et le graphique montre les trois parce que tout le sujet tient dans l’écart entre elles.
Un mot sur le calendrier budgétaire américain
L’exercice budgétaire fédéral américain ne coïncide pas avec l’année civile : il commence le 1er octobre et s’achève le 30 septembre. L’exercice 2026 a donc démarré en octobre 2025 et se referme trois semaines après la publication de cette page. C’est ce qui donne son sens au cumul dont il est question plus bas : un total qui s’accumule depuis octobre, et qui, cette année, a diminué en cours de route.
Les chiffres clés
Source : Trésor américain, Monthly Treasury Statement, tableau 4 (Receipts of the U.S. Government), ligne Customs Duties
Couverture : 137 mois, mars 2015 à juillet 2026, dollars courants, données brutes non corrigées des variations saisonnières
Perceptions brutes mensuelles moyennes, mars 2015 à mars 2025 : 5,77 Md$
Remboursements mensuels moyens, même fenêtre : 0,385 Md$ (plus fort mois : 1,09 Md$)
Mois de perception brute le plus élevé : octobre 2025, 33,09 Md$
Mois de recette nette la plus élevée : octobre 2025, 31,35 Md$
Remboursements, mai à juillet 2026 : 21,97 Md$, 49,18 Md$, 33,38 Md$
Recettes nettes, mai à juillet 2026 : −0,04 Md$, −25,56 Md$, −8,55 Md$
Perceptions brutes mensuelles moyennes, mai à juillet 2026 : 23,46 Md$, soit 4,1 fois la moyenne d’avant 2025
Cumul de l’exercice 2026 : 188,6 Md$ fin avril, 154,5 Md$ fin juillet
Mois négatifs dans la série publiée : 3 sur 137, tous en 2026
Ce que mesure le graphique
Chaque mois, le Trésor publie dans le tableau 4 du Monthly Treasury Statement trois chiffres pour chaque source de recette fédérale : les perceptions brutes, les remboursements de recettes, et les recettes nettes, qui sont la différence des deux premiers. La ligne des droits de douane de ce tableau constitue à elle seule tout le jeu de données. Rien ici n’est estimé, déflaté, corrigé des variations saisonnières ni combiné à une autre source, parce que les trois grandeurs figurent sur la même ligne du même document et que l’objet du graphique est précisément l’écart entre elles.
Au-dessus de la ligne de zéro, en terracotta, ce que les importateurs ont payé dans le mois. En dessous, en bleu acier, ce que le Trésor a remboursé dans le mois. La ligne bleu nuit est le net. Elle est tracée en filet sur les années où les remboursements étaient trop faibles pour la détacher du brut, puis en trait épais à partir de mars 2026, quand les deux séries se séparent.
Les remboursements sont comptabilisés le mois où le Trésor les certifie, et non le mois où le droit avait été perçu. Ce décalage compte pour la lecture des mois de 2026, et il est traité dans la section sur les limites. Entre la date de l’écriture et celle du fait économique passe une frontière qui relève, elle aussi, des cadres de lecture macroéconomiques et géopolitiques.
Les trois mois négatifs
La série publiée commence avec le relevé de mars 2015. Sur les 134 mois qui vont de là à avril 2026, les recettes douanières nettes ont été positives tous les mois, dans une fourchette allant de 1,91 Md$ en août 2015 à 31,35 Md$ en octobre 2025. Sur toute cette période, les remboursements n’ont jamais dépassé 1,74 Md$, le chiffre d’octobre 2025 ; sur la décennie qui s’achève en mars 2025, ils n’ont jamais dépassé 1,09 Md$.
Mai 2026 rompt avec cela. Des remboursements de 21,97 Md$ contre des perceptions brutes de 21,93 Md$ donnent une recette nette de −0,04 Md$, autant dire zéro. Juin va beaucoup plus loin : 49,18 Md$ remboursés contre 23,63 Md$ perçus, soit une recette nette de −25,56 Md$. Juillet rend 33,38 Md$ contre 24,83 Md$ perçus, soit −8,55 Md$. Ces trois mois sont les seules valeurs négatives de la série.
L’effet sur l’exercice se lit dans le cumul. Les recettes douanières de l’exercice 2026, ouvert en octobre 2025, atteignaient 117,7 Md$ fin janvier et 188,6 Md$ fin avril. Fin juillet, elles s’établissaient à 154,5 Md$. Un cumul qui recule est un cumul que l’on rembourse : 34,1 Md$ de recettes du même exercice ont été rendus en trois mois.
Les perceptions ne se sont pas arrêtées
La mauvaise lecture la plus courante d’un graphique comme celui-ci consiste à conclure des mois négatifs que les droits de douane ont été coupés. La colonne brute dit le contraire. Sur mai, juin et juillet 2026, les importateurs ont acquitté en moyenne 23,46 Md$ de droits par mois, contre une moyenne de 5,77 Md$ par mois sur la décennie qui s’achève en mars 2025. En plein épisode de remboursement, les perceptions tournaient donc à environ quatre fois le niveau d’avant 2025.
Une mesure indépendante va dans le même sens. Le Penn Wharton Budget Model, dans sa mise à jour du 10 août 2026, situe le taux de droit effectif, calculé comme le rapport des droits perçus à la valeur des importations, à 7,1 % en juin 2026, contre 2,3 % en janvier 2025. C’est nettement en dessous des 10,3 % que la même série atteignait jusqu’en janvier 2026, et environ trois fois son point de départ. La même mise à jour fait état de 283,9 Md$ de recettes douanières brutes entre janvier 2025 et juin 2026, dont environ 166 Md$ perçus au titre du fondement juridique invalidé par la Cour suprême, et d’environ 100 Md$ de remboursements certifiés jusqu’en juillet 2026.
Deux lectures des mêmes données
Le motif admet deux interprétations, et la série du Trésor ne tranche pas à elle seule laquelle pèse le plus lourd.
La première lecture y voit un artefact de calendrier. Les remboursements sont par construction irréguliers : ils sont certifiés par lots, et un seul trimestre de traitement peut concentrer sur un mois ce qui s’est accumulé sur un an. Dans cette lecture, les mois négatifs disent quelque chose du calendrier administratif des douanes américaines plutôt que de la position budgétaire, et le chiffre qui compte est le cumul : 283,9 Md$ de perceptions brutes contre environ 100 Md$ de remboursements sur les mêmes dix-huit mois, un solde qui reste largement positif. Les trois mois négatifs ne seraient alors que l’ombre comptable d’un dispositif qui a bel et bien rapporté.
La seconde lecture répond que la trésorerie est le fait. Un remboursement n’est pas une écriture : c’est de l’argent qui sort du compte général du Trésor, et le déficit fédéral se mesure en trésorerie. L’exercice 2026 enregistrera le solde sur lequel il se referme, pas le brut. Dans cette lecture, la comparaison pertinente oppose ce que le dispositif devait rapporter à ce que le Trésor conservera, et les 34,1 Md$ rendus entre avril et juillet sont une soustraction réelle sur un exercice réel. Le Congressional Budget Office, dans sa Monthly Budget Review d’août 2026, faisait état d’un déficit de 1 800 Md$ sur les dix premiers mois de l’exercice 2026.
Les deux lectures sont compatibles avec le graphique. Ce qu’aucune ne conteste, c’est le changement de signe : une ligne de recettes qui n’était jamais passée sous zéro dans la série publiée y est passée trois fois de suite.
Ce que ce graphique ne mesure pas
Il ne mesure pas qui a supporté le coût des droits pendant qu’ils étaient perçus. La répartition entre importateurs, exportateurs étrangers et consommateurs américains est une question empirique à laquelle des recettes douanières ne peuvent pas répondre, et elle est débattue. Qui paie le droit de douane est aussi l’une des inconnues qui traversent la démondialisation et la régionalisation du commerce mondial.
Il ne mesure pas le taux de droit effectif. Les droits perçus dépendent du volume et de la composition des importations autant que des taux, et un mois de perceptions en baisse peut refléter l’un ou l’autre. La série du Penn Wharton Budget Model citée plus haut est l’instrument approprié pour cette question.
Il n’identifie pas quels remboursements correspondent à quel fondement juridique. La ligne du Trésor est un agrégat unique. Le rapprochement avec la décision de février 2026 tient à la chronologie et aux chiffres du Penn Wharton Budget Model et des douanes cités plus haut, pas à quelque chose que la série du Trésor énoncerait d’elle-même.
Il ne prévoit rien. Les remboursements encore dus, et le rythme auquel ils seront certifiés, détermineront à quoi ressemblent les derniers mois de l’exercice 2026, et cette page ne prend pas position là-dessus.
Méthode
La série est récupérée directement depuis l’API Fiscal Data du Trésor, sur le point d’accès du tableau 4 du Monthly Treasury Statement, filtrée sur la classification Customs Duties, et utilisée sans transformation. Perceptions brutes, remboursements de recettes et recettes nettes sont les trois champs tels que publiés. Les chiffres de cet article sont exprimés en milliards de dollars avec deux décimales là où la source donne les cents ; les moyennes sont des moyennes arithmétiques simples sur les mois indiqués. Le cumul d’exercice est le champ de cumul du Trésor lui-même, qui se remet à zéro chaque mois d’octobre.
La série publiée du tableau 4 commence avec le relevé de mars 2015. Les affirmations portant sur l’ensemble de la série sont donc, dans cet article, des affirmations portant sur la période ouverte en mars 2015, et elles sont formulées ainsi partout. Des droits de douane existaient et étaient enregistrés avant 2015 ; ce jeu de données ne les couvre pas.
Télécharger le jeu de données complet (CSV, 137 mois, avec sources et notes de méthode)
Une question ouverte
Toutes les administrations fiscales remboursent, et toutes enregistrent de temps à autre un remboursement massif. Ce qui est inhabituel ici, c’est le rapport : un seul mois de remboursements valant plus du double des perceptions du même mois, sur une ligne de recettes restée stable pendant dix ans. Faut-il y voir un événement administratif, du genre que produit n’importe quelle administration quand un redressement de grande ampleur est défait, ou un événement budgétaire, du genre qui apparaît dans un déficit et y reste ? La série du Trésor est compatible avec les deux, et la réponse dépend de l’horizon que le lecteur juge honnête.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.