
Observatoire macro : études de conjoncture Eco3min
Observatoire macro
Études macro-financières de conjoncture. Chaque étude prend un événement de marché ou de politique économique récent et le replace dans son contexte historique long : sources primaires, écrites pour analystes et journalistes. Une nouvelle étude par semaine.
Toutes les études référencées ici restent librement accessibles, avec la méthodologie reproductible et, lorsque les conditions des sources le permettent, les jeux de données téléchargeables. Pour les cadres de référence permanents (courbe des taux, taux réels, inflation, liquidité), voir le hub principal. Pour la lecture mensuelle du régime macro en cours, consulter le baromètre macro Eco3min.
Dernières études
Les plus récentes en premier. Chaque étude couvre un sujet en profondeur : données, cadre structurel, contre-arguments et jeu de données téléchargeable.
24 études · Mise à jour chaque mardi
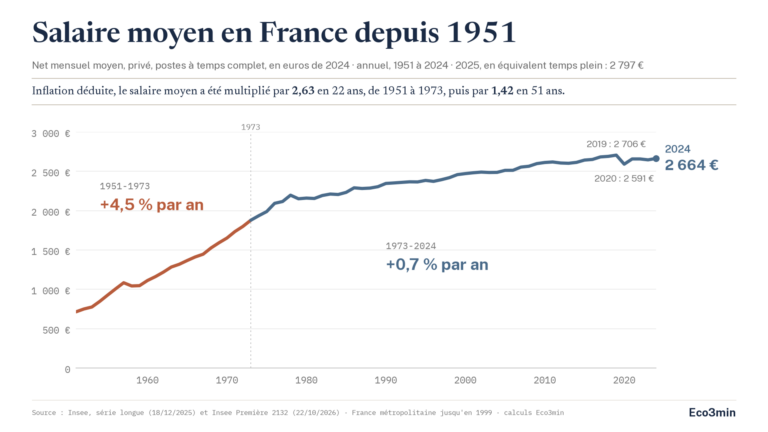
Salaire moyen en France : 2 797 € net par mois en 2025 dans le privé, et le pouvoir d’achat depuis 1951
En 2025, un salarié du privé a perçu en moyenne 2 797 € net par mois en équivalent temps plein, selon l’Insee, contre 2 238 € pour le salaire médian. Dans la fonction publique, le net moyen en équivalent temps plein atteint 2 740 € en 2024, sur un champ différent. Inflation déduite, le net moyen à temps complet du privé a été multiplié par 2,63 de 1951 à 1973, puis par 1,42 de 1973 à 2024, année où il reste 1,6 % sous son point haut de 2019. La page dit ce qui sépare ces deux mesures et d’où vient l’écart de 559 € de 2025 entre moyenne et médiane. La version interactive retrouve le salaire moyen de chaque année depuis 1951, en euros de l’époque et en euros de 2024, et la série se télécharge en CSV.
Sources : Insee · séries longues sur les salaires, Insee Première n° 2132 · Téléchargement CSV
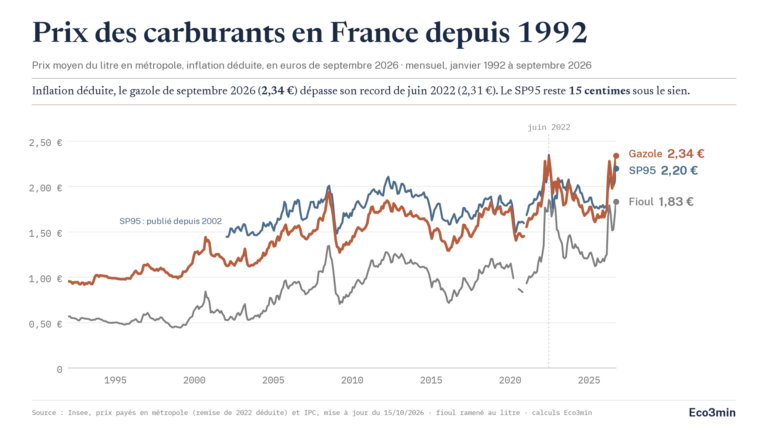
Évolution du prix des carburants en France depuis 1992
En septembre 2026, le litre de gazole valait 2,34 € en France métropolitaine, selon les prix moyens de vente au détail de l’Insee. Inflation déduite, aucun mois depuis 1992 n’avait été plus cher à la pompe. Le précédent record, juin 2022, vaut 2,31 € de septembre 2026, remise de l’État déduite : remise rajoutée, il atteindrait 2,51 €. Le SP95, le SP98, le SP95-E10 et le fioul domestique battent leur record en euros courants, pas en euros constants, et le SP95 reste 15 centimes sous le sien. Depuis 1992, le prix réel du gazole a été multiplié par 2,4 et celui du fioul par 3,2. La version interactive suit les quatre carburants et le fioul domestique mois par mois, inflation déduite ou en prix affichés, et l’écart entre le gazole et le SP95.
Sources : Insee · prix moyens de vente au détail en métropole, séries 000442588 et 000849411, indice des prix à la consommation · Téléchargement CSV
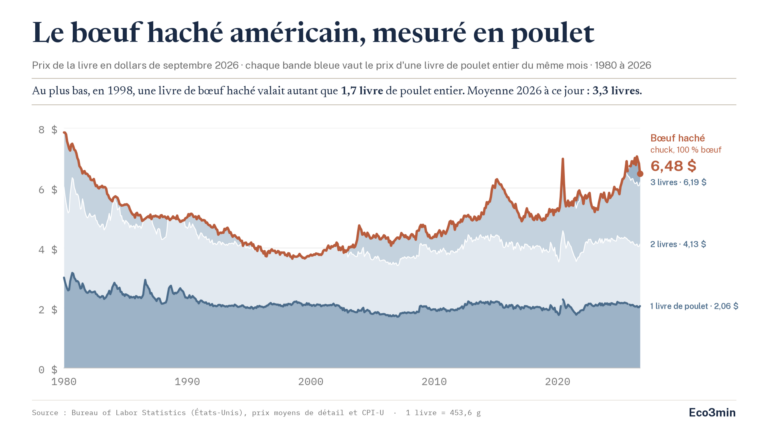
Prix du bœuf et du poulet aux États-Unis, corrigés de l’inflation, 1980 à 2026
En septembre 2026, la livre de bœuf haché coûtait 6,48 $ aux États-Unis et la livre de poulet entier 2,06 $, selon les prix moyens de détail relevés par le Bureau of Labor Statistics : le bœuf valait 3,14 livres de poulet. Depuis janvier 2026, la moyenne est de 3,3 livres, contre 1,7 en 1998, l’année la plus basse depuis le début de la série en 1980 ; aucune année complète avant 2026 n’avait atteint 3. Corrigé de l’inflation, le bœuf haché coûte 9 % de moins qu’en 1980 et le poulet entier 29 % de moins. En dollars courants, le bœuf haché a atteint 6,98 $ en juin 2026, le prix mensuel le plus élevé depuis 1980. La version interactive empile le prix du poulet sous la courbe du bœuf, compare trois morceaux de bœuf et suit sept morceaux de bœuf, de porc et de poulet depuis 1980.
Sources : U.S. Bureau of Labor Statistics · séries de prix moyens APU0000703111 et APU0000706111, CPI-U · Téléchargement CSV
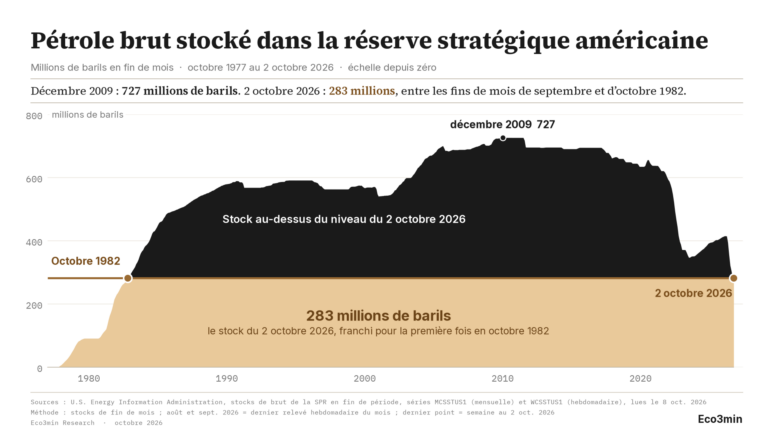
Pétrole brut de la réserve stratégique américaine, 1977 à 2026
La réserve stratégique de pétrole des États-Unis contenait 282,6 millions de barils de brut la semaine close le 23 octobre 2026, selon l’EIA, moins qu’à toute fin de mois depuis septembre 1982. Ce graphique suit le stock à chaque fin de mois depuis octobre 1977. Il a culminé à 726,6 millions de barils en décembre 2009 et en garde aujourd’hui 39 %. Deux déstockages expliquent l’essentiel de la baisse : 309,0 millions de barils de juillet 2020 à juin 2023, période qui comprend les 180 millions de barils mis sur le marché par le département de l’Énergie en 2022, et 132,9 millions de barils entre février et octobre 2026. Mai et juin 2026 sont les deux plus fortes baisses mensuelles depuis 1977. La version interactive montre le stock, les variations mensuelles et chaque déstockage d’au moins 15 millions de barils.
Sources : U.S. Energy Information Administration · stocks de brut de la SPR, séries MCSSTUS1 et WCSSTUS1 · Téléchargement CSV
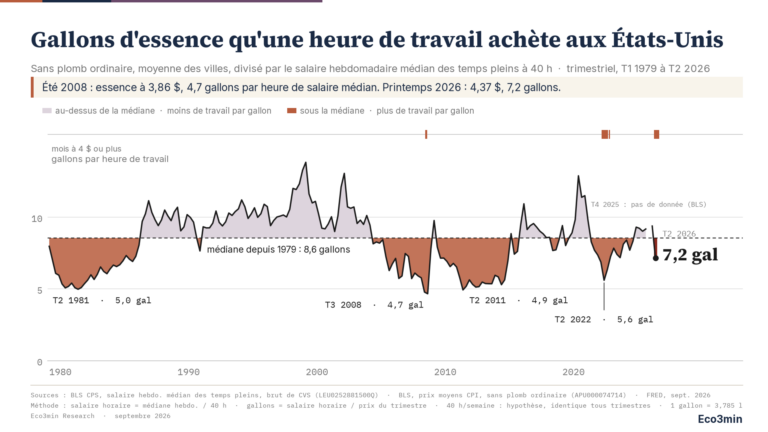
Gallons d’essence qu’une heure de travail achète aux États-Unis, 1979 à 2026
L’essence ordinaire a coûté 4,37 $ le gallon aux États-Unis au deuxième trimestre 2026, plus qu’à l’été 2008. Cette étude divise le prix à la pompe du BLS par le salaire hebdomadaire médian des temps pleins, trimestre par trimestre depuis 1979 : combien de gallons une heure de ce salaire achète. Au T2 2026, la réponse est 7,2 gallons, sous la médiane des 47 dernières années, 8,6 : l’essence est chère à l’aune de la série, et bien au-dessus des 4,7 gallons du T3 2008, quand le prix en dollars était plus bas. Entre les deux trimestres, le prix à la pompe a monté de 13 % et le salaire hebdomadaire médian de 74 %. Les quatre longs épisodes d’essence chère ont touché 5,0, 4,7, 4,9 et 5,6 gallons ; le T2 2026 est le premier trimestre sous la médiane depuis 2024. Le salaire est une médiane, pas une moyenne.
Sources : BLS Current Population Survey, salaire hebdomadaire médian (LEU0252881500Q) · BLS, prix moyens CPI (APU000074714) · via FRED · Téléchargement CSV
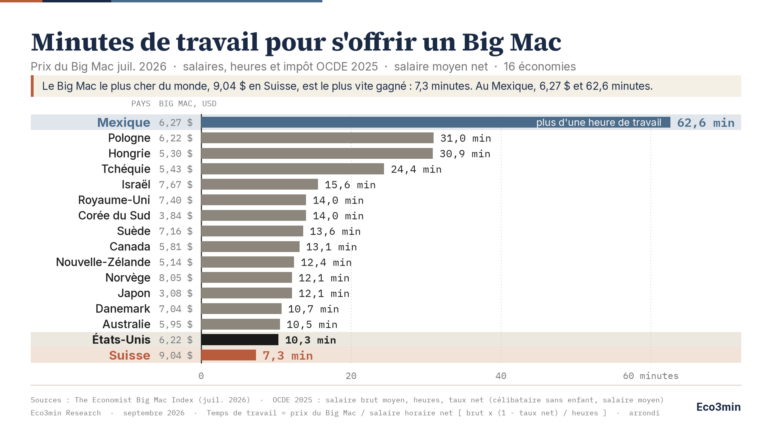
Minutes de travail pour s’offrir un Big Mac : 16 économies de l’OCDE, 2026
L’indice Big Mac a été conçu pour comparer les monnaies. Cette étude garde le burger constant et demande combien de temps le salarié moyen doit travailler pour en acheter un, sur sa paie nette, dans 16 économies de l’OCDE hors zone euro. Au salaire moyen net, la réponse va de 7,3 minutes en Suisse à 62,6 minutes au Mexique, un écart d’au moins huit fois. Le prix en dollars n’explique presque rien : la Suisse a le Big Mac le plus cher du monde, 9,08 $, et le gagne le plus vite ; le burger mexicain à 6,17 $ demande plus de huit fois plus de temps ; le burger japonais à 3,03 $, le moins cher du groupe, coûte encore 11,6 minutes contre 10,1 aux États-Unis. Ce sont la paie horaire nette, les heures travaillées et l’impôt qui expliquent l’écart, pas l’étiquette.
Sources : The Economist Big Mac Index (janv. 2026) · OCDE salaires moyens, heures travaillées, Taxing Wages (2025) · Téléchargement CSV
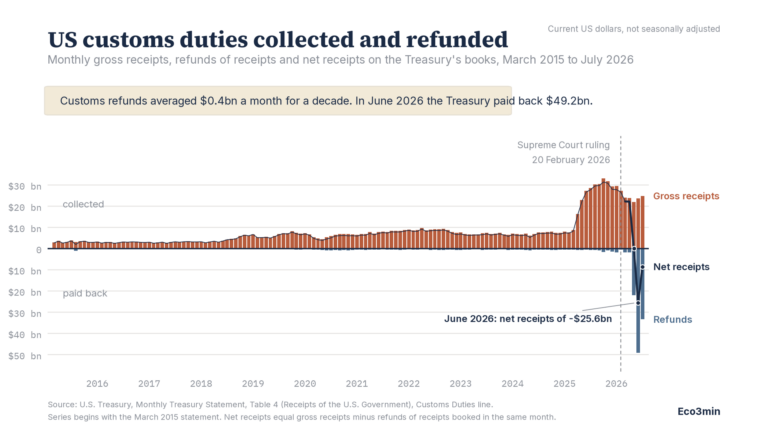
Droits de douane américains perçus et remboursés, mars 2015 à juillet 2026
Pendant la décennie qui s’achève en mars 2025, le Trésor américain a remboursé en moyenne 0,385 Md$ de droits de douane par mois, et jamais plus de 1,09 Md$ sur un mois. En juin 2026, il en a remboursé 49,18 Md$. Les recettes douanières nettes, la ligne qui entre dans le budget fédéral, sont passées en négatif trois mois d’affilée : moins 0,04 Md$ en mai, moins 25,56 Md$ en juin, moins 8,55 Md$ en juillet. Les perceptions ne se sont pas arrêtées : sur ces trois mois, elles atteignent 23,46 Md$ par mois en moyenne, environ quatre fois la norme d’avant 2025, à 5,77 Md$. Le cumul de l’exercice 2026 a culminé à 188,6 Md$ en avril avant de retomber à 154,5 Md$ en juillet.
Sources : Trésor américain, Monthly Treasury Statement, tableau 4 · Penn Wharton Budget Model · Téléchargement CSV
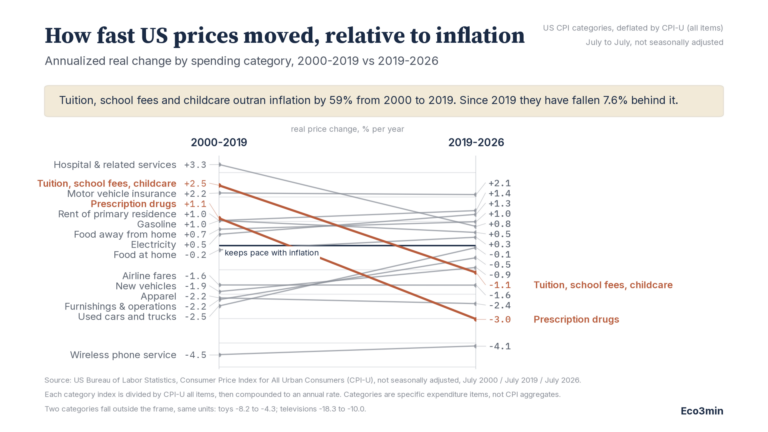
Prix américains face à l’inflation : 2000-2019 contre 2019-2026
Entre juillet 2000 et juillet 2019, la scolarité, les autres frais scolaires et la garde d’enfants ont devancé de 59,1 % l’ensemble des prix à la consommation américains. Depuis juillet 2019, la même catégorie a pris 7,6 % de retard sur eux, alors même que son prix en dollars a encore progressé de 20,3 %. Les médicaments sur ordonnance sont allés plus loin, de 23,6 % d’avance à 19,4 % de retard, le plus grand écart de l’ensemble. Sur dix-sept postes comparés entre les deux époques, ces deux-là sont les seuls à franchir la ligne d’inflation par le haut : huit étaient au-dessus sur la première période, sept sur la seconde. Les services hospitaliers ont nettement ralenti sans passer dessous, et l’assurance automobile n’a pas ralenti du tout. La page expose les deux lectures sans trancher.
Sources : US Bureau of Labor Statistics, CPI-U, non désaisonnalisé · 17 séries, ancrages juillet 2000 / 2019 / 2026 · Téléchargement CSV
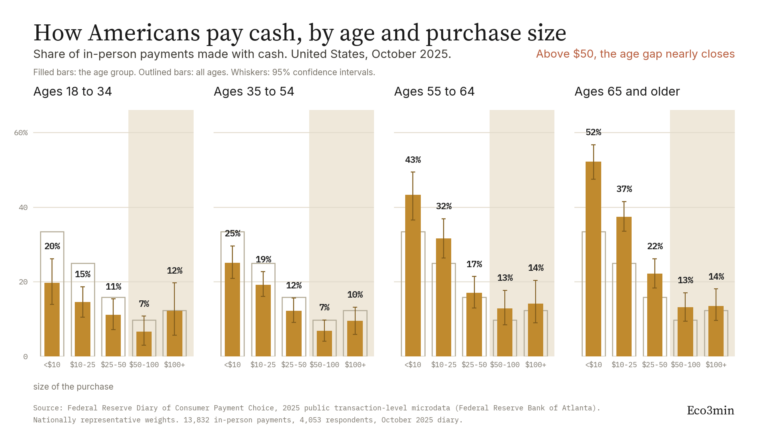
Comment les Américains paient en espèces, par âge et par montant (octobre 2025)
Aux États-Unis, l’écart d’âge dans l’usage des espèces est presque entièrement un écart sur les petits montants. Sous 10 dollars, les 65 ans et plus règlent 52,2% de leurs paiements en présentiel en espèces, contre 19,7% pour les 18-34 ans, soit 32,5 points de pourcentage d’écart. Au-dessus de 100 dollars, les deux groupes sont à 13,5% et 12,2%, soit 1,3 point, et aucun groupe d’âge ne dépasse 15% au-dessus de 50 dollars. Les espèces représentent 21,4% des paiements en présentiel et 13,9% de l’ensemble des paiements. Chaque chiffre est recalculé depuis les microdonnées de transactions de la Réserve fédérale, avec intervalles de confiance et effectifs publiés.
Sources : microdonnées publiques 2025 du Federal Reserve Diary of Consumer Payment Choice · 13 832 paiements en présentiel, 4 053 répondants
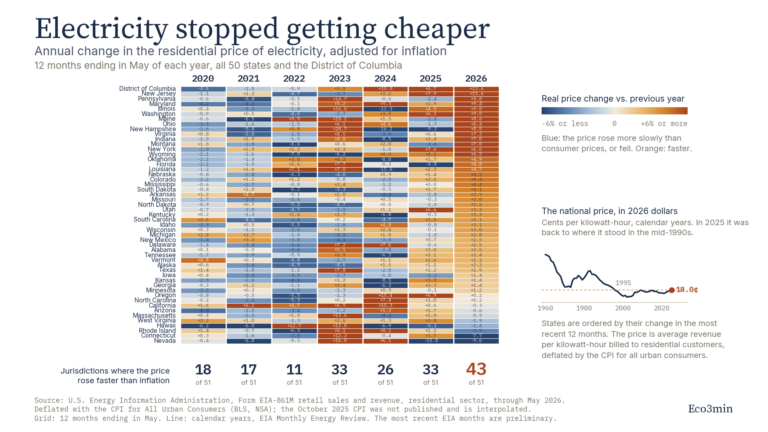
Prix de l’électricité aux États-Unis corrigé de l’inflation, État par État, 2019-2026
Sur les douze mois s’achevant en mai 2026, le prix résidentiel de l’électricité a augmenté plus vite que l’inflation dans 43 des 50 États américains et du District de Columbia. Sur l’année à mai 2022, c’était le cas dans 11 d’entre eux. La hausse nationale reste modeste, 6,8 % en termes réels sur sept ans, de 16,7 à 17,8 cents le kilowattheure en dollars de 2026, mais elle masque un écart de 54 points entre le District de Columbia à 41,4 % et le Nevada à moins 12,9 %. Rapporté à la série longue, le prix réel demeure très en deçà de ses niveaux des années 1960 et du début des années 1980 : ce qui a pris fin est la baisse de quatre décennies, non un record atteint.
Sources : U.S. Energy Information Administration, formulaire EIA-861M · indice des prix à la consommation du BLS · Téléchargement CSV
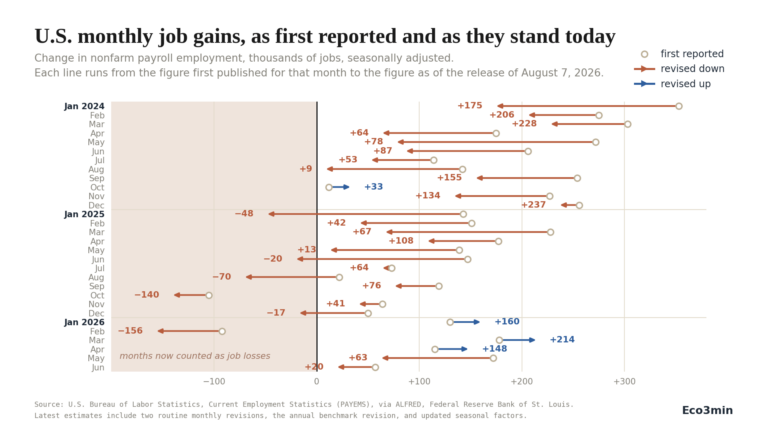
Ce que deviennent les chiffres de l’emploi américain après révision, janvier 2024 à juin 2026
Le chiffre mensuel de l’emploi américain est publié une fois, révisé deux fois à mesure que les réponses tardives des employeurs arrivent, puis révisé de nouveau chaque février face aux déclarations fiscales. Cette étude reconstitue la première estimation publiée pour chaque mois de janvier 2024 à juin 2026 et la compare au chiffre en vigueur après le rapport du 7 août 2026. Vingt-six des trente mois ont été révisés à la baisse et quatre à la hausse. Cumulés, ils avaient été annoncés à 4,36 millions d’emplois créés et en totalisent aujourd’hui 2,02 millions. Les douze mois de 2025 ont tous bougé à la baisse, faisant passer l’année de 1,21 million annoncé à 116 000. Au même stade du cycle de révision, la référence 2015-2019 était légèrement positive.
Sources : Bureau of Labor Statistics des États-Unis (PAYEMS) · millésimes ALFRED, Federal Reserve Bank of St. Louis · Téléchargement CSV

Les 65 ans et plus bientôt plus nombreux que les enfants aux États-Unis (1950–2060)
Pendant l’essentiel de l’histoire américaine, les enfants ont été bien plus nombreux que les personnes âgées. Selon les projections 2023 du Census Bureau (série médiane), cela s’inverse autour de 2029 : les 65 ans et plus devraient dépasser les moins de 18 ans pour la première fois. La population âgée est passée de 12,3 millions en 1950 à 61,2 millions en 2024, environ cinq fois plus, tandis que le nombre d’enfants restait proche de 73 millions. L’écart s’est réduit d’environ 17 millions en 2020 à environ 12 millions en 2024. Le croisement est déjà advenu dans onze États et près de la moitié des comtés ; la projection 2017 le plaçait en 2034. Graphique interactif à trois vues et jeu de données Census complet à télécharger.
Sources : U.S. Census Bureau · recensement décennal, estimations Vintage 2024, projections 2023 · Téléchargement CSV
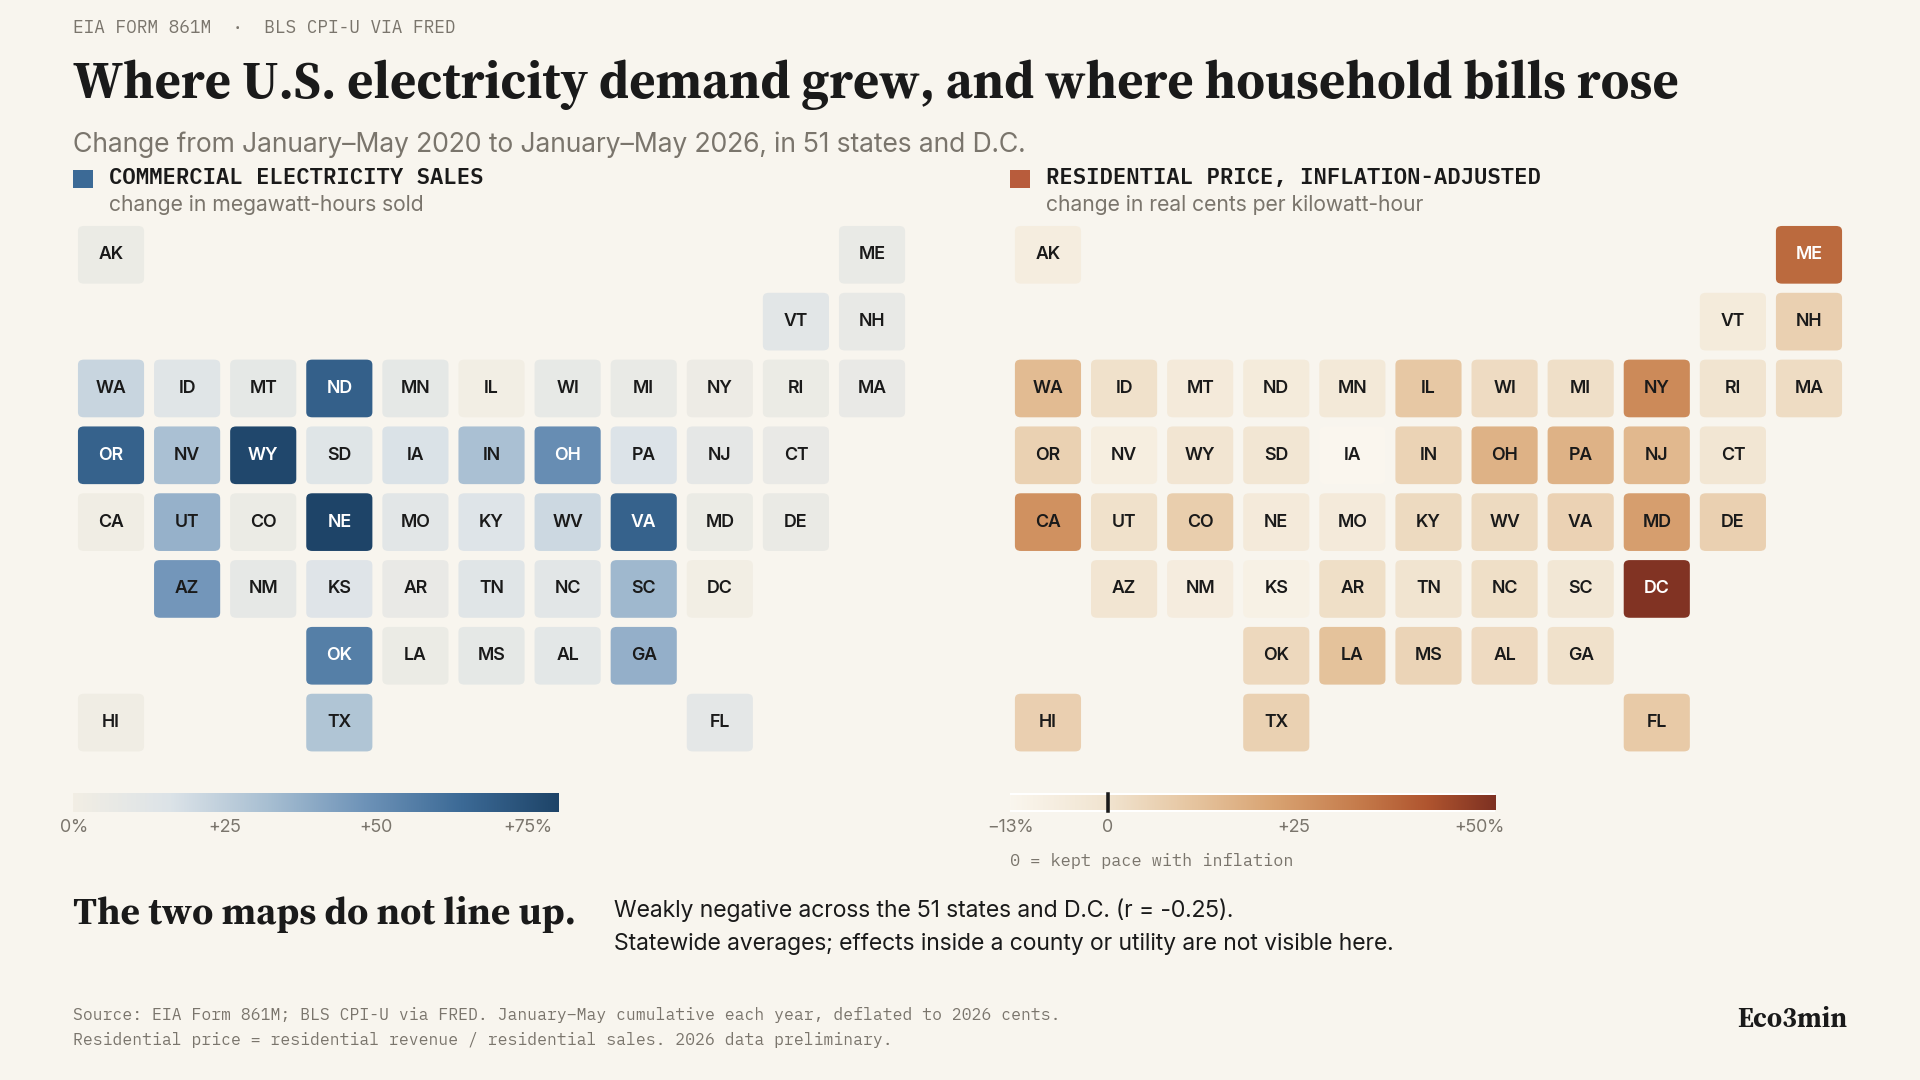
GRAPHIQUE DE LA SEMAINE · 28 JUILLET 2026
Où la demande d’électricité a augmenté aux États-Unis, et où les factures des ménages ont monté
Le prix résidentiel de l’électricité américaine a monté de 39,6 % depuis 2020 en dollars courants et de 8,9 % après inflation. Sur les 51 juridictions, les endroits où la demande commerciale a le plus progressé ne sont pas ceux où les prix des ménages ont le plus monté.
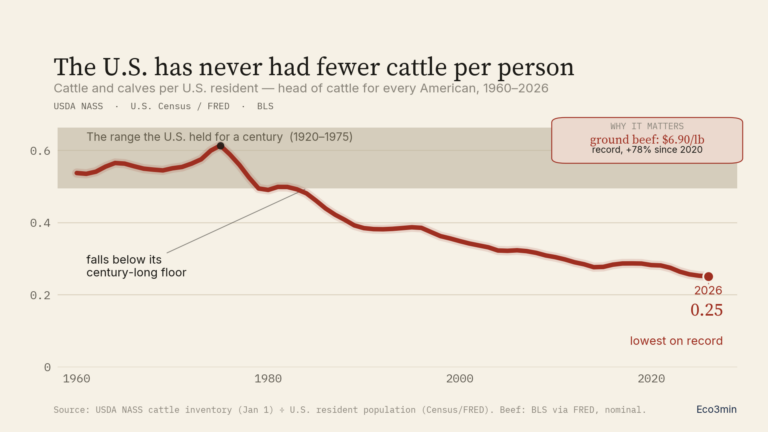
Le cheptel bovin américain au plus bas depuis 75 ans : le moins de bovins par habitant jamais enregistré (1920–2026)
Le cheptel bovin américain est tombé à 86,2 millions de têtes au 1ᵉʳ janvier 2026 : le plus bas depuis 1951, quand le pays comptait environ 190 millions d’habitants de moins. Rapporté à la population, cela fait environ 0,25 tête par habitant, un animal pour quatre Américains, le plus bas enregistré et en recul depuis ~0,61 au pic de 1975 (132 millions). Sur la même période, le bœuf haché de détail a atteint un record de 6,90 $/lb en dollars courants, environ 78 % au-dessus de son niveau de janvier 2020. L’étude replace l’inventaire 2026 dans son contexte historique long, le suit par habitant, documente le mouvement parallèle des prix du bœuf, et expose les lectures cyclique et structurelle concurrentes sans trancher.
Sources : USDA NASS · US Census/FRED · BLS · Téléchargement CSV
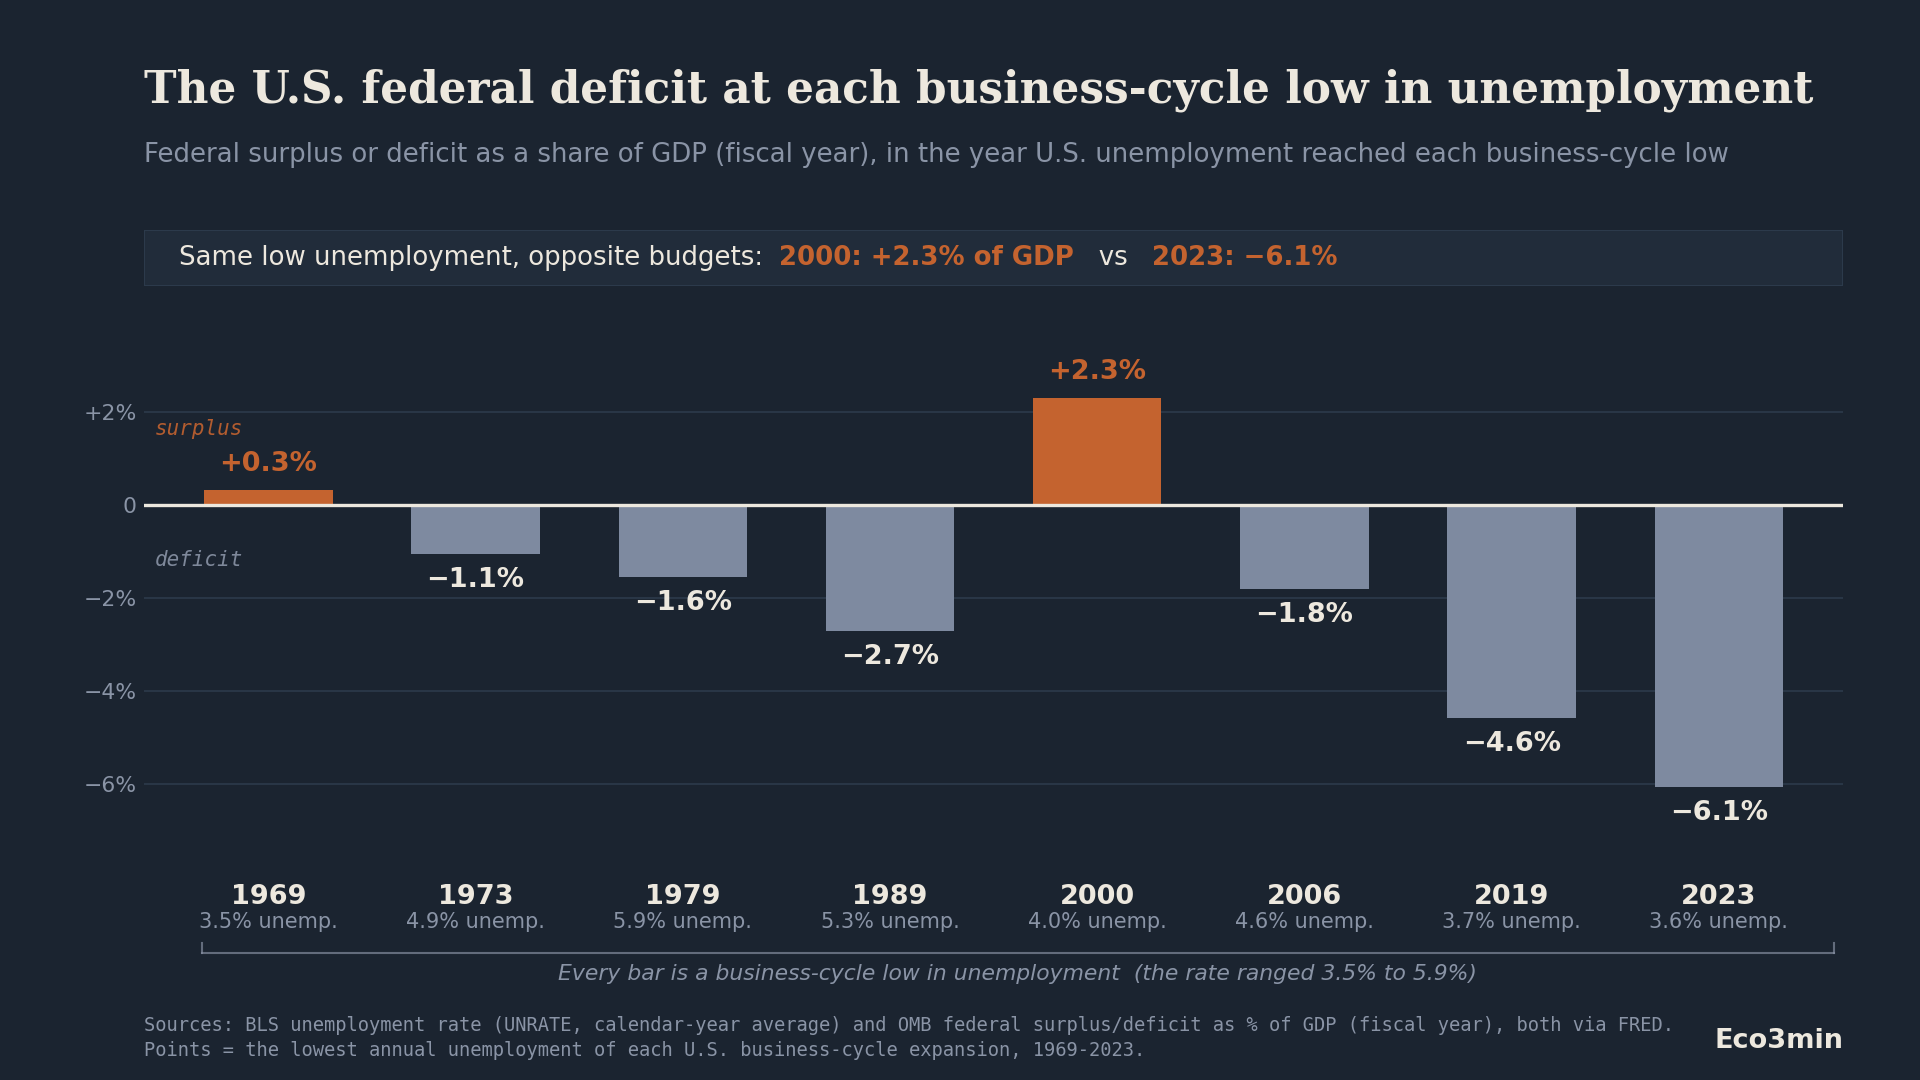
Le déficit fédéral américain à chaque creux de chômage du cycle
En 1969 et 2000, les États-Unis étaient en excédent au plein-emploi ; en 2023, à chômage aussi bas, un déficit proche de 6% du PIB.
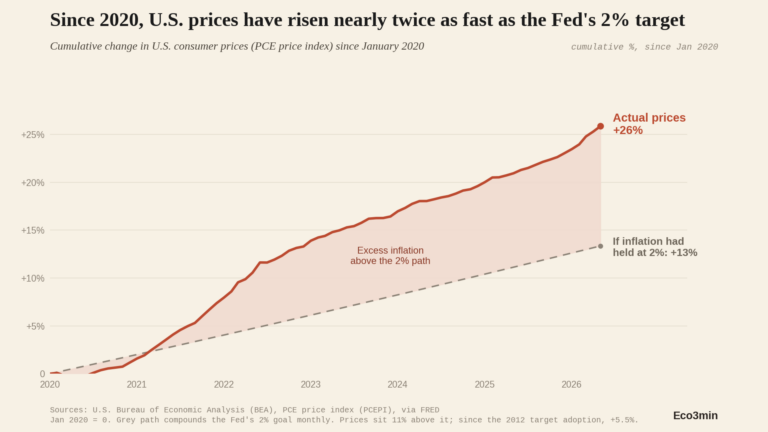
Prix à la consommation américains face à la cible de 2 % de la Fed, depuis 2020
En 2024 et 2025, l’inflation globale américaine est revenue vers l’objectif de 2 % de la Fed, un constat sur le rythme des prix. Cette étude sépare le rythme du niveau. À partir de l’indice des prix PCE, la mesure que cible la Fed, elle suit le niveau cumulé des prix à la consommation face à la trajectoire qu’aurait produite un rythme stable de 2 % depuis janvier 2020. En mai 2026, le niveau dépasse cette trajectoire d’environ 11 % : les prix ont grimpé de 25,9 % contre les 13,4 % qu’implique un sentier à 2 %. L’écart n’est pas un artefact de base : il tient depuis 2012 (+5,5 %), 2015 (+8,7 %) et 2018 (+10,2 %), et le PCE sous-jacent montre la même chose (+24,5 %, 9,8 % au-dessus). L’inflation globale dépasse 2 % depuis 63 mois consécutifs.
Sources : indice des prix PCE de la BEA (PCEPI), via FRED · Niveau cumulé vs sentier continu à 2 % · Téléchargement CSV
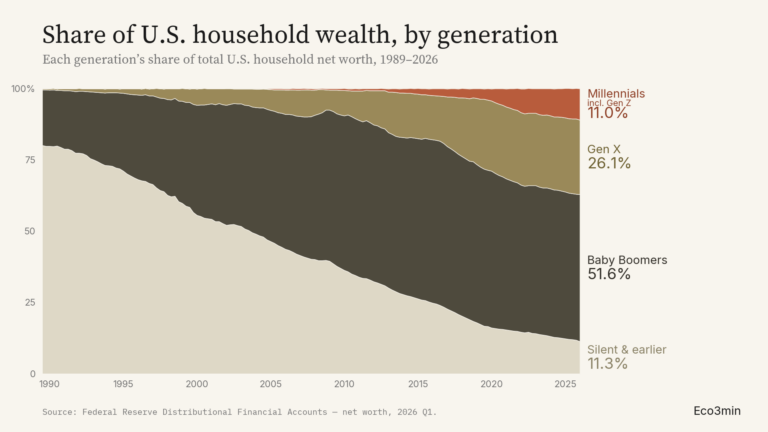
Patrimoine des ménages américains par génération, 1989–2026 : les boomers détiennent 51,6 %, les moins de 40 ans 6,6 %
Les données de la Réserve fédérale montrent un patrimoine des ménages américains fortement concentré sur les cohortes plus âgées : les baby-boomers détenaient 51,6 % du patrimoine net total au T1 2026, la génération X 26,1 %, la génération silencieuse et antérieures 11,3 %, et les Millennials (la catégorie ouverte de la Fed, qui inclut la Gen Z) 11,0 %. Lue par tranche d'âge fixe plutôt que par cohorte de naissance, la part des ménages de moins de 40 ans s'établissait à 6,6 % du patrimoine national, contre 12,0 % en 1989. Les chiffres par cohorte relèvent en partie du cycle de vie ; le chiffre à âge constant non, puisque la tranche est maintenue fixe. Série trimestrielle complète, vue par tranche d'âge, niveaux en dollars, deux lectures (cycle de vie vs structurel) et contre-arguments.
Sources : Distributional Financial Accounts de la Réserve fédérale (patrimoine net) · 147 observations trimestrielles 1989–2026 · Graphique interactif & Téléchargement CSV

Âge au premier mariage aux États-Unis, 1890–2025 : le creux, c’est les années 1950, pas aujourd’hui
L’âge médian au premier mariage aux États-Unis a atteint 30,8 ans pour les hommes en 2025, un record dans une série qui débute en 1890 ; les femmes étaient à 28,4 ans, juste sous leur pic de 28,6 (2021–2024). Le trait marquant du relevé est sa forme en U : l’âge était plus élevé dans les années 1890 (hommes 26,1, femmes 22,0), est tombé à un minimum absolu au milieu des années 1950 (hommes 22,5, femmes 20,1), et remonte depuis. La décennie d’après-guerre du « mariage jeune », non le présent, est l’exception historique : les Américains se mariaient même plus tard dans les années 1890 que dans les années 1950. L’écart hommes-femmes s’est réduit de 4,1 ans en 1890 à 2,4 en 2025. Un décalage comparable apparaît pour l’âge moyen au premier enfant (21,4 ans en 1970 à 27,5 en 2023). Série complète, deux lectures (économique vs culturelle) et contre-arguments.
Sources : U.S. Census Bureau, Table MS-2 (âge médian au premier mariage, par sexe) · 85 observations 1890–2025 (décennal jusqu’à 1940, annuel à partir de 1947) · CDC/NCHS (âge moyen au premier enfant) · Téléchargement CSV
Prix immobiliers dans les métropoles US : 11 des 20 plus grandes villes désormais moins chères qu’il y a un an
Les données de l’indice S&P CoreLogic Case-Shiller à fin février 2026 révèlent un paysage contrasté dans les 20 plus grandes zones métropolitaines américaines. Alors que la moyenne composite des 20 villes s’établit à +0,92 % sur un an, 11 métropoles individuelles sont désormais moins chères qu’il y a un an, avec en tête Denver (−2,18 %) et Tampa (−2,07 %). À l’inverse, les métropoles du Midwest et du Nord-Est comme Chicago (+5,03 %) et New York (+4,75 %) continuent de s’apprécier. Malgré cette divergence récente sur 1 an, la vue cumulée sur 5 ans montre que chaque métropole suivie reste nettement au-dessus de son niveau de 2021, avec des gains cumulés allant de 19,4 % (San Francisco) à 59,8 % (Miami).
Sources : Indice S&P CoreLogic Case-Shiller via FRED (NSA) · 20 métropoles · Graphique interactif
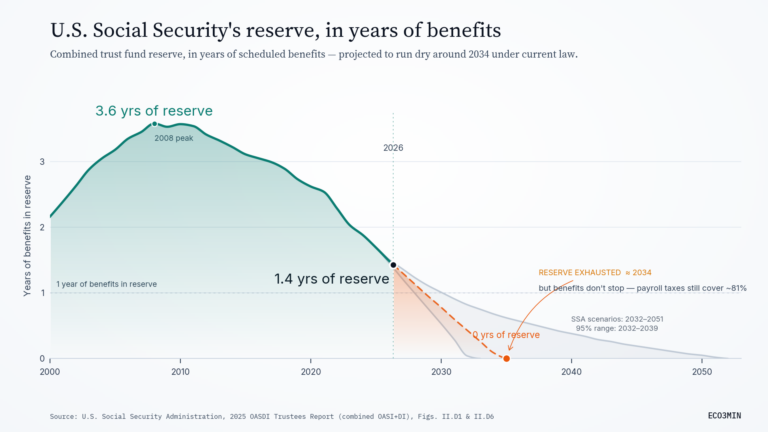
Retraite américaine (Social Security), 1990–2034 : prestations pleines jusqu’en 2034, puis 83 %
D’après les projections du rapport 2026 des Trustees, le fonds de réserve combiné de la Social Security américaine peut verser l’intégralité des prestations prévues jusqu’en 2034. Au-delà, les cotisations sur salaires continuent de couvrir 83 % des prestations à législation inchangée, un déficit de 17 %, pas zéro. La réserve, qui culminait à 3,6 années de prestations en 2008, en représente environ 1,5 début 2026 et décline selon les trois scénarios officiels (épuisement entre 2032 et 2048, estimation centrale 2034 ; le modèle stochastique place 95 % des cas entre 2032 et 2039). Le fonds retraite seul (OASI) atteint l’épuisement plus tôt, au quatrième trimestre 2032, à 78 % de prestations versables. Documentation complète de la trajectoire de réserve, de la distinction « la réserve s’épuise, pas les prestations », du déficit actuariel sur 75 ans (4,42 % de la masse salariale soumise à cotisation) et des contre-arguments.
Sources : Social Security Administration, rapport 2026 des Trustees OASDI (OASI+DI combinés) · table IV.B5 · Congressional Research Service · 97 observations 1990–2100 · Téléchargement CSV
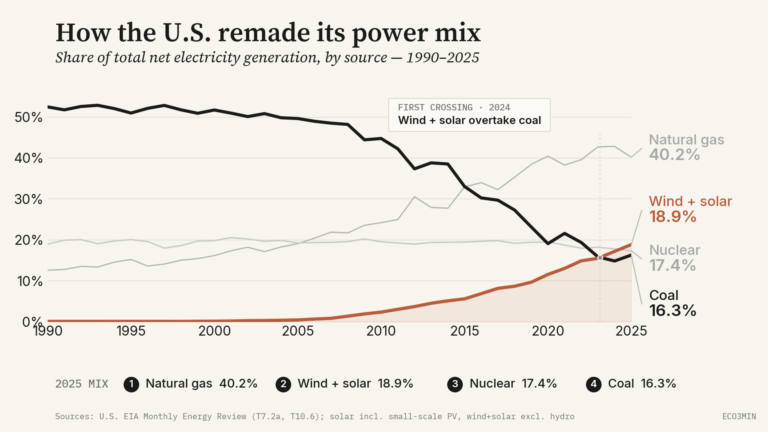
Éolien et solaire vs charbon, 1990–2025 : le croisement de 2024 dans le mix électrique américain
En 2024, l’éolien et le solaire réunis ont fourni 17,2 % de la production électrique nette américaine contre 14,8 % pour le charbon : la première année calendaire complète enregistrée où les renouvelables dépassent le charbon. Le croisement s’est maintenu en 2025 en données préliminaires (18,9 % contre 16,3 %), l’éolien+solaire passant aussi devant le nucléaire à la deuxième place, derrière le gaz naturel (40,2 %). Le jalon traduit un déplacement du mix de production, pas un changement de la source qui le domine : sur 1990–2025, le gaz naturel a absorbé bien davantage de la part perdue par le charbon (+28 points) que l’éolien et le solaire (+19 points), et la part du charbon est même remontée en 2025 sous l’effet d’un raffermissement du prix du gaz et d’une demande en hausse, le croisement a tenu parce que les renouvelables ont progressé plus vite, non parce que le charbon a continué de reculer. Documentation du croisement, trajectoire complète sur 35 ans, distinction part/volume, et contre-arguments.
Sources : U.S. Energy Information Administration, Monthly Energy Review (tables 7.2a & 10.6) · parts de production nette, tous secteurs, 1990–2025 · solaire à petite échelle inclus · Téléchargement CSV

Pouvoir d’achat US 1985 vs 2025 : ce qu’une heure de travail médian achetait
Entre 1985 et 2025, le salaire horaire moyen américain est passé de 8,73 $ à 31,34 $ : un multiplicateur nominal de 3,59. Six articles du quotidien suivent cette progression salariale de manière nettement différenciée. Une maison individuelle médiane, une année de frais de scolarité dans une université publique (étudiant résident de l’État) et un mois de loyer requièrent désormais davantage d’heures de travail médian à acheter. Un gallon d’essence, un Big Mac et un téléviseur familial milieu de gamme en requièrent moins. Le Big Mac, ayant suivi les salaires presque exactement depuis le lancement de l’indice en 1986, occupe le pivot structurel de cette dichotomie. Une année de scolarité publique coûte aujourd’hui le temps-salaire de près de 40 téléviseurs milieu de gamme ; en 1985, elle coûtait le temps-salaire de seulement 3,3. Documentation complète par poste, avec sources primaires, méthodologie, prise en compte des ajustements hédoniques et contre-arguments.
Sources : BLS AHE production & nonsupervisory (FRED AHETPI) · US Census & HUD (prix maisons existantes, loyer résidence principale) · NCES + College Board (frais de scolarité 4 ans, université publique in-state) · BLS APU000074714 (essence) · The Economist Big Mac Index · Statistical Abstract of the United States + commerces 2025 (TV) · Téléchargement CSV
Épisodes de ré-accélération du CPI américain depuis 1948 : quand la désinflation n’a pas tenu
Depuis 1948, l’inflation américaine en glissement annuel est passée sous 3 % puis a ré-accéléré de manière significative à quatre reprises : sortie de guerre / guerre de Corée (1948–51), premier choc pétrolier (1970–74), second choc pétrolier (1976–80) et super-cycle des matières premières tiré par la Chine (2000–05). L’épisode 2024–2026 en cours remplit les mêmes conditions d’entrée : creux d’avril 2025 à 2,33 %, lecture de mars 2026 à 3,29 %, le plus haut glissement annuel depuis avril 2024. Heatmap alignée sur le creux de chaque cycle, documentation complète des mécanismes (guerre, chocs pétroliers, super-cycle des matières premières, transmission énergie du conflit US–Iran actuel), et contre-arguments incluant l’atténuation post-2011 par le fracking documentée par le Yale Budget Lab. Chaque épisode antérieur s’est conclu par un dépassement significatif du creux et, dans trois cas sur quatre, par une récession ultérieure.
Sources : IPC-U du BLS via FRED (CPIAUCSL, 267 observations mensuelles) · Pétrole WTI (DCOILWTICO) · Yale Budget Lab · Communiqués FOMC · Téléchargement CSV
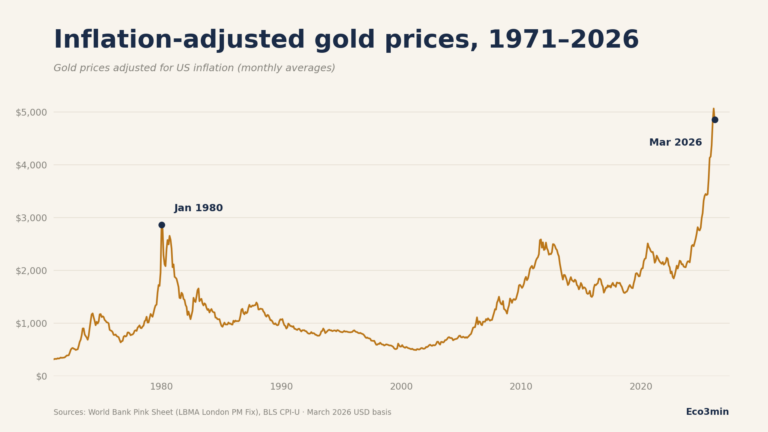
L’or en prix réels, 1971–2026 : le pic mensuel de janvier 1980 a été dépassé
Le prix de l’or ajusté de l’inflation a décisivement dépassé le pic mensuel de janvier 1980, qui constituait le plus haut historique en termes réels depuis quarante-cinq ans. En mars 2026, le cours moyen du London PM Fix s’établissait à 4 856 $ l’once troy : environ 70 % au-dessus du pic mensuel de 1980 en dollars constants de mars 2026 (≈ 2 860 $ réels). Le dépassement est intervenu en février 2025 et s’est élargi depuis, distinguant l’épisode actuel des quasi-touchers de 2011 et 2020. Documentation du dépassement, trajectoires post-pic des épisodes précédents (1980, 2011) et facteurs structurels propres à l’avancée 2024–2026, incluant l’accumulation par les banques centrales au-dessus de 1 000 tonnes/an en 2022–2024.
Sources : World Bank Pink Sheet (London PM Fix, moyennes mensuelles) · IPC-U du BLS via FRED · Données réserves banques centrales du World Gold Council · 663 observations mensuelles 1971–2026 · Téléchargement CSV
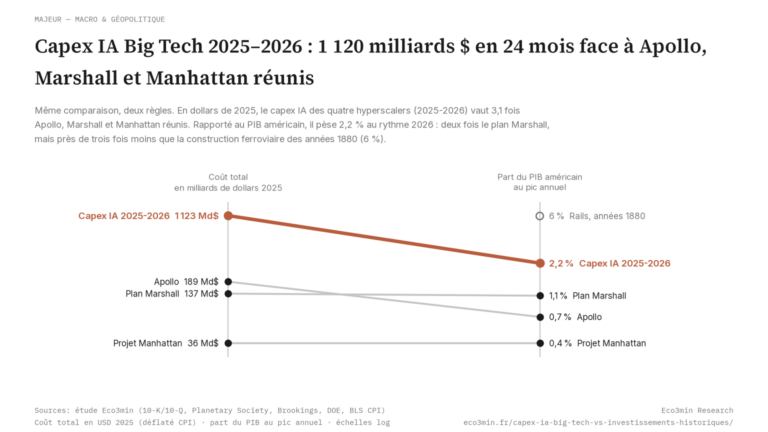
Capex IA Big Tech 2025–2026 : 1 120 milliards $ en 24 mois face à Apollo, Marshall et Manhattan réunis
Les quatre plus grandes entreprises technologiques américaines vont engager environ 1 120 milliards de dollars en investissements IA sur les années calendaires 2025 et 2026, soit environ 3 fois le coût combiné, ajusté de l’inflation, du programme Apollo, du plan Marshall et du projet Manhattan en dollars 2025. Placement statistique face au petit groupe d’investissements américains historiques de très grande échelle, et analyse de la trajectoire post-investissement à partir de l’analogue privé le plus comparable (boom des télécoms 1996–2000).
Sources : 10-Q et earnings calls Q1 2026 des entreprises (29-30 avril 2026), Planetary Society, Wikipedia, IPC du BLS
Les pires premiers semestres du dollar US (1973–2025)
Le S1 2025 s’est classé 4e plus mauvais sur l’indice large du dollar US depuis la fin de Bretton Woods, avec −7,6 %. Les trois épisodes plus profonds (1973, 1986, 2003) ont chacun coïncidé avec un changement structurel de l’ordre monétaire ou commercial international. Placement statistique du S1 2025 face à la distribution complète des 53 observations semestrielles, et analyse des trajectoires post-S1.
Sources : Federal Reserve Bank of St. Louis (séries FRED DTWEXM, DTWEXBGS) · 53 observations semestrielles · Téléchargement CSV/XLSX
Standards éditoriaux
Chaque étude de l’Observatoire macro suit les mêmes standards que la recherche evergreen du hub principal :
Foire aux questions
En quoi l’Observatoire macro diffère-t-il du hub de recherche principal et du baromètre ?
Eco3min publie trois couches complémentaires. Le hub principal est la couche de référence permanente : 97 jeux de données mis à jour automatiquement, plus 33 études evergreen sur les cadres macro-financiers fondamentaux (courbe des taux, inflation, taux réels, liquidité, spreads de crédit). Le baromètre macro est la couche de cadrage continu : une lecture synthétique mensuelle du régime en cours. L’Observatoire macro est la couche conjoncturelle : une nouvelle étude par semaine, ancrée sur un événement récent, avec une perspective historique longue. Les trois ressources sont conçues pour fonctionner ensemble : les études de l’Observatoire citent et s’appuient fréquemment sur les jeux de données du hub principal et le cadrage du baromètre.
Puis-je republier ou citer les études de l’Observatoire macro ?
Oui pour les textes et analyses d’Eco3min (CC BY 4.0, avec attribution) ; les données restent soumises aux conditions de leur producteur, indiquées sur la page de chaque jeu de données. Un format de citation suggéré est fourni en bas de chaque page d’étude. Les citations directes sont les bienvenues ; merci de mettre un lien vers l’URL d’origine de l’étude.
Comment les sujets d’études sont-ils choisis ?
Chaque étude de l’Observatoire macro est ancrée sur un événement récent précis : un cycle de résultats trimestriels, un mouvement semestriel d’une devise, une publication macro majeure, un changement de politique économique. Les sujets sont sélectionnés sur la base de (1) la disponibilité de données de sources primaires, (2) la capacité à proposer un placement non trivial face au contexte historique, et (3) la valeur pour le lectorat composé d’analystes, journalistes et chercheurs macro. C’est la pertinence conjoncturelle, et non le potentiel viral, qui détermine le choix.
Les jeux de données associés à chaque étude sont-ils téléchargeables ?
Oui. Chaque étude de l’Observatoire macro inclut un téléchargement CSV et XLSX avec les chiffres exacts utilisés dans l’analyse, les identifiants de source par observation et les notes méthodologiques. Le code Python ou R est également publié lorsque le jeu de données n’est pas trivial à reproduire.
Les études sont-elles disponibles en anglais ?
Oui. Toutes les études de l’Observatoire macro sont publiées en bilingue. La version française est accessible via cette page, la version anglaise via le hub Macro Watch. Les deux versions partagent la même méthodologie, les mêmes données et le même standard éditorial. La publication anglaise précède généralement la française de 1 à 2 jours.
Citer l’Observatoire macro
Si vous référencez une étude de l’Observatoire macro dans vos recherches, articles ou analyses, merci de la citer ainsi :
Textes et analyses d’Eco3min : CC BY 4.0, avec attribution. Les données restent soumises aux conditions de leur producteur, indiquées sur chaque page d’étude. Chaque page d’étude individuelle fournit sa propre citation complète.
Mis à jour le 4 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.