
Liquidité nette US : indice Fed, TGA et RRP (dataset 2003–2026)
Un dataset hebdomadaire qui décompose la liquidité du système financier américain en trois composantes (le bilan de la Fed, le Treasury General Account et la facilité de reverse repo overnight) et montre comment 2 400 milliards de dollars de flux « invisibles » ont neutralisé le plus grand resserrement quantitatif de l’histoire.
Le bilan de la Réserve fédérale est le chiffre le plus suivi en macro-finance. Mais le bilan seul ne mesure pas la liquidité qui circule réellement dans le système financier. Deux mécanismes largement invisibles, le Treasury General Account (TGA) et la facilité de reverse repo overnight (ON RRP), absorbent ou libèrent des milliers de milliards de dollars sans vote du FOMC, sans conférence de presse et sans annonce de politique monétaire. Cette page propose un dataset composite hebdomadaire qui suit ce qui compte vraiment : la liquidité nette, définie comme le bilan de la Fed moins le TGA moins le ON RRP. Question associée : notre explication de la liquidité nette.
Entre septembre 2022 et mars 2026, la Fed a retiré 2 140 milliards de dollars de son bilan via le quantitative tightening. Sur la même période, 2 370 milliards sont sortis de la facilité ON RRP pour revenir dans le système financier, compensant totalement le QT. La liquidité nette a à peine bougé. Le S&P 500 a progressé de 73 % (moyennes mensuelles). La Fed a mis fin à la réduction de son bilan le 1er décembre 2025 et, en mars 2026, le buffer du ON RRP était déjà épuisé (sous 10 milliards de dollars la plupart des semaines depuis octobre 2025). La semaine du 28 octobre 2026, WALCL s’établissait à 6 750 milliards de dollars et la liquidité nette à 5 750 milliards, toutes deux en hausse de 2,4 % sur un an.
Liquidité nette
Bilan de la Fed
Solde du TGA
ON RRP (proche de zéro)
- La liquidité nette, définie comme le bilan de la Fed (WALCL) moins le Treasury General Account (WTREGEN) moins la facilité Overnight Reverse Repo (RRPONTSYD), est une mesure plus informative de la liquidité du système que le bilan de la Fed seul. Sur la période 2020–2022, la liquidité nette a suivi le S&P 500 plus étroitement que WALCL seul.
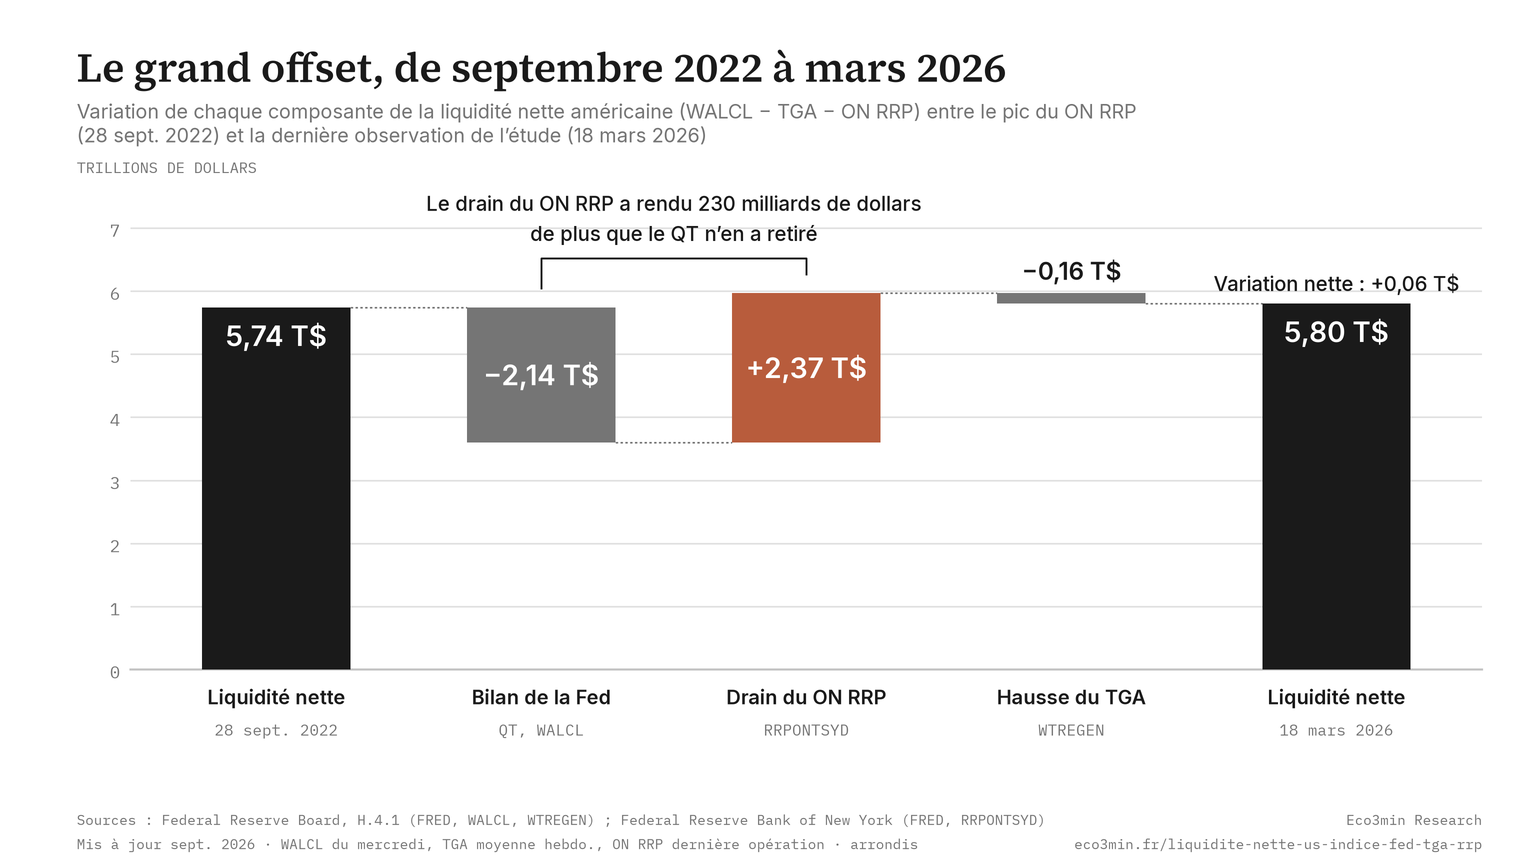
- Le constat central de ce dataset : entre septembre 2022 et mars 2026, la facilité RRP a drainé 2 370 milliards de dollars vers le système financier, tandis que la Fed retirait 2 140 milliards via le QT. Le drain du RRP a dépassé le QT de 230 milliards, produisant un offset net d’environ 110 %. C’est l’explication mécanique principale du fait que le QT n’a pas provoqué le stress financier que l’historique laissait attendre.
- Durant les 63 semaines d’« assouplissement invisible » (définies comme les périodes où le bilan de la Fed baissait en glissement annuel tandis que la liquidité nette augmentait en glissement annuel) le S&P 500 a nettement progressé. Les investisseurs qui ne regardaient que le bilan s’attendaient à un resserrement. Le plumbing monétaire, lui, délivrait un assouplissement.
- La facilité ON RRP était déjà totalement épuisée en mars 2026 (solde proche de zéro, contre un pic de 2 370 milliards de dollars en septembre 2022) et l’est restée jusqu’en octobre 2026 (0,2 milliard de dollars le 28 octobre). Le buffer étant épuisé, les variations du bilan et du TGA se transmettent désormais presque intégralement à la liquidité nette.
- Le dernier régime classé (semaine du 28 octobre 2026) est « Expansion » : WALCL et la liquidité nette sont toutes deux en hausse de 2,4 % sur un an. La liquidité nette s’établit à 5 750 milliards de dollars, au 77e percentile de sa distribution sur l’ensemble de l’échantillon. À la première publication (18 mars 2026), le régime était « Contraction », avec une liquidité nette en baisse de 5,3 % sur un an.
1 244 observations hebdomadaires · conditions FRED, citation requise · Actualisé le 3 novembre 2026 · Méthodologie · Citer ce dataset
Obs. hebdo
Pic de liq. nette
Pic du RRP
Offset du QT
Transmission QT2
Percentile actuel
Indice de liquidité nette US (2003–2026)
Indice de liquidité nette (WALCL − TGA − ON RRP), hebdomadaire, depuis janvier 2003
La liquidité nette (en milliers de milliards de dollars) décompose le bilan de la Fed en la part de cash qui circule réellement dans le système financier. À rapprocher de cette question : Notre analyse du bilan de la Fed.
Les données mettent en évidence la distinction cruciale entre le bilan et la liquidité du système. Pendant le QT2, auquel la Fed a mis fin le 1er décembre 2025, WALCL a nettement baissé : de 8 970 milliards à un point bas de 6 540 milliards de dollars (semaine du 3 décembre 2025). Donnée issue de la série WALCL du bilan total de la Fed, FRED. Pourtant, la liquidité nette, après être passée de 7 140 milliards à 5 740 milliards en septembre 2022, s’est stabilisée puis a partiellement rebondi grâce au drain du ON RRP. Le marché a suivi le plumbing, pas le chiffre brut du bilan. Quand les trois canaux sont visibles, le pseudo-paradoxe du QT disparaît.
Sources : FRED (WALCL, WTREGEN), NY Fed (RRPONTSYD).
La valeur live ci-dessus suit la publication hebdomadaire H.4.1. Chiffres de l’étude : semaine du 28 octobre 2026.
Comment lire la liquidité nette
La liquidité nette est calculée comme le total des actifs de la Fed moins deux drains : le Treasury General Account et la facilité Overnight Reverse Repo. L’écart entre WALCL et la liquidité nette représente le cash qui figure au bilan de la Fed mais ne circule pas dans le système financier : il est soit placé sur le compte du Trésor, soit immobilisé dans la facilité de reverse repo.
Lorsque l’écart entre WALCL et la liquidité nette s’élargit, le plumbing absorbe de la liquidité. Lorsqu’il se resserre, le plumbing en libère. Les périodes où cet écart a le plus changé (le build-up du TGA pendant le Covid, la montée du RRP entre 2021 et 2022 et le drain du RRP entre 2023 et 2025) sont les épisodes clés qui expliquent pourquoi le bilan seul n’a pas permis de prévoir le comportement du marché. Pour contextualiser le lien entre ces mouvements et la courbe des taux, les inversions ont précédé les changements de régime de liquidité de 2020 et de 2022.
Pendant QT1 (2017–2019), le RRP était négligeable et la liquidité nette suivait de près WALCL : la baisse du bilan de 700 milliards de dollars s’est traduite par une baisse de 510 milliards de la liquidité nette. Pendant QT2 (mesuré ici du pic de WALCL d’avril 2022 à mars 2026 ; la réduction a pris fin le 1er décembre 2025), l’offset du plumbing a été massif : une baisse de 2 310 milliards de WALCL n’a provoqué qu’une baisse de 800 milliards de la liquidité nette, car le RRP a restitué 2 370 milliards de dollars au système depuis son pic de septembre 2022.
Les trois canaux : pourquoi le bilan n’est pas la liquidité
Le bilan de la Fed, publié chaque semaine dans le communiqué H.4.1 sous le nom Total Assets (série FRED WALCL), est la mesure la plus citée de l’accommodation monétaire dans les commentaires financiers. Quand le bilan s’élargit, les analystes parlent d’« injection de liquidité ». Quand il se contracte, le récit devient celui d’un « retrait de liquidité ». Cette lecture est mécaniquement incomplète et, dans certaines périodes, empiriquement fausse.
La raison est simple : WALCL mesure la taille totale des actifs détenus par la Fed, pas le cash réellement disponible pour circuler dans le système financier. Deux mécanismes peuvent absorber ou libérer des quantités colossales de réserves sans aucun changement du bilan :
Canal 1 : le Treasury General Account (TGA)
Le TGA est le compte courant du gouvernement américain à la Réserve fédérale (série FRED WTREGEN). Lorsque le Trésor émet de la dette et dépose le produit de l’émission, le TGA augmente, ce qui draine mécaniquement des réserves hors du système bancaire. Lorsque le Trésor dépense ces fonds, le TGA baisse, ce qui renvoie des réserves dans le système. Le TGA a atteint un record de 1 820 milliards de dollars en juillet 2020, lorsque le gouvernement a accumulé du cash pour financer les programmes de dépenses liés au Covid. Sa décrue a ensuite injecté plus de 1 500 milliards de dollars dans le système financier sans aucune action du FOMC. Pour une analyse de ces mouvements du TGA dans le cadre de la politique de dette plafond, voir notre recherche sur les régimes monétaires et les cycles de marché. Pour le détail : le métal monétaire adossé à la soutenabilité des finances publiques.
Les épisodes de plafond de la dette font jouer ce mécanisme dans les deux sens. Tant que le Congrès bloque le relèvement du plafond, le Trésor puise dans le TGA pour continuer à honorer les paiements fédéraux, ce qui renvoie des réserves vers les banques. À la résolution, il reconstitue le compte et draine la liquidité bancaire. Selon les relevés quotidiens du Trésor américain (Daily Treasury Statement), le TGA est passé d’environ 50 milliards de dollars en juin 2023, en fin de phase d’épuisement, à environ 700 milliards en septembre 2023, après la résolution du plafond. Cette reconstitution d’environ 650 milliards a été prélevée sur les réserves bancaires sans que WALCL bouge.
Les échéances fiscales en donnent une variante courte et récurrente. Les recettes arrivent par vagues : mi-avril pour l’impôt sur le revenu, mi-septembre et mi-décembre pour les acomptes trimestriels des entreprises. Le TGA gonfle pendant quelques jours, puis se contracte à mesure que le Trésor redépense, avec un mouvement inverse sur les réserves bancaires. Ces oscillations sont parfois prises pour un changement de posture monétaire. Elles suivent le calendrier fiscal.
Canal 2 : la facilité Overnight Reverse Repo (ON RRP)
Le ON RRP (série FRED RRPONTSYD) permet aux money market funds et autres contreparties éligibles de placer du cash à la Fed au jour le jour, en échange d’un taux sans risque. Le cash placé dans le ON RRP est, à toutes fins utiles, retiré du système financier : il reste à la Fed au lieu d’être prêté, investi ou de circuler sur les marchés. Entre mars 2021 et décembre 2022, le ON RRP a absorbé environ 2 300 milliards de dollars de réserves créées par le QE mais non déployées dans l’économie réelle. Cette absorption a considérablement réduit la liquidité effective générée par le QE par rapport à ce que laissait penser l’expansion du bilan.
Le renversement qui a suivi (un drain de 2 370 milliards de dollars depuis le ON RRP entre septembre 2022 et mars 2026) constitue la principale contribution empirique de ce dataset. À mesure que les money market funds déplaçaient leur cash du ON RRP vers les bons du Trésor et d’autres instruments, la liquidité que le QE avait créée mais que le RRP avait immobilisée a été relâchée dans le système. Cette « re-libération » a compensé presque exactement le programme de quantitative tightening de la Fed.
La liste des contreparties éligibles fixe la liquidité que le guichet peut absorber : les principaux money market funds, des banques commerciales, certaines GSE (Fannie Mae, Freddie Mac) et un petit nombre de primary dealers. Les money market funds en restent les premiers utilisateurs, avec 81 à 95 % de l’encours en fin de trimestre de 2021 à mi-2025, selon les comptes financiers Z.1 de la Fed. Cette concentration lie le ON RRP aux flux des fonds : leurs entrées nettes, fréquentes en période de stress de marché, gonflent la facilité, et leurs sorties en phase de risk-on la vident.
Canal 3 : le bilan de la Fed (WALCL)
Le troisième canal est celui que tout le monde observe. WALCL mesure le total des actifs de la Fed, principalement des bons du Trésor et des MBS acquis pendant les programmes de QE. Quand la Fed achète des actifs, elle crée des réserves (WALCL augmente). Quand elle laisse des actifs arriver à échéance sans réinvestissement (QT), les réserves sont détruites (WALCL baisse). Cette mécanique de création monétaire est l’un des canaux qui structurent les régimes d’inflation, détaillés dans le guide complet sur l’inflation. Mais les réserves créées par le QE ne sont « dans le système » que si elles ne sont ni bloquées dans le TGA ni immobilisées dans le ON RRP. Le bilan mesure la création brute de réserves. La liquidité nette mesure les réserves nettes effectivement en circulation.
La formule est volontairement simple. Sa puissance ne vient pas d’une sophistication mathématique, mais du fait empirique que les trois composantes peuvent évoluer en sens opposé, produisant une trajectoire de liquidité nette qui diverge fortement du simple bilan. Pendant la période d’assouplissement invisible de 2023–2025, WALCL se contractait en glissement annuel, alors que la liquidité nette augmentait en glissement annuel, ce qui signifie que le plumbing relâchait davantage de liquidité sur douze mois que le QT n’en retirait. Sur le QT2 mesuré du pic de WALCL d’avril 2022 à mars 2026, la Fed a retiré 2 310 milliards de dollars de son bilan, mais la liquidité nette n’a baissé que de 800 milliards : le différentiel ayant été absorbé par le drain du RRP et les variations du TGA. Pour un éclairage complémentaire sur ces flux et les dynamiques d’inflation, cet offset de liquidité a probablement contribué à la persistance de l’inflation des actifs malgré le ralentissement de l’inflation des biens.
Le grand offset : comment 2 400 milliards de plumbing ont neutralisé le QT
Le résultat empirique central de ce dataset est l’offset quasi parfait entre le quantitative tightening et le drain du ON RRP. Le tableau ci-dessous décompose l’évolution de chaque composante entre le pic du RRP (28 septembre 2022) et la dernière observation de l’édition de mars 2026 (18 mars 2026) :
| Composante | Sep. 2022 | Mars 2026 | Variation | Effet sur la liquidité |
|---|---|---|---|---|
| WALCL (bilan de la Fed) | $8.80T | $6.66T | −$2.14T | Draine la liquidité |
| ON RRP | $2.37T | ~$0.00T | −$2.37T | Rend la liquidité |
| TGA | $0.69T | $0.85T | +$0.16T | Draine la liquidité |
| Liquidité nette | $5.74T | $5.80T | +$0.06T | Pratiquement stable |
La Fed a réduit son bilan de 2 140 milliards de dollars : le plus grand programme de QT de l’histoire. Le drain du ON RRP a renvoyé 2 370 milliards de dollars dans le système financier : 230 milliards de plus que le QT n’en a retiré. Le TGA a absorbé un montant modeste de 160 milliards. L’effet net sur la liquidité du système : +60 milliards. Le cycle de resserrement censé drainer la liquidité a en réalité redirigé celle-ci via le plumbing.
Le grand offset : décomposition de la liquidité, septembre 2022 à mars 2026
Graphique en cascade : variation de chaque composante entre le pic du RRP (28 septembre 2022) et le 18 mars 2026. Le drain du RRP (+2,37T) a dépassé le QT (−2,14T). La liquidité nette est restée quasiment stable.
Sources : Federal Reserve Board, H.4.1 (FRED, WALCL, WTREGEN) ; Federal Reserve Bank of New York (FRED, RRPONTSYD) · eco3min.fr
Fenêtre : du 28 septembre 2022 au 18 mars 2026 (édition de mars 2026).
Cet offset n’a pas été orchestré. Il est le résultat émergent du cadre de taux de la Réserve fédérale. La transmission de cette politique de taux à la liquidité effective du système s’inscrit dans notre lecture des cycles de taux et de liquidité. En relevant le taux des fed funds, la Fed a aussi relevé le taux du ON RRP, mais les rendements des bons du Trésor ont augmenté encore plus vite, rendant les T-bills plus attractifs que le ON RRP pour les money market funds. Le cash a quitté le ON RRP pour le marché des T-bills, où il a financé les dépenses du gouvernement et circulé dans le système financier. La Fed resserrait par la porte d’entrée (QT), tandis que le plumbing desserrait par la porte de service (drain du RRP).
Les implications pour les marchés ont été majeures. Les analystes qui ne regardaient que WALCL attendaient un QT capable de reproduire le « taper tantrum » de 2018, voire pire, une lecture cohérente avec l’historique des rendements actions lors des cycles de resserrement précédents. À l’inverse, le S&P 500 a progressé de 73 % entre septembre 2022, mois du pic du RRP, et mars 2026 (moyennes mensuelles, données de Robert J. Shiller), pendant ce qui était officiellement le resserrement du bilan le plus agressif de l’époque moderne. Le dataset montre qu’il n’y avait pas de paradoxe : l’offset du plumbing signifiait que le marché ne subissait pas, en pratique, de retrait de liquidité.
Ce que l’offset additionne : deux circuits qui ne se confondent pas
La montée du ON RRP avant le QT tient à trois forces simultanées. L’expiration de l’exemption temporaire du supplementary leverage ratio (SLR), accordée aux banques pendant la pandémie, a réduit leur capacité à absorber des dépôts et poussé les excédents de cash vers les money market funds. Les achats d’actifs encore en cours de la Fed créaient des réserves que le système bancaire ne pouvait pas employer. Le Trésor, enfin, puisait dans le TGA et réduisait ses émissions de T-bills, ce qui privait les fonds de l’actif court qu’ils détiennent d’ordinaire. Le guichet de la Fed est devenu leur placement par défaut.
Le reflux a emprunté le chemin inverse. Après la résolution du plafond de la dette, le Trésor a reconstitué le TGA en émettant beaucoup plus de T-bills, que les fonds monétaires ont achetés avec le cash retiré du ON RRP. Une autre partie de ce cash est allée vers le repo privé, dont les taux dépassaient de plus en plus celui du guichet.
L’addition a une limite que la formule ne montre pas. Le QT réduit les réserves bancaires en retirant des titres du portefeuille de la Fed. Le drain du ON RRP, lui, déplace le cash de fonds monétaires vers les T-bills ou le repo privé, entre institutions non bancaires et marchés. Les deux flux touchent des contreparties différentes et se transmettent par des canaux et à des vitesses qui diffèrent. Les compenser dollar pour dollar dans un même indice reste une approximation de premier ordre : elle mesure l’ordre de grandeur de l’offset, sans retracer ce que chaque dollar a financé.
QT1 vs QT2 : pourquoi la deuxième fois a été différente
La comparaison entre les deux épisodes de QT dans le dataset montre pourquoi le bilan seul est insuffisant :
| Métrique | QT1 (oct. 2017 – sep. 2019) | QT2 (échantillon juin 2022 – mars 2026) |
|---|---|---|
| Baisse de WALCL | $0.70T | $2.26T |
| Variation du RRP | ~$0 (facilité négligeable) | −$1.96T (drain massif) |
| Baisse de la liquidité nette | $0.51T | $0.36T |
| Transmission WALCL → NL | 73 % | 16 % |
| Résultat | Crisis repo (sept. 2019) | Aucun stress systémique |
Pendant QT1, le ON RRP était négligeable : la facilité existait, mais elle détenait moins de 120 milliards de dollars. Il n’y avait aucun buffer. La baisse du bilan s’est transmise presque intégralement en réduction des réserves du système, et le processus s’est terminé par la crise du marché repo de septembre 2019 lorsque les taux d’emprunt overnight ont bondi à 10 %. Pendant QT2, le RRP a absorbé l’impact comme une éponge qui relâche l’eau : la baisse nominale de 2 260 milliards de dollars n’a entraîné qu’un recul effectif de 360 milliards de la liquidité en circulation, un taux de transmission de seulement 16 %, contre 73 % pendant QT1. Pour une lecture plus large de l’évolution des spreads de crédit pendant ces deux épisodes, l’absence de signal de stress de crédit pendant QT2 est cohérente avec ce cadre d’offset de liquidité.
Cap autorisé et runoff effectif : ce que le QT a réellement retiré
Le cap mensuel fixé par le FOMC est une limite supérieure, pas une quantité retirée. Annoncé le 4 mai 2022, il a démarré le 1er juin 2022 à 47,5 milliards de dollars par mois (30 sur les Treasuries, 17,5 sur les MBS), avant de passer à 95 milliards en septembre 2022 (60 et 35). Le 1er mai 2024, le FOMC a ramené le cap Treasuries à 25 milliards à compter de juin, soit 60 au total. Le 19 mars 2025, il l’a abaissé à 5 milliards à compter d’avril, soit 40, le cap MBS restant à 35 milliards selon les FOMC Statements.
Côté Treasuries, le cap est en pratique atteint : quand les coupons arrivant à échéance dépassent le cap, la Fed roule l’excédent, et quand ils sont inférieurs, elle complète en laissant sortir des Treasury Bills. Côté MBS, le runoff dépend des remboursements anticipés des ménages américains, eux-mêmes fonction des taux hypothécaires. Avec des taux 30 ans élevés de 2023 à 2025, ces remboursements sont restés faibles et le cap MBS n’a quasiment jamais été saturé.
Calcul Eco3min sur les séries hebdomadaires du H.4.1 (FRED TREAST et WSHOMCB) : de septembre 2022 à mai 2024, les Treasuries détenus ont reculé de 58 milliards par mois et les MBS de 17 milliards. De juin 2024 à mars 2025, les reculs ont été de 24,5 et 16,8 milliards, environ 41 milliards au total sous un cap de 60. D’avril à novembre 2025, ils sont tombés à 3,8 et 16,8 milliards, environ 21 milliards sous un cap de 40. L’écart au cap vient presque entièrement des MBS.
Cette différence a déformé la composition du bilan. Tant que les Treasuries sortaient plus vite que les MBS, la part des MBS dans WALCL a augmenté, de 30,7 % en septembre 2022 à 32,6 % début avril 2025. Pour la liquidité nette, la conséquence est directe : lire le cap comme la quantité retirée surestime systématiquement le rythme du QT. L’entrée pertinente est la variation hebdomadaire effective de WALCL, celle qu’utilise l’indice.
2019 et le QT de 2022-2025 : ce qui a changé dans la plomberie
Le 17 septembre 2019, le SOFR s’est inscrit à 5,25 % et le Fed Funds effectif à 2,30 %, au-dessus du haut de la fourchette cible pour la première fois depuis la crise financière. La Fed a injecté des liquidités en urgence par des repos overnight et à terme, puis repris des achats de Treasuries dès octobre 2019. La Standing Repo Facility, créée en juillet 2021, fournit depuis un coussin permanent qui n’existait pas alors. Les Principles for Reducing the Size of the Balance Sheet de janvier 2022 visent une taille terminale cohérente avec l’ample reserves regime adopté en janvier 2019. Le plan de mai 2022 prévoyait de ralentir puis d’arrêter la baisse quand les réserves seraient « somewhat above » le niveau jugé ample. Le 29 octobre 2025, le FOMC a décidé de mettre fin à la réduction du portefeuille le 1er décembre 2025. Les signaux d’alerte se lisent dans le spread SOFR-IORB, les taux des Treasury Bills et l’usage de la Standing Repo Facility.
De fin octobre à fin décembre 2025, les pensions accordées par la Fed n’ont pas dépassé 32 milliards de dollars par jour, contre 59 milliards le 20 septembre 2019.
Assouplissement invisible : quand le bilan se contracte mais que la liquidité augmente
Le dataset introduit une classification de régime fondée sur l’accord ou le désaccord directionnel entre le bilan de la Fed et la liquidité nette. Le régime le plus important d’un point de vue analytique est « l’assouplissement invisible » : défini comme les périodes où WALCL baisse en glissement annuel tandis que la liquidité nette augmente en glissement annuel. Cela se produit lorsque le drain combiné du TGA et du ON RRP dépasse le rythme du QT.
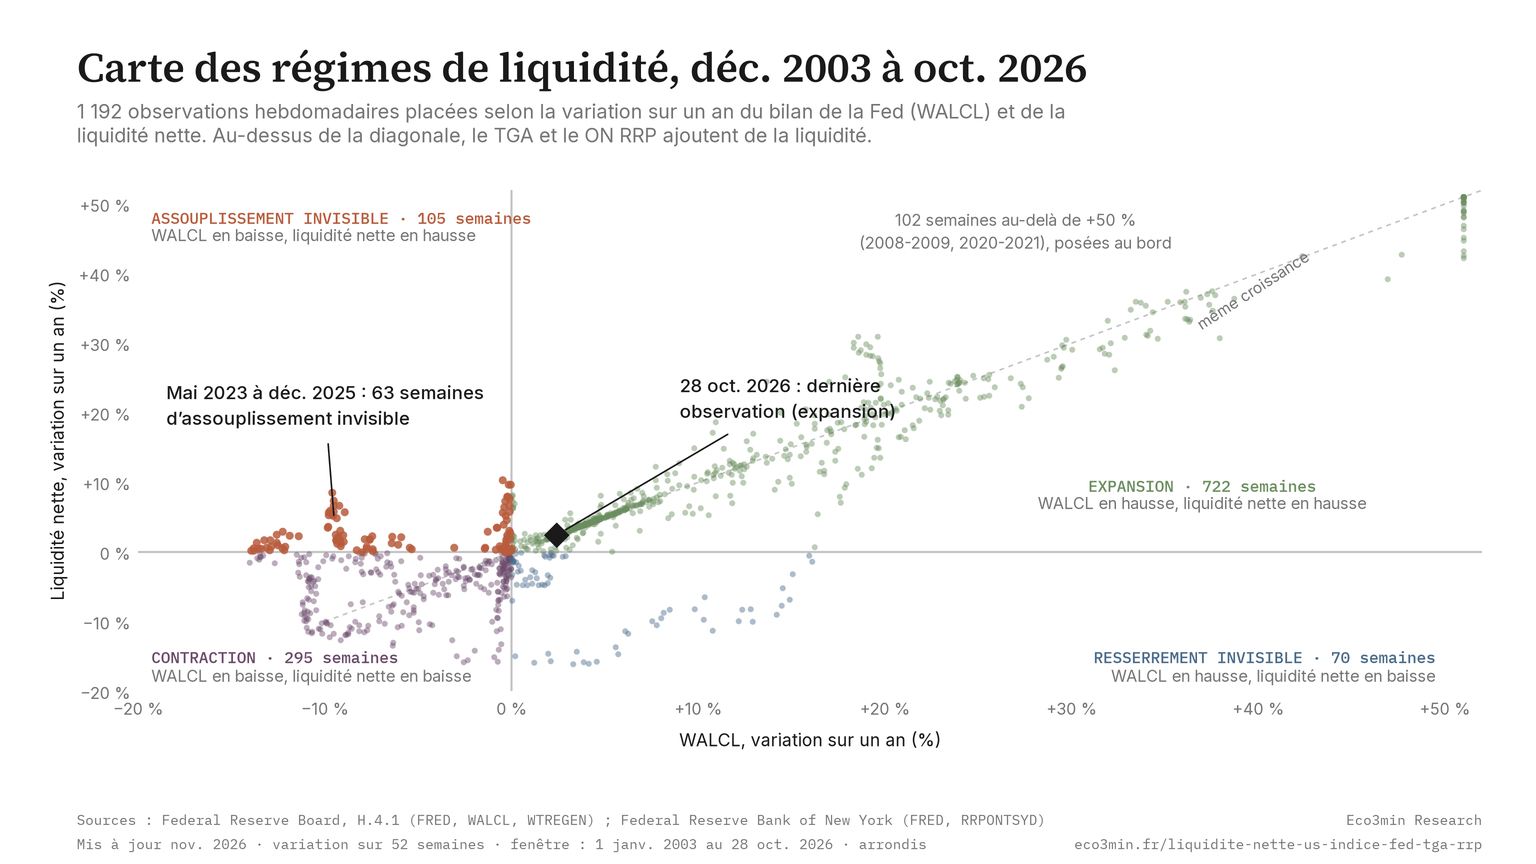
Dans le dataset de 1 244 semaines (jusqu’au 28 octobre 2026), l’assouplissement invisible est apparu pendant 105 semaines (8,4 % de l’échantillon). Parmi elles, 63 semaines se situent pendant le QT2 (de mai 2023 à décembre 2025), lorsque le drain du RRP était à son maximum. Durant ces 63 semaines, le S&P 500 a nettement progressé.
- En période d’assouplissement invisible, le bilan de la Fed se contracte : les analystes qui ne regardent que WALCL décrivent alors une politique « restrictive ». Le plumbing, lui, est en train de desserrer.
- Le mécanisme : les money market funds ont déplacé 1 960 milliards de dollars du ON RRP vers les bons du Trésor et les repos, inondant le marché du financement court terme avec du cash qui a ensuite circulé dans le système financier au sens large.
- La hausse du S&P 500 pendant les semaines post-QT d’assouplissement invisible est à rapprocher du dataset taux réels vs ratio CAPE, qui suit les valorisations actions face aux taux réels sur la même période.
- L’assouplissement invisible s’est effacé à mesure que le ON RRP se vidait : de septembre 2024 au début de mai 2026, la série a été en « Contraction » la plupart des semaines, l’assouplissement invisible ne revenant que par courtes séquences (la dernière, la semaine du 31 décembre 2025). Elle est ensuite passée en resserrement invisible, et se trouve en « Expansion » depuis le 30 septembre 2026 (voir Octobre 2026 en temps réel).
Le concept d’« assouplissement invisible » est la principale contribution analytique de ce dataset. Il identifie les périodes où la posture de politique affichée (contraction du bilan) diverge de la posture de liquidité effective (expansion du système). Ce type de divergence appartient pleinement aux dynamiques abordées dans le pilier Marchés financiers d’Eco3min, qui structure la lecture des régimes de liquidité et de leurs effets sur les prix d’actifs. L’épisode 2023–2025 (63 semaines) est la plus grande divergence de ce type dans le dataset et explique pourquoi le marché a progressé pendant ce qui était nominalement le QT le plus agressif jamais mené.
Octobre 2026 en temps réel
Cette étude a été publiée pour la première fois en mars 2026, avec des données arrêtées au 18 mars 2026. Le dataset court désormais jusqu’à la semaine du 28 octobre 2026 (publication H.4.1 de la Réserve fédérale du 29 octobre 2026), soit 1 244 observations hebdomadaires. Les fenêtres d’analyse ci-dessus (le grand offset de septembre 2022 à mars 2026, la comparaison QT1 et QT2, les 63 semaines d’assouplissement invisible) restent celles de la publication ; cette section consigne ce que la série a fait depuis.
- Le 29 octobre 2025, le FOMC a décidé de mettre fin à la réduction de son portefeuille de titres le 1er décembre 2025. WALCL a touché son point bas d’après 2022, 6 540 milliards de dollars, la semaine du 3 décembre 2025, et s’établissait à 6 750 milliards la semaine du 28 octobre 2026, en hausse de 2,4 % sur un an.
- La liquidité nette s’établissait à 5 750 milliards de dollars la semaine du 28 octobre 2026, en hausse de 2,4 % sur un an (contre 5 610 milliards la semaine du 29 octobre 2025), au 77e percentile de l’ensemble des observations hebdomadaires depuis janvier 2003.
- Depuis le 18 mars 2026, le TGA a augmenté de 150 milliards, à 1 000 milliards de dollars (moyenne de la semaine), soit davantage que la hausse de WALCL (90 milliards) : la liquidité nette est inférieure de 60 milliards à son niveau de la première publication.
- Le ON RRP est resté proche de zéro : son plus haut hebdomadaire dans le dataset depuis mars est de 24,9 milliards de dollars (semaine du 20 mai 2026), et il s’établissait à 0,2 milliard le 28 octobre 2026.
- Séquence des régimes en 2026 : contraction du 7 janvier au 6 mai (18 semaines), resserrement invisible du 13 mai au 9 septembre (18 semaines), une semaine d’expansion (16 septembre) puis une de resserrement invisible (23 septembre), puis expansion depuis le 30 septembre (5 semaines au 28 octobre).
Sur les 13 semaines au 28 octobre 2026, la liquidité nette a reculé de 80 milliards tandis que WALCL progressait de 10 milliards, un écart dû au TGA (en hausse de 90 milliards). Le régime en glissement annuel et la variation sur 13 semaines pointent dans des directions opposées lors de la dernière semaine ; le CSV porte les deux colonnes.
Analyse de corrélation : ce que la liquidité nette explique, et ce qu’elle n’explique pas
Une affirmation fréquente dans les commentaires financiers soutient que la liquidité nette « explique » ou « pilote » le S&P 500 avec une corrélation quasi parfaite. Le dataset fournit une lecture plus nuancée. La corrélation en niveau entre la liquidité nette et le S&P 500 dépend de la période et est structurellement instable, ce qui est attendu pour deux séries non stationnaires.
Mesurée de mars 2016 à mars 2026 avec la série SP500 de FRED, la corrélation en niveau entre la liquidité nette et le S&P 500 dépasse celle de WALCL seul avec l’indice dans chaque sous-période : échantillon complet, ère Covid (2020–2022), ère QT (2022 à mars 2026) et 2023–2024 seule. Son signe et son ampleur changent d’une sous-période à l’autre.
Les données révèlent deux enseignements distincts. Premièrement, la liquidité nette est systématiquement une meilleure variable explicative que WALCL seul, dans chaque sous-période. Cela valide la décomposition en trois composantes. Deuxièmement, la corrélation absolue entre la liquidité nette et le S&P 500 s’est effondrée après 2022 : en 2023–2024, la corrélation était quasiment nulle alors même que le S&P 500 progressait nettement. Cela signifie que la liquidité explique l’offset du plumbing, mais n’explique pas à elle seule le rallye post-2022 : d’autres forces (croissance des bénéfices tirée par l’IA, rotation sectorielle) dominent.
La lecture honnête est que la liquidité nette n’est pas un indicateur de market timing. C’est un diagnostic de plomberie. Son intérêt est d’identifier les moments où la posture de politique affichée par la Fed diverge de la configuration effective de liquidité du système, pas de prédire où le S&P 500 se négociera au trimestre suivant. Le co-mouvement étroit de 2020–2022 reflétait une période où les flux de liquidité étaient la force macro dominante. La corrélation proche de zéro pendant 2023–2024 reflète une période où d’autres forces (bénéfices des valeurs technologiques, capex lié à l’IA, stimulus budgétaire) sont devenues dominantes. Pour une vue plus large des moteurs de valorisation actions selon les régimes, voir le dataset taux réels vs ratio CAPE.
La corrélation glissante à 52 semaines entre la liquidité nette et le S&P 500 a culminé au milieu de 2021, durant une fenêtre dominée par le cycle de QE du Covid. La fameuse « corrélation quasi parfaite » souvent citée dans les commentaires de marché renvoie à une lecture similaire. Mais ce niveau était spécifique à cette période. À la mi-2025, la corrélation glissante était devenue nettement négative, et elle l’était encore en mars 2026. La relation n’est pas stable à travers les régimes, et c’est précisément pour cela que la classification des régimes est plus utile qu’une simple corrélation.
Classification des régimes de liquidité
Le dataset classe chaque observation hebdomadaire dans l’un de quatre régimes selon la direction en glissement annuel de WALCL et de la liquidité nette. Cette classification capture l’interaction entre la politique de la Fed (le bilan) et le plumbing du système (TGA et ON RRP) d’une manière qu’un indicateur unique ne peut pas offrir.
Carte des régimes de liquidité : WALCL et liquidité nette, décembre 2003 à octobre 2026
1 192 observations hebdomadaires classées selon la direction en glissement annuel de WALCL et de la liquidité nette (les 52 premières semaines du dataset de 1 244 semaines n’ont pas de base annuelle). Le quadrant « assouplissement invisible » (WALCL en baisse, liquidité nette en hausse) identifie l’épisode 2023–2025 où le plumbing a compensé le QT.
Sources : Federal Reserve Board, H.4.1 (FRED, WALCL, WTREGEN) ; Federal Reserve Bank of New York (FRED, RRPONTSYD) · eco3min.fr
Dernière observation : 28 octobre 2026.
La classification montre que l’assouplissement invisible (WALCL en baisse, liquidité nette en hausse) est une configuration relativement rare (8,4 % des observations) qui n’a existé que dans deux épisodes durables : la période post-GFC et l’offset QT2 de 2023–2025. À la première publication (18 mars 2026), l’observation se situait dans le quadrant « Contraction », une fois l’offset du plumbing épuisé ; la semaine du 28 octobre 2026, elle se situe en « Expansion », le bilan comme la liquidité nette étant en hausse sur un an.
Le bilan et la liquidité du système augmentent tous les deux. L’archétype est le QE : mars 2020 à mars 2022. Ce régime représente 58 % du dataset. Il est généralement associé à la hausse des marchés actions, même si l’ampleur du choc de liquidité compte davantage que l’étiquette du régime elle-même.
Le bilan et la liquidité du système se contractent tous les deux. C’est le régime dominant de septembre 2024 à mai 2026. Historiquement, il est associé à une montée des tensions financières. Pendant QT1, ce régime a précédé la crise repo de septembre 2019 de neuf mois. Le risque de répétition dépend de l’offre de réserves par rapport à leur demande.
Le bilan se contracte mais la liquidité du système augmente : le plumbing compense la politique. C’est la période 2023–2025. Ce régime représente 8,4 % du dataset. Le S&P 500 a nettement progressé pendant les semaines post-QT d’assouplissement invisible. Le régime s’achève lorsque les buffers de plumbing (RRP, TGA) sont épuisés.
Le bilan augmente mais la liquidité du système se contracte : le plumbing absorbe le QE. C’est la période 2021–2022, lorsque le RRP est passé de 0 à 2 370 milliards de dollars pendant le QE actif. La Fed créait des réserves, mais les money market funds les redéposaient à la Fed. L’effet réel du QE était plus faible que ce que suggérait le chiffre brut. Ce décalage entre création de réserves et impact réel rappelle les limites empiriques discutées dans la théorie quantitative de la monnaie.
Simulateur de scénario de liquidité
Ajustez vos hypothèses concernant le bilan de la Fed, le TGA et le ON RRP pour voir le niveau de liquidité nette implicite, le régime et l’écart par rapport à la situation actuelle. Basé sur 1 244 observations hebdomadaires (janvier 2003 au 28 octobre 2026).
Liquidité nette
Variation vs actuel
Percentile historique
Régime du scénario
Points de bascule historiques : quand le plumbing a déplacé le marché
Septembre 2008 – mars 2009 : L’explosion de liquidité pendant la crise financière
En septembre 2008, le bilan de la Fed s’élevait à 930 milliards de dollars et la liquidité nette était à peu près équivalente (920 milliards) : le TGA et le RRP étaient alors négligeables. Au cours des six mois suivants, WALCL a plus que doublé pour atteindre 2 070 milliards de dollars, la Fed ayant lancé des facilités de crédit d’urgence et le QE1. La liquidité nette a suivi presque à l’identique (1 990 milliards en mars 2009), car les drains du plumbing n’avaient pas encore pris de taille significative. À cette époque, le bilan était la liquidité. La distinction entre les deux n’est devenue significative qu’après la montée en puissance du ON RRP en 2021.
Juillet 2020 : Pic du TGA et envolée des dépenses Covid
Le Treasury General Account a atteint son niveau historique de 1 820 milliards de dollars en juillet 2020, alors que le gouvernement accumulait du cash à une échelle inédite pour financer les programmes d’aide liés à la pandémie. À ce moment-là, WALCL s’établissait à 6 950 milliards de dollars, mais la liquidité nette n’était que de 5 130 milliards : un écart de 1 820 milliards, expliqué presque entièrement par le TGA (le ON RRP était alors négligeable). Au cours des 13 mois suivants, à mesure que le Trésor versait les chèques de relance et autres aides, le TGA est tombé à 440 milliards en août 2021, injectant mécaniquement environ 1 380 milliards de dollars dans le système financier sans aucune action du FOMC.
Septembre 2021 : Le pic de liquidité nette
La liquidité nette a atteint son plus haut historique de 7 140 milliards de dollars le 15 septembre 2021 : fait notable, avant que le bilan de la Fed ne culmine (avril 2022). Cet écart s’est créé parce que le ON RRP a commencé à absorber les réserves de manière accélérée : d’environ 0 en mars 2021 à 1 080 milliards en septembre 2021, compensant partiellement le QE en cours. Lorsque WALCL a atteint son pic de 8 970 milliards en avril 2022, le ON RRP avait déjà atteint 1 820 milliards et le TGA s’établissait à 550 milliards, faisant tomber la liquidité nette à 6 600 milliards, bien en dessous de son pic de septembre 2021. En juin 2022, au moment du lancement officiel du QT, le RRP avait encore augmenté à 1 970 milliards et la liquidité nette était tombée à 6 160 milliards. Le marché a atteint son sommet en janvier 2022, trois mois avant le pic de WALCL, et a davantage suivi la trajectoire de la liquidité nette. Lecture associée : notre étude sur la liquidité comme carburant de la formation des prix financiers.
Septembre 2022 : Pic du RRP et début du grand offset
Le ON RRP a culminé à 2 370 milliards de dollars le 28 septembre 2022. Le S&P 500 était proche de son point bas de 2022. À partir de ce moment, chaque dollar quittant le ON RRP entrait dans le système, amortissant le QT. Sur les 42 mois suivants, 2 370 milliards ont quitté la facilité. Il ne s’agissait pas d’une décision de politique monétaire, mais d’une rotation de marché pilotée par les rendements croissants des T-bills, qui ont attiré les money market funds hors du ON RRP. La hausse la plus rapide des taux en plusieurs décennies a créé le mécanisme même qui a neutralisé son propre resserrement de bilan. Pour mettre ces flux en perspective, les inversions de courbe des taux de cette période reflétaient l’environnement de taux qui alimentait le drain du RRP.
Mars 2023 : Crise SVB et dégonflement d’urgence du TGA
L’effondrement de Silicon Valley Bank en mars 2023 a déclenché un dégonflement du TGA et le lancement du Bank Term Funding Program (BTFP). Le TGA est passé de 560 milliards début février à 230 milliards la semaine du 15 mars, libérant environ 330 milliards de dollars lorsque le Trésor a utilisé ses réserves de trésorerie pendant la crise. Parallèlement, les facilités de prêt d’urgence de la Fed ont fait augmenter le bilan de près de 300 milliards de dollars en une seule semaine, de 8 340 milliards à 8 640 milliards. Effet combiné : la liquidité nette a bondi de 5 820 milliards début mars à 6 350 milliards au 15 mars, une injection de 530 milliards de dollars matérialisée en quelques jours. Le S&P 500 a rebondi depuis son point bas de mars au cours des semaines suivantes, tandis que le plumbing absorbait le choc.
Mars 2026 : l’observation à la première publication
À la première publication, avec des données arrêtées au 18 mars 2026, le ON RRP avait été ramené près de zéro : le buffer qui amortissait le QT pendant 42 mois n’était plus disponible. La liquidité nette s’établissait à 5 800 milliards de dollars, en baisse de 5,3 % sur un an et au 80e percentile de sa distribution à cette date ; WALCL et la liquidité nette étaient toutes deux en baisse sur un an (« Contraction »). La Fed avait mis fin à la réduction de son portefeuille de titres le 1er décembre 2025. QT1 avait pris fin en 2019, lorsque les réserves étaient passées sous le seuil de demande du système. Ce que la série a fait depuis est consigné dans Octobre 2026 en temps réel. Pour rappel, le dataset taux réels vs ratio CAPE suit les valorisations actions face aux taux réels sur la même période.
Méthodologie
Ce dataset combine trois séries de la Réserve fédérale en un composite hebdomadaire unique, la liquidité nette, conçu pour mesurer la quantité effective de réserves circulant dans le système financier américain, par opposition au total des réserves créées par la Réserve fédérale.
Indice de liquidité nette. Calculé comme WALCL moins WTREGEN moins (RRPONTSYD × 1 000). WALCL et WTREGEN sont exprimés en millions de dollars américains. RRPONTSYD est exprimé en milliards et converti en millions pour assurer la cohérence des unités. Les trois séries proviennent de FRED et sont mises à jour chaque semaine (WALCL et WTREGEN à la publication H.4.1) ou quotidiennement (RRPONTSYD). La série quotidienne ON RRP est appariée à chaque mercredi par la dernière opération à cette date ou avant, dans une fenêtre de 6 jours (zéro à défaut), afin d’harmoniser sa fréquence avec WALCL/WTREGEN.
Classification des régimes. Chaque observation hebdomadaire est classée selon la direction en glissement annuel (52 semaines) de WALCL et de la liquidité nette : Expansion (les deux en hausse), Contraction (les deux en baisse), Assouplissement invisible (WALCL en baisse, NL en hausse) ou Resserrement invisible (WALCL en hausse, NL en baisse).
Conception du dataset
| Variable | Description | Unité | Source |
|---|---|---|---|
| date | Date d’observation (mercredi) | YYYY-MM-DD | – |
| walcl_m | Total des actifs de la Fed | Millions USD | FRED (WALCL) |
| tga_m | Treasury General Account | Millions USD | FRED (WTREGEN) |
| rrp_b | Facilité ON Reverse Repo | Milliards USD | FRED (RRPONTSYD) |
| rrp_m | ON RRP (converti) | Millions USD | Calculé |
| net_liquidity_m | WALCL − TGA − RRP | Millions USD | Calculé |
| walcl_t / tga_t / rrp_t / net_liquidity_t | Mêmes variables en milliers de milliards | Milliers de milliards USD | Calculé |
| net_liq_yoy_pct | Variation annuelle de la liquidité nette | Pourcentage | Calculé |
| walcl_yoy_pct | Variation annuelle de WALCL | Pourcentage | Calculé |
| regime | Classification du régime de liquidité | Catégoriel | Eco3min |
| divergence_13w | Drapeau de divergence directionnelle WALCL vs NL sur 13 semaines | Binaire | Calculé |
Code Python de reproduction
import pandas as pd
import requests
from io import StringIO

# Download FRED series
def get_fred(series_id, start='2003-01-01'):
    url = f"https://fred.stlouisfed.org/graph/fredgraph.csv?id={series_id}&cosd={start}"
    r = requests.get(url)
    df = pd.read_csv(StringIO(r.text), parse_dates=['observation_date'])
    df.columns = ['date', series_id.lower()]
    df[series_id.lower()] = pd.to_numeric(df[series_id.lower()], errors='coerce')
    return df

# Fetch all three components
walcl = get_fred('WALCL')          # Millions USD, weekly
tga   = get_fred('WTREGEN')        # Millions USD, weekly
rrp   = get_fred('RRPONTSYD')      # Billions USD, daily

# Merge weekly series
df = pd.merge(walcl, tga, on='date', how='inner')

# Convert RRP to millions and match to weekly dates
rrp['rrp_m'] = rrp['rrpontsyd'] * 1000
df = pd.merge_asof(df.sort_values('date'),
    rrp[['date', 'rrp_m']].sort_values('date'),
    on='date', direction='backward',
    tolerance=pd.Timedelta(days=6))
df['rrp_m'] = df['rrp_m'].fillna(0)

# Compute Net Liquidity
df['net_liquidity'] = df['walcl'] - df['wtregen'] - df['rrp_m']

# Export
df.to_csv("us-net-liquidity-index-2003-present.csv")Eco3min Macro Data Hub
, inflation, courbe des taux, rendements actions, spreads de crédit et indicateurs mondiaux.
Téléchargement du dataset & reproductibilité
Le dataset complet est proposé en formats ouverts pour l’analyse quantitative et la recherche académique. Actualisé le 3 novembre 2026, avec des données jusqu’à la semaine du 28 octobre 2026 (publication H.4.1 de la Réserve fédérale du 29 octobre 2026).
Conditions de la source : la série ON RRP (RRPONTSYD) est produite par la Federal Reserve Bank of New York et reprise de FRED, où elle porte le statut « Copyrighted: Citation required ». FRED autorise l’usage et l’affichage commerciaux avec attribution à la source et à FRED. Eco3min ne peut pas sous-licencier ce fichier sous Creative Commons : toute réutilisation reste soumise aux conditions FRED. WALCL et WTREGEN sont dans le domaine public. Le fichier ne porte aucun niveau du S&P 500 : l’indice est sous licence S&P Dow Jones Indices et n’est pas redistribué.
Pour les chercheurs : Le dataset inclut toutes les variables nécessaires pour reproduire le calcul de la liquidité nette, la classification des régimes, l’analyse des corrélations et la décomposition de l’offset du QT. Le CSV contient 1 244 observations hebdomadaires avec 19 colonnes incluant les entrées brutes, les composantes dérivées et les étiquettes de régime. Compatible avec les logiciels économétriques standards (R, Stata, Python/pandas).
Sources de données & références
- Primaire
Board of Governors of the Federal Reserve System : Total Assets : WALCL (publication H.4.1, hebdomadaire). Treasury General Account : WTREGEN (publication H.4.1, hebdomadaire). - Primaire
Federal Reserve Bank of New York : Overnight Reverse Repurchase Agreements : RRPONTSYD (quotidien). Données des opérations temporaires d’open market. - Primaire
S&P Dow Jones Indices / FRED : Indice S&P 500 (SP500, quotidien). - Recherche
Acharya & Rajan (2022) (« Liquidity, Liquidity Everywhere, Not a Drop to Use) Why Flooding Banks with Central Bank Reserves May Not Expand (May Even Contract) Credit. » Étudie la manière dont les réserves créées par le QE peuvent rester bloquées dans le système financier au lieu de soutenir l’économie réelle. - Recherche
Copeland, Martin & Walker (2014) : « Repo Runs: Evidence from the Tri-Party Repo Market », Journal of Finance. Recherche fondatrice sur la mécanique de liquidité du marché repo et le plumbing qui relie les opérations de la Fed aux réserves du système. - Recherche
Pozsar, Z. (2022) : « War and Interest Rates », Credit Suisse Global Money Notes. Cadre influent pour comprendre comment la facilité ON RRP fonctionne comme buffer de liquidité dans le mécanisme de transmission de la politique monétaire de la Fed. - Référence
Federal Reserve Bank of St. Louis (FRED) : Plateforme de données économiques. Toutes les séries sous-jacentes ont été récupérées via FRED (novembre 2026).
Limites méthodologiques
- Mesure incomplète de la liquidité. La liquidité nette (WALCL − TGA − RRP) capture les trois composantes les plus importantes, mais n’intègre pas d’autres mécanismes de drainage ou d’injection de réserves, notamment les dépôts du foreign repo pool, le Bank Term Funding Program (BTFP, actif en 2023–2024) ou l’utilisation du standing repo facility. Ces éléments sont généralement plus petits mais peuvent devenir significatifs en période de stress.
- Non-stationnarité et corrélation fallacieuse. La liquidité nette et le S&P 500 sont tous deux des séries non stationnaires avec tendance haussière. Les corrélations en niveau entre séries de ce type peuvent être trompeusement élevées. L’analyse des corrélations doit être lue comme descriptive des co-mouvements, et non comme une preuve d’un lien causal ou prédictif. La rupture structurelle observée après 2022 confirme cette limite.
- Différence de fréquence. WALCL et WTREGEN sont publiés chaque semaine (mercredi). RRPONTSYD est publié quotidiennement. L’appariement hebdomadaire introduit une approximation mineure, car le solde du RRP peut fluctuer de façon marquée au cours d’une semaine (notamment aux dates de bilan trimestrielles).
- Données RRP pré-2013. La facilité ON RRP à son échelle actuelle a été introduite en 2013. Avant cette date, les opérations de reverse repo étaient modestes et le rôle de la facilité comme drain de liquidité était négligeable. La décomposition en trois composantes devient donc vraiment pertinente à partir de 2013, et surtout à partir de 2020.
- Couverture des données S&P 500. La série SP500 de FRED commence en mars 2016. Les corrélations et les analyses liées aux actions sont donc limitées à la période de mars 2016 à mars 2026 (523 observations), et non à l’ensemble des 1 244 observations du panel. La variation du S&P 500 citée pour septembre 2022 à mars 2026 repose sur les moyennes mensuelles des clôtures quotidiennes publiées par Robert J. Shiller (Online Data).
- Valeur comptable des titres. WALCL enregistre les titres de la Fed au coût amorti, pas à leur valeur de marché, et l’indice hérite de cette convention. Selon les états financiers combinés 2023 des Federal Reserve Banks, les pertes latentes du portefeuille SOMA (Treasuries et MBS) atteignaient 1 080 milliards de dollars fin 2022 et 948 milliards fin 2023, nées pour l’essentiel de la hausse rapide des rendements, sans aucune trace dans la série. Pour la mesure de la liquidité, cet écart pèse moins que le TGA et le ON RRP.
- Simplification de la classification des régimes. La classification à quatre régimes repose sur les variations directionnelles en glissement annuel, ce qui peut décaler de plusieurs mois les points de retournement réels. Une classification plus fine avec des fenêtres plus courtes (par exemple 13 semaines) détecterait les transitions plus tôt, mais au prix d’un bruit plus élevé.
Foire aux questions
Qu’est-ce que l’indice de liquidité nette US et comment est-il calculé ?
L’indice de liquidité nette mesure la quantité effective de réserves de la Réserve fédérale qui circulent dans le système financier américain. Il est calculé comme le total des actifs de la Fed (WALCL) moins le Treasury General Account (WTREGEN) moins la facilité Overnight Reverse Repo (RRPONTSYD). La formule soustrait deux mécanismes qui immobilisent des réserves hors du système financier : le compte de trésorerie du gouvernement et le cash que les money market funds re-déposent à la Fed. La semaine du 28 octobre 2026, la liquidité nette s’établissait à environ 5 750 milliards de dollars, contre 6 750 milliards pour le bilan de la Fed : l’écart reflète 1 000 milliards de solde TGA (moyenne de la semaine), le ON RRP étant proche de zéro.
Pourquoi le quantitative tightening n’a-t-il pas fait chuter la Bourse en 2023–2025 ?
L’explication mécanique principale est le drain du ON Reverse Repo. Entre septembre 2022 et mars 2026, la Fed a retiré 2 140 milliards de dollars de son bilan via le QT. Sur la même période, 2 370 milliards de dollars ont quitté la facilité ON RRP pour revenir dans le système financier, les money market funds se reportant vers les bons du Trésor. Le drain du RRP a plus que compensé le QT : la liquidité nette a à peine bougé. En outre, la croissance des bénéfices portée par l’IA dans le secteur technologique a fourni un soutien fondamental qui a entretenu les valorisations actions indépendamment du contexte de liquidité.
L’indice de liquidité nette permet-il de prévoir les rendements boursiers ?
Pas de manière fiable. Sur 2020–2022, la liquidité nette a suivi le S&P 500 de près. Mais en 2023–2024, la corrélation était quasiment nulle alors même que le marché progressait nettement. La liquidité nette est un diagnostic de plomberie : elle identifie les moments où la posture de politique de la Fed diverge de la configuration effective de liquidité du système. Ce n’est pas un indicateur de market timing. La corrélation quasi parfaite souvent citée renvoie à une fenêtre glissante spécifique (mi-2021) et ne tient pas sur l’ensemble de l’échantillon.
Qu’est-ce qui a changé une fois la facilité ON RRP totalement vidée ?
Le ON RRP était déjà proche de zéro en mars 2026 : le buffer qui absorbait l’impact du QT pendant 42 mois était épuisé. Dès lors, les variations du bilan de la Fed se sont transmises, net des mouvements du TGA, presque intégralement à la liquidité nette, contre un taux de transmission d’environ 16 % observé de juin 2022 à mars 2026, pendant que le RRP se vidait. La Fed a mis fin à la réduction de son portefeuille de titres le 1er décembre 2025 ; la semaine du 28 octobre 2026, WALCL s’établissait à 6 750 milliards de dollars, en hausse de 2,4 % sur un an, et le ON RRP à 0,2 milliard. Le seuil de demande de réserves du système bancaire, que la crise repo de septembre 2019 avait révélé pendant QT1, n’est pas directement observable en temps réel.
Qu’est-ce que l’« assouplissement invisible » et quand a-t-il eu lieu ?
L’assouplissement invisible est une classification de régime introduite dans ce dataset. Il identifie les périodes où le bilan de la Fed se contracte en glissement annuel (le discours officiel est celui du « resserrement ») alors que la liquidité nette augmente en glissement annuel (le système est en réalité en train de s’assouplir). Cela se produit lorsque le drain combiné du TGA et du RRP dépasse le rythme du QT. L’épisode le plus important s’est déroulé de mai 2023 à décembre 2025 : 63 semaines au cours desquelles WALCL baissait mais le plumbing délivrait une liquidité en expansion. Eco3min développe ce point dans notre tour des erreurs courantes sur la liquidité. Le S&P 500 a nettement progressé durant cette période.
Puis-je utiliser ce dataset pour une recherche académique ?
Oui. Le dataset complet est disponible en téléchargement aux formats CSV et Excel selon les conditions de la source FRED (citation requise : attribution à la Federal Reserve Bank of New York et à FRED ; pas de sous-licence Creative Commons). Il inclut toutes les variables nécessaires pour reproduire le calcul de la liquidité nette, la classification des régimes et l’analyse de corrélation. Le code Python de reproduction est fourni sur cette page. Merci de citer : Eco3min Research (2026), « US Net Liquidity Index, Fed Balance Sheet, TGA, and ON RRP Decomposition (2003–Present) ».
Source
US Net Liquidity Index : Fed Balance Sheet, TGA, and ON RRP Decomposition (2003–Present).
Eco3min Macro Data Hub : Research Indicators.
Eco3min.fr/en/net-liquidity-index-dataset/
Dataset publié selon les conditions de la source FRED (Copyrighted: citation required).
Recherche Eco3min liée
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.