
ETF physiques ou synthétiques : modes de réplication comparés
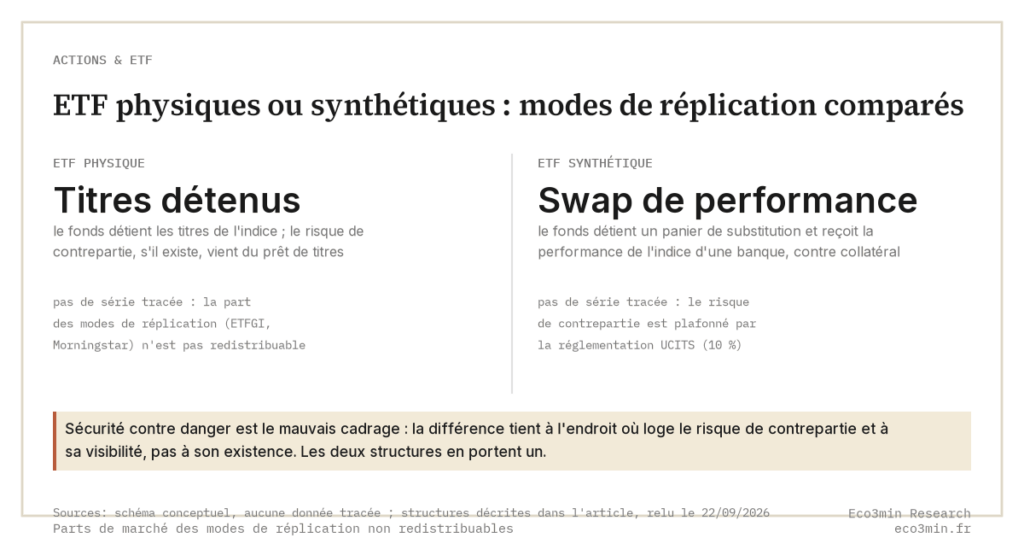
Un ETF physique détient les titres réels de l’indice ; un ETF synthétique le réplique via un swap de performance avec une banque. La réplication physique couvre désormais environ 87 % des encours d’ETF européens (fin 2025), mais sa réputation de sécurité simplifie le tableau : la vraie différence tient à l’endroit où loge le risque de contrepartie et à sa visibilité, pas à son existence.
Dans ce comparatif
Pourquoi ce comparatif compte
La question physique-contre-synthétique est presque toujours posée en termes de sécurité contre danger. Ce cadrage déforme les deux structures. Le mode de réplication détermine la précision du suivi, l’efficacité fiscale et l’endroit où se loge le risque de contrepartie, mais il ne décide pas de l’existence de ce risque. Comprendre cette distinction éclaire pourquoi la réplication synthétique s’est effondrée en Europe après 2008, tout en restant l’option qui suit le mieux l’indice pour certaines expositions. À voir également : le cadre Eco3min sur la gestion indicielle et les ETF.
Ce qu’est un ETF physique
Un ETF physique achète et détient les titres de l’indice qu’il suit, soit en intégralité (réplication totale), soit via un échantillon représentatif (réplication optimisée). Des participants autorisés créent et rachètent les parts en nature, en échangeant des paniers de titres sous-jacents contre des parts d’ETF, ce qui maintient le prix de marché proche de la valeur liquidative. Selon LSEG (revue Lipper, avril 2026), la réplication physique représentait l’essentiel des encours d’ETF européens fin décembre 2025, la réplication totale dominant les ETF actions. Beaucoup d’ETF physiques prêtent aussi leurs titres pour générer un revenu, une pratique qui introduit sa propre exposition de contrepartie.
→ Explication complète : Différences mécaniques entre ETF et fonds mutuels ?
Ce qu’est un ETF synthétique
Un ETF synthétique ne détient pas les titres de l’indice. Il conclut un swap de performance (total return swap) avec une ou plusieurs contreparties, généralement de grandes banques, qui s’engagent à livrer la performance de l’indice en échange de celle d’un panier de collatéral détenu par le fonds. Sous la directive UCITS, l’exposition à une seule contrepartie de swap ne peut excéder 10 % de la valeur liquidative ; le swap est valorisé quotidiennement et réinitialisé lorsque l’exposition approche ce plafond, et le panier de collatéral doit respecter des règles de liquidité et de diversification. La réplication synthétique se concentre désormais sur les matières premières, où le stockage physique est impraticable, et sur les actions américaines logées dans des enveloppes européennes.
→ À lire aussi : Pourquoi les prix ETF divergent-ils de la VL en période de stress ?
Les différences clés
Mécanisme. Les ETF physiques détiennent les composants et reposent sur la création-rachat en nature par les participants autorisés ; les ETF synthétiques détiennent un panier de collatéral et reposent sur un contrat de swap pour convertir la performance de ce panier en performance de l’indice. Le canal de création-rachat est le cœur mécanique du modèle physique (le rôle du participant autorisé).
Où loge le risque de contrepartie. C’est la distinction qui compte, et elle est largement mal formulée. Le risque de contrepartie synthétique est explicite et plafonné : UCITS le limite à 10 % de la valeur liquidative, et une étude de la Réserve fédérale américaine (2017) a constaté que les ETF synthétiques publiant leur panier étaient surcollatéralisés d’environ 2 % en moyenne. Les ETF physiques ne sont pas exempts de risque de contrepartie : une analyse de la BCE (2018, d’après Morningstar) relevait qu’un nombre notable d’ETF avaient prêté une grande partie de leur portefeuille à un moment de 2011, exposant les investisseurs à l’emprunteur. La différence tient à la visibilité et à la collatéralisation, pas à la présence ou à l’absence de risque.
Suivi et fiscalité. La structure « plus risquée » a souvent suivi les indices au moins aussi étroitement. Vanguard documente que les ETF synthétiques tendent à afficher une erreur de suivi inférieure à celle de leurs équivalents physiques, parce que le swap livre la performance de l’indice par contrat. Pour les actions américaines logées dans des fonds UCITS européens, les swaps échappent à la retenue à la source sur dividendes de 15 à 30 % que subissent les fonds physiques irlandais ou luxembourgeois, ce qui explique qu’un ETF synthétique S&P 500 ait déclaré surperformer le plus gros équivalent physique d’environ 0,43 % sur un an (ETF Stream, 2023).
Comment ils se comportent selon les régimes
Le choix structurel est invisible en marché calme et décisif dans les régimes de stress de contrepartie. Avant la crise de 2008, les encours d’ETF européens se répartissaient à peu près également entre réplication physique et synthétique ; après Lehman, la peur de la contrepartie et un avertissement du Conseil de stabilité financière en 2011 ont chassé les investisseurs des produits à base de swap, et la part du synthétique dans les encours d’ETF actions européens est tombée à environ 17 % fin 2020 (Morningstar). En cas de stress de liquidité aigu, les deux structures défaillent différemment : un ETF physique détenant des obligations illiquides peut voir son prix de marché diverger d’une VL périmée, l’ETF se valorisant en temps réel tandis que le sous-jacent ne se traite pas, là où le point de pression d’un ETF synthétique est la solvabilité de sa contrepartie de swap et la valeur de son collatéral au moment où ce collatéral est le plus difficile à vendre. Le paramètre de bascule est la perception de solvabilité des contreparties et le stress de financement, pas l’inflation ou la croissance. Aux États-Unis, la question est largement tranchée : la SEC a de fait stoppé l’émission d’ETF synthétiques en 2010, laissant la réplication physique à environ 98 % du marché.
Aucune des deux structures ne supprime le risque de contrepartie : chacune décide seulement où il se loge, dans un swap ou dans un carnet de prêt de titres.
La confusion fréquente
L’hypothèse courante veut que les ETF physiques soient sûrs parce qu’ils détiennent des actifs réels, et les ETF synthétiques dangereux parce qu’ils reposent sur des dérivés. En 2011, au plus fort de la « guerre de la réplication », le PDG de BlackRock résumait la crainte dominante en affirmant que l’acheteur d’un produit synthétique devenait, de fait, un créancier non garanti de la banque de swap. Les règles de collatéralisation et de réinitialisation quotidienne qui encadrent les ETF synthétiques UCITS, ainsi que l’exposition de prêt de titres logée dans beaucoup d’ETF physiques, brouillent ce partage net. Les structures portent des risques différents, situés à des endroits différents ; les données ne permettent pas de traiter l’une comme catégoriquement sûre.
Observation pratique
Ce que les données suggèrent pour nourrir votre propre analyse :
- Question à se poser : quelle exposition est-ce que je suis, et l’indice se traite-t-il sur un marché où la réplication physique est simple ou impraticable ?
- Données à surveiller : l’exposition de contrepartie publiée et le niveau de collatéralisation des ETF synthétiques ; le pourcentage de titres prêtés et la contrepartie des ETF physiques (les deux figurent dans les rapports des fonds).
- Parallèle historique : la part du synthétique dans les ETF actions européens est tombée à 17 % (fin 2020) après la frayeur de contrepartie de 2008 (Morningstar).
- Ce que documente la littérature : les revues académiques (par ex. Elia, 2012) et Vanguard constatent que les structures synthétiques affichent souvent une erreur de suivi inférieure, en particulier pour l’obligataire et les marchés difficiles d’accès.
Ces informations sont descriptives et destinées à nourrir votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 Mécanique approfondie : Qu’est-ce qu’un participant autorisé ETF ?
📁 Risque de structure : Pourquoi les ETF à effet de levier sont-ils dangereux à long terme ?
Comparatifs liés
Questions fréquentes
Quelles sont les différences mécaniques entre ETF physiques et synthétiques ?
Un ETF physique détient les titres de l’indice, en totalité ou sous forme d’échantillon représentatif, et recourt à la création-rachat en nature pour rester proche de la valeur liquidative. Un ETF synthétique détient un panier de collatéral et signe un swap de performance avec une ou plusieurs contreparties qui livrent la performance de l’indice en échange de celle du panier. Le premier détient ce qu’il suit ; le second détient du collatéral et un contrat. Le suivi, le traitement fiscal et l’endroit où loge le risque de contrepartie découlent tous de ce seul choix structurel. Pour autant, ce choix structurel n’est qu’un critère parmi ceux de la grille de sélection d’un ETF : indice, réplication, frais.
Les ETF physiques sont-ils exempts de risque de contrepartie ?
Non. Beaucoup d’ETF physiques prêtent une partie de leurs titres pour générer un revenu, ce qui expose les porteurs à l’emprunteur en cas de défaut si le collatéral est insuffisant. Une analyse de la BCE (2018, d’après Morningstar) a constaté qu’un nombre notable d’ETF avaient prêté une grande partie de leur portefeuille à un moment de 2011. Le risque de contrepartie synthétique, à l’inverse, est explicitement plafonné par UCITS à 10 % de la valeur liquidative, valorisé quotidiennement et réinitialisé lorsqu’il approche cette limite. La comparaison honnête n’oppose pas le risque à l’absence de risque, mais une exposition de swap publiée et plafonnée à une exposition de prêt de titres souvent moins visible.
Pourquoi la réplication synthétique a-t-elle perdu des parts en Europe ?
Avant 2008, les encours d’ETF européens se partageaient à peu près également entre les deux structures. Après Lehman, la peur de la contrepartie et un avertissement du Conseil de stabilité financière en 2011 ont provoqué d’importantes sorties des produits à base de swap, et les émetteurs ont converti beaucoup de fonds en réplication physique. Fin 2025, la réplication physique représentait environ 87 % des encours d’ETF européens (LSEG/Lipper). Le synthétique persiste là où il est structurellement avantagé : les matières premières, où le stockage est impraticable, et les actions américaines en enveloppe UCITS, où les swaps échappent à la retenue à la source sur dividendes.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Inflation ou hausse des prix : pourquoi ce n’est pas pareil
L'inflation est une hausse durable et généralisée du niveau général des prix — un phénomène macroéconomique mesuré sur…
60/40 ou all-weather : comment se comportent les portefeuilles
Un portefeuille 60/40 répartit le capital : 60 % en actions, 40 % en obligations. Un portefeuille all-weather répartit le…
Atterrissage en douceur ou brutal : le bilan historique
Un atterrissage en douceur, c'est un resserrement monétaire qui refroidit l'inflation sans faire basculer l'économie en récession ;…