Acheter ou louer : ce que disent les données
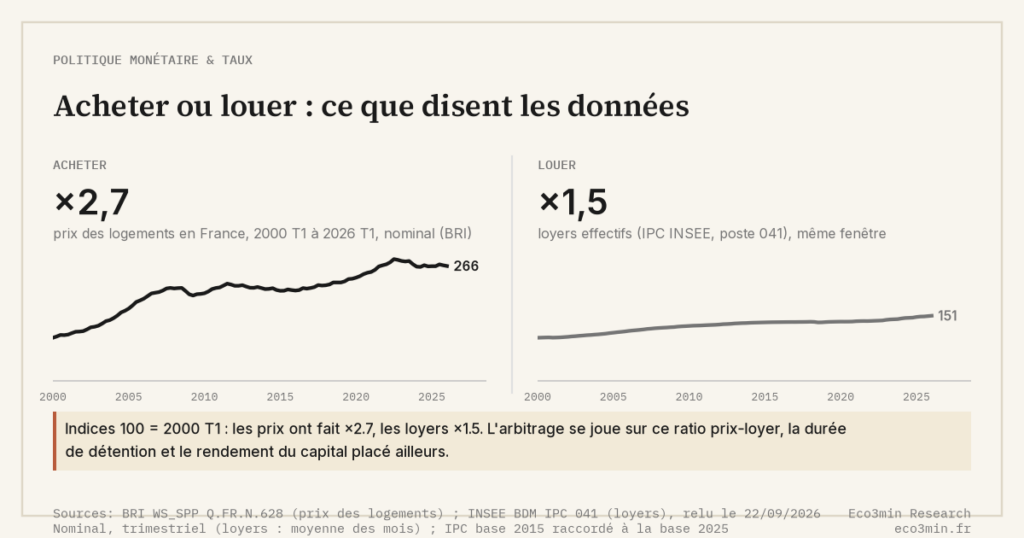
Acheter, c’est détenir, le plus souvent à crédit, un actif unique dont le prix réel a très peu progressé sur longue période. Louer, c’est acheter de la flexibilité et garder son capital disponible. L’arbitrage se joue rarement sur le « loyer jeté par les fenêtres » : il dépend du ratio prix-loyer, de la durée de détention et du rendement du capital placé ailleurs.
Dans ce comparatif
Pourquoi cette comparaison compte
Peu de décisions financières sont aussi mal posées que l’arbitrage entre acheter et louer. Le récit dominant traite le loyer comme de l’argent perdu et la propriété comme un patrimoine constitué automatiquement. Les deux moitiés de ce raisonnement s’effondrent face aux données. Louer paie un service réel (un toit et de la mobilité) tandis qu’acheter associe ce même service de logement à un investissement à effet de levier, illiquide, dont le rendement dépend bien plus du ratio prix-loyer à l’entrée et du régime de taux que d’une quelconque tendance du logement à s’apprécier.
Ce qu’est acheter
Acheter transforme un flux de loyers en propriété d’un actif, presque toujours financée à crédit par un emprunt immobilier. L’acquéreur assume des frais de transaction, l’entretien, la taxe foncière et le risque de taux, en échange d’un coût de logement figé (sous un prêt à taux fixe) et d’une éventuelle plus-value future. L’intérêt financier repose sur une longue liste de variables (prix d’entrée, taux d’emprunt, durée de détention, offre locale) bien au-delà du seul prix d’achat affiché.
→ Explication complète : Qu’est-ce qui détermine l’accessibilité immobilière au-delà des prix ?
Ce qu’est louer
Louer paie l’usage d’un logement sans l’engagement de capital, sans l’effet de levier, sans la charge d’entretien. Le locataire conserve sa mobilité et garde son apport investi ailleurs. La mesure la plus nette du chemin financièrement le plus lourd est le ratio prix-loyer : le prix d’achat d’un logement divisé par une année de loyer pour le bien équivalent. Un ratio faible penche vers l’achat ; un ratio élevé signifie que louer est moins cher sur une base mensuelle.
→ Explication complète : Qu’est-ce que le ratio prix-loyer et que nous dit-il ?
Les différences essentielles
Mécanisme. Louer est une pure dépense de consommation pour un service. Acheter est hybride : une part de consommation (le service de logement qu’on louerait autrement) et une part d’investissement à effet de levier. Confondre les deux est à l’origine de la plupart des calculs erronés sur l’arbitrage, car l’« équité » que constitue l’acquéreur n’est en partie que l’épargne forcée du remboursement du capital. D’autres comparatifs dans le même format déclinent cette approche à l’échelle du site.
D’où vient réellement le rendement. C’est ici que l’intuition se renverse. Sur de très longues périodes, le prix réel des logements bouge à peine. Les données de Robert Shiller chiffrent la plus-value réelle de l’immobilier résidentiel américain à environ un demi-pour-cent par an sur 1890-2014. En France, le constat est parallèle : entre 2000 et 2010, les prix des logements anciens ont plus que doublé tandis que les loyers ne progressaient que de 29 % (Insee Première, 1350), un décrochage des prix par rapport aux loyers et au revenu, et non une plus-value durable du service rendu.
Liquidité et flexibilité. Un logement loué se quitte en quelques semaines ; un logement acheté met des mois à se vendre et coûte plusieurs pour-cent de sa valeur en frais d’agence et de mutation à chaque changement de main. Ces frais d’aller-retour allongent la durée de détention nécessaire pour que l’achat devienne rentable, et constituent un frein réel que le slogan « acheter ou louer » ignore totalement. Un frein de cette nature rappelle que la résidence principale, l’épargne et l’investissement obéissent à trois logiques distinctes, dont la liquidité n’est pas la moindre.
Coût d’opportunité du capital. L’apport qu’un acquéreur immobilise dans un bien est un capital que le locataire peut garder investi. Que l’achat ou la location l’emporte financièrement dépend largement de ce que ce capital libéré rapporte ailleurs : une comparaison que le cadrage purement immobilier laisse de côté, et la raison pour laquelle l’arbitrage se tranche rarement sur le seul prix d’achat.
Le loyer implicite. Le propriétaire occupant ne perçoit aucun loyer monétaire, mais il s’en verse un en nature : il habite un bien dont l’usage aurait autrement un prix de marché. D’après les comptes nationaux de l’Insee et le compte du logement du SDES, ces loyers imputés aux propriétaires occupants ont atteint 215 milliards d’euros en 2024, soit 7,4 % du PIB français. Ils se distinguent des 95,1 milliards de loyers effectivement versés par les locataires. La comptabilité nationale les intègre à la consommation des ménages, sans quoi le PIB baisserait mécaniquement chaque fois qu’un locataire devient propriétaire. Ce flux n’apparaît pourtant sur aucun relevé bancaire, et la plupart des outils en ligne s’en tiennent à comparer mensualité de crédit et loyer.
Deux mesures, deux résultats. La méthode des loyers de marché, retenue par l’Insee et Eurostat pour les comptes nationaux, estime ce que rapporterait le bien s’il était loué, à partir des loyers de biens comparables dans la même zone. La méthode du coût d’usage en retranche le coût total de la détention : intérêts du crédit ou coût d’opportunité de l’apport, taxe foncière, charges, entretien, assurance, dépréciation du bâti. La première surestime le rendement implicite en ignorant ces coûts. La seconde peut le réduire fortement, voire le rendre négatif en zone tendue, quand les prix d’acquisition sont très élevés par rapport aux loyers. Le loyer implicite net reste positif tant que le rendement brut, l’inverse du ratio prix-loyer, dépasse le taux de coût d’usage. Quand ce n’est plus le cas, le propriétaire paie son logement plus cher que le locataire une fois tous les coûts intégrés, mais il capitalise une partie de ses mensualités par le remboursement du principal. Le bilan dépend alors de l’évolution future des prix.
Un traitement fiscal qui varie. En France, le loyer implicite est sorti de l’assiette de l’impôt sur le revenu en 1965 : un avantage fiscal de fait pour les propriétaires occupants. En Suisse, les propriétaires déclarent une valeur locative de leur résidence principale, imposée comme un revenu, jusqu’à l’entrée en vigueur de l’abolition votée le 28 septembre 2025. Aux Pays-Bas, l’eigenwoningforfait ajoute au revenu imposable une fraction de la valeur cadastrale du logement. Que des États taxent ce loyer montre qu’il s’agit d’un flux réel, pas d’une abstraction comptable.
Leur comportement selon les régimes
L’équilibre entre acheter et louer évolue avec les taux et avec le ratio prix-loyer. Dans les années de taux bas et de désinflation jusqu’en 2021, des crédits bon marché et des prix en hausse ont rendu la propriété sans ambiguïté attractive : aux États-Unis, le ratio prix-loyer national est monté vers 14,3 en 2024, contre 13,0 en 2019 (données Baselane sur séries FRED/Census). Quand les taux réels ont bondi en 2022, le coût mensuel de la propriété a fortement augmenté tandis que les loyers se détendaient ; en France, l’indice des loyers suit depuis 1965 une progression d’environ +1 %/an, calée sur le revenu des ménages (travaux de J. Friggit, IGEDD), bien plus stable que les prix. Le pivot est la relation entre le taux d’emprunt, le ratio d’entrée et la durée de détention anticipée, non une règle fixe selon laquelle la propriété l’emporterait après un nombre d’années donné. Pour le détail : notre étude sur le chemin qui relie les décisions de taux aux marges des entreprises.
Un ratio prix-loyer tendu peut durer des années. Il joue pour le logement le rôle du PER pour une action, et son inverse donne le rendement locatif brut, avant taxes, entretien, assurance et vacance : quand le ratio monte, ce rendement se comprime et l’achat dépend davantage de la plus-value attendue. Trois forces soutiennent le ratio. Des taux plus bas relèvent la valeur actuelle des loyers futurs plus que les loyers eux-mêmes. Une construction contrainte (zonage, foncier rare, capacité des promoteurs) laisse la demande pousser les prix plus vite que les loyers. Reste l’architecture du crédit. Là où les prêts sont variables ou à taux fixé sur une courte durée, la hausse des taux renchérit vite le coût de portage. Certains propriétaires vendent, d’autres diffèrent leur achat, et les prix se rapprochent des loyers. Avec le crédit américain à 30 ans fixe, les propriétaires en place sont protégés du mouvement de taux, l’offre à la revente se fige et cette correction est différée. Le ratio renseigne sur les fondamentaux à horizon pluriannuel. Lu comme un signal de calendrier pour l’arbitrage, il peut égarer longtemps.
Louer achète de la flexibilité ; acheter achète un pari à effet de levier sur un prix qui, corrigé de l’inflation, n’a historiquement presque pas bougé.
→ Cadre conceptuel : Comment le crédit immobilier 30 ans fixe façonne-t-il le marché ?
La confusion fréquente
L’erreur récurrente est « le loyer, c’est de l’argent jeté par les fenêtres, un crédit constitue du patrimoine ». Le loyer paie un service réel que le propriétaire consomme aussi : un propriétaire se verse en réalité un loyer imputé à lui-même. Et une mensualité de crédit est majoritairement de l’intérêt dans les premières années, pas du capital. La comparaison honnête oppose le coût total de propriété (intérêts, taxes, assurance, entretien, frais de mutation) au loyer, puis demande ce que l’apport non investi aurait rapporté. Posé ainsi, le coût réel du logement est bien plus proche entre les deux chemins que ne le suggère le slogan.
→ Sur le même thème : Qu’est-ce que l’effet de verrouillage des crédits immobiliers ?
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : sur ma durée de détention réaliste, le ratio prix-loyer local se situe-t-il plutôt dans la zone favorable à l’achat (historiquement sous 15) ou favorable à la location (16-20 et au-delà) ?
- Donnée à suivre : le ratio prix-loyer local, le taux d’emprunt en vigueur, et l’horizon de seuil de rentabilité, le nombre d’années avant que le coût cumulé de propriété passe sous le loyer cumulé.
- Parallèle historique : aux États-Unis, l’horizon de seuil estimé par Zillow tournait autour de deux ans nationalement en 2017, mais dépassait quatre ans dans les marchés chers comme Los Angeles, preuve que le prix d’entrée recompose le calcul.
- Ce que documente la recherche : la série longue de Shiller chiffre la plus-value réelle du logement américain à environ 0,5 % par an depuis 1890, ce qui contredit l’idée que la pierre dépasse toujours l’inflation.
Ces informations sont descriptives et destinées à éclairer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Guides reliés
Questions fréquentes
En quoi acheter diffère-t-il financièrement de louer ?
Louer est un paiement unique pour un service de logement. Acheter associe ce même service à un investissement à effet de levier dans un actif unique et illiquide, plus l’entretien, les taxes et les frais de transaction. Le propriétaire constitue de l’équité en partie par épargne forcée, en partie par l’éventuelle plus-value, tandis que le locataire garde son apport disponible pour investir ailleurs. Comme la plus-value réelle du logement n’a atteint qu’environ 0,5 % par an sur longue période (Shiller), l’avantage financier de la propriété vient surtout de l’effet de levier et du service consommé, non d’un actif progressant plus vite que l’inflation.
Quand l’achat a-t-il tendu à battre la location, et quand la location l’emporte-t-elle ?
L’équilibre dépend du ratio prix-loyer et du régime de taux. Dans les années de taux bas jusqu’en 2021, la baisse des taux et la hausse des prix ont favorisé les acquéreurs, portant le ratio américain vers 14,3 en 2024. Après la remontée des taux de 2022, le coût de la propriété a grimpé tandis que les loyers se détendaient. Historiquement, un ratio prix-loyer sous 15 a penché vers l’achat, tandis que 16-20 et au-delà a penché vers la location. En France, le découplage prix/loyers depuis 2000 a poussé ce ratio vers le haut. Rapportée à l’inflation plutôt qu’aux loyers, la même hausse des prix prend la forme de la série des prix immobiliers français corrigés de l’inflation.
La règle « acheter si l’on reste plus de X années » tient-elle ?
Seulement de façon lâche. Le concept pertinent est l’horizon de seuil de rentabilité : l’année où le coût cumulé de propriété passe sous le loyer cumulé. Ce n’est pas un nombre fixe : Zillow l’estimait près de deux ans nationalement aux États-Unis en 2017, mais au-delà de quatre ans dans des marchés chers comme Los Angeles. L’horizon s’allonge avec un prix d’entrée plus élevé, un taux d’emprunt plus haut ou des frais de transaction plus lourds, et se raccourcit quand les loyers sont élevés par rapport aux prix. Faire varier ces paramètres un à un sur un cas précis est l’affaire des simulateurs d’épargne, de crédit et d’analyse macro plutôt que d’une règle générale.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier.
Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Solvabilité ou liquidité : la distinction qui décide des crises
La solvabilité demande si les actifs d'une institution excèdent ses passifs dans la durée ; la liquidité demande…
LEI ou PMI : comparer les indicateurs avancés
Le LEI est un indice composite unique de dix séries avancées publié chaque mois par le Conference Board…
Taux directeurs ou taux longs : pourquoi ils divergent
Les taux directeurs sont le taux au jour le jour que la Fed fixe par décision ; les taux…