Pentification et aplatissement de la courbe des taux : bull et bear
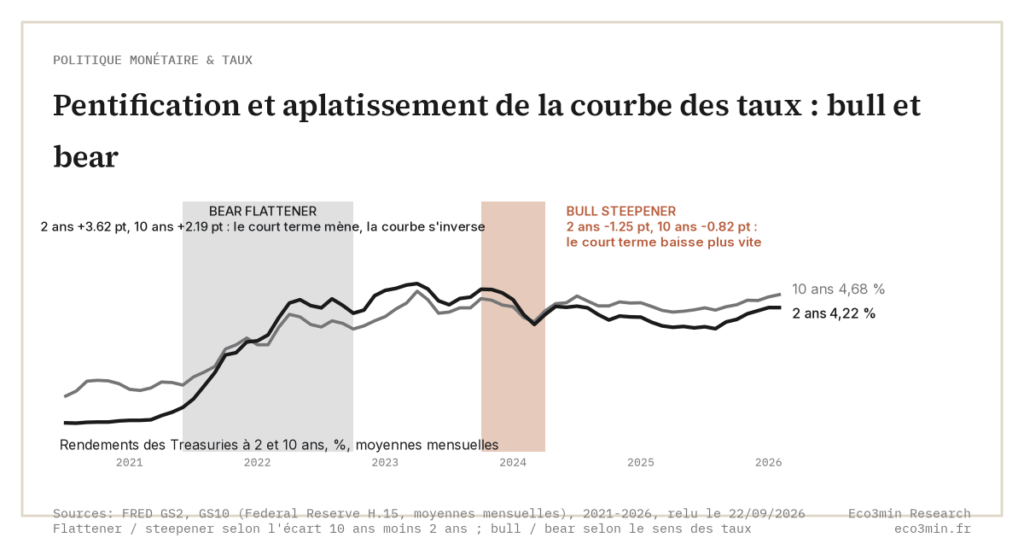
La courbe des taux du Trésor américain change de forme de deux façons : elle se redresse (l’écart entre taux longs et courts s’élargit, on parle de pentification) ou s’aplatit (l’écart se resserre). Chaque mouvement peut se produire alors que les taux baissent globalement (un mouvement « bull », où les prix obligataires montent) ou montent globalement : un mouvement « bear », où les prix baissent. D’où quatre combinaisons : les bull et bear steepeners et flatteners définis ci-dessous.
La distinction n’est pas cosmétique. Savoir quelle extrémité de la courbe mène le mouvement (le court terme, sensible à la politique monétaire, ou le long terme, sensible à la croissance et à l’inflation) est précisément ce que chaque étiquette encode, et ce qui explique que les quatre formes apparaissent dans des contextes macro si différents.
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Gérer le consentement
Nous utilisons des cookies pour faire fonctionner le site et, avec votre accord, mesurer l'audience pour améliorer nos contenus. Vous pouvez accepter, refuser ou personnaliser à tout moment
Fonctionnel Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Preferences
The technical storage or access is necessary for the legitimate purpose of storing preferences that are not requested by the subscriber or user.
Utilisés exclusivement à des fins de mesure d’audience et d’amélioration des contenus. Les données sont traitées de manière agrégée.
The technical storage or access that is used exclusively for statistical purposes.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.
Eco3min mesure son audience avec Google Analytics (pages vues, durée, provenance) et Microsoft Clarity (clics, défilement et relecture des sessions), sans publicité ni revente de données. Vous pouvez refuser cette mesure à tout moment. Politique de confidentialité