
Prix de l’électricité aux États-Unis corrigé de l’inflation, État par État, 2019-2026
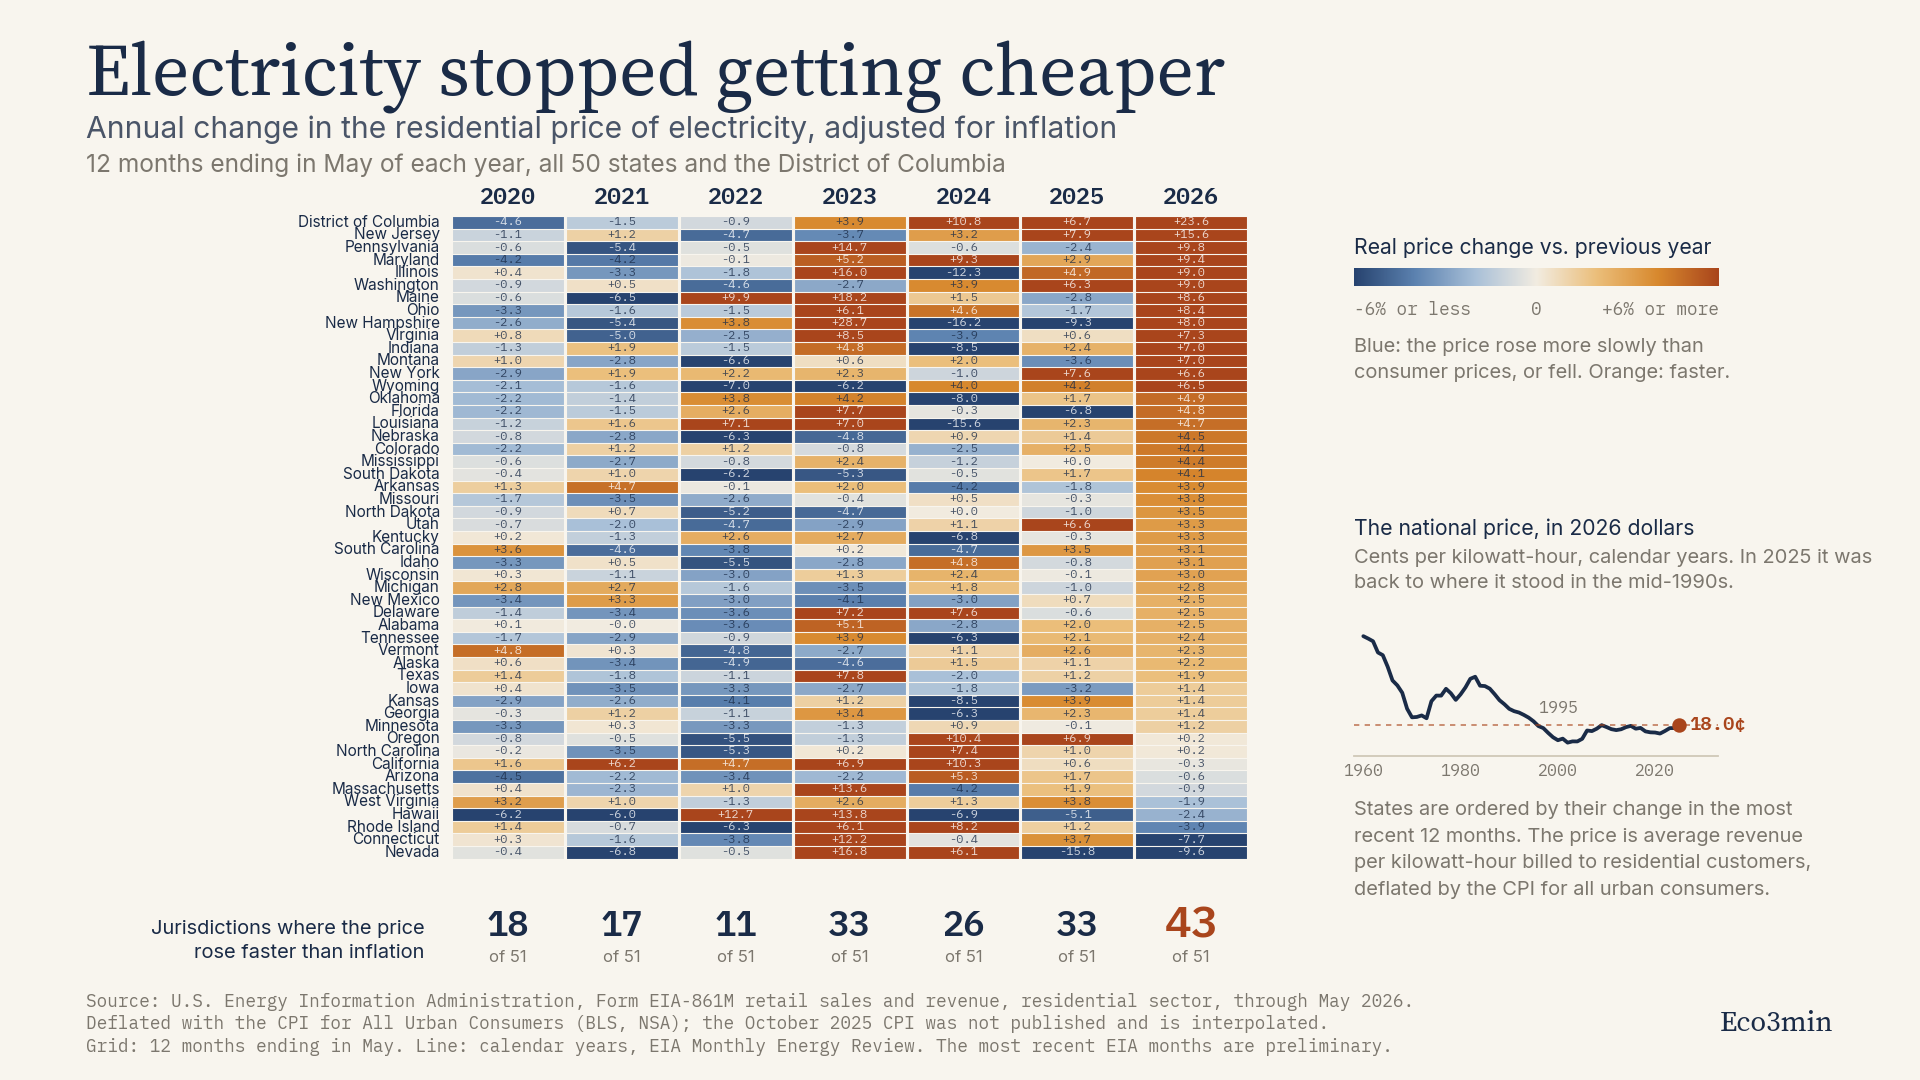
Sur les douze mois s’achevant en mai 2026, le prix résidentiel de l’électricité a augmenté plus vite que l’inflation dans 43 des 50 États américains et du District de Columbia. Quatre ans plus tôt, sur l’année à mai 2022, c’était le cas dans 11 d’entre eux. C’est ce retournement, et non le niveau du prix lui-même, qui distingue la période actuelle des deux décennies qui l’ont précédée.
Les chiffres nationaux, eux, n’ont rien de spectaculaire. En dollars constants, les ménages américains ont payé 17,8 cents le kilowattheure sur les douze mois à mai 2026, contre 16,7 cents sur la période équivalente s’achevant en mai 2019, soit une hausse réelle de 6,8 % en sept ans. Ce qui a changé n’est pas l’ampleur de la hausse mais son extension géographique : les périodes où l’électricité devenait moins chère que le reste dans la majorité des États ont laissé place à une période où l’inverse se produit presque partout. Cette page documente ce basculement sur les 51 juridictions, avec le jeu de données complet en téléchargement. Ramené à l’échelle d’un réseau, c’est le type de signal que le pilier Matières premières et économie mondiale suit d’ordinaire sur les marchés mondiaux.
Points clés
Couverture : les 50 États et le District de Columbia, sans exclusion
Mesure : revenu moyen par kilowattheure facturé aux clients résidentiels, déflaté par l’indice des prix à la consommation
Périodes : douze mois s’achevant en mai, de 2019 à 2026
Juridictions où le prix réel augmente, année à mai 2026 : 43 sur 51
Année à mai 2022, pour comparaison : 11 sur 51
Prix réel national : de 16,7 à 17,8 cents le kilowattheure entre 2019 et 2026, en dollars de 2026
Plus forte hausse réelle sur sept ans : District de Columbia, 41,4 %
Plus forte baisse réelle sur sept ans : Nevada, 12,9 %
Écart entre les deux : 54 points de pourcentage
Prix national en année civile 2025 : 18,0 cents en dollars de 2026, son plus haut niveau depuis 1995 et très en deçà des 24 à 29 cents des années 1960 et du début des années 1980
Ce que dit la moyenne nationale, et ce qu’elle masque
La série longue est le point de départ nécessaire, parce qu’elle tranche une question que les commentaires d’actualité passent généralement sous silence. En dollars constants, l’électricité est devenue régulièrement moins chère aux États-Unis pendant quatre décennies. Le prix résidentiel s’établissait à 29,5 cents le kilowattheure en 1960 et à 24,2 cents en 1983, tous deux exprimés en dollars de 2026, avant de tomber à 16,0 cents en 2000. Les ménages d’aujourd’hui paient nettement moins cher en pouvoir d’achat que leurs grands-parents, et tout récit du présent qui commence par « l’électricité n’a jamais coûté aussi cher » décrit des dollars courants, pas du pouvoir d’achat.
Ce qui a pris fin au tournant du siècle, c’est la baisse elle-même. À partir de 2000, le prix réel cesse de reculer et remonte lentement, jusqu’à 18,0 cents en année civile 2025, son plus haut niveau depuis 1995. Trente ans de tendance précédente ont été effacés et le niveau est revenu là où il se situait au milieu des années 1990. C’est une affirmation substantielle sur la direction de la série. Ce n’en est pas une sur un record, et la différence compte pour qui serait tenté de lire la période actuelle comme inédite.
Le chiffre national masque aussi presque tout ce qui est intéressant. Entre 2019 et 2026, le prix résidentiel réel a augmenté de 41,4 % dans le District de Columbia, de 33,7 % en Californie et de 29,4 % dans le Maine, tandis qu’il reculait de 12,9 % au Nevada, de 12,1 % en Iowa et de 11,5 % au Kansas. L’écart entre les deux extrémités de la distribution atteint 54 points de pourcentage sur sept ans. Une moyenne nationale unique de 6,8 % ne décrit à peu près aucune des 51 juridictions qu’elle résume.
Le décompte est l’information
Lire les mêmes données comme un décompte plutôt que comme une moyenne donne une image plus nette. Sur chaque fenêtre de douze mois, combien de juridictions voient leur prix résidentiel réel augmenter ?
La réponse donne 18, puis 17, puis 11, puis 33, puis 26, puis 33, puis 43. Le creux est l’année à mai 2022, où 11 juridictions sur 51 seulement voient l’électricité dépasser l’inflation, ce qui n’a rien de surprenant puisque l’inflation d’ensemble atteignait alors son propre sommet depuis plusieurs décennies et que les prix de l’électricité sont restés en retrait presque partout. Le sommet est la fenêtre la plus récente, où 43 juridictions dépassent l’inflation.
Sur un panel homogène remontant à 2003, la seule fenêtre affichant un décompte supérieur est l’année à mai 2009, à 45 sur 50. Cette comparaison appelle une réserve plutôt qu’un superlatif. L’inflation s’établissait à 1,9 % sur cette fenêtre, contre 3,0 % sur l’année à mai 2026 et 6,9 % sur l’année à mai 2022 : un décompte comparable a donc été produit dans des conditions très différentes. La formulation correcte est que la fenêtre actuelle est la plus large de la série en dehors de 2009, et non qu’il s’agit d’un record.
Où les hausses se concentrent
Classé par variation des douze derniers mois, le haut du tableau est géographiquement compact. Le District de Columbia arrive en tête à 23,6 %, suivi du New Jersey à 15,6 %, de la Pennsylvanie à 9,8 %, du Maryland à 9,4 %, de l’Illinois et de l’État de Washington à 9,0 % chacun, du Maine à 8,6 % et de l’Ohio à 8,4 %. À l’exception du Maine et de l’État de Washington, chacune de ces juridictions se situe sur le territoire desservi par PJM Interconnection, le gestionnaire de réseau qui couvre tout ou partie de treize États et du District de Columbia, de l’Illinois au New Jersey.
À l’autre extrémité, le Nevada recule de 9,6 %, le Connecticut de 7,7 % et le Rhode Island de 3,9 % sur la même période. Le Connecticut illustre le mieux pourquoi une lecture sur une seule année induit en erreur : il enregistre l’une des plus fortes baisses récentes tout en restant la sixième juridiction la plus chère en niveau, à 28,6 cents le kilowattheure contre 17,8 pour l’ensemble du pays.
La concentration sur le territoire PJM est un fait tiré des données. Ce qui l’a produite est une autre question, à laquelle ce jeu de données ne peut pas répondre. Les enchères de capacité y ont atteint leur plafond réglementaire lors de tours successifs, celle de 2026/2027 s’établissant à 329,17 dollars par mégawatt-jour, le plafond approuvé par le régulateur fédéral, contre 269,92 dollars pour 2025/2026 sur la majeure partie du périmètre, les zones de Baltimore et Dominion ayant déjà atteint 466,35 et 444,26 dollars lors de ce tour antérieur. PJM indiquait alors que cette hausse pouvait ajouter entre 1,5 et 5 % à la facture de certains clients, selon la manière dont les États et les fournisseurs répercutent les coûts de gros. Le coût de capacité n’est qu’une composante parmi d’autres, aux côtés des investissements de transport, du coût des combustibles, des décisions des régulateurs d’État et de la récupération des dépenses liées aux tempêtes et aux incendies, et les données de prix de détail utilisées ici ne se décomposent pas en ces éléments.
Deux lectures des mêmes chiffres
Certains y voient le premier coût visible, pour le consommateur, de la construction des centres de données. Selon cette lecture, une croissance de la demande concentrée sur quelques territoires de réseau a tendu les marchés de capacité et fait monter les charges fixes que tous les clients de détail se partagent, la géographie du tableau en étant l’empreinte. L’Energy Information Administration relève qu’après quinze années de consommation quasi stable, la demande a progressé de 2,1 % par an en moyenne sur les cinq dernières années, l’usage des serveurs de centres de données étant identifié comme un facteur majeur dans ses perspectives de long terme publiées en 2026.
D’autres lisent les mêmes chiffres comme un cycle d’investissement ordinaire. Selon cette lecture, le secteur remplace des actifs de transport et de distribution vieillissants, absorbe le coût du renforcement des réseaux face aux aléas climatiques et répercute plusieurs années de coûts de construction élevés, ce qui ferait monter les prix avec ou sans un seul serveur supplémentaire. Cette lecture s’appuie sur l’ampleur même du phénomène : une hausse réelle nationale de 6,8 % en sept ans, et environ cinq dollars par mois sur la facture moyenne d’un ménage en dollars constants, restent des chiffres modestes pour un phénomène fréquemment décrit comme une crise.
Les données de cette page ne permettent pas de trancher entre les deux. Elles établissent que la hausse est réelle, qu’elle est large et qu’elle se concentre dans des endroits identifiables. Elles n’établissent pas pourquoi, et la position honnête consiste à reconnaître qu’une série de prix de détail par État est le mauvais instrument pour cette question. Savoir laquelle de ces deux lectures la géographie appuie relève, à ce stade, du jugement et non du constat.
Ce que cette mesure dit, et ce qu’elle ne dit pas
Un prix n’est pas une facture. La série utilisée ici est un prix unitaire, le revenu moyen qu’un fournisseur encaisse par kilowattheure vendu aux ménages. La facture réellement payée est ce prix multiplié par la consommation, laquelle varie selon le climat, le parc de logements et l’efficacité des équipements. Sur les mêmes fenêtres de douze mois, la facture résidentielle mensuelle moyenne au niveau national est passée de 116,50 à 155,28 dollars en valeur courante, soit une hausse d’un tiers, mais de 150,37 à 155,28 dollars une fois l’inflation retirée, soit 3,3 %. Le chiffre courant est celui que les ménages vivent et retiennent. Le chiffre réel est celui qui autorise la comparaison dans le temps.
Déflater par l’indice des prix à la consommation est un choix aux limites connues. L’électricité est elle-même une composante de cet indice, si bien que le déflateur est très légèrement contaminé par la série qu’il déflate. Son poids dans l’indice est assez faible pour que l’effet soit de second ordre, mais il existe, et une variante fondée sur l’indice hors énergie donnerait des variations réelles légèrement différentes.
Le District de Columbia n’est pas un État. Il est inclus parce que l’exclure reviendrait à retoucher arbitrairement un jeu de données administratif complet, et il se trouve qu’il occupe la première place du classement sur sept ans. C’est pour cette raison que tous les décomptes de cette page sont exprimés sur 51 juridictions et non sur 50 États.
Méthodologie
Construction du prix. Pour chaque juridiction et chaque mois, le prix résidentiel est le revenu résidentiel total divisé par les ventes résidentielles totales, telles que déclarées dans le formulaire EIA-861M. Les fenêtres de douze mois s’achevant en mai sont agrégées comme la somme des revenus rapportée à la somme des ventes, qui est l’agrégation pondérée standard et diffère légèrement d’une moyenne des douze prix mensuels. Les valeurs reconstruites de cette manière correspondent à la deuxième décimale près à la série de prix publiée séparément par l’EIA.
Fenêtres. Chaque année indiquée couvre les douze mois s’achevant en mai de cette année. Ce choix, plutôt que l’année civile, tient à la forte saisonnalité des prix résidentiels de l’électricité et permet d’étendre la couverture jusqu’à mai 2026, dernier mois disponible à la date de rédaction.
Déflation. Tous les montants sont exprimés en dollars de mai 2026, au moyen de l’indice des prix à la consommation pour l’ensemble des consommateurs urbains, en données brutes, moyenné sur la même fenêtre de douze mois. L’indice d’octobre 2025 n’a jamais été publié en raison de la fermeture des administrations fédérales, et il est interpolé comme la moyenne géométrique de septembre et novembre 2025. Son effet sur une moyenne de douze mois est négligeable.
Décomptes. Une juridiction est comptée en hausse lorsque son prix réel sur la fenêtre dépasse celui de la fenêtre précédente, sur des valeurs non arrondies. Trois observations se situent à moins de cinq centièmes de point de zéro et s’affichent donc à plus ou moins 0,0 tout en portant un signe : l’Alabama en 2021, le Dakota du Nord en 2024 et le Mississippi en 2025. C’est la raison pour laquelle le graphique interactif affiche deux décimales au survol.
Série nationale longue. La courbe 1960 à 2025 provient de la Monthly Energy Review de l’EIA, table 9.8, en années civiles, déflatée par l’indice annuel moyen et rebasée dans les mêmes dollars de mai 2026. Comme elle repose sur des années civiles et non sur des fenêtres à mai, elle n’est pas directement comparable point par point avec la grille, et les deux sont désignées séparément partout.
Panel homogène. Les décomptes remontant à 2003 portent sur 50 juridictions et non 51, la série des ventes de l’EIA pour l’Alaska présentant une lacune au début de 2016. Sur les fenêtres retenues dans le graphique, de 2020 à 2026, le panel est complet à 51.
Révisions. Les derniers mois des données EIA-861M sont provisoires et susceptibles d’être révisés. Le jeu de données ci-dessous enregistre les valeurs telles qu’extraites en août 2026.
Questions fréquentes
L’électricité n’a-t-elle jamais été aussi chère ?
Pas en termes réels. En dollars de 2026, le prix résidentiel atteignait 29,5 cents le kilowattheure en 1960 et 24,2 cents en 1983, contre 18,0 cents en année civile 2025. En dollars courants, ceux qui figurent sur une facture, le prix est effectivement à un sommet. Les deux affirmations sont exactes et décrivent des choses différentes.
Pourquoi compter les États plutôt que calculer une moyenne ?
Parce que la moyenne est dominée par les États les plus peuplés et masque un écart de 54 points. Un décompte traite le Wyoming et la Californie à égalité et répond à une autre question : non pas de combien les prix ont monté, mais dans combien d’endroits. Les deux mesures ont évolué de concert jusqu’en 2022 et divergent depuis.
43 sur 51, est-ce un record ?
Non. Sur un panel homogène remontant à 2003, le décompte a atteint 45 sur 50 en 2009. Cette fenêtre constitue une comparaison fragile car elle relevait d’un régime d’inflation très différent. En dehors de 2009, la fenêtre la plus récente est la plus large de la série disponible. L’inflation s’élevait à 1,9 % sur la fenêtre 2009, contre 3,0 % sur la plus récente.
Cela démontre-t-il que les centres de données font monter les factures des ménages ?
Non. Cela montre que les hausses se concentrent dans un ensemble d’États qui recoupe largement un territoire de réseau, ce qui est compatible avec cette hypothèse comme avec d’autres, notamment les cycles d’investissement dans le transport d’électricité et les décisions des régulateurs d’État. Une série de prix de détail ne permet pas d’attribuer des causes.
Pourquoi le Connecticut baisse-t-il tout en restant cher ?
Le niveau et la variation sont indépendants. Le Connecticut facture 28,6 cents le kilowattheure, sixième prix le plus élevé des 51 juridictions, et enregistre malgré tout une baisse réelle de 7,7 % sur les douze derniers mois. C’est pour cette raison que le graphique interactif ci-dessus propose une vue distincte pour les niveaux.
Jusqu’où remonte le détail par État ?
La série mensuelle par État de l’EIA commence en janvier 2001, ce qui borne toute affirmation par État sur cette page. La série nationale remonte à 1960 et constitue la seule base des comparaisons historiques plus longues.
Télécharger le jeu de données
Prix résidentiels de l’électricité, en valeur courante et corrigés de l’inflation, pour les 50 États, le District de Columbia et l’agrégat national, sur chaque fenêtre de douze mois de 2019 à 2026, avec les valeurs de l’indice des prix utilisées pour chaque conversion.
Sources : U.S. Energy Information Administration et Bureau of Labor Statistics. Calcul Eco3min. Libre d’utilisation avec attribution.
Conclusion
Entre 2019 et 2026, le prix résidentiel de l’électricité corrigé de l’inflation a augmenté de 6,8 % aux États-Unis, passant de 16,7 à 17,8 cents le kilowattheure en dollars de 2026. Le chiffre est faible. Ce qui ne l’est pas, c’est le changement dans son extension : 11 juridictions sur 51 enregistraient une hausse réelle sur l’année à mai 2022, contre 43 sur l’année à mai 2026.
Rapportée à la série longue, la lecture est plus étroite que ne le suggèrent habituellement les commentaires. L’électricité n’est pas à un sommet historique en termes réels et demeure très en deçà de ses niveaux des années 1960 et du début des années 1980. Moins que le niveau, c’est la direction qui renseigne sur les contraintes physiques que l’énergie fait peser sur la croissance. Ce qui a pris fin, c’est la baisse de quatre décennies, remplacée par une période où le prix progresse plus vite que le niveau général des prix dans la majeure partie du pays et la plupart du temps. Savoir si cela traduit le premier coût pour le consommateur de la croissance de la demande ou un cycle d’investissement ordinaire du secteur n’est pas une question qu’une série de prix de détail peut trancher, et cette page ne s’y essaie pas.
Les données et analyses présentées sur cette page le sont à titre informatif et pédagogique. Elles ne constituent pas un conseil en investissement ni une recommandation d’action.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.