
Prix américains face à l’inflation : deux époques, 2000-2026
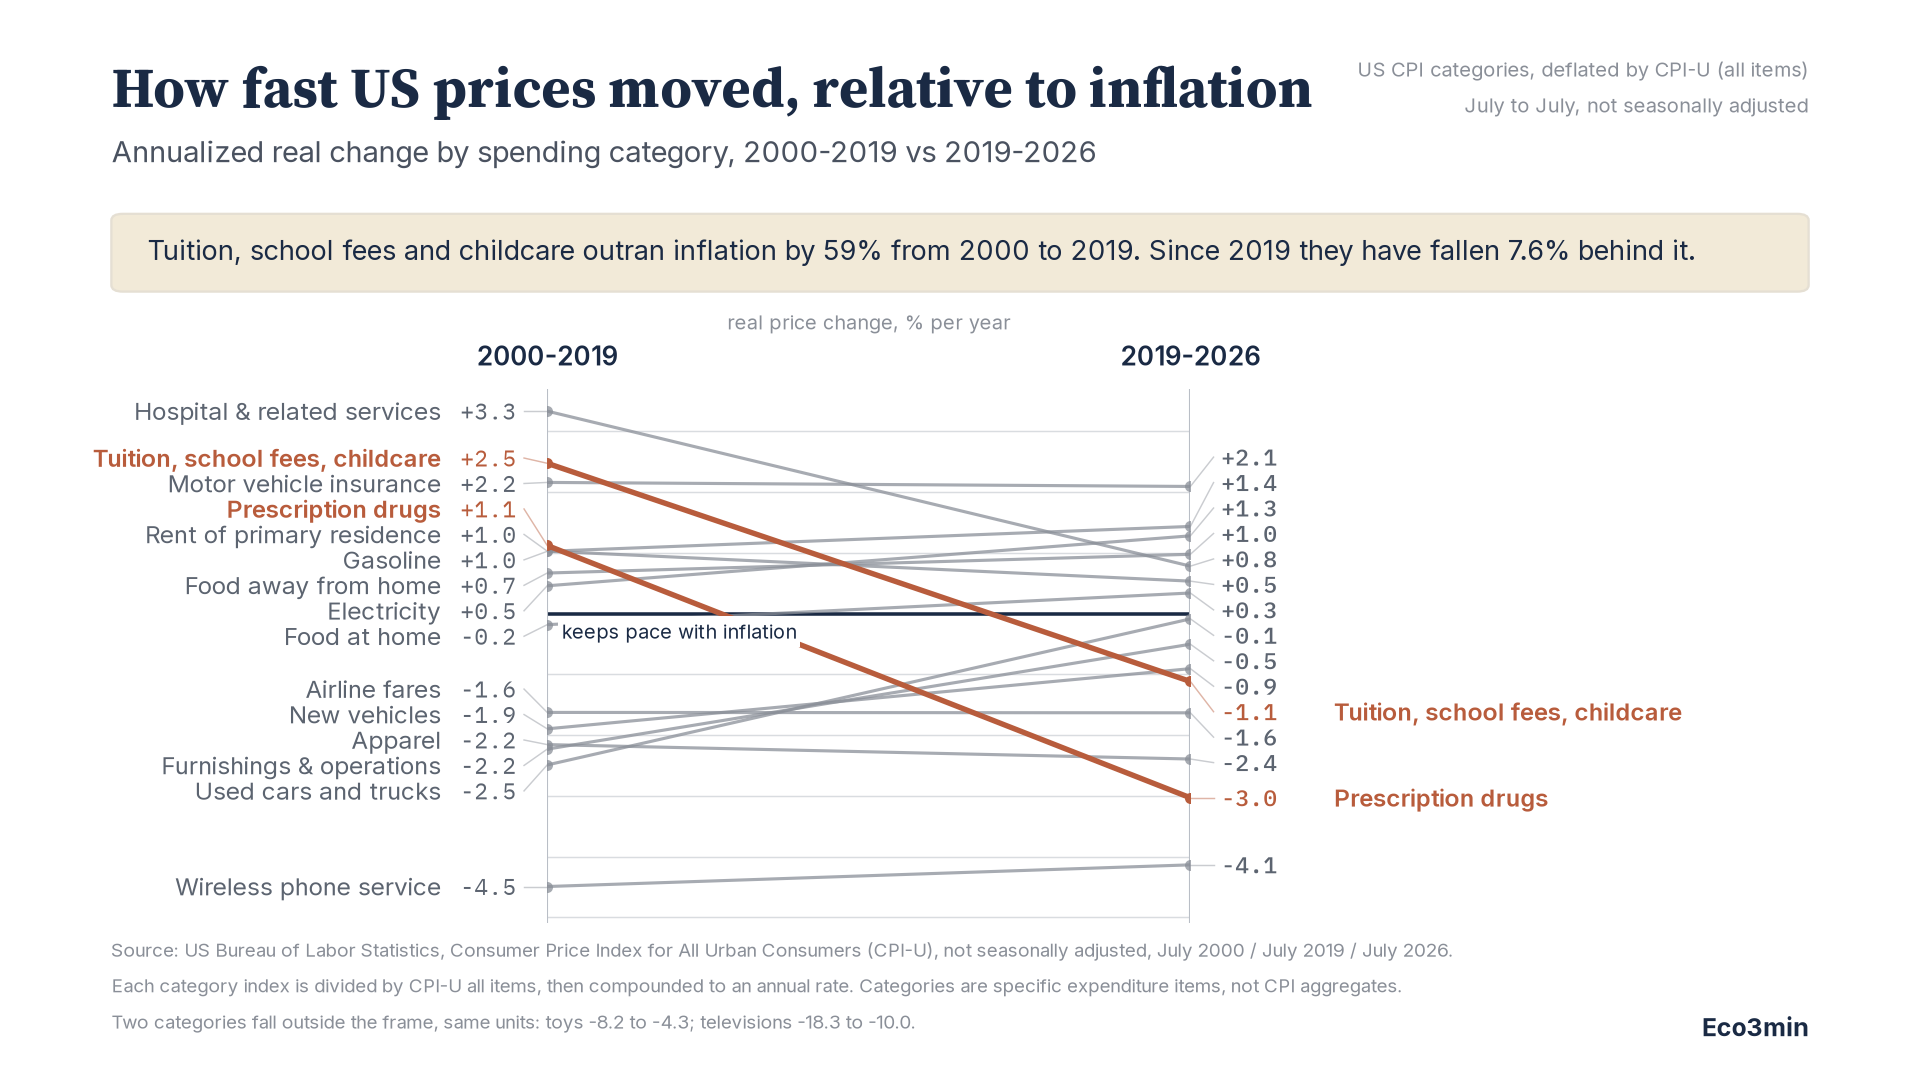
How fast US prices moved, relative to inflation
Each line connects one spending category’s price change over 2000–2019 to its change over 2019–2026. Categories that outran inflation in the first era and fell behind it in the second are highlighted.
Source: US Bureau of Labor Statistics, Consumer Price Index for All Urban Consumers (CPI-U), not seasonally adjusted. Anchors: July 2000, July 2019, July 2026. Real series are divided by CPI-U all items.
TL;DR
Entre juillet 2000 et juillet 2019, les frais de scolarité, autres frais scolaires et de garde d’enfants ont augmenté 59,1 % plus vite que l’ensemble des prix à la consommation américains. Entre juillet 2019 et juillet 2026, la même catégorie a pris 7,6 % de retard sur eux. Sur les dix-sept catégories de l’indice des prix examinées ici, deux seulement ont franchi cette ligne du dessus vers le dessous : éducation et garde d’enfants, et médicaments sur ordonnance. Les prix en dollars n’ont pas baissé. Scolarité et frais ont encore progressé de 20,3 % en valeur nominale sur la seconde période. Ce qui a changé, c’est que l’inflation générale, elle, est allée plus vite.
Les deux catégories les plus souvent citées comme preuve de la dérive des coûts américains (les études supérieures avec la garde d’enfants, et les médicaments sur ordonnance) ont cessé de dépasser l’inflation après 2019, et lui sont désormais inférieures. Cette page documente ce basculement à partir de l’indice des prix à la consommation du Bureau of Labor Statistics, en comparant la trajectoire de chaque catégorie sur dix-neuf ans (juillet 2000 à juillet 2019) à sa trajectoire sur les sept années suivantes (juillet 2019 à juillet 2026), en termes nominaux comme en termes réels. Le jeu de données complet est téléchargeable.
Le constat établi par les données est étroit, et mérite d’être formulé avec précision. Il ne dit pas que l’éducation ou les soins sont devenus abordables. Il dit que le prix relatif de ces catégories, c’est-à-dire leur coût mesuré face à tout le reste de ce qu’achète un ménage américain, a changé de direction après deux décennies dans le même sens. Prix relatif et accessibilité financière sont deux grandeurs distinctes, et la section consacrée à ce que ce graphique ne mesure pas explique pourquoi.
Les chiffres clés
Source : indice des prix à la consommation BLS pour l’ensemble des consommateurs urbains (CPI-U), données brutes non désaisonnalisées
Points d’ancrage : juillet 2000, juillet 2019, juillet 2026 (dernier mois disponible)
Catégories retenues : 17 postes de dépense spécifiques, aucun agrégat
CPI-U d’ensemble : +48,5 % sur 2000–2019 (2,10 % par an), +30,1 % sur 2019–2026 (3,84 % par an)
Scolarité, autres frais scolaires et garde d’enfants, en réel : +59,1 % puis −7,6 %
Scolarité, autres frais scolaires et garde d’enfants, en nominal : +136,2 % puis +20,3 %
Médicaments sur ordonnance, en réel : +23,6 % puis −19,4 %
Services hospitaliers et assimilés, en réel : +86,4 % puis +5,6 %
Assurance automobile, en réel : +50,0 % puis +15,6 % (la seule hausse rapide qui n’a pas ralenti)
Catégories au-dessus de l’inflation : 8 sur 17 sur la première période, 7 sur 17 sur la seconde
Catégories passant du dessus au dessous de l’inflation : 2 sur 17
Dispersion des taux réels annualisés : écart-type de 4,97 points, puis 2,88 points
Ce que mesure le graphique
Chacune des dix-sept lignes correspond à un poste de dépense de l’indice des prix. La valeur de gauche est la variation annuelle composée de ce poste entre juillet 2000 et juillet 2019, après division de son indice par l’indice CPI-U d’ensemble. La valeur de droite est le même calcul entre juillet 2019 et juillet 2026. Zéro signifie que la catégorie a suivi exactement le rythme de l’inflation à la consommation. Une valeur positive signifie qu’elle est devenue plus chère relativement à tout le reste ; une valeur négative, qu’elle est devenue moins chère relativement à tout le reste.
Le point de rupture est juillet 2019 et non 2020, délibérément. Un ancrage en 2020 placerait la base de la seconde période à l’intérieur de l’effondrement des prix lié à la pandémie, qui a touché l’essence, l’habillement et les billets d’avion en particulier, et fabriquerait une accélération apparente précisément sur ces postes. Un ancrage antérieur à la pandémie supprime cet artefact. Le prix à payer est que la seconde période dure sept ans contre dix-neuf pour la première, point discuté plus bas.
Les deux catégories qui ont basculé
Scolarité, autres frais scolaires et garde d’enfants est la catégorie qui a porté vingt ans de commentaire sur la dérive des coûts américains. Son indice valait 321,7 en juillet 2000 et 760,0 en juillet 2019 : une hausse nominale de 136,2 % contre 48,5 % pour les prix à la consommation d’ensemble, soit 59,1 % de croissance en prix relatif, ou 2,47 % par an en composé.
Depuis juillet 2019, l’indice atteint 914,2. En valeur nominale, cela reste une hausse, de 20,3 %. Mais le CPI-U d’ensemble a progressé de 30,1 % sur les mêmes sept années : en termes relatifs, la catégorie a donc rendu 7,6 %, à un rythme composé de −1,12 % par an. L’écart entre les deux périodes est de 3,59 points de croissance réelle annuelle.
Les médicaments sur ordonnance sont allés plus loin. La catégorie devançait l’inflation de 23,6 % sur 2000–2019 (+1,12 % par an), puis a pris 19,4 % de retard sur 2019–2026 (−3,03 % par an), un écart de 4,15 points, le plus élevé de l’ensemble. Son indice nominal n’a progressé que de 4,9 % sur toute la seconde période, contre 30,1 % pour les prix à la consommation.
Ce sont les deux seules catégories sur dix-sept à franchir la ligne d’inflation par le haut. Les services hospitaliers et assimilés ont nettement ralenti, de +3,33 % à +0,78 % par an en réel, mais restent au-dessus. L’assurance automobile n’a pas ralenti du tout, à +2,16 % puis +2,09 % par an, et constitue le contre-exemple le plus net du jeu de données.
Deux lectures des mêmes données
Le motif admet deux interprétations, et les données seules ne tranchent pas laquelle pèse le plus.
La première lecture est que quelque chose a réellement changé sur ces marchés. Les deux catégories qui basculent sont celles dont la formation des prix ressemble le moins à un marché ordinaire : prix administrés, tiers payeurs, dispositifs de subvention et prix affichés que peu d’acheteurs paient réellement. Du côté de l’éducation, une source indépendante va dans le même sens. Le rapport Trends in College Pricing and Student Aid 2025 du College Board indique que les frais de scolarité nets moyens payés par les étudiants résidents à temps plein entrant dans les établissements publics de quatre ans ont culminé en 2012–13 à 4 450 dollars de 2025, et sont estimés à 2 300 dollars pour 2025–26. Cette série est construite à partir de ce que paient les étudiants après aides, et non des prix affichés : elle baisse donc de son propre chef. Du côté du médicament, le mécanisme habituellement invoqué est l’expiration des brevets sur des molécules de marque et le déplacement du mix des prescriptions vers les génériques. Sous cette lecture, le changement porte sur le régime de fixation des prix lui-même, et devrait persister.
La seconde lecture est que c’est la comparaison qui fait le travail. Deux effets mécaniques poussent dans le même sens. D’abord le dénominateur a bougé : l’inflation d’ensemble a tourné à 3,84 % par an sur la seconde période contre 2,10 % sur la première, si bien qu’une catégorie dont la progression nominale serait simplement restée constante apparaîtrait en décélération en termes réels. Ensuite, les extrêmes d’une distribution mesurée sur une longue fenêtre paraissent en général moins extrêmes sur une fenêtre plus courte. Dix des dix-sept catégories se sont rapprochées de zéro entre les deux périodes, et la dispersion s’est resserrée d’un écart-type de 4,97 points à 2,88 points, mais sept catégories se sont éloignées de zéro, ce qui exclut une convergence uniforme, et le plus grand déplacement vers zéro revient aux téléviseurs, une série ajustée en qualité dont la baisse mesurée n’est pas une observation de prix au sens strict.
La position honnête est que les deux effets sont présents et que ces données ne permettent pas de les répartir. Ce qu’elles établissent en revanche, et qu’aucune des deux lectures ne conteste, c’est le changement de signe lui-même : deux catégories restées dix-neuf ans au-dessus de la ligne d’inflation passent les sept dernières années en dessous.
Ce que ce graphique ne mesure pas
Le prix relatif n’est pas l’accessibilité financière. La capacité d’un ménage à payer des études ou un traitement dépend de son revenu, du crédit dont il dispose et de ce qu’il paie pour tout le reste, et rien de tout cela n’apparaît ici. Une scolarité qui prend du retard sur l’inflation pendant que les salaires en prennent également laisserait l’accessibilité inchangée, voire dégradée. Ce graphique ne confronte qu’un prix de catégorie au prix de toutes les catégories.
Il ne mesure pas non plus le niveau. Scolarité, autres frais scolaires et garde d’enfants est 184 % plus élevé en nominal qu’en juillet 2000, et 47 % plus élevé relativement aux prix à la consommation. Sept années de léger retard sur l’inflation n’en rendent qu’une petite fraction. Le basculement est un changement de direction, pas un retour à un niveau antérieur. Distinguer une direction d’un niveau est l’un des réflexes que réunit la lecture macroéconomique et géopolitique de la finance.
Le graphique ne dit rien non plus des causes. Il montre la coïncidence temporelle entre un changement de prix relatif et une période d’inflation générale plus élevée. Attribuer ce changement à une politique, une structure de marché ou une évolution institutionnelle particulière est une inférence que les données de cette page n’autorisent pas.
Objections et limites
Les deux périodes n’ont pas la même durée. Dix-neuf ans contre sept. L’annualisation rend les taux comparables en unités, pas en fiabilité : une fenêtre de sept ans est plus exposée à l’endroit où tombent ses bornes. Tous les chiffres de cette page sont reproductibles avec d’autres ancrages à partir du jeu de données téléchargeable.
Certaines séries sont ajustées en qualité. Les téléviseurs, l’habillement, les véhicules neufs et les véhicules d’occasion font l’objet d’un ajustement qualité par le BLS : une amélioration mesurée de la qualité y est traitée en partie comme une baisse de prix. Leurs valeurs négatives élevées combinent variation de prix réelle et variation de qualité mesurée, et ne doivent pas être lues comme des observations de prix pures. Les deux catégories qui basculent sont un service et un médicament, et ne sont pas ajustées de cette façon.
Les postes de l’indice ne sont pas des budgets de ménage. Chaque poste est pondéré dans l’indice global par sa part dans la dépense de consommation, mais ce graphique traite les dix-sept à égalité. Un poste peut bouger fortement et peser peu dans le budget moyen, ou bouger faiblement et peser beaucoup.
Le choix des catégories est un choix. Les dix-sept sont des postes de dépense spécifiques et non des agrégats de l’indice, retenus pour couvrir la dépense courante des ménages. Ajouter ou retirer des postes modifie les statistiques de dispersion citées plus haut, mais pas les deux franchissements, qui sont des propriétés de ces séries seules.
Méthodologie et sources
Toutes les séries proviennent de l’indice des prix à la consommation pour l’ensemble des consommateurs urbains (CPI-U), moyenne des villes américaines, données non désaisonnalisées, publié par le US Bureau of Labor Statistics. Les identifiants de série figurent dans le jeu de données téléchargeable, à côté de chaque valeur utilisée. L’usage de données brutes est approprié ici puisque toutes les comparaisons vont de juillet à juillet, ce qui neutralise la composante saisonnière sans ajustement.
L’indice réel d’une catégorie est son indice CPI divisé par l’indice CPI-U d’ensemble du même mois. La variation réelle sur une période est le rapport des indices réels aux deux bornes, moins un. Le chiffre annualisé est le taux annuel composé impliqué par ce rapport, sur 19 ans pour 2000–2019 et 7 ans pour 2019–2026. Les noms de catégories sont les intitulés officiels du BLS ; là où le graphique abrège un intitulé faute de place, le jeu de données porte la version complète.
Télécharger le jeu de données complet (CSV, CC-BY 4.0). Il porte tous les niveaux d’indice, toutes les variations nominales et réelles, tous les identifiants de série et tous les liens sources.
Questions fréquentes
Les études supérieures sont-elles devenues moins chères ?
Pas en dollars. Le poste de l’indice couvrant la scolarité, les autres frais scolaires et la garde d’enfants a progressé de 20,3 % en nominal entre juillet 2019 et juillet 2026. Il n’est devenu moins cher que relativement à tout le reste, parce que l’ensemble des prix à la consommation a progressé de 30,1 % sur la même durée.
Pourquoi démarrer la seconde période en 2019 et non en 2020 ?
Parce qu’un ancrage en 2020 tomberait à l’intérieur de l’effondrement des prix lié à la pandémie. L’essence, l’habillement et les billets d’avion étaient tous fortement déprimés à la mi-2020, et prendre ce point pour base fabriquerait une accélération apparente sur ces postes dans les années suivantes. Juillet 2019 est le dernier mois de juillet propre avant la pandémie.
N’est-ce qu’un artefact de l’inflation plus forte après 2021 ?
En partie, et l’article le dit explicitement. L’inflation d’ensemble a tourné à 3,84 % par an sur la seconde période contre 2,10 % sur la première, ce qui tire mécaniquement vers le bas le taux réel de toutes les catégories. Mais cet effet s’applique aux dix-sept postes à égalité, et deux seulement sont passés du dessus au dessous de la ligne pendant que sept s’éloignaient de zéro. Le dénominateur plus rapide explique une partie du mouvement, pas le motif précis des catégories qui bougent. Un dénominateur passé de 2,10 % à 3,84 % par an n’est pas une nuance de mesure, c’est un changement de régime de prix, celui que situe le cadre macroéconomique de l’inflation et de ses régimes.
Pourquoi la ligne des téléviseurs est-elle si extrême ?
Les téléviseurs font l’objet d’un ajustement qualité dans l’indice : quand un appareil au même prix offre des capacités nettement supérieures, le BLS enregistre une partie de cet écart comme une baisse de prix. La chute mesurée de 97,8 % en réel sur 2000–2019 combine donc variation de prix véritable et amélioration de qualité mesurée, et n’est pas comparable au prix d’un service. Elle est incluse par souci d’exhaustivité et signalée comme telle dans le jeu de données.
L’indice des médicaments sur ordonnance reflète-t-il ce que les gens paient réellement ?
En partie. Le BLS relève des prescriptions délivrées en pharmacie d’officine, par correspondance et en ligne, et enregistre le prix de transaction, c’est-à-dire le montant négocié net de remises, et non un prix affiché. Mais ce qu’il enregistre est le remboursement total perçu par la pharmacie, patient et payeurs éligibles confondus : ce n’est donc pas une mesure du reste à charge des ménages. L’expérience individuelle dépend de la couverture et peut s’écarter de l’indice dans les deux sens.
Toute la distribution des prix converge-t-elle ?
Non, et le graphique ne doit pas être lu ainsi. La dispersion s’est resserrée, d’un écart-type de 4,97 points annualisés sur les dix-sept catégories en première période à 2,88 en seconde, mais dix catégories se sont rapprochées de zéro pendant que sept s’en éloignaient. Le constat solide porte sur les deux franchissements, pas sur une convergence générale.
Conclusion
Pendant l’essentiel de deux décennies, la forme du récit américain des prix est restée constante : les services achetés à travers des institutions devenaient régulièrement plus chers que tout le reste, et les biens manufacturés régulièrement moins chers. Sur les sept années écoulées depuis juillet 2019, deux des catégories qui portaient ce récit le plus visiblement (l’éducation avec la garde d’enfants, et les médicaments sur ordonnance) se tiennent de l’autre côté de la ligne d’inflation. Quinze des dix-sept catégories examinées ici ne l’ont pas franchie, et l’une des hausses les plus rapides de la période antérieure n’a pas ralenti du tout. Savoir si ce basculement traduit un changement durable de la façon dont ces prix se forment, ou l’arithmétique d’une comparaison avec une période d’inflation générale plus rapide, est la question à laquelle répondront les prochaines années de données.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.