
Où se situe le ratio M2/PIB américain dans sa propre histoire depuis 1959
La masse monétaire M2 américaine pèse 71,2 % du PIB annuel : 21,9 % sous son sommet de 2020, et au-dessus de chacun des trimestres enregistrés entre 1959 et 2007. Le stock de monnaie a beaucoup reflué depuis le pic pandémique, et il reste loin du couloir qu’il a occupé pendant les quarante-neuf premières années de la série.

Le ratio M2/PIB, c’est-à-dire la masse monétaire M2 américaine rapportée au PIB nominal, s’établissait à 0,712 au deuxième trimestre 2026 : 23,12 billions de dollars de M2 face à 32,49 billions de dollars de PIB nominal en rythme annualisé corrigé des variations saisonnières. Cette page publie la série trimestrielle depuis 1959 T1, soit 270 observations, avec trois colonnes qu’aucune source publique ne fournit : la position du ratio dans sa propre histoire, calculée en temps réel sur une fenêtre expansive, sur vingt ans glissants et sur dix ans glissants. Les séries sous-jacentes viennent de la Réserve fédérale et du Bureau of Economic Analysis ; le ratio brut est aussi disponible sur la page dataset M2 to GDP ratio. Le ratio dépasse le maximum 1959-2007 de 0,609 depuis 60 trimestres consécutifs.
M2 pèse 71,2 % du PIB annuel au deuxième trimestre 2026, soit 21,9 % sous le sommet de 0,911 atteint en 2020 T2 et 16,8 % au-dessus du plus haut relevé sur 1959-2007. Où cela place le ratio dépend entièrement de la fenêtre de comparaison : c’est le 91,1e percentile de tout l’historique depuis 1959, le 70,0e des vingt dernières années, le 40,0e des dix dernières. Nous publions les trois fenêtres plutôt que celle qui se lit le mieux. Sur les 223 trimestres disposant d’une observation à deux ans, la corrélation entre ce percentile et l’inflation deux ans plus tard est de −0,013. Ceci est un jeu de données de positionnement du niveau du stock monétaire rapporté à la production, pas un test de la relation entre croissance de M2 et inflation : cette question-là est traitée séparément dans M2 et l’inflation américaine, 1960-2026 (voir Méthodologie et Limites).
M2 rapportée au PIB nominal
Percentile depuis 1959, fenêtre expansive
Percentile sur dix ans glissants
Trimestres consécutifs au-dessus du maximum 1959-2007
- M2 pèse 71,2 % du PIB annuel : 21,9 % sous son sommet de 2020, et au-dessus de chacun des trimestres enregistrés entre 1959 et 2007. Le maximum de cette période était 0,609, atteint en 1964 T4 ; 2026 T2 le dépasse de 16,8 %.
- Le ratio est au-dessus de ce maximum depuis 60 trimestres consécutifs, quinze ans, à partir de 2011 T3. Il n’est plus revenu dans l’intervalle 1959-2007 depuis 2011 T2, et n’est plus repassé sous la médiane de cette période, 0,557, depuis 2008 T3.
- « Est-ce élevé ? » admet trois réponses défendables pour le même trimestre : 91,1e percentile face à tout l’historique depuis 1959, 70,0e face aux vingt dernières années, 40,0e face aux dix dernières. Nous publions les trois colonnes plutôt que celle qui se lit le mieux : une série à moyenne stable ne produirait pas un écart de 51,1 points.
- La position du ratio ne dit presque rien de l’inflation à venir. Sur les 223 trimestres disposant d’une observation huit trimestres plus tard, la corrélation entre le percentile expansif et l’inflation CPI est de −0,013. Les trimestres du quartile bas ont été suivis d’une inflation médiane de 3,10 % ; ceux du quartile haut, de 2,52 %.
- La vitesse du ratio est une autre affaire, et l’échantillon y est mince et clivé. Huit trimestres ont vu le ratio croître de plus de 10 % sur un an. Quatre d’entre eux, en 2008-2009, ont été suivis d’une inflation médiane de 2,75 % deux ans plus tard ; les quatre autres, en 2020-2021, de 7,69 %. Huit observations réparties sur deux épisodes décrivent, elles n’estiment pas.
- 270 observations trimestrielles reproductibles depuis les séries de la Réserve fédérale H.6, du BEA et du BLS, avec les scripts de construction et d’audit publiés. Diffusé sous licence CC BY 4.0.
270 observations · Trimestriel · 1959 T1 – 2026 T2 · CC BY 4.0
Méthodologie · Citer ce jeu de données
M2 / PIB, 2026 T2
Record historique, 2020 T2
Plus bas historique, 1997 T2
2026 T2 face au maximum 1959-2007
Écart au sommet de 2020 T2
Observations trimestrielles depuis 1959
Comment lire la série
Le graphique d’ouverture trace un chiffre par trimestre : le stock de M2 en fin de trimestre divisé par le PIB nominal du trimestre, en rythme annualisé corrigé des variations saisonnières. Une valeur de 0,712 signifie que le stock de monnaie équivaut à 71,2 % d’une année de production. La bande grisée horizontale est l’intervalle complet occupé par le ratio entre 1959 T1 et 2007 T4, de 0,459 à 0,609, sur l’ensemble des 196 trimestres de la période de référence. Les bandes verticales marquent les trimestres de récession datés par le NBER. La série chemine dans ce couloir pendant cinq décennies, en sort en 2011 T3, et n’y est jamais revenue.
Deux traits méritent d’être nommés avant l’analyse. Le premier est l’étroitesse du couloir : pendant 196 trimestres, le ratio a évolué dans une bande large de 0,151, et le maximum de tout l’échantillon ne vaut que 1,99 fois son minimum. Le second est que la sortie n’est pas la pandémie. Le ratio est passé au-dessus du maximum 1959-2007 en 2011 T3, neuf ans avant la poussée de 2020, dans le sillage des deux premiers programmes d’assouplissement quantitatif : un mouvement visible sur la page dataset du bilan de la Fed rapporté au PIB, et dont le mécanisme est expliqué dans notre Q&R sur l’influence du bilan de la Fed. Le pic de 2020 a porté le ratio à 0,911, la plus haute valeur de la série ; le reflux qui a suivi l’a ramené à un niveau qui reste nettement hors du couloir d’avant 2008. Un couloir tenu quarante-neuf ans puis quitté est le genre de rupture par laquelle se datent les régimes de politique monétaire et leurs cycles de transmission.
La lecture qui fait du niveau le sujet
La lecture dominante de cette série traite le niveau comme un stock d’inflation latente. Une masse monétaire qui vaut 71 centimes pour chaque euro, ou chaque dollar, d’une année de production, et qui se tient près du haut de son historique, est de la monnaie créée et pas encore absorbée ; le niveau des prix, dans cette lecture, est le mécanisme qui finit par l’absorber. L’argument a une généalogie sérieuse. C’est l’arithmétique qui sous-tend l’histoire monétaire de Friedman et Schwartz, et c’est l’intuition qui a fait de l’équation des échanges un outil d’enseignement pour deux générations. C’est aussi la raison pour laquelle les banques centrales ont longtemps ciblé les agrégats, avant d’y renoncer pour des motifs que détaille notre Q&R sur l’abandon du ciblage des agrégats monétaires.
La séquence 2020-2022 a ressemblé à une démonstration. Le ratio a bondi de 31,7 % sur un an au deuxième trimestre 2020, la plus forte progression sur quatre trimestres de tout l’historique ; l’inflation CPI trimestrielle a atteint 8,58 % au deuxième trimestre 2022, deux ans plus tard, son point haut de l’épisode. Un observateur raisonnable qui ne regarderait que cette fenêtre en conclurait que le niveau du stock monétaire rapporté à la production indique où va l’inflation. La suite de cette page vérifie cette conclusion sur le reste de l’historique, à partir des séries brutes des pages dataset masse monétaire M2 et dataset historique de l’inflation américaine.
Ce que montrent 270 trimestres
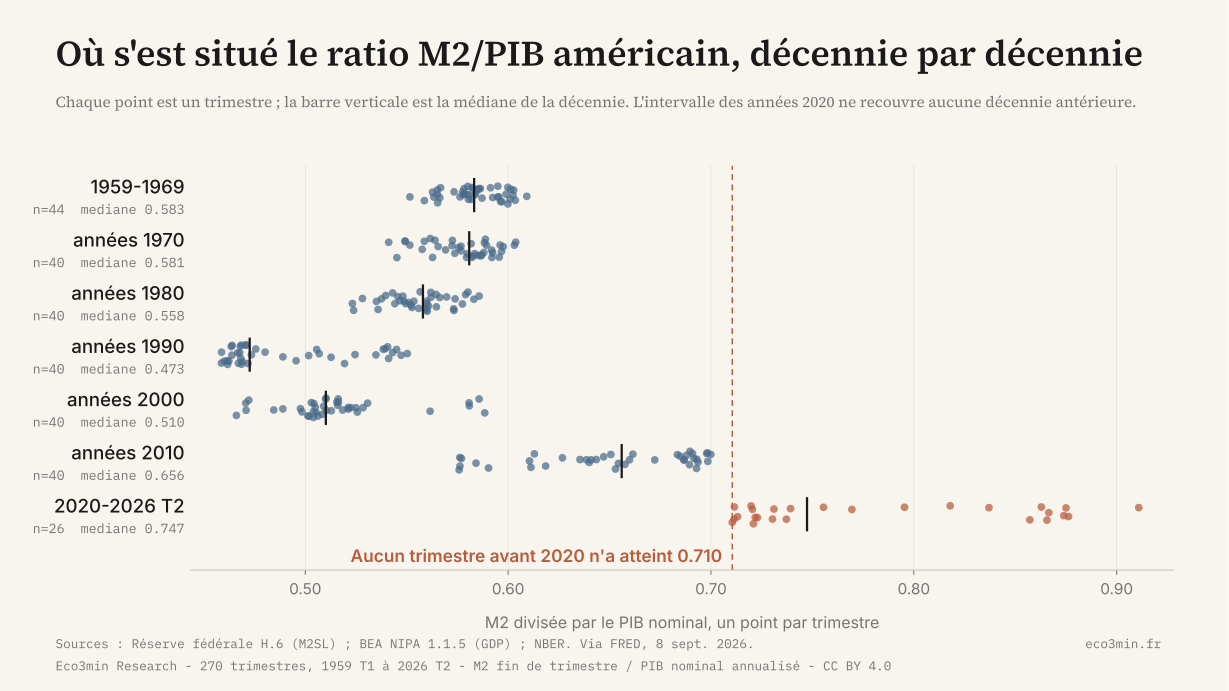
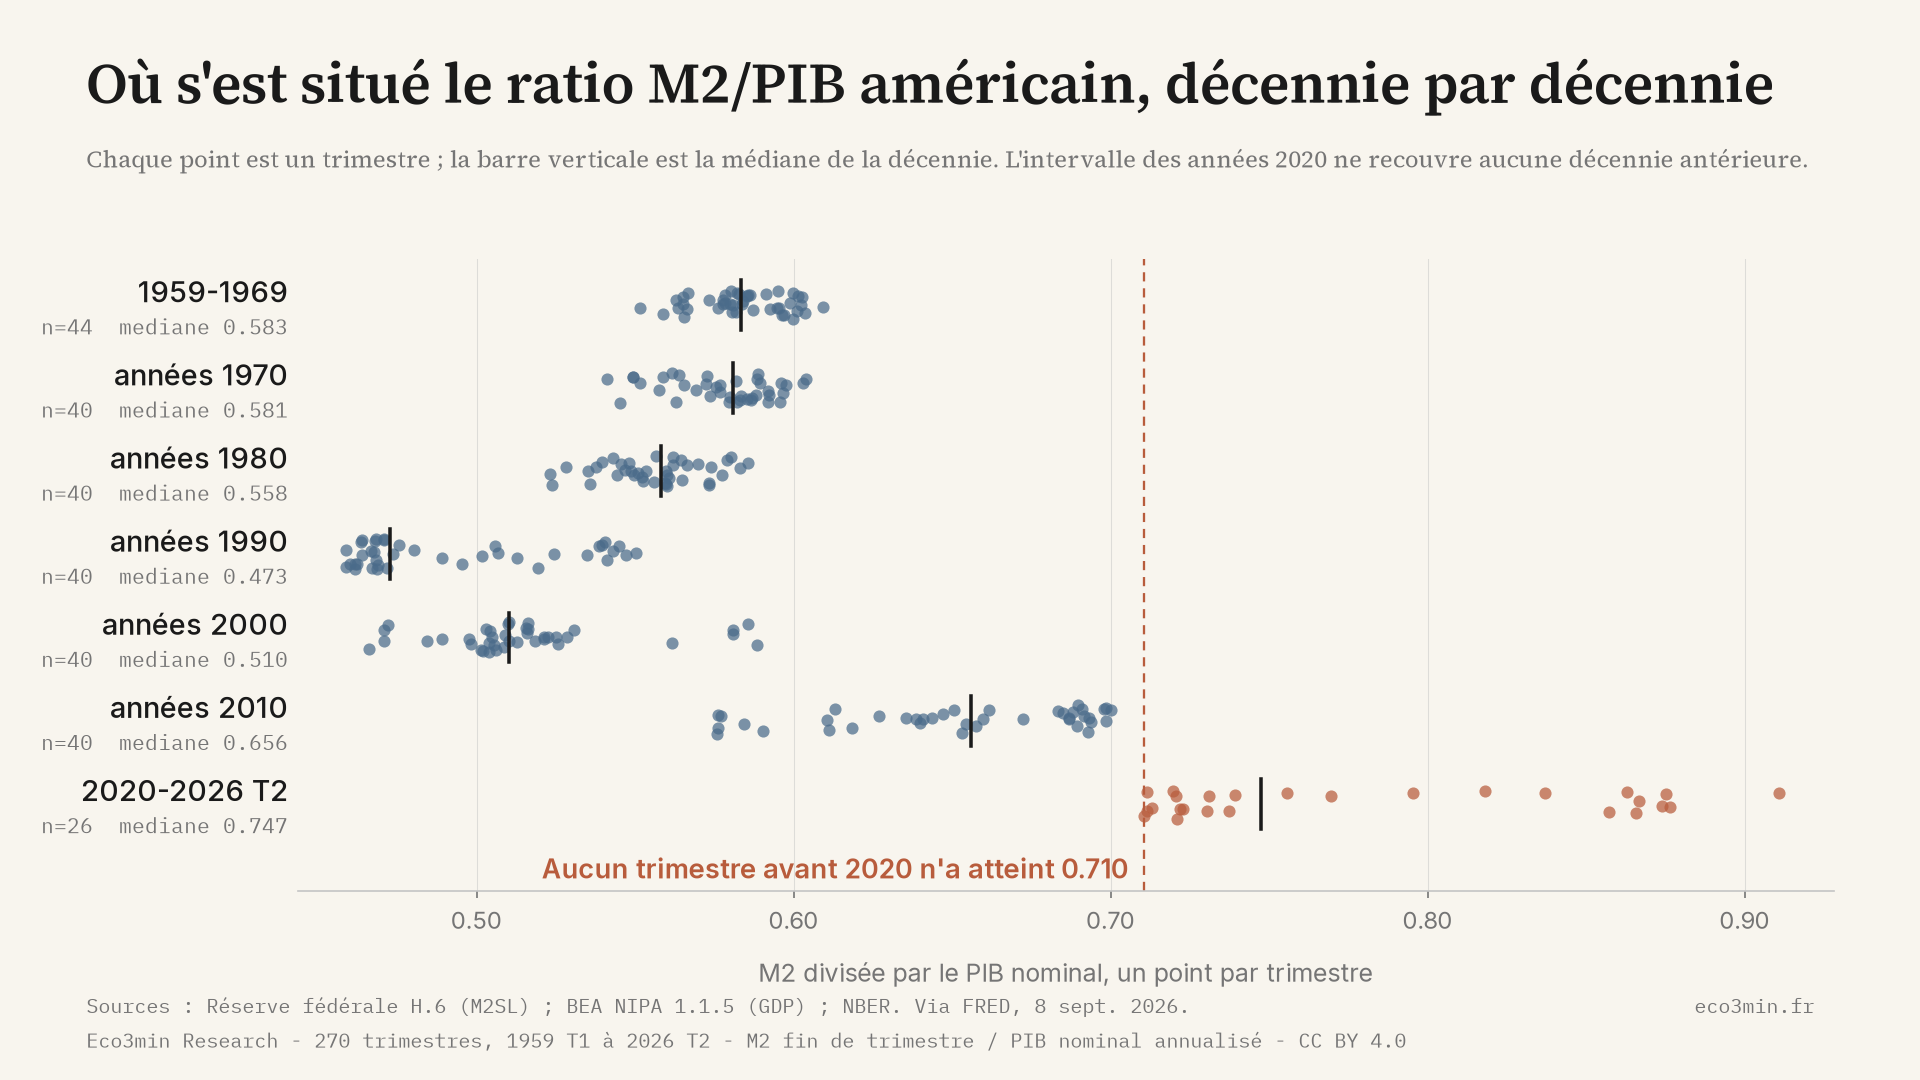
D’abord, le niveau est entré dans une plage qu’il n’avait jamais occupée, et il y est entré avant la pandémie. Entre 1959 T1 et 2007 T4, le ratio n’a jamais dépassé 0,609. Il est passé au-dessus de ce repère pour la première fois en 2011 T3, à 0,611, et s’y est maintenu à chaque trimestre depuis : 60 trimestres consécutifs. Le dernier trimestre au niveau ou en dessous de la médiane 1959-2007, 0,557, remonte à 2008 T3, il y a 71 trimestres. Les médianes par décennie rendent la dérive lisible : 0,583 sur 1959-1969, 0,581 dans les années 1970, 0,558 dans les années 1980, 0,473 dans les années 1990, 0,510 dans les années 2000, 0,656 dans les années 2010, 0,747 dans les années 2020 à ce stade.
Ensuite, les années 2020 ne recouvrent aucune décennie antérieure. Le plus bas trimestre des années 2020 vaut 0,710, en 2026 T1. Le plus haut des années 2010 vaut 0,700, et le plus haut de toute décennie antérieure à 2010 vaut 0,609. L’écart entre le maximum des années 2010 et le minimum des années 2020 est de 0,011. Sur le graphique par décennies ci-dessus, la ligne du bas se situe entièrement à droite des six lignes qui la surmontent : aucune transition de décennie antérieure ne produit une telle séparation.
Enfin, et à rebours de la lecture exposée plus haut, le niveau ne dit presque rien de l’inflation à venir. Sur les 223 trimestres disposant d’une observation CPI huit trimestres plus tard, la corrélation entre le percentile expansif du ratio et l’inflation deux ans après est de −0,013. À l’horizon d’un an, elle vaut −0,203 sur 227 trimestres : faible, et de signe contraire à la lecture monétariste. Le détail par tranche va dans le même sens : les trimestres du quartile bas du percentile ont été suivis d’une inflation médiane de 3,10 %, ceux du quartile haut de 2,52 %. Regroupés par moitiés, la moitié basse de la distribution a été suivie d’une médiane de 3,23 % et la moitié haute de 2,78 %, soit un écart de 0,46 point dans le sens opposé à celui que prédit la lecture du niveau comme inflation latente.
Pourquoi le signe s’inverse, et pourquoi ce n’est pas un résultat sur la causalité. Le PIB nominal est au dénominateur. Quand l’inflation est forte, le PIB nominal croît vite et le ratio baisse mécaniquement. Les années 1990, décennie à la médiane la plus basse de l’historique à 0,473, ont suivi deux décennies de forte croissance nominale ; les années 2010, à 0,656, ont suivi une décennie de croissance nominale faible. Une partie de la relation négative entre le niveau et l’inflation, passée comme future, relève donc de l’arithmétique et non de l’économie. Le jeu de données publie m2_yoy_pct et gdp_nominal_yoy_pct pour que la variation du ratio se décompose directement en ses deux taux de croissance : au deuxième trimestre 2026, M2 a progressé de 5,34 % et le PIB nominal de 6,56 %, ce qui explique le recul de 1,14 % du ratio. Le lien plus général entre création monétaire et prix est traité dans notre Q&R sur la création monétaire et l’inflation.
Ce que ce jeu de données ne mesure pas. M2 divisée par le PIB mesure la taille d’un agrégat monétaire rapportée à une année de production. Il ne mesure pas le crédit, il ne mesure pas le bilan de la banque centrale, et il ne distingue pas les dépôts créés par le crédit bancaire de ceux créés par des achats d’actifs : l’essentiel de M2 est constitué de dépôts de banques commerciales, pas de monnaie de banque centrale. Sur la même période, le bilan de la Réserve fédérale a évolué à une autre échelle et selon un autre calendrier ; cette série est sur la page dataset bilan de la Fed rapporté au PIB, et les composantes de réserves, de compte du Trésor et de prises en pension sont suivies dans le dataset de l’indice de liquidité nette. La composition de M2 elle-même est détaillée dans notre Q&R sur la différence entre M1, M2 et M3.
Depuis 60 trimestres consécutifs, le ratio M2/PIB américain se tient au-dessus de toutes les valeurs de ses 196 premiers trimestres, et sur 223 trimestres la position de ce ratio dans sa propre distribution affiche une corrélation de −0,013 avec l’inflation deux ans plus tard.
Là où la lecture monétariste tient
La vitesse du ratio n’est pas la même variable que son niveau, et les épisodes rapides ne sont pas rien. Huit trimestres de l’historique ont vu le ratio croître de plus de 10 % sur quatre trimestres. Leur inflation médiane deux ans plus tard atteint 4,72 %, la plus élevée de toutes les tranches de croissance, contre 2,79 % pour la tranche de 2 à 5 % et 3,00 % pour la tranche légèrement négative. C’est l’élément le plus favorable à une lecture monétaire sur cette page, et il est présenté comme tel.
C’est aussi l’élément le plus fragile, pour la même raison. Ces huit trimestres forment deux grappes de quatre. La grappe 2008-2009 a été suivie d’une inflation médiane de 2,75 % à huit trimestres, aucun trimestre ne dépassant 3,72 %. La grappe 2020-2021 a été suivie d’une médiane de 7,69 %, aucun trimestre ne descendant sous 5,73 %. Le même signal, sur le même seuil, a précédé des issues séparées de près de cinq points. Huit observations réparties sur deux épisodes autorisent à décrire ce qui s’est passé ; elles n’autorisent pas à estimer ce qu’une répétition produirait. Le lecteur qui veut voir la question de la croissance monétaire traitée pour elle-même, en fréquence mensuelle, la trouvera dans M2 et l’inflation américaine, 1960-2026 et sur la page dataset du taux de croissance de M2.
Le percentile dépend de la fenêtre, et nous publions les trois plutôt que la plus flatteuse. Une fenêtre expansive avantage mécaniquement les extrêmes récents sur une série tendancielle, et cette objection est fondée. Au deuxième trimestre 2026, le percentile expansif affiche 91,1, celui à vingt ans glissants 70,0 et celui à dix ans glissants 40,0 : un écart de 51,1 points sur un seul trimestre. Cet écart n’a rien d’exceptionnel pour cette série : sur les 191 trimestres où les trois fenêtres existent, l’écart entre le percentile expansif et celui à dix ans a atteint 40 points ou plus dans 35 d’entre eux, et le plus grand écart de l’historique vaut 75,2 points, au troisième trimestre 2002. Une série qui reviendrait vers sa moyenne ne produirait pas cela. La divergence est la mesure du changement de régime, pas un artefact à dissimuler : c’est pourquoi les trois colonnes figurent dans le CSV.
Le dénominateur est révisé, et le millésime actuel changera. Le PIB nominal fait l’objet de révisions annuelles. La mise à jour annuelle 2025 des comptes économiques nationaux a relevé le niveau du PIB courant de 2024 de 113,1 milliards de dollars, soit 0,386 % du niveau de cette année-là, selon le Bureau of Economic Analysis. La prochaine mise à jour annuelle est programmée au 30 septembre 2026, sur une période ouverte allant de 2021 T1 à 2026 T1 : tout le dénominateur postérieur à 2021 bougera. Ce qui ne bougerait pas, c’est le titre : pour ramener le ratio de 2026 T2 dans l’intervalle 1959-2007, il faudrait réviser le PIB nominal à la hausse de 16,80 %, à 37 944 milliards de dollars, soit 43,5 fois l’ampleur de la plus forte révision de niveau de la mise à jour 2025.
Le même trimestre, trois fenêtres de comparaison
Les trois colonnes de percentile sont la partie de ce jeu de données qu’aucune source publique ne publie. Chacune répond à la question « où en est-on aujourd’hui ? » face à une mémoire différente : tout depuis 1959, les vingt dernières années, les dix dernières. Les trois se calculent en temps réel, chaque trimestre n’utilisant que les observations disponibles jusqu’à lui inclus, ce qui les distingue du percentile plein échantillon également présent dans le CSV et étiqueté comme tel. Déplacez le curseur sur le graphique ci-dessous pour lire les trois valeurs de n’importe quel trimestre ; les boutons restreignent la fenêtre affichée.

Au deuxième trimestre 2026, le même ratio se situe au 91,1e percentile de l’historique depuis 1959, au 70,0e des vingt dernières années et au 40,0e des dix dernières. Face aux seuls 196 trimestres de 1959-2007, il dépasse 100 % d’entre eux.
L’inflation deux ans après chaque tranche de percentile
Si le niveau du stock monétaire rapporté à la production portait une information sur les prix futurs, les trimestres passés haut dans la distribution auraient été suivis de plus d’inflation que ceux passés bas. La référence prospective retenue ici est l’inflation CPI-U en glissement annuel à quatre et huit trimestres, la référence naturelle pour cette question, choisie plutôt qu’un indice actions. La variable de conditionnement est le percentile expansif, qui n’utilise que l’information disponible au moment considéré.
Inflation médiane huit trimestres après un percentile du quartile bas (n=113)
Inflation médiane huit trimestres après un percentile du quartile haut (n=64)
Corrélation percentile / inflation huit trimestres plus tard (n=223)
L’ordre n’est pas seulement faible, il est non monotone. L’inflation médiane la plus élevée revient au troisième quartile, à 6,20 % sur 22 observations : une tranche dominée par la fin des années 1970 et le début des années 1980, période où le ratio était en milieu de plage et l’inflation forte pour des raisons que ce jeu de données ne contient pas. Deux des quatre tranches comptent moins de 25 observations ; elles décrivent des séquences historiques précises et ne fournissent pas d’estimations. Les fenêtres prospectives se chevauchent : deux trimestres consécutifs partagent sept de leurs huit observations à venir, si bien que le nombre d’observations réellement indépendantes est très inférieur aux effectifs affichés, et aucun test de significativité n’est rapporté sur cette page pour cette raison.
Les distributions passées ne préjugent pas des résultats futurs. Les statistiques conditionnelles à un régime décrivent des configurations historiques, pas des rendements attendus.
Niveaux à surveiller
Ces repères décrivent la position des valeurs actuelles par rapport à l’historique. Ce sont des marqueurs descriptifs pour lire les publications à venir, pas des signaux ni des objectifs.
Une baisse de 14,38 % depuis le niveau de 0,712 de 2026 T2 ramènerait le ratio au maximum de la période 1959-2007. La série n’a plus été à ce niveau ou en dessous depuis 2011 T2. Un trimestre publié à ce niveau ou en dessous mettrait fin à une série de 60 trimestres.
Depuis 2011 T3, le percentile à dix ans glissants a évolué entre 37,5, en 2026 T1, et 97,5, avec une médiane de 92,5. La lecture actuelle est proche du bas de cette plage postérieure à 2011 : sur une mémoire de dix ans, le ratio est devenu un chiffre ordinaire.
62 des 231 trimestres pour lesquels le percentile expansif est défini affichent 90 ou plus. Un passage durable sous 90 sur cette colonne, alors que le percentile à dix ans resterait sous 50, réduirait l’écart de 51,1 points entre les deux fenêtres.
La Réserve fédérale publie le communiqué H.6 chaque mois, si bien que M2 est connue avant le PIB pour le trimestre en cours. La mise à jour annuelle 2026 du BEA est programmée au 30 septembre 2026, sur une période ouverte de 2021 T1 à 2026 T1, qui recalcule tous les ratios postérieurs à 2021 de ce jeu de données.
Décennie par décennie
Le regroupement par décennie est la coupe qui rend le changement structurel lisible sans aucun choix de seuil. La première ligne couvre onze ans parce que la série M2 commence en 1959 T1 ; la dernière en couvre six et demi parce que le jeu de données s’arrête à 2026 T2. Chaque trimestre de l’échantillon appartient à exactement une ligne.
| Période | Trimestres | Médiane | Minimum | Maximum |
|---|---|---|---|---|
| 1959-1969 | 44 | 0,583 | 0,552 | 0,609 |
| Années 1970 | 40 | 0,581 | 0,541 | 0,604 |
| Années 1980 | 40 | 0,558 | 0,523 | 0,586 |
| Années 1990 | 40 | 0,473 | 0,459 | 0,550 |
| Années 2000 | 40 | 0,510 | 0,466 | 0,588 |
| Années 2010 | 40 | 0,656 | 0,576 | 0,700 |
| 2020 – 2026 T2 | 26 | 0,747 | 0,710 | 0,911 |
La ligne 1959-1969 couvre 1959 T1 à 1969 T4 ; la dernière ligne couvre 2020 T1 à 2026 T2 et porte sur une période incomplète. Médianes et extrêmes calculés sur m2_gdp_ratio, convention M2 de fin de trimestre.
Les mêmes données, conditionnées cette fois sur la colonne de percentile propriétaire plutôt que sur le calendrier, produisent le tableau d’inflation prospective. La colonne n compte les trimestres de la tranche ; n₈ compte ceux qui disposent d’une observation CPI huit trimestres plus tard.
| Percentile expansif en t | n | Inflation médiane, t+4t | n₈ | Inflation médiane, t+8t | P25–P75, t+8t |
|---|---|---|---|---|---|
| 0 – 25 | 113 | 3,30 % | 113 | 3,10 % | 2,35 % – 4,15 % |
| 25 – 50 | 24 | 4,06 % | 24 | 4,19 % | 3,35 % – 5,51 % |
| 50 – 75 | 22 | 5,12 % | 22 | 6,20 % | 3,77 % – 10,29 % |
| 75 – 100 | 72 | 2,18 % | 64 | 2,52 % | 1,71 % – 3,74 % |
Les tranches de moins de 25 observations, 25-50 et 50-75, décrivent des séquences historiques précises et ne fournissent pas d’estimations. Les fenêtres prospectives se chevauchent sur sept trimestres sur huit. Les huit trimestres les plus récents n’ont pas de valeur à t+8t et sont exclus des deux dernières colonnes par construction.
Points de retournement
1964 T4 : le maximum d’avant 2008
La plus haute valeur des quarante-neuf premières années n’est pas un événement de fin de cycle : c’est 0,609, enregistré en 1964 T4, avec M2 à 424,8 milliards de dollars et un PIB nominal de 697,3 milliards. Dans l’échantillon complet 1959-2026, ce trimestre occupe le 77,4e percentile. Il importe ici pour une seule raison : parce que la valeur qui borne l’intervalle de référence est fixée au milieu des années 1960, arrêter la période de référence en 2005, 2006, 2008 ou 2009 plutôt qu’en 2007 laisse le seuil inchangé à 0,609.
1997 T2 : le plus bas historique
Le ratio a touché son point bas à 0,459, avec M2 à 3 907,1 milliards de dollars face à un PIB nominal de 8 518,8 milliards. M2 progressait, de 4,94 % sur un an, mais le PIB nominal progressait plus vite, de 6,05 %, ce qui explique la totalité du recul de 1,05 % du ratio ce trimestre-là. L’inflation deux ans plus tard s’établissait à 2,11 %. C’est l’observation qui borne le bas de l’intervalle de référence. C’est aussi le dernier des 24 trimestres de l’historique dont le percentile expansif affiche 0,0, chacun étant un plus bas absolu au moment où il a été publié, quinze d’entre eux entre 1992 et 1997.
2011 T3 : la sortie de l’intervalle 1959-2007
Le ratio a publié 0,611, au-dessus du maximum de 1964 T4 pour la première fois, et n’est plus jamais repassé à ce niveau ou en dessous. M2 progressait de 9,56 % sur un an contre 3,34 % pour le PIB nominal. Lu en temps réel, le percentile expansif valait 99,5 ; lu a posteriori sur l’échantillon complet 1959-2026, ce même trimestre n’est que le 77,8e percentile. C’est l’illustration la plus nette de la raison pour laquelle ce jeu de données publie la colonne temps réel et étiquette celle calculée a posteriori.
2020 T2 : le record
Le ratio a atteint 0,911, sa plus haute valeur de l’historique. Les deux termes ont bougé : M2 progressait de 22,85 % sur un an tandis que le PIB nominal se contractait de 6,73 %, ce qui produit ensemble la hausse de 31,71 % du ratio sur quatre trimestres. L’inflation CPI valait 0,41 % ce trimestre-là, et 8,58 % huit trimestres plus tard. Le niveau et l’effondrement du dénominateur ne sont pas séparables ici, et le sommet du ratio coïncide avec le trimestre de plus forte perte de production, non avec le pic de la création monétaire. La création monétaire elle-même relève d’une autre grille — la liquidité et les conditions financières — où c’est le bilan de la banque centrale que l’on suit.
2026 T2 : observation courante
Le ratio s’établit à 0,712, avec M2 à 23 115,2 milliards de dollars et un PIB nominal de 32 486,1 milliards. C’est 21,9 % sous le sommet de 2020 T2 et 16,8 % au-dessus du maximum de 1964 T4. M2 a progressé de 5,34 % sur quatre trimestres et le PIB nominal de 6,56 %, si bien que le ratio a reculé de 1,14 % ; le point bas atteint depuis le sommet est 0,710, en 2026 T1, soit 22,0 % sous le pic. L’inflation CPI s’établissait à 3,80 %. Sur la fenêtre expansive, ce trimestre affiche 91,1 ; sur une mémoire de dix ans, il affiche 40,0.
Méthodologie
Le jeu de données est trimestriel, 270 observations, de 1959 T1 à 2026 T2. M2 provient du communiqué H.6 de la Réserve fédérale, série M2SL, corrigée des variations saisonnières, en milliards de dollars ; le PIB nominal de la table NIPA 1.1.5 du Bureau of Economic Analysis, série GDP, en rythme annualisé corrigé des variations saisonnières ; le PIB réel de la table 1.1.6, série GDPC1, en dollars chaînés 2017 ; l’indice des prix à la consommation de la série CPI-U tous postes du Bureau of Labor Statistics, série CPIAUCSL. Ces quatre séries ont été récupérées le 8 septembre 2026 via FRED, qui les redistribue sans modification ; l’indicateur de récession est construit à partir des mois de pic et de creux publiés par le NBER lui-même, et non à partir d’une série indicatrice redistribuée. L’échantillon commence en 1959 T1 parce que c’est le premier mois de la série M2SL, non par un choix d’analyse.
Recoupements contre les émetteurs, et non contre le canal de redistribution. M2 a été vérifiée contre le communiqué H.6 de la Réserve fédérale du 25 août 2026 sur quatre trimestres, tous exacts : 21 684,1 pour 2025 T1, 21 942,6 pour 2025 T2, 22 640,4 pour 2026 T1 et 23 115,2 pour 2026 T2. Le PIB nominal a été vérifié contre le classeur Section 1 du BEA lui-même sur cinq trimestres couvrant tout l’échantillon, tous exacts, de 510,330 en 1959 T1 à 32 486,066 en 2026 T2. L’indicateur de récession reproduit le codage USREC de la Fed de Saint-Louis sur les 270 trimestres.
m2_qend_usd_bn = M2SL au dernier mois du trimestre
m2_qavg_usd_bn = moyenne de M2SL sur les trois mois du trimestre
m2_gdp_ratio_qavg = m2_qavg_usd_bn / gdp_nominal_saar_usd_bn
percentile(t, W) = 100 * effectif(x dans W : x < x_t) / taille(W), t inclus dans W
m2_gdp_pct_expanding = percentile sur les trimestres 1..t
m2_gdp_pct_roll20y = percentile sur les 80 trimestres glissants
m2_gdp_pct_roll10y = percentile sur les 40 trimestres glissants
m2_gdp_pct_fullsample = percentile sur les 270 trimestres (a posteriori, pas en temps réel)
cpi_yoy_fwd_8q_pct = cpi_yoy_pct décalé de 8 trimestres vers l’arrière
Convention de moyennage et robustesse. Le ratio de référence utilise M2 en fin de trimestre, convention de la page dataset M2 to GDP ratio à laquelle cette étude est appariée. La variante en moyenne trimestrielle figure dans le même fichier sous m2_gdp_ratio_qavg et égale l’inverse de la série de vitesse de M2 de la Banque fédérale de réserve de Saint-Louis, M2V, à 0,00036 près sur les 270 trimestres. Au deuxième trimestre 2026, les deux conventions donnent 0,711542 et 0,706824, soit un écart de 0,004718 ; le percentile expansif vaut 91,1 sur la première et 90,4 sur la seconde. Les deux dépassent le maximum 1959-2007 de plus de dix points de PIB, si bien qu’aucune affirmation de cette page ne dépend de ce choix. Nous le divulguons plutôt que de retenir la convention qui affûte le titre.
Fenêtres de percentile et robustesse. La fenêtre expansive est l’objet sur lequel l’étude est bâtie parce qu’elle est calculable sur le moment : un lecteur de 1997 pouvait savoir que le ratio se tenait au plus bas de tout ce qui avait été observé depuis 1959. C’est aussi la fenêtre la plus exposée à l’objection selon laquelle une série tendancielle continuera d’afficher des percentiles récents élevés. Les deux fenêtres glissantes sont publiées pour cette raison exacte, et leur divergence est exposée dans le corps du texte plutôt qu’enfouie : 91,1, 70,0 et 40,0 sur le même trimestre. Une période d’amorçage s’applique : les colonnes expansive et à dix ans commencent à la 40e observation, en 1968 T4, et celle à vingt ans à la 80e, en 1978 T4. Avant ces points, la colonne est vide plutôt que trompeuse.
Classification de régime et sensibilité
regime = « within_1959_2007_range » si m2_gdp_ratio <= REF_MAX
= « above_1959_2007_range » sinon
La classification repose sur un seul seuil, et ce seuil est lu dans les données, non choisi. Sa sensibilité est celle de la date de fin de la période de référence, et elle est nulle dans le voisinage qui compte : arrêter la période de référence en 2005 T4, 2006 T4, 2007 T4, 2008 T4 ou 2009 T4 donne REF_MAX = 0,609190 dans tous les cas, parce que l’observation qui borne est 1964 T4. Aucune frontière d’épisode n’est tracée à la main dans ce jeu de données ; les seules fenêtres datées utilisées sont les trimestres de récession NBER, issus de la datation du NBER elle-même.
Sensibilité aux révisions. Le PIB nominal est révisé. La mise à jour annuelle 2025 des comptes économiques nationaux a relevé le PIB courant de 2024 de 113,1 milliards de dollars, soit 0,386 % du niveau de cette année-là, 29 298,0 milliards. Pour ramener le ratio de 0,711542 de 2026 T2 au maximum de la période 1959-2007, il faudrait réviser le PIB nominal à la hausse de 16,80 %, à 37 944 milliards de dollars, ou réviser M2 à la baisse de 14,38 %. La révision nécessaire vaut 43,5 fois celle de 2024 dans la mise à jour 2025. La mise à jour annuelle 2026 intervient le 30 septembre 2026, sur une période ouverte de 2021 T1 à 2026 T1.
La définition de M2. L’amendement de la Regulation D de mai 2020, appliqué rétroactivement dans la révision H.6 de février 2021, a déplacé les dépôts d’épargne vers M1. Les questions-réponses techniques H.6 de la Réserve fédérale indiquent que cette mesure « will increase the M1 monetary aggregate significantly while leaving the M2 monetary aggregate unchanged ». La rupture de série introduite par cette révision porte sur M1, pas sur M2, et M2SL reste donc comparable de part et d’autre.
Définition des filtres
« 1959-2007 » = date >= 1959-01-01 ET date <= 2007-10-01 (196 trimestres)
« depuis 2008 » = date >= 2008-01-01
« depuis 2011 T3 » = date >= 2011-07-01 (60 trimestres)
« au-dessus de l’intervalle 1959-2007 » = m2_gdp_ratio > REF_MAX
« dans l’intervalle 1959-2007 » = m2_gdp_ratio <= REF_MAX
« croissance de plus de 10 % sur un an » = m2_gdp_ratio_yoy_pct > 10 (8 trimestres)
« grappe 2008-2009 » = le filtre ci-dessus ET date >= 2008-10-01 ET date <= 2009-07-01
« grappe 2020-2021 » = le filtre ci-dessus ET date >= 2020-04-01 ET date <= 2021-01-01
« avec une observation prospective à deux ans » = cpi_yoy_fwd_8q_pct non vide
lignes de décennies = 1959-01-01..1969-10-01, puis décennies calendaires, dernière ligne 2020-01-01..2026-04-01
Conception du jeu de données
| Variable | Unité | Source | Calcul |
|---|---|---|---|
| m2_qend_usd_bn | Md USD | Fed H.6, M2SL | Dernier mois du trimestre |
| m2_qavg_usd_bn | Md USD | Fed H.6, M2SL | Moyenne des trois mois |
| gdp_nominal_saar_usd_bn | Md USD, annualisé | BEA NIPA 1.1.5, GDP | Direct |
| gdp_real_saar_ch2017_usd_bn | Md USD chaînés 2017 | BEA NIPA 1.1.6, GDPC1 | Direct |
| m2_gdp_ratio | ratio | Eco3min | m2_qend / gdp_nominal |
| m2_gdp_ratio_qavg | ratio | Eco3min | m2_qavg / gdp_nominal |
| m2_gdp_pct_expanding | percentile | Eco3min | Rang parmi les trimestres 1..t |
| m2_gdp_pct_roll20y | percentile | Eco3min | Rang parmi les 80 trimestres glissants |
| m2_gdp_pct_roll10y | percentile | Eco3min | Rang parmi les 40 trimestres glissants |
| m2_gdp_pct_fullsample | percentile | Eco3min | Rang parmi les 270 trimestres, a posteriori |
| m2_yoy_pct | % | Eco3min | Variation sur quatre trimestres de m2_qend |
| gdp_nominal_yoy_pct | % | Eco3min | Variation sur quatre trimestres du PIB nominal |
| m2_gdp_ratio_yoy_pct | % | Eco3min | Variation sur quatre trimestres du ratio |
| cpi_index_1982_84_100 | indice | BLS, CPIAUCSL | Moyenne trimestrielle de l’indice mensuel |
| cpi_yoy_pct | % | Eco3min | Variation sur quatre trimestres de l’indice |
| cpi_yoy_fwd_4q_pct | % | Eco3min | cpi_yoy_pct quatre trimestres plus tard |
| cpi_yoy_fwd_8q_pct | % | Eco3min | cpi_yoy_pct huit trimestres plus tard |
| regime | libellé | Eco3min | Face à REF_MAX, voir ci-dessus |
| nber_recession_quarter | 0/1 | NBER | 1 si un mois du trimestre est un mois de récession |
Code Python de reproduction
# Reconstruire le ratio et les trois colonnes de percentile depuis les sources primaires
import pandas as pd

BASE = "https://fred.stlouisfed.org/graph/fredgraph.csv?id="

def serie(sid, nom):
    df = pd.read_csv(BASE + sid)
    df.columns = ["date", nom]
    df["date"] = pd.to_datetime(df["date"])
    df["t"] = df["date"].dt.to_period("Q")
    return df.dropna()

m2 = serie("M2SL", "m2")
pib = serie("GDP", "pib")

fin = m2.groupby("t", as_index=False)["m2"].last()
d = pib[["t", "pib"]].merge(fin, on="t").sort_values("t")
d["ratio"] = d["m2"] / d["pib"]

r = d["ratio"].to_numpy()
def pct(fenetre, courant):
    return (fenetre < courant).sum() / len(fenetre) * 100

d["pct_expansif"] = [pct(r[:i + 1], r[i]) if i >= 39 else None
                      for i in range(len(r))]
d["pct_20ans"] = [pct(r[i - 79:i + 1], r[i]) if i >= 79 else None
                   for i in range(len(r))]
d["pct_10ans"] = [pct(r[i - 39:i + 1], r[i]) if i >= 39 else None
                   for i in range(len(r))]

print(d.tail(1)[["t", "ratio", "pct_expansif",
                     "pct_20ans", "pct_10ans"]])
# 2026Q2  0.711542  91.111111  70.0  40.0
Télécharger le jeu de données
Le CSV contient 270 lignes trimestrielles et 21 colonnes : les deux conventions de M2, le PIB nominal et réel, le ratio de référence et sa variante en moyenne trimestrielle, les quatre colonnes de percentile, les variations sur un an de M2, du PIB nominal et du ratio, l’indice CPI avec son glissement annuel et deux colonnes prospectives, le libellé de régime et l’indicateur de récession NBER. Le XLSX contient la même table, plus une feuille de présentation et un dictionnaire des colonnes. Les deux sont diffusés sous licence CC BY 4.0 : réutilisables partout, avec attribution à Eco3min Research et un lien vers cette page.
Cette étude s’inscrit dans la couverture monétaire et macro-financière d’Eco3min. Les séries brutes qui l’alimentent, et le reste de la bibliothèque, sont sur la page bases de données macro-financières. L’ensemble des études de conjoncture est rassemblé dans l’Observatoire macro.
Sources et références
- Primaire Conseil des gouverneurs de la Réserve fédérale, communiqué H.6 Money Stock Measures, série M2SL, corrigée des variations saisonnières. Récupérée le 8 septembre 2026.
- Primaire Bureau of Economic Analysis, table NIPA 1.1.5, produit intérieur brut, série GDP, en rythme annualisé corrigé des variations saisonnières. Récupérée le 8 septembre 2026.
- Primaire Bureau of Economic Analysis, table NIPA 1.1.6, PIB réel, série GDPC1, en dollars chaînés 2017. Récupérée le 8 septembre 2026.
- Primaire Bureau of Labor Statistics, indice des prix à la consommation pour l’ensemble des consommateurs urbains, tous postes, série CPIAUCSL, base 1982-84 = 100. Récupérée le 8 septembre 2026.
- Primaire National Bureau of Economic Research, comité de datation des cycles, expansions et contractions du cycle économique américain. Les mois de pic et de creux sont repris directement de la table du NBER.
- Canal Federal Reserve Bank of St. Louis, FRED, utilisé pour récupérer M2SL, GDP, GDPC1 et CPIAUCSL sans modification le 8 septembre 2026. Les niveaux ont ensuite été vérifiés contre le communiqué H.6 et le classeur Section 1 du BEA.
- Contrôle Federal Reserve Bank of St. Louis, série M2V, vitesse de circulation de M2. Utilisée uniquement pour vérifier la convention en moyenne trimestrielle ; elle n’est pas une colonne du jeu de données publié.
- Recherche Sargent, T. J. et Surico, P. (2011). « Two Illustrations of the Quantity Theory of Money: Breakdowns and Revivals. » American Economic Review 101(1), 109–128.
- Recherche Lucas, R. E. (1980). « Two Illustrations of the Quantity Theory of Money. » American Economic Review 70(5).
- Recherche Friedman, M. et Schwartz, A. J. (1963). A Monetary History of the United States, 1867–1960. Princeton University Press.
Limites
- Révisions. Le PIB nominal et réel fait l’objet de révisions annuelles et de révisions d’ensemble. Le millésime utilisé ici a été récupéré le 8 septembre 2026 ; la mise à jour annuelle 2026 du BEA, le 30 septembre 2026, couvre 2021 T1 à 2026 T1 et recalcule tous les ratios postérieurs à 2021.
- Composition. M2 est un agrégat dont les composantes ont changé de poids relatif en soixante-sept ans, et dont la définition a été réorganisée dans la révision H.6 de février 2021. La Réserve fédérale indique que cette révision a laissé l’agrégat M2 inchangé, mais les instruments sous-jacents, comptes d’épargne, dépôts à terme de faible montant, fonds monétaires de détail, ne sont pas les mêmes produits financiers en 2026 qu’en 1959.
- Dépendance à la fenêtre. Le percentile d’une série non stationnaire n’est pas une propriété fixe. Les trois fenêtres publiées ici divergent de 51,1 points sur le dernier trimestre, et ce désaccord est une caractéristique de la série, pas un défaut de l’une des colonnes.
- Chevauchement des fenêtres prospectives. Deux trimestres consécutifs partagent sept de leurs huit observations CPI à venir, si bien que les effectifs du tableau prospectif surestiment le nombre d’observations indépendantes. Aucun test de significativité n’est rapporté pour cette raison.
- Temps réel contre a posteriori. Les trois colonnes glissante et expansive sont calculables en temps réel ;
m2_gdp_pct_fullsamplene l’est pas et n’est publiée que par contraste. Les libellés de régime utilisent un seuil dérivé de toute la période 1959-2007, qu’un lecteur de 1985 ne pouvait pas connaître. - Regard rétrospectif. L’historique documente ce que le ratio a fait et ce qui a suivi. Ce n’est pas une prévision, et rien sur cette page ne constitue un conseil.
Questions fréquentes
Quel est le ratio M2/PIB américain actuel ?
Le ratio M2/PIB est-il élevé au regard de l’histoire ?
Une masse monétaire élevée rapportée au PIB annonce-t-elle l’inflation ?
M2 n’a-t-elle pas été redéfinie en 2020, rendant la série longue incomparable ?
N’est-ce pas simplement l’inverse de la vitesse de M2, que la Fed publie déjà ?
m2_gdp_ratio_qavg égale un divisé par la série M2V de la Banque fédérale de réserve de Saint-Louis à 0,00036 près sur les 270 trimestres, et le jeu de données le dit explicitement. Ce qu’aucune source publique ne publie, c’est la position de ce ratio dans sa propre distribution calculée en temps réel : les colonnes de percentile expansif, à vingt ans et à dix ans. Ces trois colonnes sont l’objet de cette étude ; le ratio lui-même est disponible comme série simple sur la page dataset M2 to GDP ratio d’Eco3min et auprès de la Réserve fédérale.Que ne mesure pas ce jeu de données ?
Puis-je réutiliser ce jeu de données ?
Eco3min Research (2026). Où se situe le ratio M2/PIB américain dans sa propre histoire depuis 1959. Eco3min. https://eco3min.fr/ratio-m2-pib-percentile-historique/. Données sous-jacentes : Réserve fédérale H.6 (M2SL), BEA NIPA tables 1.1.5 et 1.1.6, BLS CPI-U, NBER. Licence : CC BY 4.0.
Recherches liées
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.