
Taux du Livret A : 1,7 % jusqu’au 31 janvier 2027, prochaine révision et estimation (LEP, LDDS, PEL)
Le Livret A sert 1,7 % jusqu’au 31 janvier 2027, le LDDS autant, le LEP 2,5 %. Le prochain taux se calcule le 15 janvier 2027 sur des séries que l’INSEE et la BCE publient chaque mois : la formule se reconstruit avant l’annonce.
Cette page tient les taux en vigueur des quatre livrets réglementés, le calendrier réel des révisions, le résultat de la formule mois après mois, et l’écart entre ce que la formule donne et ce que l’arrêté retient.
Depuis le 1er août 2026, le Livret A et le LDDS rapportent 1,7 %, le LEP 2,5 %, le CEL 1,25 % ; la prochaine fixation ordinaire prend effet le 1er février 2027.
- La formule du Livret A est la moyenne de l’inflation hors tabac et de l’€STR sur six mois, arrondie au dixième, avec un plancher de 0,5 % ; au calcul du 15 juillet 2026 elle donnait 1,7 % (IPC 1,52 %, €STR 1,95 %, Banque de France).
- Sur les six fixations de 2024 à 2026, le taux retenu a dépassé la formule deux fois pour le Livret A et six fois pour le LEP, dont 2,5 % retenu contre 2,2 % calculé en juillet 2026.
- Depuis 1960, le taux a changé 43 fois, entre 0,5 % (février 2020 à janvier 2022) et 8,5 % (octobre 1981 à juillet 1983) ; il a battu l’inflation 36 années sur 66.
Le 15 juillet 2026, la Banque de France a publié son calcul : inflation hors tabac moyenne de 1,52 % et €STR moyen de 1,95 % sur janvier–juin, soit un Livret A à 1,7 % par la formule. L’arrêté du 28 juillet 2026 a retenu ce chiffre. Le même communiqué chiffrait le LEP à 2,2 % et proposait de le laisser à 2,5 %. Deux produits, un seul calcul, deux décisions différentes : c’est tout le sujet de la page.
Les taux en vigueur jusqu’au 31 janvier 2027
Taux en vigueur, épargne réglementée
dans 109 jours
Taux nominaux annuels nets d'impôt sur le revenu et de prélèvements sociaux (Livret A, LDDS, LEP) ; PEL et CEL soumis à la flat tax pour les plans ouverts depuis 2018.
Le Livret A et le LDDS servent 1,7 % depuis le 1er août 2026 (arrêté du 28 juillet 2026), après 1,5 % au premier semestre 2026 et 1,7 % au second semestre 2025. Le LEP reste à 2,5 %, son taux du 1er février 2026. Le CEL, fixé aux deux tiers du Livret A arrondis au quart de point, passe à 1,25 %. Le PEL n’obéit pas au même calendrier : 2,00 % pour les plans ouverts depuis le 1er janvier 2026, un taux figé à l’ouverture pour toute la vie du plan. Ces taux sont nets d’impôt sur le revenu et de prélèvements sociaux pour le Livret A, le LDDS et le LEP. Nets de fiscalité, ils ne le sont pas de l’inflation : entre le taux affiché et la hausse des prix se loge ce qui détermine le rendement réel d’un placement.
Le compte à rebours du bloc ci-dessus vise le 1er février 2027, date d’effet de la prochaine fixation ordinaire ; le calcul, lui, est fait le 15 janvier. Entre les deux, une fenêtre facultative existe au 15 octobre 2026 pour une application au 1er novembre : elle ne s’ouvre que si le gouverneur de la Banque de France estime que l’inflation ou les marchés monétaires le justifient, et elle n’a pas été utilisée depuis l’arrêté de 2021. Un autre plafond public suit une logique voisine, sur un calendrier trimestriel : le seuil de l’usure en vigueur et la date des prochains se recalculent de la même façon, à partir de séries que la Banque de France publie. L’annuaire des dates de publication des taux réglementés replace ces échéances parmi les autres.
Ce que donne la formule à ce jour
La formule ne se lit pas en un chiffre, mais en six mois qui s’additionnent. Pour la fixation du 1er février 2027, la Banque de France moyennera l’inflation hors tabac et l’€STR de juillet à décembre 2026. Au 18 septembre 2026, deux mois d’inflation sont publiés (2,1 % en juillet 2026 et 2,3 % en août 2026, INSEE) et l’€STR est connu jusqu’à la mi-septembre (2,18 % en juillet 2026, 2,19 % en août 2026, 2,23 % en septembre 2026 sur 13 jours). Le 16 septembre, l’€STR est passé d’environ 2,19 % à 2,44 % à la suite de la décision de la BCE du 10 septembre ; cette marche ne pèse encore que sur quelques jours de la moyenne. Le composant ci-dessous reconstruit le calcul : les cases publiées sont figées, les cases manquantes sont préréglées sur le dernier mois connu et modifiables. La sélection d’une fixation passée, de février 2024 à août 2026, rejoue le même calcul sur des mois tous publiés et le compare au chiffre du communiqué. Plus loin dans le temps, chaque palier depuis 1960 est daté, arrêté par arrêté et mois par mois, dans l’historique du taux du Livret A en série téléchargeable.
Ce que donne la formule, mois par mois
| juil. 26 | août 26 | sept. 26 | oct. 26 | nov. 26 | déc. 26 | Moyenne | |
|---|---|---|---|---|---|---|---|
| IPC hors tabac (glissement annuel) | 2,10 % | 2,30 % | 2,30 % | 2,30 % | 2,30 % | 2,30 % | 2,27 % |
| €STR (moyenne du mois) | 2,18 % | 2,19 % | 2,31 % | 2,44 % | 2,44 % | 2,44 % | 2,33 % |
publié · mois en cours, partiel · hypothèse modifiable : mois non publié, préréglé sur le dernier mois connu
Mois publiés : 2 sur 6 pour l'IPC, 4 sur 6 pour l'€STR. Les cases grisées sont des hypothèses à votre main ; la formule ne décide pas, le ministre peut s'en écarter.
Données : INSEE, IPC hors tabac, dernier mois août 2026 ; BCE, €STR quotidien via eco3min.fr, dernier mois octobre 2026 ; relevé du 14 octobre 2026.
Deux règles de lecture. Le résultat affiché est une moyenne de séries publiées et d’hypothèses que vous avez posées, pas une prévision : changer une case change le résultat, et personne ne connaît l’inflation d’octobre en septembre. Et le chiffre de la formule n’est pas le taux : l’arrêté du 27 janvier 2021 permet au ministre de le maintenir ou de le relever, ce qu’il a fait en février 2024 et en février 2026 pour le Livret A, et à chaque fixation depuis 2024 pour le LEP. La formule propose, le ministre dispose.
La formule, produit par produit
Le texte de référence est l’arrêté du 27 janvier 2021 relatif aux taux d’intérêt des produits d’épargne réglementée. Son article 1er retient, pour le Livret A, le plus élevé de deux nombres : la moyenne arithmétique entre la moyenne semestrielle de l’€STR et la moyenne semestrielle du glissement annuel de l’indice des prix à la consommation hors tabac de l’ensemble des ménages (série INSEE 001763852), et un plancher de 0,5 %. Le résultat est arrondi au dixième de point le plus proche. Les mécanismes de cette formule, ses versions successives depuis 2004 et les dérogations appliquées depuis 2008 sont détaillés dans comment le taux du Livret A est calculé.
Le LDDS est aligné sur le Livret A, sans calcul propre. Le LEP retient le plus élevé entre le taux du Livret A issu de la formule majoré d’un demi-point et la moyenne semestrielle de l’inflation hors tabac : en juillet 2026, max(1,7 + 0,5 ; 1,52) donnait 2,2 %, et le ministre a retenu 2,5 %. L’écart entre les deux livrets, ses plafonds et sa condition de revenu sont traités dans LEP et Livret A : l’écart de taux, le plafond et la condition de revenu. Le CEL vaut les deux tiers du Livret A, arrondis au quart de point : 1,25 % aujourd’hui.
Le PEL est un autre objet. Son taux est fixé par avis au Journal officiel pour les plans ouverts à compter d’une date, à partir d’une formule indexée sur les taux de swap, avec un plancher de 1 % ; il est ensuite garanti pendant toute la durée du plan. Les plans ouverts depuis le 1er janvier 2026 servent 2,00 %, ceux de 2025 servent 1,75 %, ceux de 2024 servent 2,25 %, ceux de 2023 servent 2,00 % et ceux ouverts entre août 2016 et fin 2022 servent 1 % (economie.gouv.fr). La mécanique des générations est développée dans PEL : un taux figé à l’ouverture, et la série mensuelle du taux du PEL depuis 2012 est téléchargeable.
Formule et taux retenu : six fixations depuis 2024
Les communiqués de la Banque de France donnent, à chaque calcul, les deux moyennes, le résultat de la formule et la proposition du gouverneur ; l’arrêté fixe ensuite le taux. Le tableau met les quatre chiffres côte à côte pour chaque fixation depuis janvier 2024, date à partir de laquelle les communiqués sont servis sur banque-france.fr. Les six résultats de formule se recalculent à l’identique depuis les séries INSEE et BCE utilisées par le composant.
| Calcul | Fenêtre | IPC hors tabac | €STR | Livret A, formule | Livret A, retenu | Écart | LEP, formule | LEP, retenu | Écart |
|---|---|---|---|---|---|---|---|---|---|
| 15 janvier 2024 | juil.–déc. 2023 | 4,10 % | 3,75 % | 3,9 % | 3,0 % | −0,9 pt | 4,4 % | 5,0 % | +0,6 pt |
| 12 juillet 2024 | janv.–juin 2024 | 2,33 % | 3,88 % | 3,1 % | 3,0 % | −0,1 pt | 3,6 % | 4,0 % | +0,4 pt |
| 15 janvier 2025 | juil.–déc. 2024 | 1,38 % | 3,41 % | 2,4 % | 2,4 % | égal | 2,9 % | 3,5 % | +0,6 pt |
| 16 juillet 2025 | janv.–juin 2025 | 0,88 % | 2,44 % | 1,7 % | 1,7 % | égal | 2,2 % | 2,7 % | +0,5 pt |
| 15 janvier 2026 | juil.–déc. 2025 | 0,88 % | 1,93 % | 1,4 % | 1,5 % | +0,1 pt | 1,9 % | 2,5 % | +0,6 pt |
| 15 juillet 2026 | janv.–juin 2026 | 1,52 % | 1,95 % | 1,7 % | 1,7 % | égal | 2,2 % | 2,5 % | +0,3 pt |
Trois lectures. Le Livret A a suivi sa formule quatre fois sur six ; les deux écarts sont des taux retenus au-dessus du calcul, jamais en dessous, et le plus grand tient au gel de 18 mois décidé en juillet 2023, qui a maintenu 3,0 % en février 2024 quand la formule donnait 3,9 %. Le LEP n’a jamais été fixé à sa formule sur la période : l’écart va de +0,3 point à +0,6 point, présenté chaque fois comme un coup de pouce à l’épargne populaire. Et l’ordre de grandeur des deux termes s’est inversé : l’€STR pesait 3,75 % contre une inflation de 4,10 % début 2024, puis 1,93 % contre 0,88 % début 2026.
- Le calcul du 15 janvier 2027 portera sur juillet–décembre 2026 : en septembre, un tiers de la fenêtre d’inflation est publié, et la moitié de celle de l’€STR.
- Un arrondi au dixième sur une moyenne de deux termes : une variation de 0,1 point d’inflation moyenne déplace la formule de 0,05 point, donc rarement d’un cran.
- Depuis 2024, le taux retenu n’a jamais été inférieur à la formule ; les écarts sont tous à la hausse.
Le calendrier réel : 15 janvier, 15 juillet, et deux fenêtres
Aucune ligne de l’arrêté ne mentionne le 1er février ni le 1er août. L’article 1er, II, 1°, prévoit une chaîne : la Banque de France calcule les taux les 15 janvier et 15 juillet, transmet le résultat au directeur général du Trésor sous quatre jours ouvrés, et les nouveaux taux, publiés au Journal officiel, s’appliquent à compter du 16 du mois de leur publication, ou du premier jour du mois suivant si la publication tombe entre le 16 et la fin du mois. Les deux dates usuelles sont une conséquence de cette règle, pas une entrée du texte.
Deux rendez-vous supplémentaires existent. Aux 15 avril et 15 octobre, si la variation de l’inflation ou des marchés monétaires le justifie, le gouverneur peut proposer au ministre une révision au 1er mai ou au 1er novembre. Quatre points de contrôle par an, donc : deux systématiques, deux conditionnels. Le nouveau taux s’applique de plein droit à tous les livrets, sans démarche du titulaire ; les intérêts, eux, se calculent par quinzaines (article R. 221-4 du code monétaire et financier) et s’ajoutent au capital au 31 décembre, dans la limite du plafond de dépôt de 22 950 euros dont la mécanique au-delà du plafond est décrite ailleurs.
Soixante-six ans de taux du Livret A
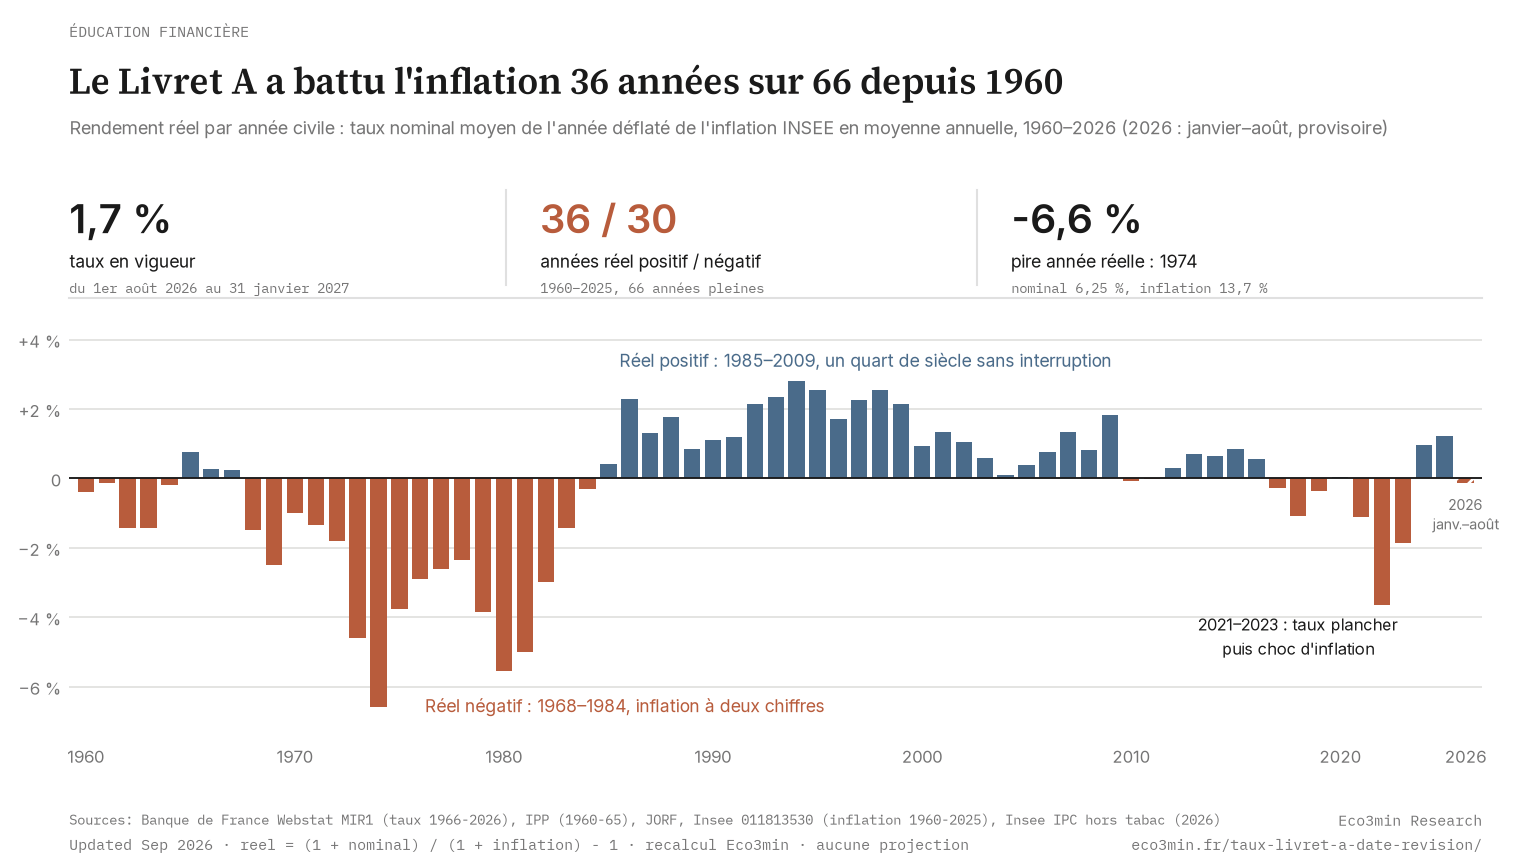
Le taux a changé 43 fois depuis 1960. Il a culminé à 8,5 % d’octobre 1981 à juillet 1983 et touché son plancher à 0,5 % de février 2020 à janvier 2022. Rapporté à l’inflation de chaque année, il a laissé un rendement réel positif 36 années et négatif 30 sur 1960–2025, avec une séquence positive ininterrompue de 1985 à 2009 et deux fenêtres de perte, 1968–1984 puis 2021–2023. La pire année reste 1974 : -6,6 % en réel, pour un taux nominal de 6,25 % face à une inflation de 13,7 %. Le détail du rendement réel cumulé et des fenêtres de répression est dans soixante ans de rendement réel du Livret A, et la lecture politique du taux dans le taux du Livret A, un arbitrage politique.
Le tableau reconstitue chaque palier depuis 1960. De 1966 à aujourd’hui, la source est la série mensuelle de la Banque de France (Webstat, taux du Livret A), qui fait foi en cas de divergence avec les barèmes de l’Institut des politiques publiques utilisés pour 1960–1965 ; depuis 2020, les dates exactes et les textes viennent du Journal officiel. Avant 2020, le mois d’entrée en vigueur est indiqué, pas le jour.
| À compter de | Jusqu’à | Taux | Source |
|---|---|---|---|
| janv. 1960 | déc. 1965 | 3,25 % | IPP, barèmes |
| janv. 1966 | déc. 1968 | 3,0 % | Banque de France, série mensuelle |
| janv. 1969 | mai 1969 | 3,5 % | Banque de France, série mensuelle |
| juin 1969 | juin 1970 | 4,0 % | Banque de France, série mensuelle |
| juil. 1970 | déc. 1973 | 4,25 % | Banque de France, série mensuelle |
| janv. 1974 | juin 1974 | 6,0 % | Banque de France, série mensuelle |
| juil. 1974 | déc. 1974 | 6,5 % | Banque de France, série mensuelle |
| janv. 1975 | déc. 1975 | 7,5 % | Banque de France, série mensuelle |
| janv. 1976 | mars 1980 | 6,5 % | Banque de France, série mensuelle |
| avr. 1980 | sept. 1981 | 7,5 % | Banque de France, série mensuelle |
| oct. 1981 | juil. 1983 | 8,5 % | Banque de France, série mensuelle |
| août 1983 | juil. 1984 | 7,5 % | Banque de France, série mensuelle |
| août 1984 | juin 1985 | 6,5 % | Banque de France, série mensuelle |
| juil. 1985 | avr. 1986 | 6,0 % | Banque de France, série mensuelle |
| mai 1986 | févr. 1996 | 4,5 % | Banque de France, série mensuelle |
| mars 1996 | mai 1998 | 3,5 % | Banque de France, série mensuelle |
| juin 1998 | juil. 1999 | 3,0 % | Banque de France, série mensuelle |
| août 1999 | juin 2000 | 2,25 % | Banque de France, série mensuelle |
| juil. 2000 | juil. 2003 | 3,0 % | Banque de France, série mensuelle |
| août 2003 | juil. 2005 | 2,25 % | Banque de France, série mensuelle |
| août 2005 | janv. 2006 | 2,0 % | Banque de France, série mensuelle |
| févr. 2006 | juil. 2006 | 2,25 % | Banque de France, série mensuelle |
| août 2006 | juil. 2007 | 2,75 % | Banque de France, série mensuelle |
| août 2007 | janv. 2008 | 3,0 % | Banque de France, série mensuelle |
| févr. 2008 | juil. 2008 | 3,5 % | Banque de France, série mensuelle |
| août 2008 | janv. 2009 | 4,0 % | Banque de France, série mensuelle |
| févr. 2009 | avr. 2009 | 2,5 % | Banque de France, série mensuelle |
| mai 2009 | juil. 2009 | 1,75 % | Banque de France, série mensuelle |
| août 2009 | juil. 2010 | 1,25 % | Banque de France, série mensuelle |
| août 2010 | janv. 2011 | 1,75 % | Banque de France, série mensuelle |
| févr. 2011 | juil. 2011 | 2,0 % | Banque de France, série mensuelle |
| août 2011 | janv. 2013 | 2,25 % | Banque de France, série mensuelle |
| févr. 2013 | juil. 2013 | 1,75 % | Banque de France, série mensuelle |
| août 2013 | juil. 2014 | 1,25 % | Banque de France, série mensuelle |
| août 2014 | juil. 2015 | 1,0 % | Banque de France, série mensuelle |
| août 2015 | 31 janvier 2020 | 0,75 % | Banque de France, série mensuelle |
| 1er février 2020 | 31 janvier 2022 | 0,5 % | Avis du 30 janvier 2020 |
| 1er février 2022 | 31 juillet 2022 | 1,0 % | Arrêté du 27 janvier 2022 |
| 1er août 2022 | 31 janvier 2023 | 2,0 % | Avis du 22 juillet 2022 |
| 1er février 2023 | 31 janvier 2025 | 3,0 % | Arrêté du 27 janvier 2023 |
| 1er février 2025 | 31 juillet 2025 | 2,4 % | Arrêté du 28 janvier 2025 |
| 1er août 2025 | 31 janvier 2026 | 1,7 % | Arrêté du 23 juillet 2025 |
| 1er février 2026 | 31 juillet 2026 | 1,5 % | Arrêté du 28 janvier 2026 |
| 1er août 2026 | 31 janvier 2027 | 1,7 % | Arrêté du 28 juillet 2026 |
Questions fréquentes
Quel est le taux du Livret A en 2026 ?
Le Livret A sert 1,7 % par an depuis le 1er août 2026, jusqu’au 31 janvier 2027 (arrêté du 28 juillet 2026, Journal officiel). Il était à 1,5 % du 1er février au 31 juillet 2026 et à 1,7 % au second semestre 2025. Le taux est net d’impôt sur le revenu et de prélèvements sociaux, et il s’applique à tous les livrets, quelle que soit leur date d’ouverture. Il ne s’applique pas pour autant à toutes les quinzaines de la même façon : un versement n’est rémunéré qu’à partir du 1er ou du 16 qui suit, ce que chiffre le calcul exact des intérêts d’un Livret A, quinzaine par quinzaine.
Quel sera le taux du Livret A au 1er février 2027 ?
Il n’est pas encore fixé. La Banque de France calcule le 15 janvier 2027 la moyenne entre l’inflation hors tabac et l’€STR de juillet à décembre 2026, arrondie au dixième ; le composant de cette page reconstruit ce calcul avec les mois déjà publiés par l’INSEE et la BCE, les mois manquants restant à la main du lecteur. Le ministre peut s’écarter du résultat, comme en janvier 2026 (formule 1,4 %, taux retenu 1,5 %). Chaque nouvel indice mensuel entre dans cette moyenne : le chiffre d’inflation du mois, avec la part de l’énergie qu’il contient, montre ce qui s’y ajoute avant le calcul de janvier.
Quel est le taux du LEP et du LDDS ?
Le LDDS est aligné sur le Livret A : 1,7 % depuis le 1er août 2026. Le LEP, réservé aux ménages sous condition de revenu fiscal, est maintenu à 2,5 % depuis le 1er février 2026, alors que sa formule donnait 2,2 % au calcul de juillet 2026 (communiqué de la Banque de France du 15 juillet 2026).
Quand le taux du Livret A change-t-il ?
Deux fixations sont systématiques chaque année, calculées les 15 janvier et 15 juillet et appliquées, du fait de la règle de publication au Journal officiel, au 1er février et au 1er août. Deux fenêtres conditionnelles s’y ajoutent : aux 15 avril et 15 octobre, le gouverneur de la Banque de France peut proposer une révision au 1er mai ou au 1er novembre si l’inflation ou les marchés monétaires le justifient.
Pourquoi le taux retenu diffère-t-il parfois de la formule ?
L’arrêté du 27 janvier 2021 l’autorise : en cas de circonstances exceptionnelles, ou si le taux calculé ne préserve pas globalement le pouvoir d’achat des épargnants, les taux sont maintenus et le ministre examine l’opportunité de les modifier. Sur les six fixations de 2024 à 2026, le Livret A a été retenu au-dessus de sa formule deux fois (février 2024, février 2026) et le LEP six fois sur six.
Le PEL suit-il le même calendrier ?
Non. Le taux du PEL est fixé à l’ouverture du plan et garanti pendant toute sa durée : 2,00 % pour les plans ouverts depuis le 1er janvier 2026, 1,75 % pour ceux de 2025, 2,25 % pour ceux de 2024. Il ne dépend ni de l’inflation ni de l’€STR, mais d’une formule indexée sur les taux de swap, avec un plancher de 1 %.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.