
Taux d’usure au 4e trimestre 2026 : les seuils en vigueur, la date des prochains et ce que donne la mécanique
Le seuil de l’usure d’un prêt immobilier à taux fixe de 20 ans et plus est de 5,40 % du 1er octobre au 31 décembre 2026. Les seuils du 1er janvier 2027 se publient dans les derniers jours de décembre. Leur calcul, public, permet de les approcher à mesure que sortent les taux mensuels.
Suivent la grille des seuils en vigueur, le compte à rebours jusqu’à leur remplacement le 1er janvier 2027, l’estimation du trimestre suivant avec les mois déjà publiés, et la série depuis 2017, révision mensuelle de 2023 comprise.
Jusqu’au 31 décembre 2026, le TAEG d’un crédit immobilier ne peut pas dépasser 5,40 % sur 20 ans et plus, ni 4,68 % de 10 à 20 ans ; nouveaux seuils le 1er janvier 2027.
- Le seuil est le taux effectif moyen du trimestre précédent multiplié par quatre tiers : 4,05 % × 4 ÷ 3 = 5,40 % pour les prêts de 20 ans et plus, arrondi au centième (article L. 314-6 du code de la consommation).
- Appliquée aux taux mensuels de la Banque de France, la même mécanique donnait 5,36 % pour le 1er octobre 2026, quatre centièmes sous le seuil publié ; sur 34 trimestres depuis 2017, elle a manqué le seuil publié de 5 centièmes en médiane.
- Depuis 2017, le seuil des prêts de 20 ans et plus est passé de 3,37 % à un plancher de 2,40 % au 2e trimestre 2022, puis à 6,39 % au 2e trimestre 2024, avec douze révisions mensuelles en 2023 ; il remonte depuis le 4e trimestre 2025.
Le taux de l’usure est le taux annuel effectif global maximal au-delà duquel un prêt ne peut pas être consenti en France. La Banque de France le recalcule chaque trimestre à partir des taux effectivement pratiqués au trimestre écoulé, majorés d’un tiers, et le publie par avis au Journal officiel avant son entrée en vigueur.
Les seuils en vigueur jusqu’au 31 décembre 2026
Seuils de l’usure en vigueur
5,40 %
Prêts à taux fixe de 20 ans et plus
| Catégorie | Taux effectif moyen | Seuil de l’usure |
|---|---|---|
| Crédits immobiliers et prêts travaux de plus de 100 000 € | ||
| Taux fixe, durée inférieure à 10 ans | 3,07 | 4,09 |
| Taux fixe, durée de 10 à moins de 20 ans | 3,51 | 4,68 |
| Taux fixe, durée de 20 ans et plus | 4,05 | 5,40 |
| Taux variable | 4,14 | 5,52 |
| Prêts relais | 4,87 | 6,49 |
| Crédits de trésorerie et prêts travaux jusqu’à 100 000 € | ||
| Montant inférieur ou égal à 3 000 € | 17,70 | 23,60 |
| Montant de plus de 3 000 € à 6 000 € | 11,82 | 15,76 |
| Montant supérieur à 6 000 € | 6,42 | 8,56 |
| Découverts en compte | ||
| Personnes morales sans activité professionnelle et personnes physiques agissant pour leurs besoins professionnels | 14,31 | 19,08 |
| Personnes morales sans activité industrielle, commerciale, artisanale, agricole ou professionnelle non commerciale | ||
| Taux fixe, durée de 2 ans à moins de 10 ans | 4,47 | 5,96 |
| Taux fixe, durée de 10 à moins de 20 ans | 4,45 | 5,93 |
| Taux fixe, durée de 20 ans et plus | 4,37 | 5,83 |
| Taux variable, durée initiale supérieure à 2 ans | 4,63 | 6,17 |
| Autres prêts d’une durée initiale inférieure ou égale à 2 ans | 5,09 | 6,79 |
Lecture du calcul : 4,05 % × 4 ÷ 3 = 5,40 %, arrondi au centième, pour la catégorie Taux fixe, durée de 20 ans et plus.
Source : Banque de France, tableau des taux de l’usure, publication trimestrielle. Frontière immobilier / trésorerie portée de 75 000 à 100 000 € par l’arrêté du 7 août 2026, en vigueur le 17 septembre 2026 ; le tableau de la Banque de France du 28 septembre 2026 conserve l’ancien libellé. Tableau mis en ligne le 28 septembre 2026, avis au Journal officiel du 26 septembre 2026. Données mises à jour le 1er octobre 2026.
La grille du 4e trimestre 2026 a été publiée au Journal officiel du 26 septembre 2026 et mise en ligne par la Banque de France le 28 septembre. Pour les crédits immobiliers aux particuliers, le seuil va de 4,09 % pour un taux fixe de moins de 10 ans à 6,49 % pour un prêt relais ; le taux variable est plafonné à 5,52 %. Les crédits de trésorerie ont leurs propres tranches, où la majoration d’un tiers, multiplicative, creuse l’écart : 23,60 % jusqu’à 3 000 €, 15,76 % de 3 000 à 6 000 €, 8,56 % au-delà. Les découverts en compte des professionnels et des personnes morales sont plafonnés à 19,08 %.
Le taux comparé au seuil est le TAEG, pas le taux nominal du barème. L’article R. 314-4 du code de la consommation y intègre, dès lors qu’ils conditionnent l’obtention du crédit, les frais de dossier, les rémunérations d’intermédiaires, les coûts d’assurance et de garanties obligatoires, les frais de tenue de compte associés et le coût de l’évaluation du bien. Deux dossiers au même taux nominal peuvent donc se trouver de part et d’autre du plafond. La date qui compte est celle de l’émission de l’offre de prêt : un dossier instruit à cheval sur deux trimestres relève du seuil en vigueur ce jour-là, ni à la demande, ni à la signature définitive.
Les frontières entre catégories ont changé le 17 septembre 2026. L’arrêté du 7 août 2026, qui modifie l’arrêté du 24 août 2006 fixant les catégories de l’usure, porte de 75 000 à 100 000 € le montant au-delà duquel un prêt destiné à des travaux sur un logement relève des seuils immobiliers. Il crée aussi, parmi les crédits aux consommateurs, une catégorie propre à la location avec option d’achat et à la location-vente. Le tableau de la Banque de France du 28 septembre 2026, calculé sur les taux du 3e trimestre, conserve le libellé de 75 000 € et ne chiffre pas encore cette nouvelle catégorie. Le rattachement d’un financement donné à l’une ou l’autre catégorie relève de l’analyse de son contrat par un professionnel du droit.
Le compte à rebours du bloc vise le 1er janvier 2027, date d’application des seuils du 1er trimestre 2027. Leur publication précède de quelques jours l’entrée en vigueur : le tableau du trimestre en cours est sorti le 28 septembre, celui du 3e trimestre le 29 juin. L’annuaire des dates de publication des taux et indices officiels situe ce calendrier parmi les autres parutions. Le taux du Livret A et sa prochaine révision suivent une logique voisine : un calcul public appliqué à des séries publiées.
Ce que donne la mécanique pour le 1er trimestre 2027
Le seuil du 1er janvier 2027 sera quatre tiers du taux effectif moyen pratiqué d’octobre à décembre 2026. Ce taux moyen n’est publié qu’avec le seuil lui-même, à la fin du trimestre : on ne peut donc pas l’attendre, mais on peut l’approcher. La Banque de France publie chaque mois le taux d’intérêt des crédits nouveaux à l’habitat à taux fixe, un taux étroit, hors assurance et frais, disponible avec un mois de décalage. L’écart entre ce taux étroit et le TAEG moyen du même trimestre est connu pour le dernier trimestre publié.
Le calcul du composant tient en trois étapes.
- La moyenne des taux étroits du trimestre : les mois publiés, une hypothèse pour les autres.
- L’ajout de l’écart entre taux étroit et TAEG moyen du dernier trimestre connu.
- La multiplication par quatre tiers, arrondie au centième.
Ce que donne la mécanique pour le 1er trimestre 2027
| Taux étroit des crédits nouveaux à l’habitat à taux fixe, 4e trimestre 2026 | oct. 26 | nov. 26 | déc. 26 | Moyenne |
|---|---|---|---|---|
| Taux mensuel (Banque de France) | 3,15 |
mois publié mois non publié : hypothèse, préréglée sur le dernier mois connu
Données : Banque de France, taux d’intérêt des crédits nouveaux à l’habitat à taux fixe aux particuliers (mensuel, MIR1) via eco3min.fr ; taux effectifs moyens et seuils de l’usure (trimestriel, MIR1). Projection mécanique à hypothèse déclarée, pas une prévision.
Au 1er octobre 2026, aucun mois du 4e trimestre n’est publié ; le dernier taux étroit connu est celui de juillet, 3,15 %. L’écart entre le TAEG moyen du 3e trimestre (4,05 % pour les prêts de 20 ans et plus) et ce taux étroit est de 0,90 point. Avec les trois mois posés au niveau de juillet, le calcul reconduit le seuil en vigueur, 5,40 % : tant qu’aucun mois n’est publié, la projection prolonge le dernier état connu. Les cases grisées sont des hypothèses à la main du lecteur : dix centièmes de plus sur les trois mois déplacent le seuil projeté de treize centièmes.
Pour le 1er octobre, la même mécanique donnait 5,36 % au 20 septembre, avec le seul mois de juillet connu ; le seuil publié est de 5,40 %, quatre centièmes au-dessus. Ce calcul a été rejoué sur les 34 trimestres publiés depuis 2017, hors régime mensuel de 2023, avec la même information que celle disponible ici, c’est-à-dire un seul mois connu sur trois. L’erreur médiane est de 5 centièmes, l’erreur maximale de 25 centièmes (2e trimestre 2025, lorsque les taux ont baissé plus vite que l’écart ne le laissait voir), et le sens du mouvement est juste 28 fois sur 34. Une hypothèse de seuil inchangé aurait donné 10 centièmes d’erreur médiane et 52 au maximum. C’est une projection à hypothèse déclarée, pas une prévision : le seuil officiel est celui de l’avis au Journal officiel, et le composant se recale sur la série mensuelle à chaque nouvelle publication.
D’où vient le chiffre, et pourquoi il décrit le trimestre d’avant
Selon l’article L. 314-6 du code de la consommation, un prêt est usuraire si son taux effectif global excède, au moment où il est consenti, de plus du tiers le taux effectif moyen du trimestre précédent. Ce taux moyen est celui que pratiquent les établissements de crédit et les sociétés de financement pour des opérations de même nature comportant des risques analogues. Le seuil résulte donc d’un calcul appliqué à une observation de marché, catégorie par catégorie. Aucune autorité n’en fixe le niveau. La Banque de France publie les deux colonnes côte à côte, et chaque ligne se recalcule.
Le décalage d’un trimestre est structurel. Quand les taux commercialisés montent vite, le plafond, construit sur des taux déjà anciens, progresse plus lentement que les barèmes et l’espace entre les deux se referme ; quand ils refluent, le plafond reste au-dessus des conditions du moment. Le seuil des prêts de 20 ans et plus était encore de 2,40 % au 2e trimestre 2022 quand le taux étroit des nouveaux crédits est passé de 1,18 % en avril à 1,45 % en juillet, puis 1,78 % en octobre. Ce que ce mécanisme fait à l’accès au crédit, aux marges bancaires et aux décisions d’achat est traité dans le taux d’usure immobilier comme verrou du crédit ; cette page s’en tient au chiffre, à sa date et à sa mécanique.
- Le seuil de l’usure ne réagit pas aux décisions de la Banque centrale européenne : il enregistre, avec un trimestre de retard, la réponse des barèmes bancaires à ces décisions. Sa trajectoire documente après coup une transmission de la politique monétaire à l’économie réelle, sans valeur de signal.
- Le plafond est un plafond de catégorie, pas une référence de prix pour un dossier : le taux effectif moyen agrège des durées, des garanties et des profils de risque différents.
- La série mensuelle du taux étroit des crédits à l’habitat, celle qui alimente la projection, est servie en CSV par la page dataset du taux des crédits immobiliers en France.
Les seuils de l’usure immobilier depuis 2017
La grille par durée de taux fixe existe depuis le 1er trimestre 2017. Le seuil des prêts de 20 ans et plus partait de 3,37 % ; il a glissé jusqu’à 2,40 % au 2e trimestre 2022, son plancher, au bout de cinq années de baisse des taux de crédit. La remontée de 2022 a d’abord buté sur le décalage d’un trimestre, puis la Banque de France a suspendu la publication trimestrielle : de février à décembre 2023, les seuils ont été révisés chaque mois, à titre dérogatoire, pour éviter qu’un effet de seuil ne conduise à reporter la mise en place des prêts. Sur ces onze révisions mensuelles, le seuil des prêts de 20 ans et plus est passé de 3,57 % en janvier 2023 à 6,11 % en décembre. Le retour au calcul trimestriel, acté par le communiqué du 28 décembre 2023, a pris effet au 1er janvier 2024.
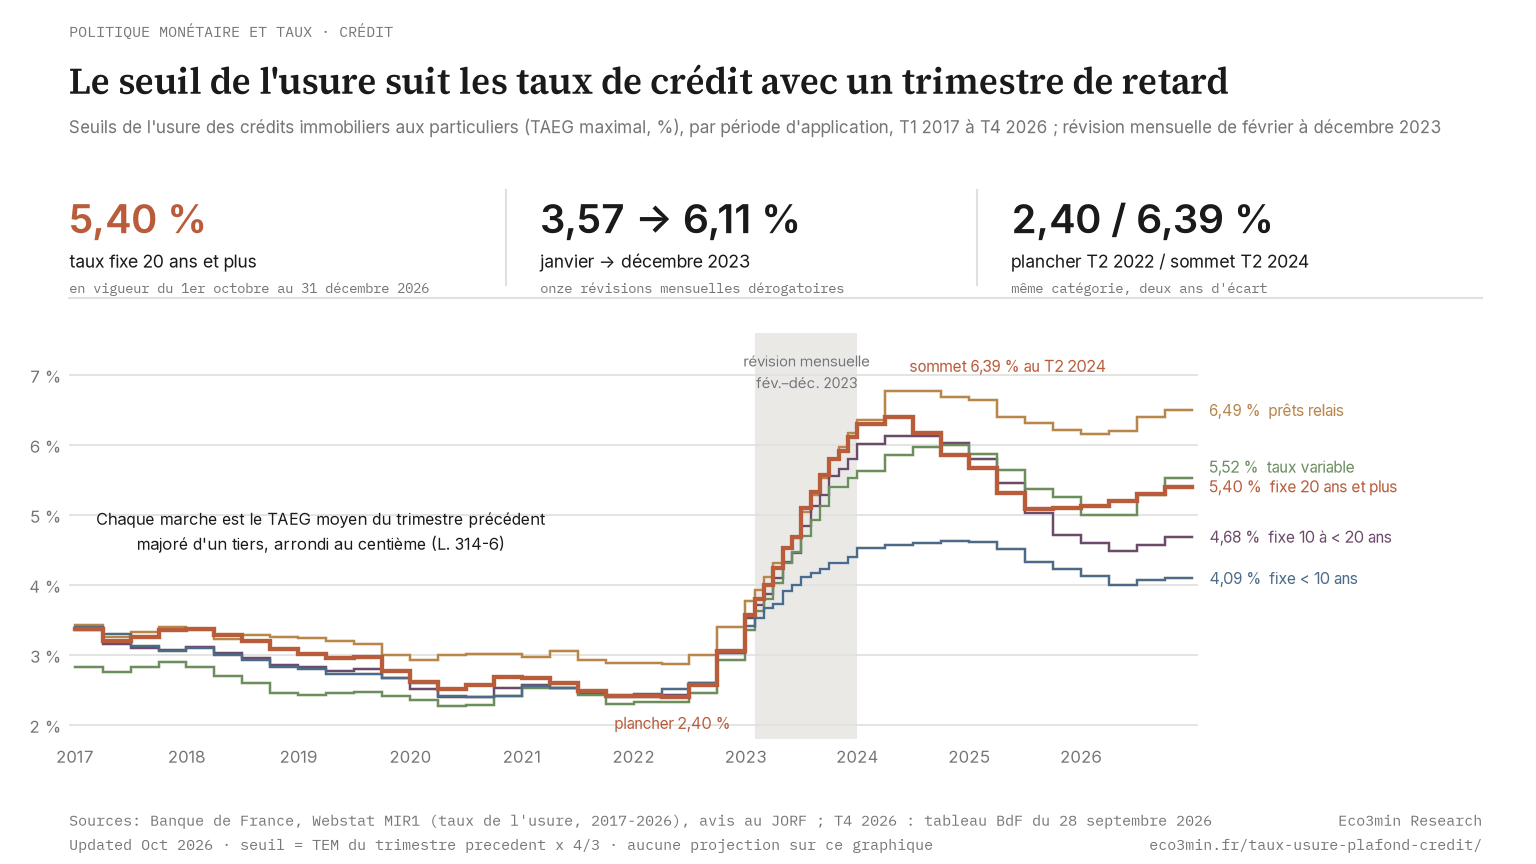
Le sommet est atteint au 2e trimestre 2024, à 6,39 % pour les prêts de 20 ans et plus, 6,13 % de 10 à 20 ans et 6,77 % pour les prêts relais un trimestre plus tard. Le reflux qui suit ramène le seuil de tête à 5,08 % au 3e trimestre 2025 ; depuis, il remonte à chaque publication, 5,09 %, 5,13 %, 5,19 %, 5,29 % puis 5,40 %, cinq hausses consécutives qui suivent, avec un trimestre de retard, le redressement des taux de crédit depuis la fin 2025. Le tableau ci-dessous donne les cinq catégories immobilières, période par période ; les crédits de trésorerie et les découverts sont dans le second fichier.
Seuils de l’usure des crédits immobiliers depuis 2017 (TAEG maximal, en %)
| Période d’application | Fixe < 10 ans | Fixe 10 à < 20 ans | Fixe 20 ans et + | Variable | Relais |
|---|---|---|---|---|---|
| 4e trimestre 2026 | 4,09 | 4,68 | 5,40 | 5,52 | 6,49 |
| 3e trimestre 2026 | 4,07 | 4,57 | 5,29 | 5,28 | 6,39 |
| 2e trimestre 2026 | 4,00 | 4,48 | 5,19 | 5,00 | 6,20 |
| 1er trimestre 2026 | 4,12 | 4,59 | 5,13 | 4,99 | 6,15 |
| 4e trimestre 2025 | 4,23 | 4,71 | 5,09 | 5,25 | 6,21 |
| 3e trimestre 2025 | 4,32 | 5,03 | 5,08 | 5,37 | 6,31 |
| 2e trimestre 2025 | 4,51 | 5,45 | 5,31 | 5,64 | 6,39 |
| 1er trimestre 2025 | 4,61 | 5,80 | 5,67 | 5,87 | 6,64 |
| 4e trimestre 2024 | 4,63 | 6,03 | 5,85 | 5,99 | 6,68 |
| 3e trimestre 2024 | 4,60 | 6,13 | 6,16 | 5,97 | 6,77 |
| 2e trimestre 2024 | 4,56 | 6,13 | 6,39 | 5,85 | 6,76 |
| 1er trimestre 2024 | 4,53 | 6,01 | 6,29 | 5,63 | 6,35 |
| décembre 2023mensuel | 4,40 | 5,80 | 6,11 | 5,52 | 6,17 |
| novembre 2023mensuel | 4,31 | 5,65 | 5,91 | 5,39 | 5,96 |
| octobre 2023mensuel | 4,31 | 5,55 | 5,80 | 5,40 | 5,79 |
| septembre 2023mensuel | 4,23 | 5,28 | 5,56 | 5,13 | 5,53 |
| août 2023mensuel | 4,17 | 5,12 | 5,33 | 4,93 | 5,28 |
| juillet 2023mensuel | 4,11 | 4,84 | 5,09 | 4,69 | 5,04 |
| juin 2023mensuel | 3,99 | 4,45 | 4,68 | 4,47 | 4,67 |
| mai 2023mensuel | 3,91 | 4,33 | 4,52 | 4,31 | 4,52 |
| avril 2023mensuel | 3,72 | 4,09 | 4,24 | 4,03 | 4,31 |
| mars 2023mensuel | 3,67 | 3,87 | 4,00 | 3,79 | 4,11 |
| février 2023mensuel | 3,53 | 3,71 | 3,79 | 3,63 | 3,93 |
| 1er trimestre 2023 | 3,41 | 3,53 | 3,57 | 3,35 | 3,76 |
| 4e trimestre 2022 | 3,03 | 3,03 | 3,05 | 2,92 | 3,40 |
| 3e trimestre 2022 | 2,60 | 2,60 | 2,57 | 2,45 | 2,99 |
| 2e trimestre 2022 | 2,51 | 2,43 | 2,40 | 2,32 | 2,87 |
| 1er trimestre 2022 | 2,44 | 2,40 | 2,41 | 2,33 | 2,88 |
| 4e trimestre 2021 | 2,43 | 2,39 | 2,41 | 2,29 | 2,88 |
| 3e trimestre 2021 | 2,47 | 2,44 | 2,48 | 2,43 | 2,93 |
| 2e trimestre 2021 | 2,52 | 2,52 | 2,60 | 2,53 | 3,05 |
| 1er trimestre 2021 | 2,56 | 2,57 | 2,67 | 2,52 | 2,97 |
| 4e trimestre 2020 | 2,41 | 2,52 | 2,68 | 2,41 | 3,01 |
| 3e trimestre 2020 | 2,39 | 2,40 | 2,57 | 2,28 | 3,01 |
| 2e trimestre 2020 | 2,41 | 2,40 | 2,51 | 2,27 | 2,99 |
| 1er trimestre 2020 | 2,60 | 2,51 | 2,61 | 2,36 | 2,92 |
| 4e trimestre 2019 | 2,67 | 2,67 | 2,77 | 2,41 | 2,99 |
| 3e trimestre 2019 | 2,72 | 2,79 | 2,97 | 2,47 | 3,16 |
| 2e trimestre 2019 | 2,73 | 2,77 | 2,96 | 2,45 | 3,20 |
| 1er trimestre 2019 | 2,79 | 2,83 | 3,01 | 2,43 | 3,24 |
| 4e trimestre 2018 | 2,83 | 2,85 | 3,08 | 2,45 | 3,25 |
| 3e trimestre 2018 | 2,93 | 2,95 | 3,19 | 2,59 | 3,28 |
| 2e trimestre 2018 | 3,00 | 3,03 | 3,28 | 2,69 | 3,23 |
| 1er trimestre 2018 | 3,09 | 3,11 | 3,36 | 2,83 | 3,35 |
| 4e trimestre 2017 | 3,05 | 3,07 | 3,35 | 2,89 | 3,40 |
| 3e trimestre 2017 | 3,12 | 3,09 | 3,25 | 2,83 | 3,33 |
| 2e trimestre 2017 | 3,29 | 3,15 | 3,20 | 2,75 | 3,25 |
| 1er trimestre 2017 | 3,40 | 3,35 | 3,37 | 2,83 | 3,43 |
Source : Banque de France, tableau des taux de l’usure, publication trimestrielle. Frontière immobilier / trésorerie portée de 75 000 à 100 000 € par l’arrêté du 7 août 2026, en vigueur le 17 septembre 2026 ; le tableau de la Banque de France du 28 septembre 2026 conserve l’ancien libellé. Données mises à jour le 1er octobre 2026.
Les deux séries sont téléchargeables : seuils de l’usure des crédits immobiliers depuis 2017 (CSV), le même fichier en XLSX, et seuils de l’usure des crédits de trésorerie et découverts depuis 2017 (CSV). Chaque ligne porte la période d’application, le taux effectif moyen de référence et le seuil de chaque catégorie ; les fichiers sont régénérés à chaque publication de la Banque de France. Pour mesurer ce qu’un seuil change à un dossier donné, le simulateur de capacité d’endettement et de reste à vivre et le simulateur de choc de taux sur un crédit variable prennent le relais. La contrainte de taux d’effort relève d’un autre mécanisme, le plafond d’endettement fixé par le HCSF.
Questions fréquentes
Quel est le taux d’usure actuel pour un prêt immobilier ?
Du 1er octobre au 31 décembre 2026, le seuil de l’usure d’un crédit immobilier aux particuliers à taux fixe de 20 ans et plus est de 5,40 %. Il est de 4,68 % de 10 à moins de 20 ans et de 4,09 % à moins de 10 ans. Le taux variable est plafonné à 5,52 %, le prêt relais à 6,49 %. Ces seuils figurent dans l’avis au Journal officiel du 26 septembre 2026 et dans le tableau mis en ligne par la Banque de France le 28 septembre. Le taux comparé au seuil est le TAEG, assurance et frais obligatoires compris.
Quand seront publiés les prochains seuils de l’usure ?
Les seuils du 1er trimestre 2027 s’appliquent du 1er janvier au 31 mars 2027. La Banque de France met le tableau en ligne et l’avis paraît au Journal officiel dans les derniers jours du trimestre précédent : le 28 septembre pour le trimestre en cours, le 29 juin pour le précédent. Le compte à rebours vise la date d’application, et le bloc est mis à jour à la publication.
Quel sera le taux d’usure au 1er janvier 2027 ?
Il n’est pas encore publié. Il sera égal à quatre tiers du taux effectif moyen pratiqué d’octobre à décembre 2026, arrondi au centième. Aucun mois du trimestre n’est encore publié ; le dernier taux étroit connu est celui de juillet, 3,15 %. Avec les trois mois posés à ce niveau et l’écart de 0,90 point entre taux étroit et TAEG moyen du dernier trimestre connu, le calcul reconduit 5,40 % pour les prêts de 20 ans et plus. Sur 34 trimestres depuis 2017, avec un mois connu, cette projection a manqué le seuil publié de 5 centièmes en médiane et de 25 au maximum.
Comment calculer le seuil de l’usure soi-même ?
Le taux effectif moyen de la catégorie, publié par la Banque de France, est multiplié par quatre tiers puis arrondi au centième : 3,07 % × 4 ÷ 3 = 4,093, soit 4,09 % pour les prêts à taux fixe de moins de 10 ans au 4e trimestre 2026. La grille de cette page affiche les deux colonnes, ce qui permet de vérifier chaque ligne ; un écart d’un centième entre un recalcul et la valeur publiée vient de l’arrondi, appliqué au résultat et non au taux moyen.
Le taux de l’usure est-il encore révisé chaque mois ?
Non. La révision mensuelle a été une dérogation temporaire, annoncée par la Banque de France en janvier 2023 et appliquée de février à décembre 2023, pour accompagner la remontée rapide des taux. Le retour au rythme trimestriel prévu par la loi a été acté par le communiqué du 28 décembre 2023, pour une application au 1er janvier 2024. Les contenus qui décrivent encore une actualisation mensuelle décrivent un régime qui n’existe plus.
Quel taux est comparé au seuil : le taux nominal ou le TAEG ?
Le taux annuel effectif global, qui ajoute au taux nominal les frais de dossier, les rémunérations d’intermédiaires, les coûts d’assurance et de garanties exigées, les frais de compte liés et le coût de l’évaluation du bien (article R. 314-4 du code de la consommation). Un barème affiché sous le plafond ne dit donc rien du positionnement du dossier complet.
Quel seuil s’applique si le dossier chevauche deux trimestres ?
Celui en vigueur à la date d’émission de l’offre de prêt, moment où le prêt est consenti au sens de la loi. Ni la date de la demande, ni celle de l’accord de principe, ni celle de la signature définitive chez le notaire ne comptent. C’est la source d’erreur la plus fréquente sur ce sujet, devant la confusion entre taux nominal et TAEG.
Pourquoi les seuils diffèrent-ils autant selon la catégorie ?
Parce que chaque catégorie a son propre taux effectif moyen et donc son propre plafond, recalculé indépendamment des autres. Les petits crédits de trésorerie portent des taux moyens très supérieurs à ceux des crédits immobiliers longs, 17,70 % contre 4,05 % au 3e trimestre 2026, et la majoration d’un tiers, multiplicative, amplifie cet écart en points : 23,60 % d’un côté, 5,40 % de l’autre.
La limite de 75 000 € entre crédit immobilier et crédit de trésorerie s’applique-t-elle encore ?
Non, depuis le 17 septembre 2026. L’arrêté du 7 août 2026 l’a portée à 100 000 € : un prêt destiné à des travaux sur un logement relève des seuils immobiliers au-delà de ce montant, des seuils de trésorerie en deçà. Le même texte crée une catégorie pour la location avec option d’achat et la location-vente. Le tableau publié par la Banque de France le 28 septembre 2026 garde l’ancien libellé et ne chiffre pas encore cette catégorie.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.