
Comment investir en bourse en 2026 : le circuit complet, de l’enveloppe à l’ordre
Investir en bourse se vend comme une décision unique. C’en est cinq. C’est une chaîne de cinq maillons distincts, du compte que l’on ouvre à l’ordre que l’on passe, et chaque maillon est un choix à part, avec sa logique propre, si bien que l’utile est de les décrire un par un plutôt que de les fondre en un seul saut.
Cette page documente le circuit opérationnel. La méthode qui le précède, l’épargne de précaution, le principe du versement régulier, l’horizon, est traitée dans notre guide pour débuter et dans le hub apprendre à investir ; ici, le sujet est la tuyauterie.
Acheter une action cotée passe par cinq maillons, enveloppe, courtier, support, ordre, rythme, et chacun est une décision que la chaîne masque.
- L’enveloppe choisie en premier, PEA ou compte-titres, fixe le cadre fiscal de tout ce qui suit dans la chaîne.
- Un ordre au marché garantit l’exécution mais pas le prix ; un ordre à cours limité garantit le prix mais pas l’exécution, une symétrie sans côté gratuit.
- Sur Euronext, un ordre se règle à J+2, deux jours ouvrés après la transaction, quand le marché américain règle à T+1 depuis le 28 mai 2024 (SEC).
- L’automatisation, un virement programmé couplé à un ordre récurrent, est une mécanique d’exécution, distincte du principe d’investir régulièrement, traité dans le guide pour débuter.
Ce que le raccourci d’une seule décision masque
Cherchez « comment investir en bourse » et la plupart des réponses fondent méthode, produit et exécution en un tunnel unique : ouvrez quelque chose, choisissez quelque chose, achetez quelque chose. C’est là que le débutant perd le fil, car les étapes obéissent à des logiques différentes et échouent de façons différentes. Investir en bourse est une chaîne : chaque maillon se décrit séparément. L’enveloppe est une question fiscale ; le courtier, une question de contrepartie ; le support, une question de produit ; l’ordre, une question de microstructure ; le rythme, une question d’automatisation. Aucun ne répond à un autre, et traiter la séquence comme un geste unique masque précisément l’endroit où un choix précis doit être fait.
La chaîne échoue aussi de manière propre à chaque maillon, ce qui plaide concrètement pour les séparer. Une enveloppe mal choisie est un problème fiscal découvert des années plus tard ; un courtier mal choisi, un problème de coût ou d’accès ; un support mal choisi, un problème d’exposition ; un ordre mal passé, un problème d’exécution qui se compte en centimes ou en minutes ; un rythme cassé, un problème de tuyauterie. Comme les modes de défaillance diffèrent, les correctifs aussi, et traiter le tout comme une décision unique ne laisse aucun moyen de savoir quel maillon a réellement lâché.
Cette page parcourt la chaîne maillon par maillon, avec la page de référence de chaque étape à côté, et n’ajoute au corpus qu’une seule matière nouvelle : la mécanique d’exécution elle-même, l’ordre, le carnet, le spread, le règlement. Tout le reste est une carte vers une décision documentée en détail ailleurs.
Maillon 1 : l’enveloppe
La chaîne commence par l’enveloppe, car le compte choisi en premier fixe le traitement fiscal de tout ce qu’il contient. Le compte-titres ordinaire offre une flexibilité totale et aucun plafond, mais les gains et dividendes sont taxés au prélèvement forfaitaire unique de 31,4 %. Le plan d’épargne en actions, plafonné à 150 000 euros de versements, exonère les gains d’impôt sur le revenu après cinq ans de détention, seuls les prélèvements sociaux de 18,6 % restant dus, au prix d’un univers d’investissement restreint aux actions européennes éligibles. L’enveloppe n’est pas un détail à régler plus tard : c’est le cadre dans lequel s’inscrivent les quatre maillons suivants, et la même action logée dans deux enveloppes peut produire des résultats après impôt très différents. Les arbitrages sont posés dans notre page sur le PEA face au compte-titres. Le choix de l’enveloppe est le premier maillon précisément parce qu’il contraint tous les suivants.
Une illustration rend la contrainte concrète. Le même ETF indiciel, acheté avec 10 000 euros, se comporte différemment selon l’enveloppe : dans un compte-titres, ses dividendes sont taxables et ses plus-values le sont à la cession ; dans un PEA détenu depuis plus de cinq ans, les mêmes gains sortent exonérés d’impôt sur le revenu, seuls les prélèvements sociaux s’appliquant. Rien du support n’a changé ; l’enveloppe a réécrit son sentier après impôt. C’est pourquoi l’enveloppe n’est pas une formalité à ouvrir vite et à oublier, mais la décision qui pose les termes des quatre maillons suivants. Sur un thème voisin, voir la décomposition des forces qui font monter et baisser les marchés.
Maillon 2 : le courtier
Le deuxième maillon est l’intermédiaire qui achemine l’ordre jusqu’au marché. Un courtier est à la fois une contrepartie et un prestataire, et les questions pertinentes sont concrètes : ce qu’il facture par ordre et en frais courants, les marchés et supports auxquels il donne accès, la façon dont il exécute et achemine les ordres, et la manière dont les titres sont détenus et protégés. Ce sont les critères examinés en entier dans notre guide pour choisir son courtier en bourse, que cette page résume plutôt qu’elle ne répète. Deux traits façonnent le coût courant de façon invisible : des frais de courtage annoncés bas peuvent cacher un écart de qualité d’exécution, et la sécurité des avoirs, la ségrégation des titres du client, compte autant que le prix affiché. Le maillon courtier fixe le coût de fonctionnement de toute la chaîne et l’univers de ce qui peut être acheté, sans être lui-même la décision d’investissement. Son revenu, lui, ne vient que rarement du client en direct, ce qui est l’arrangement qui rémunère un courtier pour l’acheminement des ordres de ses clients.
Le détail des frais mérite d’être nommé, car il se cumule silencieusement. Les frais de courtage varient d’un ordre à quelques euros à un pourcentage de l’ordre, et un seuil de bascule apparaît : sur un petit ordre, des frais fixes de quelques euros pèsent un pourcentage dissuasif, quand ils deviennent négligeables sur un gros ordre. À cela s’ajoutent les frais de tenue de compte, de change pour un titre en devise, et l’éventuelle absence d’accès à certains marchés. Le maillon courtier porte ainsi des coûts qui n’apparaissent pas tous sur l’avis d’opéré, et que notre guide détaille poste par poste.
Maillon 3 : le support
Le troisième maillon est ce qui est réellement acheté à travers l’enveloppe et le courtier. La bifurcation principale sépare un fonds diversifié, en général un ETF indiciel, et les titres vifs. Un ETF apporte une exposition large en une seule ligne, répartissant le risque sur de nombreuses positions à un coût courant faible, ce qui en fait le point de départ courant, et la mécanique est posée dans notre page sur les ETF pour débuter. Les titres vifs concentrent l’exposition et l’analyse sur des entreprises isolées, un profil de risque tout autre. Le spectre du fonds actif à l’ETF indiciel jusqu’aux titres en direct est cartographié dans notre page sur les ETF et la gestion passive, et les critères d’un fonds dans notre guide pour choisir son ETF.
Le support porte aussi son coût courant propre, distinct de celui du courtier. Un fonds prélève des frais de gestion annuels, retranchés en continu de l’actif, si bien que deux fonds suivant le même indice peuvent laisser des montants différents après quelques années sur ce seul écart de frais. Ce coût appartient au maillon support, pas au maillon courtier, ce qui explique qu’un même fonds coûte autant quel que soit le courtier qui le détient, et que les frais du fonds et ceux du courtier soient deux coûts empilés dans la chaîne plutôt qu’un seul. Le maillon support décide de la nature de l’exposition ; les maillons autour décident comment elle est détenue et achetée.
Deux mécaniques rendent la bifurcation concrète. Les fractions de titres, proposées par certains courtiers, permettent à un montant fixe d’acheter une part d’un ETF ou d’une action chère, ce qui rend possible un petit achat récurrent. Et l’arithmétique de la diversification est nette : un ETF suivant un indice large détient des centaines d’entreprises en une ligne, si bien qu’un seul ordre achète une répartition qu’il faudrait des centaines de transactions pour assembler, à une fraction du coût et de l’effort. C’est la raison pratique pour laquelle l’ETF indiciel est le support de départ courant, non un verdict qu’il convient à tous, mais un constat sur ce qu’une seule ligne délivre.
Maillon 4 : la mécanique d’un ordre
Le quatrième maillon est celui que le reste du site ne traite pas, et la seule matière véritablement nouvelle de cette page : ce qui se passe quand un ordre est effectivement passé. Un ordre entre dans un carnet, la liste vivante des intentions d’achat et de vente à chaque prix, et l’écart entre le prix acheteur le plus haut et le prix vendeur le plus bas est le spread, le coût immédiat de passer d’un côté à l’autre. Deux propriétés du carnet cadrent tout le reste : la liquidité, c’est-à-dire la quantité d’intentions présentes au voisinage du prix courant, un carnet épais absorbant un gros ordre sans presque bouger, un carnet mince se déplaçant nettement contre lui ; et le spread lui-même comme coût récurrent, un petit péage payé à chaque aller-retour, invisible sur l’avis d’opéré mais réel, qui s’élargit précisément quand la liquidité se raréfie. Cet élargissement a aussi une dimension de lieu : une part du flux ne rencontre jamais le carnet où le spread se forme, ce qui est la part des échanges qui se fait désormais hors du carnet visible.
Ordre au marché contre ordre à cours limité
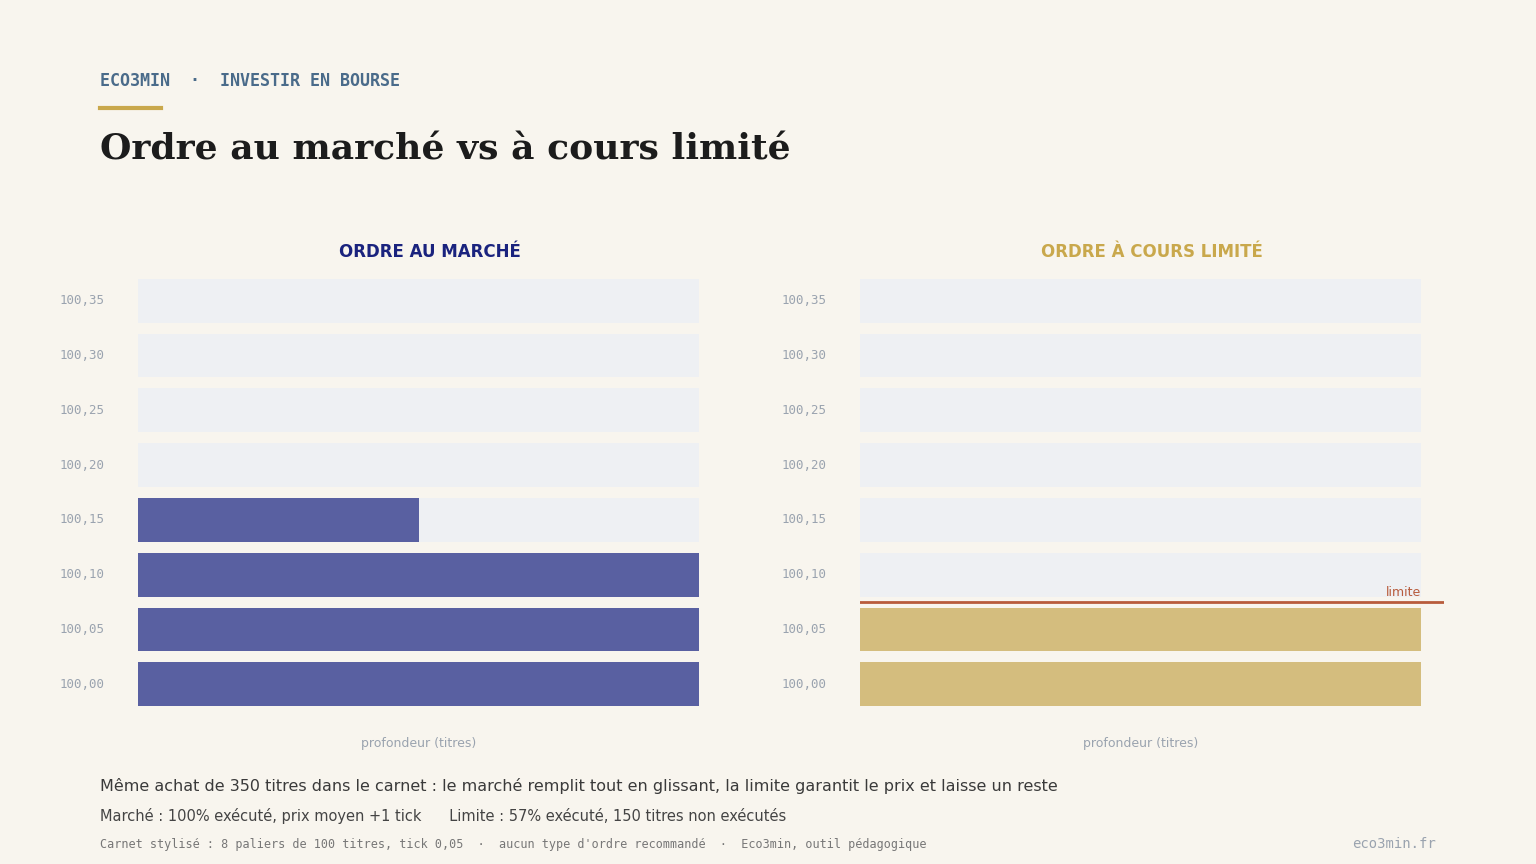
L’ordre au marché et l’ordre à cours limité sont aux deux bouts d’un même arbitrage, et aucun ne gagne les deux côtés. L’ordre au marché s’exécute immédiatement contre les prix alors disponibles dans le carnet, ce qui garantit que la transaction a lieu mais pas le prix auquel elle se fait : sur un gros ordre ou un carnet mince, il grimpe ou descend les échelons, et le prix moyen d’exécution peut s’écarter du dernier cours affiché, un effet appelé slippage. L’ordre à cours limité fixe le prix le moins favorable accepté et ne s’exécute qu’à ce prix ou mieux, ce qui garantit le prix mais pas l’exécution : si le marché n’atteint jamais la limite, l’ordre ne se réalise tout simplement pas. Les deux mécaniques sont des images en miroir, la certitude de l’exécution payée en prix, ou la certitude du prix payée en exécution, et l’outil ci-dessous fait jouer les deux contre un carnet stylisé pour que la symétrie soit visible plutôt qu’affirmée. Au-delà des deux types de base, le carnet accepte des variantes conditionnelles : l’ordre à seuil de déclenchement devient un ordre au marché une fois un prix atteint, l’ordre à plage de déclenchement un ordre limité, ajoutant une condition sans échapper à l’arbitrage.
Ordre au marché vs à cours limité
Un même achat dans le carnet : l’un garantit l’exécution, l’autre le prix
Ordre au marché
Ordre à cours limité
Derrière l’exécution vient le règlement-livraison, le moment où les titres et les espèces changent réellement de mains. Exécution et règlement sont deux événements séparés à deux instants séparés : l’ordre se réalise maintenant, mais le transfert s’achève plus tard. Sur Euronext, cet écart est de deux jours ouvrés, J+2, deux jours après la transaction. Le marché américain, lui, règle à un jour ouvré, T+1, un standard en vigueur depuis le 28 mai 2024 après un amendement de la règle SEC 15c6-1 qui a remplacé l’ancien cycle T+2 (SEC). Le cycle de règlement n’est pas un choix de l’investisseur, mais il détermine quand le produit d’une vente est disponible et quand un achat doit être financé, ce qui en fait une composante de la mécanique de l’ordre, pas un détail.
Maillon 5 : le montant et le rythme d’exécution
Le dernier maillon est la façon dont l’achat est cadencé dans la tuyauterie. L’automatisation en est la mécanique : un virement programmé alimente le compte à date fixe, et un ordre récurrent ou programmé le déploie, de sorte que la chaîne tourne sans décision manuelle à chaque fois. Ce que l’automatisation change est opérationnel : elle retire le choix du moment à chaque achat et transforme la séquence en une instruction permanente, chose différente du principe d’investir régulièrement, principe traité dans le méthode pour débuter plutôt qu’ici.
La taille et la cadence de ce flux, combien par mois et comment le dimensionner, sont documentées dans notre page sur combien investir par mois, et la question distincte de déployer une somme d’un coup ou de l’étaler est examinée dans notre page sur le versement étalé face au versement unique. Les erreurs comportementales qui reviennent à ce stade, la course au marché, la vente panique, le sur-arbitrage, sont recensées dans notre page sur les erreurs de l’investisseur débutant. L’automatisation croise aussi les maillons précédents : un ordre récurrent suppose un support achetable au montant exact viré, et il se règle sur le même cycle J+2 qu’un ordre manuel, l’argent devant être disponible avant l’achat suivant. Ici, le point est étroit : le rythme est un réglage d’exécution, et l’automatiser change la tuyauterie, pas le plan.
La grille de critères observables
Lue comme une chaîne, les cinq maillons se rangent proprement, chacun avec sa décision, sa page de référence et son mode de défaillance. La grille les met côte à côte pour que la structure, et non un classement, soit ce qui ressort.
| Maillon | Décision qu’il tranche | Ce qu’il détermine | Référence |
|---|---|---|---|
| Enveloppe | Cadre fiscal | Quand et si les gains sont taxés | PEA face au compte-titres |
| Courtier | Contrepartie et accès | Coût courant et univers investissable | Choisir son courtier |
| Support | Ce qui est acheté | L’exposition et son profil de risque | ETF et titres en direct |
| Ordre | Comment il est acheté | Certitude d’exécution ou de prix | Mécanique d’ordre (cette page) |
| Rythme | Comment il est cadencé | Exécution manuelle ou automatisée | Combien par mois |
Lu par le régime macro
La mécanique de la chaîne ne change pas avec le décor macro, mais ce que chaque maillon coûte, oui. En régime calme, les spreads sur les actions et ETF liquides sont serrés et le coût d’exécution de traverser le carnet est négligeable ; en régime volatil, les spreads s’élargissent et le slippage d’un ordre au marché grandit, si bien que le même type d’ordre porte un coût différent selon les conditions. Le décor de 2026 l’illustre : un choc énergétique a maintenu la volatilité élevée par rapport au calme antérieur, ce qui renchérit le coût d’exécution logé dans le quatrième maillon sans changer la façon dont ce maillon fonctionne. Cela recadre une inquiétude fréquente : un marché agité n’est pas une raison de changer la mécanique d’achat, seulement son coût qui bouge, et l’ajustement éventuel est opérationnel, une question du type d’ordre adapté aux conditions, pas un changement de plan. La lecture du moment est suivie sur le tableau de bord du régime, avec le cas inflationniste dans l’atlas du régime inflationniste. Le régime ne réécrit pas la chaîne ; il revalorise les maillons.
Questions fréquentes
Quelles étapes composent l’accès aux actions cotées ?
Cinq maillons. D’abord l’enveloppe, qui fixe le cadre fiscal ; puis le courtier, qui achemine les ordres et fixe le coût courant ; puis le support, l’ETF ou l’action en direct réellement acheté ; puis l’ordre, l’instruction au marché ou à cours limité qui s’exécute contre le carnet ; et enfin le rythme, la façon dont l’achat est cadencé et son automatisation éventuelle. Chacun est une décision distincte avec sa page de référence, et la chaîne se déroule dans cet ordre parce que chaque maillon contraint le suivant.
Quelle différence entre un ordre au marché et un ordre à cours limité ?
Un ordre au marché s’exécute immédiatement aux prix disponibles, garantissant que la transaction a lieu mais pas le prix, car un gros ordre peut glisser le long du carnet. Un ordre à cours limité fixe un prix plafond ou plancher et ne s’exécute qu’à ce prix ou mieux, garantissant le prix mais pas l’exécution, car le marché peut ne jamais atteindre la limite. Les deux sont les images en miroir d’un même arbitrage : chacun achète une certitude au prix de l’autre, ce sont deux outils adaptés à des conditions différentes plutôt qu’un bon et un mauvais. Le type d’ordre se choisit pour convenir à la situation, un carnet mince ou un gros ordre pesant vers la maîtrise du prix, un besoin d’exécution certaine vers l’ordre au marché, aucun des deux ne l’emportant dans l’abstrait puisque c’est la situation, et non un classement, qui tranche à chaque fois.
Comment se déroule le règlement-livraison d’un ordre ?
Le règlement est le transfert des titres et des espèces qui achève une transaction, et il intervient après l’exécution, pas au même instant. Sur Euronext, le cycle standard est J+2, deux jours ouvrés après la transaction : un ordre exécuté un lundi se règle le mercredi. Le marché américain règle à T+1, un jour ouvré, depuis le 28 mai 2024, après un amendement réglementaire qui a remplacé l’ancien cycle T+2. Le cycle détermine quand le produit d’une vente est disponible et quand un achat doit être financé.
PEA ou compte-titres : que détermine l’enveloppe dans le circuit ?
Elle détermine le traitement fiscal de tout ce qu’elle contient. Le compte-titres taxe gains et dividendes au prélèvement forfaitaire unique, sans plafond ni condition de durée ; le PEA exonère les gains d’impôt sur le revenu après cinq ans, les prélèvements sociaux restant dus, au prix d’un univers restreint aux actions européennes éligibles et d’un plafond de versement. Comme l’enveloppe est choisie en premier et cadre tous les maillons suivants, un même titre peut produire des résultats après impôt différents selon le seul compte qui le détient.
Comment fonctionne un plan d’investissement programmé ?
Par deux instructions permanentes qui travaillent ensemble : un virement programmé qui alimente le compte à date fixe, et un ordre récurrent ou programmé qui déploie les liquidités sur le support choisi. Une fois réglée, la séquence tourne sans décision manuelle à chaque cycle, ce qui fait de la cadence un réglage par défaut. C’est un dispositif d’exécution plutôt qu’une stratégie en soi, le principe du versement régulier étant une question séparée, traitée ailleurs sur le site.
- Acheter une action cotée est une chaîne de cinq maillons, enveloppe, courtier, support, ordre, rythme, chacun une décision distincte qui contraint la suivante.
- L’enveloppe fixe le cadre fiscal d’abord ; la mécanique d’ordre, marché contre limite, est la seule matière propre à cette page.
- Un ordre au marché échange la certitude du prix contre celle de l’exécution, un ordre limité l’inverse, une symétrie sans côté gratuit.
- Euronext règle à J+2, le marché américain à T+1 depuis mai 2024, et l’automatisation change la tuyauterie du rythme, pas le plan derrière.
Ce que « investir en bourse » recouvre vraiment
Le recadrage utile consiste à cesser de traiter l’expression comme un acte unique et à la lire comme une séquence. Chaque maillon, enveloppe, courtier, support, ordre, rythme, est une décision avec sa référence et sa façon propre de mal tourner, et le seul maillon sans page dédiée ailleurs sur le site est la mécanique d’ordre documentée ici. Nommée ainsi, l’entrée en bourse n’est pas un saut mais une chaîne que l’on peut parcourir maillon par maillon, la méthode qui la sous-tend, précaution, régularité, horizon, restant dans le guide de démarrage et l’éventail plus large dans notre panorama des classes de placement.
Cet article est une information générale, sans valeur de conseil en investissement, et ne tient pas compte d’une situation individuelle. Les chiffres sont datés et sourcés dans le texte et peuvent évoluer. Évaluez votre situation propre, et le cas échéant un professionnel réglementé, avant toute décision.
Mis à jour le 23 juillet 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.