
Apprendre à investir : les règles, et leurs conditions de validité
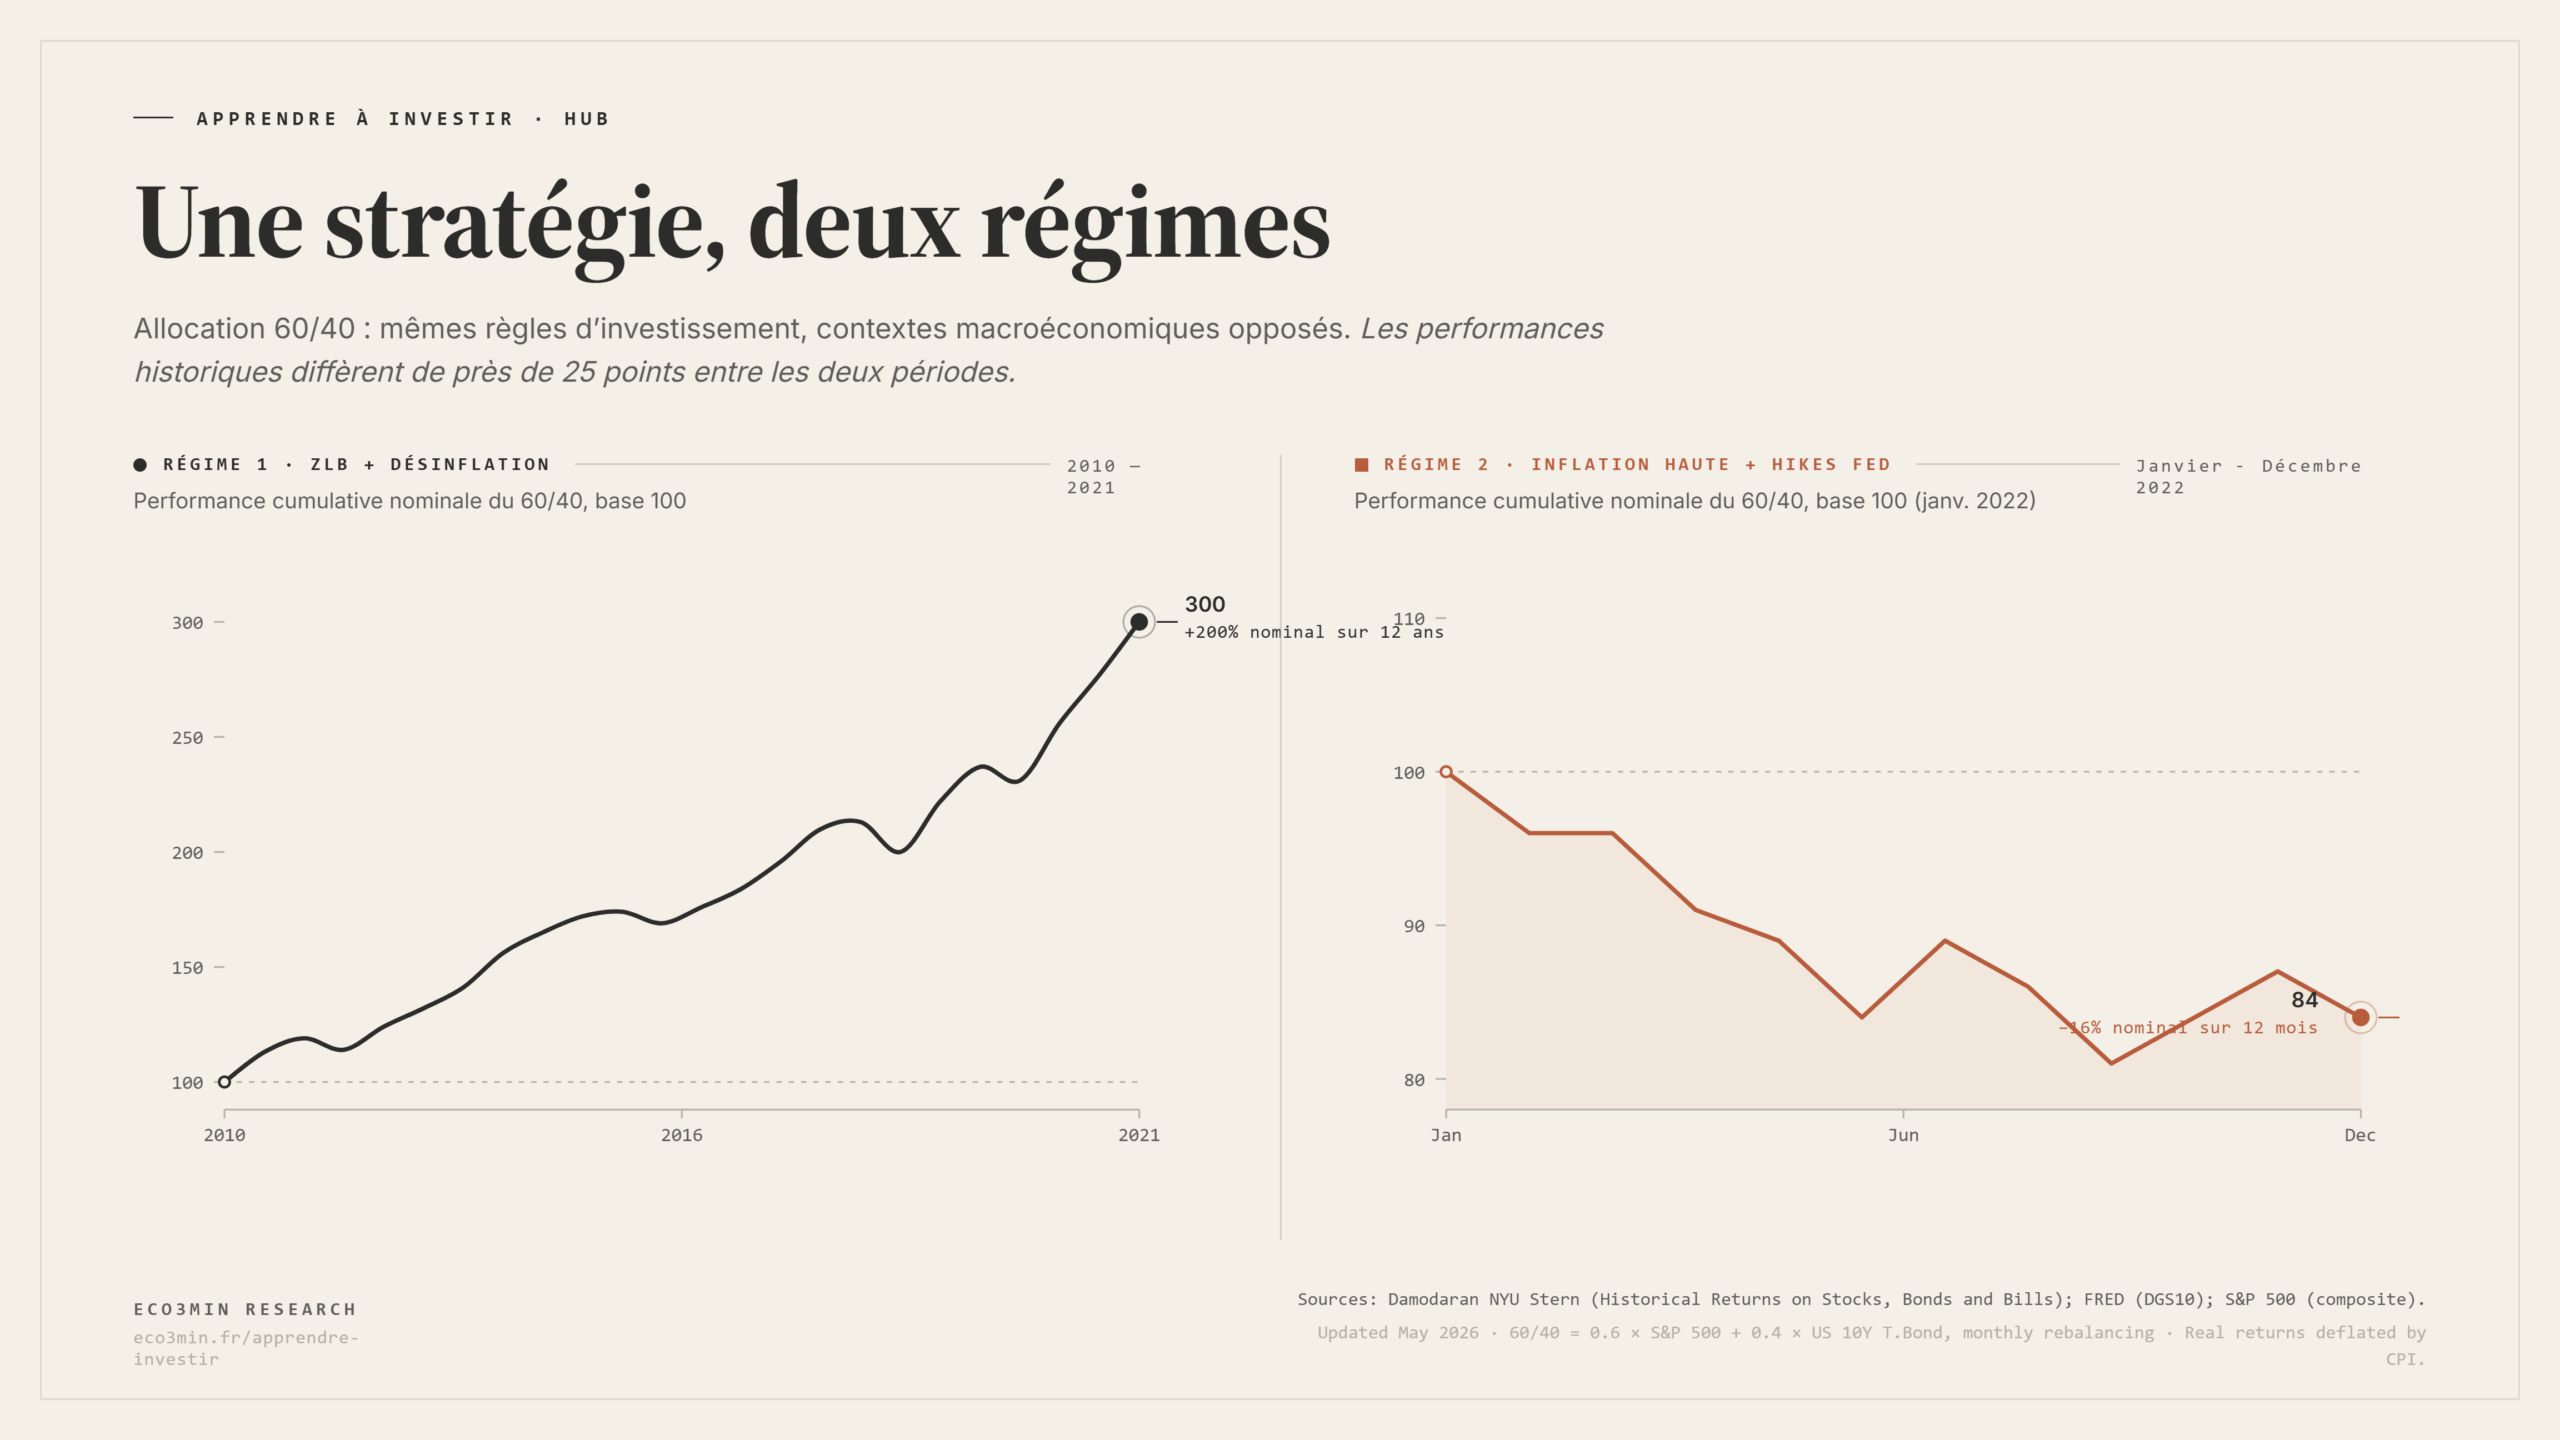
Les bases de l’investissement sont partout, ce qui manque presque partout, c’est la question qui change tout : dans quel régime macroéconomique vos décisions vont-elles produire leurs effets ?
Les bases de l’investissement sont partout. Ce qui manque presque partout, c’est la question qui change tout : dans quel régime macroéconomique vos décisions vont-elles produire leurs effets ?
Dizaines de sites expliquent correctement ce qu’est un ETF, comment fonctionne un PEA, pourquoi diversifier. Ces informations sont justes, mais elles présentent comme universelles des règles qui sont conditionnelles. « Investir régulièrement à 7 % par an » suppose un régime de marché qui le permet — or le S&P 500 n’a délivré aucun rendement réel entre 2000 et 2013 (Damodaran, NYU Stern). « Diversifier avec des obligations » protège dans un régime d’inflation basse, mais en 2022, les obligations longues ont perdu 31 % (ICE BofA) en même temps que les actions reculaient. « L’immobilier ne baisse jamais » reflète un cycle haussier de 23 ans porté par des taux passant de 6 % à 1 % — un cycle qui s’est inversé. Pour comprendre comment ces régimes basculent, voir le guide complet sur l’inflation.
Ce hub n’est pas un guide de plus. Il enseigne les règles avec leurs conditions de validité — la différence entre savoir quoi faire et comprendre pourquoi on le fait, et quand cela cesse de fonctionner. Comprendre pourquoi commence par les cinq forces qui font monter et baisser les marchés.
Le parcours en 8 étapes
Chaque page prépare la suivante. L’ordre construit progressivement une compréhension cohérente — de la méthode jusqu’au régime économique qui conditionne vos résultats. Nos pages de comparaison terme à terme rassemblent toutes les paires au même endroit.
L’asset central du hub : Eco3min Research
Régime macro × stratégie : performance historique
La même règle d’investissement ne produit pas le même résultat selon le régime macroéconomique dans lequel elle est appliquée. Une partie de l’explication tient aux automatismes hérités — recensés dans les fausses évidences économiques et financières. Voici, sur les quatre principales stratégies du débutant, ce que disent les données historiques.
Sources : Damodaran NYU Stern (Historical Returns on Stocks, Bonds and Bills) ; Banque de France (taux Livret A, décisions semestrielles) ; INSEE (CPI France) ; Vanguard Balanced Index (reconstruction d’une allocation actions-obligations) ; Notaires de France et S&P CoreLogic Case-Shiller (immobilier) ; ICE BofA (obligations).
Performances historiques observées sur les périodes mentionnées. Sans valeur prédictive sur les régimes futurs. Ne constitue pas un conseil en investissement.
À retenir : la question n’est pas « quelle est la bonne stratégie ? », mais « dans quel régime suis-je en train d’agir, et quelles stratégies ont historiquement bien performé dans ce régime ? ».
Aller plus loin : couche avancée
Cette matrice montre ce que chaque régime a historiquement signifié. Pour savoir dans quel régime se trouve l’économie américaine aujourd’hui, classée à partir de données institutionnelles publiques : voir le régime macro en vigueur →
Le filtre Eco3min : 5 questions avant toute décision
Une grille de lecture courte pour vérifier si une décision financière est cohérente avec l’environnement actuel — à se poser dans l’ordre :
1. Le rendement réel de mon épargne est-il positif ou négatif ?
2. Les taux montent, baissent ou stagnent, et quel impact sur mon patrimoine ?
3. Le crédit est-il en expansion ou en contraction ?
4. La perte potentielle est-elle proportionnelle au gain espéré ?
5. Si mon scénario ne se réalise pas, puis-je absorber le choc ?
Cadre développé en détail dans Méthode et principes financiers.
Si vous ne lisez qu’une seule page
Lisez celle sur le rendement réel vs rendement nominal. C’est le concept qui change la lecture de tout le reste : épargne, investissement, immobilier, assurance-vie. Un fonds euros qui affiche 2 % de rendement en 2022 semble positif, mais avec une inflation à 5,2 % (INSEE), le pouvoir d’achat a diminué de 3,2 %. Calculé sur la série mensuelle de l’indice des prix à la consommation de l’INSEE. Le chiffre sur le relevé monte ; ce qu’il permet d’acheter baisse. Tant que cette distinction n’est pas intégrée, toutes les autres décisions financières reposent sur une illusion.
Tester vos hypothèses
Les projections financières ne valent que par les hypothèses qu’elles intègrent. Les simulateurs Eco3min prennent en compte ce que les calculateurs classiques ignorent : inflation, frais réels, comportement de l’investisseur. Ils doivent aussi être confrontés à la lecture des indicateurs macro-financiers qui déterminent si ces hypothèses sont réalistes dans le régime actuel. Ils ne donnent pas de réponse — ils montrent sous quelles conditions un scénario tient.
Quand les bases ne suffisent plus
Une fois le parcours intégré, une question revient systématiquement : pourquoi les mêmes « bonnes pratiques » produisent-elles des résultats opposés selon les périodes ? La réponse tient en deux mots : le régime macroéconomique. Inflation, taux d’intérêt, cycles de crédit, conditions de liquidité qui pilotent les marchés, raison pour laquelle les marchés financiers et l’économie réelle ne bougent jamais en même temps — ces forces structurent l’environnement dans lequel chaque décision financière individuelle produit ses effets.
→ Éducation financière : quand le contexte économique change vos décisions
Explorer les forces qui conditionnent vos résultats
Chaque décision financière individuelle s’inscrit dans un environnement macroéconomique. Les piliers Eco3min analysent les mécanismes qui structurent cet environnement :
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Combien investir par mois ?
Transparence : Contenu pédagogique indépendant. Les simulations présentées reposent sur des hypothèses de rendement et d'inflation qui ne…
Comment investir quand on débute
Transparence : Contenu pédagogique indépendant. Eco3min ne fournit aucun conseil en investissement personnalisé. L'investissement comporte des risques de…
ETF débutant : comprendre l’outil avant de l’utiliser
Transparence : Contenu pédagogique indépendant. Eco3min ne vend aucun produit financier et ne fournit aucun conseil en investissement…