
DCA ou investissement unique : ce que montre l’historique
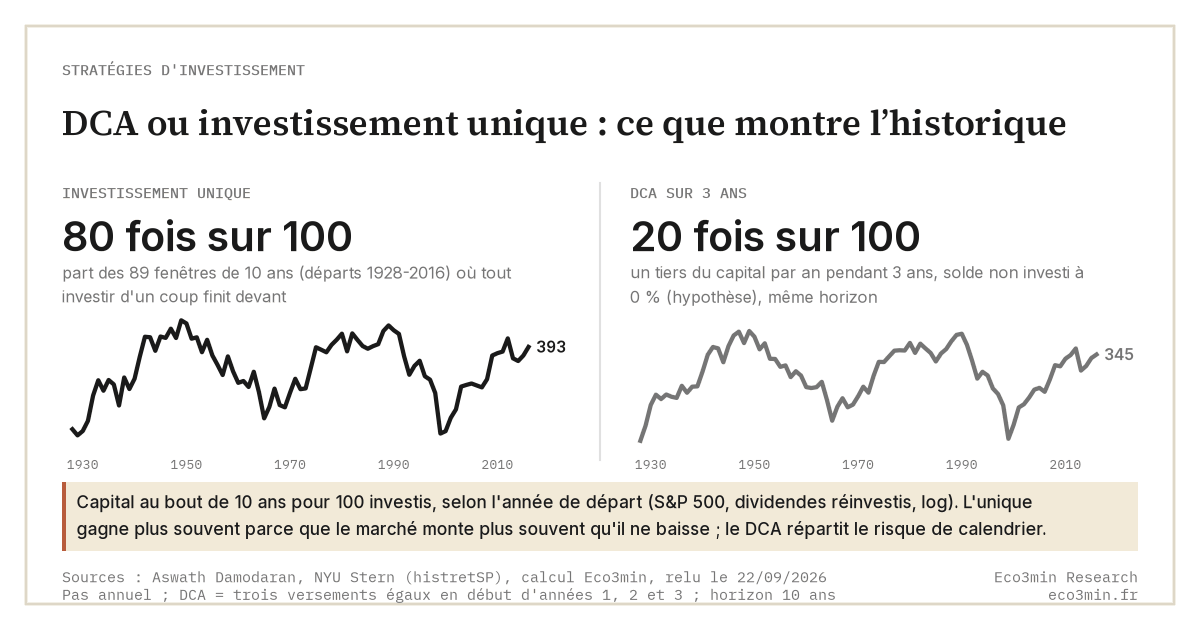
L’investissement unique (lump sum) déploie la totalité du capital immédiatement ; le DCA l’étale en versements fixes. Historiquement, le lump sum a fini devant environ deux fois sur trois, parce que les marchés montent plus souvent qu’ils ne baissent. La vraie distinction n’est pas le rendement attendu mais la façon dont chaque stratégie répartit le risque dans le temps.
Dans ce comparatif
Pourquoi ce comparatif compte
Peu de débats sont aussi mal posés. La question est presque toujours formulée comme « lequel rapporte le plus », alors que la différence de fond porte sur le calendrier de l’exposition, pas sur le rendement attendu. Un investisseur disposant d’un capital ponctuel (héritage, obligation arrivée à échéance) fait face à un choix concret : tout investir maintenant, ou l’étaler sur plusieurs mois. Les données tranchent nettement sur un axe et pas du tout sur l’autre, ce qui explique précisément la confusion persistante entre les deux stratégies.
Ce qu’est le DCA
Le dollar cost averaging investit un montant fixe à intervalles réguliers, quel que soit le prix. Quand les prix baissent, la somme fixe achète davantage d’unités ; quand ils montent, elle en achète moins. C’est le mécanisme par défaut de la plupart des plans d’épargne salariale, où chaque versement est investi automatiquement. Appliqué à un capital déjà disponible, en revanche, le DCA revient à conserver délibérément une part en liquidités et à la déployer selon un calendrier.
Ce qu’est l’investissement unique
L’investissement unique met la totalité du capital au travail d’un coup, dans l’allocation cible, immédiatement. Sa logique repose sur le temps passé sur le marché : les actions ayant historiquement progressé environ sept années civiles sur dix depuis 1928, tout capital laissé non investi renonce à une croissance espérée. La discipline qui maintient une allocation déployée d’un coup dans la durée est la même que celle qui gouverne le rééquilibrage systématique plutôt que les arbitrages réactifs.
→ Explication dédiée : Comment la discipline de rééquilibrage affecte-t-elle les rendements long terme ?
Les différences clés
Mécanisme. Le lump sum maximise l’exposition immédiate ; le DCA échange cette exposition immédiate contre un sentier d’entrée plus lissé. Sur une fenêtre de déploiement de douze mois, le DCA conserve un solde de liquidités décroissant qui, en moyenne, rapporte moins que les actifs progressivement achetés.
Décalage du risque, pas réduction. C’est la dimension que la plupart des analyses manquent. Le DCA ne diminue pas le risque de la position une fois pleinement investie ; il ne réduit la dispersion des résultats que pendant la fenêtre de déploiement, et il le fait en gardant des liquidités. Vanguard a résumé le point ainsi : le DCA prend le risque plus tard plutôt que de le supprimer. Dans son étude de 2012 portant sur des fenêtres glissantes de dix ans (États-Unis, 1926-2011), l’investissement unique a fini devant un DCA sur douze mois environ deux fois sur trois, avec un avantage moyen modeste pour un portefeuille équilibré 60/40.
Une mise à jour sur 1976-2022. Vanguard a actualisé ces travaux en 2023 sur les données 1976-2022 : l’investissement immédiat y garde l’avantage le plus souvent, avec un taux de succès qui varie selon le marché et qui augmente avec la durée de l’échelonnement. Au bout d’un an, la richesse médiane reste plus élevée pour le lump sum dans les portefeuilles tout actions comme dans les mixtes 60/40 et 40/60, et l’écart se réduit à mesure que la part obligataire augmente.
Comportement dans le cycle. Les deux stratégies divergent le plus lorsque la fenêtre de déploiement coïncide avec un mouvement brutal. Dans une baisse soutenue, le DCA achète des unités de moins en moins chères et finit devant ; dans un marché en hausse ou plat, le capital différé manque simplement la progression. Arbitrer le calendrier d’entrée laisse entière la question du support, que la sélection des placements selon le régime macro pose en termes de taux, d’inflation et de liquidité.
Comportement selon les régimes
Le résultat dépend presque entièrement du sentier du marché pendant la fenêtre de déploiement. Dans une phase haussière soutenue, le lump sum capte davantage de la hausse et l’emporte avec une marge croissante ; c’est le cas le plus fréquent, puisque les années positives dominent l’historique. Quand le déploiement débute juste avant une baisse profonde (2000-2002, 2008 ou début 2020), le DCA achète dans la chute et surperforme un lump sum engagé au sommet précédent. Dans un marché latéral et volatil, les deux convergent, le lissage du DCA offrant un léger avantage. Le paramètre de bascule n’est pas l’inflation ou les taux directement, mais la trajectoire des rendements sur les mois où le capital est étalé. Le projet plus large se trouve dans les comparatifs sur tous les actifs et concepts.
Le DCA ne dissout pas le risque ; il le diffère, et paie ce délai en rendements abandonnés.
→ Cadre d’analyse : Stratégies d’investissement
La confusion fréquente
L’erreur courante consiste à traiter le DCA comme un outil de réduction du risque qui aurait, en prime, tendance à relever les rendements, comme si étaler ses achats était un repas gratuit. L’historique pointe dans l’autre sens : en gardant des liquidités plus longtemps sur des marchés qui montent le plus souvent, le DCA a plus fréquemment laissé du rendement de côté. Là où le DCA aide réellement, c’est sur le plan comportemental, pas statistique. Étaler l’entrée peut empêcher un investisseur anxieux de rester entièrement en cash, et l’écart entre l’une ou l’autre stratégie et le fait de ne pas investir a été bien plus grand que l’écart entre les deux stratégies elles-mêmes.
Une seconde confusion assimile le DCA à « acheter la baisse ». Le versement fixe achète à tous les prix, sommets compris. Acheter la baisse relève du market timing, une discipline différente et plus difficile. Ce que l’étalement apaise tient à l’aversion aux pertes documentée par Kahneman et Tversky en 1979. Le DCA traite le symptôme, l’anxiété du jour du déploiement, sans toucher au décalage éventuel entre l’allocation visée et la tolérance réelle au risque de l’investisseur.
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : l’objectif est-il de maximiser le résultat attendu, ou de réduire la dispersion des résultats sur les mois nécessaires pour être investi ?
- Donnée à suivre : la durée de la fenêtre de déploiement et le coût d’opportunité des liquidités qu’elle implique ; une fenêtre plus longue élargit l’écart historique.
- Parallèle historique : Vanguard 2012, lump sum devant un DCA sur douze mois dans environ deux tiers des fenêtres glissantes de dix ans (États-Unis, 1926-2011).
- Ce que documente la littérature : Vanguard comme Dimensional trouvent que le déploiement immédiat mène dans environ deux tiers des scénarios historiques.
Ces informations sont descriptives et destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 Sous-pilier : Pièges de l’esprit : biais comportementaux
📁 Sous-pilier relié : Gérer le risque de portefeuille
Guides reliés
Questions fréquentes
Quand le DCA surperforme-t-il l’investissement unique ?
Le DCA a historiquement pris l’avantage quand la fenêtre de déploiement coïncide avec une baisse soutenue. Commencer à étaler ses achats juste avant les chutes de 2000-2002, 2008 ou début 2020 revenait à acheter des unités de plus en plus bon marché, ce qui laissait le DCA devant un lump sum engagé au sommet précédent. Comme les baisses profondes sont minoritaires dans l’historique, cet avantage apparaît dans environ un tiers des cas. En marché haussier ou plat, les liquidités conservées pendant le déploiement renoncent à la progression, ce qui explique pourquoi le bilan de long terme favorise l’investissement immédiat.
Le DCA réduit-il vraiment le risque ?
Il réduit la dispersion des résultats uniquement pendant la fenêtre de déploiement, et il le fait en gardant une part du capital en liquidités. Une fois la somme pleinement investie, la position obtenue porte un risque identique quel que soit le chemin emprunté. Vanguard a qualifié le DCA de fait de prendre le risque plus tard plutôt que de l’éliminer. L’arbitrage est concret : moins de regret si le marché baisse tôt, au prix d’un rendement attendu plus faible, car le cash rapporte généralement moins que les actifs achetés, sur des marchés qui ont monté environ sept années sur dix depuis 1928. Détail complémentaire : les arbitrages au niveau de 10 000 euros.
Quelle est l’ampleur de l’écart historique entre les deux stratégies ?
Dans l’étude Vanguard de 2012 sur des fenêtres glissantes de dix ans aux États-Unis (1926-2011), l’investissement unique a fini devant un DCA sur douze mois environ deux fois sur trois, avec un avantage moyen de rendement modeste pour un portefeuille équilibré 60/40. La marge varie selon la composition du portefeuille et la longueur de la fenêtre. Les deux approches battent toutefois la détention de liquidités avec une marge bien plus large que celle qui les sépare l’une de l’autre : le risque le plus documenté est de différer l’investissement, pas le choix entre les deux méthodes.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →REIT ou immobilier physique : liquidité vs contrôle
Un REIT est une société cotée qui détient de l'immobilier locatif ; l'immobilier physique est un bien détenu…
DeFi ou finance traditionnelle : deux infrastructures comparées
La DeFi fait fonctionner le prêt, l'échange et le levier au moyen de smart contracts sur des blockchains…
Gestion active ou passive : ce que documente la recherche
La gestion active sélectionne et pondère des titres pour battre un indice ; la gestion passive réplique cet…