
Marchés physiques des matières premières : analyses par pétrole, gaz et métaux
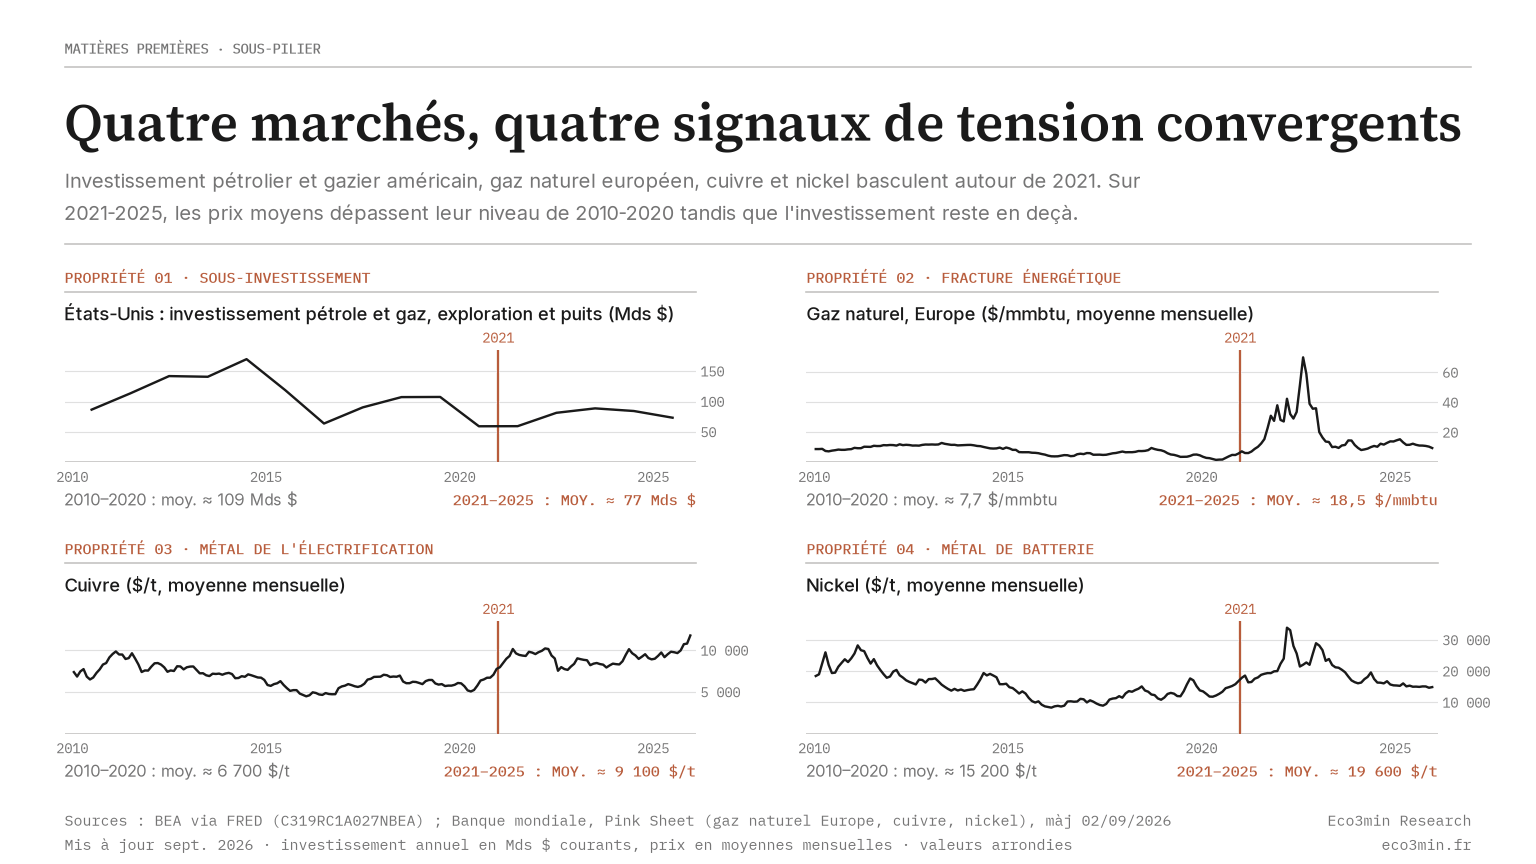
Les prix moyens dépassent leur niveau de 2010-2020 tandis que l’investissement reste en deçà : la configuration de tension, plus qu’un prix isolé, est le signal que délivrent les marchés physiques.
Cette page constitue une déclinaison analytique du pilier Matières premières. Elle regroupe les analyses de terrain par marché (pétrole, gaz, cuivre, palladium, minerais critiques) qui documentent les contraintes physiques, les déséquilibres d’offre et de demande et les signaux avancés que chaque marché de commodité délivre. Les sous-piliers Formation des prix et Cycles et transmission macro fournissent le cadre analytique ; celui-ci en constitue l’application aux marchés physiques.
Les matières premières ne se résument pas à des courbes de prix sur un terminal Bloomberg. Chacune est un marché physique avec ses contraintes géologiques, ses goulots logistiques, ses rapports de force géopolitiques et ses signaux propres. Le gaz naturel européen a délivré en 2022 un signal de vulnérabilité énergétique que les marchés actions n’ont capté que des mois plus tard. Le cuivre signale une tension structurelle entre l’accélération de la transition énergétique et l’inertie des capacités minières. Le pétrole se trouve à l’intersection du cycle conjoncturel, de la discipline OPEC+ et d’un sous-investissement structurel dans l’exploration. Les minerais critiques redessinent la carte de la dépendance géopolitique mondiale, dans un environnement de fragmentation géopolitique des marchés.
La question qui structure ce sous-pilier n’est pas « faut-il investir dans les matières premières ? » (elle est : que nous disent les marchés physiques) pétrole, gaz, cuivre, métaux critiques, sur les contraintes structurelles qui s’imposent à l’économie réelle, et quels signaux avancés délivrent-ils ?
Le pétrole : entre discipline OPEC+ et sous-investissement structurel
Le marché pétrolier mondial reste le marché de matières premières le plus volumineux et le plus directement connecté au cycle macroéconomique. Développé ici : notre étude sur le minerai de fer, thermomètre le plus pur de la construction chinoise. Trois forces structurent le régime actuel.
Trois forces structurent le marché actuel
Le marché le plus volumineux et le plus directement connecté au cycle macro. Mise en perspective : la comparaison uranium / hydrocarbures. Ce ressort est documenté dans le prix du brut WTI comme signal de cycle.
Sous-investissement dans l’exploration
Le capex E&P mondial a fortement reculé après le pic de 2014 et n’a que partiellement remonté depuis (IEA). Insuffisant face au déclin naturel des gisements (4–5 %/an, IEA) : des volumes considérables à remplacer chaque année pour seulement maintenir la production. Projets conventionnels sanctionnés en 2023 : 40 % sous la moyenne 2010–2014 (Rystad Energy). Un autre angle : notre étude sur le ratio or/argent comme signal de valorisation.
Brent : crise d’offre sous-estimée → Brent : lire le repli des prix →Discipline OPEC+
Coupes cumulées de 5,86 Mb/j en 2024 (OPEC+) : le plus haut niveau de restriction depuis 2016. L’Arabie saoudite produit 9 Mb/j, soit 3,5 Mb/j sous sa capacité nominale de 12,5 Mb/j (Saudi Aramco). Plancher de prix, mais aussi seule capacité de réserve significative en cas de choc d’offre. Pour le détail : L’or comme valeur refuge et réserve anti-dollar.
Schiste américain en maturité
Production record de 13,5 Mb/j fin 2024 (EIA), mais croissance en ralentissement structurel : rigs actifs en recul à ~480 fin 2024 (Baker Hughes), productivité des nouveaux puits du Permian en baisse à mesure que les sweet spots s’épuisent (EIA). Le schiste ne peut plus jouer le « swing producer » de 2014–2019. Lecture associée : notre étude sur le nickel, métal le plus fragile.
Les marges de raffinage : le signal intermédiaire
Le prix du baril ne raconte qu’une partie de l’histoire. Les marges de raffinage, le spread entre le prix du brut et celui des produits raffinés (essence, diesel, kérosène), constituent un signal souvent plus révélateur de l’état réel du marché énergétique. Le crack spread diesel Europe (différence entre le prix des produits et celui du brut) a dépassé 60 $/baril en 2022 (Platts), et il est repassé au-dessus de 60 $ en 2026 : l’épisode de 2022 tient moins de l’anomalie que du gabarit. Ce que ce spread valorisait, c’était un goulot d’étranglement au raffinage plutôt qu’une rareté du brut : la capacité mondiale a reculé en 2021 pour la première fois depuis des décennies (AIE), de nombreuses capacités ayant été fermées ou converties depuis 2020, partiellement compensées par les nouvelles unités asiatiques et moyen-orientales. Le brut porte le signal cyclique, c’est la lecture développée dans notre étude sur le prix du WTI comme signal macro des cycles économiques ; le crack spread porte le signal de transformation, reconstitué sur longue période dans Marges de raffinage : le véritable baromètre des profits pétroliers. Côté ménages, au bout de cette chaîne, le carburant en part du revenu se chiffre dans notre simulateur de charge carburant.
Le gaz naturel : la fracture énergétique Europe-monde
Le marché du gaz naturel a subi la dislocation la plus violente de son histoire en 2022, et les conséquences structurelles de cette dislocation sont loin d’être résorbées. Le gaz naturel européen TTF a atteint 340 €/MWh en août 2022 (ICE), un multiple de sa moyenne 2015-2020. L’écart persistant avec le Henry Hub renvoie à des marchés gaziers régionaux cloisonnés. Le Henry Hub américain, connecté à un marché intérieur autosuffisant, est resté sous 10 $/MMBtu (NYMEX). Cet écart de prix a constitué le plus grand choc de compétitivité subi par l’industrie européenne depuis les années 1970. Approfondir : les méprises fréquentes sur les matières premières et l’or.
La restructuration du marché gazier européen post-rupture russe (les importations de gaz russe sont passées de 155 Gm³/an en 2021 à moins de 15 Gm³ en 2024, Eurostat/Bruegel) a été absorbée par trois mécanismes : une hausse massive des importations de GNL (principalement US et Qatar, IEA), une destruction de demande industrielle (consommation de gaz industriel européen -15 à -20 % en 2022-2023, Eurostat), et une accélération des renouvelables. Le coût cumulé pour l’Europe a dépassé 200 milliards d’euros de surcoût énergétique en 2022 (Bruegel). La compétitivité industrielle allemande a été structurellement affectée : la production industrielle allemande n’a pas retrouvé son niveau pré-2022 (Destatis). L’analyse terrain est développée dans Marché du gaz naturel : le signal que personne ne regarde.
Le cuivre : le métal de la transition et du diagnostic macro
Le cuivre occupe une position unique parmi les matières premières : il est simultanément un indicateur conjoncturel avancé (« Dr. Copper ») et un marqueur de transformation structurelle (électrification, transition énergétique, data centers). Les 26 millions de tonnes de demande annuelle (ICSG, 2024) se répartissent entre construction (25 %), électronique (25 %), transport (12 %) et énergie (15 %) : une diversification qui fait du cuivre un baromètre de l’activité économique mondiale. Contexte : notre étude sur le gaz naturel.
Le signal structurel est celui d’un déficit croissant. L’IEA estime que la demande de cuivre liée aux technologies « propres » augmentera fortement d’ici 2040 (Critical Minerals Market Review). La mécanique de formation des prix dans ces marchés contraints, asymétrie temporelle offre/demande, est analysée dans notre étude sur la volatilité structurelle des matières premières. Or, les stocks mondiaux de cuivre au LME sont tombés à des niveaux critiques fin 2023, l’équivalent de quelques heures de consommation mondiale (LME). Le pipeline de nouveaux projets miniers est insuffisant : les délais de mise en production (10-15 ans, S&P Global MI), les restrictions réglementaires et les coûts d’investissement en hausse limitent la réponse de l’offre. Le cuivre a atteint un record historique en mai 2024 (LME). L’analyse de terrain est développée dans Prix du cuivre : signal discret pour la réindustrialisation mondiale.
Les minerais critiques : la nouvelle carte de la dépendance
La transition énergétique a créé une nouvelle géographie de la dépendance aux ressources. Cette transformation s’inscrit dans notre couverture de la géopolitique structurelle. Le lithium, le cobalt, le nickel, les terres rares, le graphite et le gallium sont devenus les matières premières stratégiques du XXIe siècle, et leur concentration géographique est sans précédent. Une concentration de cette nature transforme une statistique minière en instrument de politique étrangère, terrain de la géopolitique des chaînes de minéraux critiques.
La Chine assure près de 70 % de la production minière de terres rares et environ 80 % de celle de graphite naturel, ainsi que l’essentiel du raffinage du cobalt (USGS/IEA). Le Congo extrait près des trois quarts du cobalt mondial (USGS, 2025). L’Australie et le Chili produisent environ la moitié du lithium extrait dans le monde (USGS, 2025). Cette concentration amont conditionne le prix des cellules, et donc la bascule économique qu’opère le stockage par batterie. Le prix du lithium a illustré la violence des cycles sur ces marchés étroits : il est monté jusqu’à environ 80 000 $/tonne fin 2022 avant de retomber nettement fin 2024 (Benchmark Mineral Intelligence), un cycle violent en quatre ans, reflétant la collision entre une demande en explosion (ventes de VE en forte hausse, IEA) et un cycle d’investissement minier qui ne peut pas suivre. Dans la même veine : la mise en regard du cacao, du café et du sucre.
Le lithium porte un handicap que le cuivre n’a pas : sa demande dépend d’un seul débouché. L’essentiel part dans les batteries lithium-ion, en majorité pour les véhicules électriques, et aucun usage alternatif ne peut absorber l’écart quand l’adoption de ces véhicules accélère ou cale. Les usages multiples du cuivre lissent au contraire sa consommation totale. Sur 2020-2025, le lithium a affiché la volatilité spot la plus forte des grands minéraux de transition. Le cobalt, à l’offre concentrée en RDC, a été d’une volatilité comparable, et le cuivre est resté le plus stable du groupe.
La chute des prix du lithium après 2022 a suivi le schéma classique des cycles de matières premières. En 2023-2024, la croissance des ventes de véhicules électriques a ralenti par rapport aux attentes, surtout en Chine et en Europe. Au même moment, des projets en Australie, en Argentine, au Chili et d’extraction directe aux États-Unis entraient en production plus vite que prévu. Le marché est passé du déficit au surplus. Fin 2025, les prix rebondissaient, après des coupes d’investissement et des arrêts de production dans les mines à coût élevé. Les prix contractuels ont lissé le pire de ces mouvements : la plupart des grands accords d’approvisionnement des batteries sont indexés sur des moyennes mobiles de plusieurs mois ou conclus à prix fixe, et ils ont été nettement moins volatils que le spot.
L’utilisation de ces minerais comme levier géopolitique est en cours. La Chine a restreint les exportations de gallium et germanium (août 2023), de graphite (décembre 2023) et d’antimoine (août 2024, MOFCOM). Cette utilisation stratégique des commodités est cadrée dans notre étude sur les matières premières comme instruments de politique économique indirecte. Les pays consommateurs ont répondu par des stratégies de diversification (le Critical Minerals Act américain, le Critical Raw Materials Act européen) mais les délais de construction de capacités alternatives se comptent en décennies.
Le contrôle à l’export comme prix d’accès
Ces restrictions agissent moins sur les volumes que sur le coût d’accès à la filière de raffinage. Licences sélectives, délais administratifs, quotas implicites et exigences de conformité instruites au cas par cas reproduisent la mécanique d’un contrôle de change, appliquée à un accès industriel plutôt qu’à une devise. La quantité circule, mais à un tarif qui n’est plus celui d’un marché libre, et tout réacheminement vers un autre raffineur devient un surcoût immédiat. C’est ce qui rend le dispositif plus persistant qu’une sanction commerciale ponctuelle.
L’asymétrie entre extraction et raffinage fait la fragilité de la chaîne. Un pays peut détenir un gisement et rester dépendant : sans capacité de transformation locale, le minerai sort brut, revient transformé, et la marge se capte ailleurs. La rente se loge dans l’étape de transformation que peu d’acteurs ont su reproduire.
La prime géopolitique se distingue d’un simple choc d’offre parce que trois variables bougent ensemble : disponibilité physique, prix de marché et accès au capital pour financer des capacités de remplacement. Elle tend aussi à rester collante. Quand une tension se détend, le prix spot recule, mais la composante de risque négociée dans les contrats de long terme ne s’éteint pas avec l’événement déclencheur. Pour un industriel, couvrir le cours ne couvre pas l’accès. Une position bien protégée sur le prix du nickel n’empêche pas un blocage par une licence d’export non renouvelée. Chaque épisode laisse en outre des stocks de sécurité gonflés, un coût immobilisé qui ne disparaît pas avec lui.
Le palladium : un marché étroit sous pression structurelle
Le marché du palladium illustre les dynamiques propres aux marchés de commodités étroits et fortement concentrés. La production mondiale de palladium est dominée par la Russie et l’Afrique du Sud. La demande dépend à 80 % du secteur automobile (pots catalytiques, Johnson Matthey). Le palladium a atteint un record de 3 440 $/oz en mars 2022 (NYMEX), porté par la combinaison de sanctions sur la Russie et de la pénurie de semi-conducteurs limitant la production automobile (et donc le recyclage des catalyseurs), avant de retomber sous 1 000 $ en 2024 sous l’effet de la montée des véhicules électriques (qui n’utilisent pas de catalyseurs). Le retournement est structurel : un marché passé de la pénurie chronique à l’excédent anticipé en deux ans. Point connexe : notre étude sur le cycle de l’uranium piloté par la demande de calcul.
Même métal, deux régimes de marché en deux ans.
PALLADIUM · RÉGIME DE DEMANDEUn marché passé de la pénurie chronique à l’excédent anticipé en deux ans : l’illustration d’un retournement structurel observé, non d’un signal de prix. À relier à : l’or, signal des anticipations monétaires : real yields, dollar et achats des banques centrales.
La descente s’est faite par paliers. D’après les Mineral Commodity Summaries 2026 de l’USGS, le prix moyen annuel est passé de 2 419 $ l’once en 2021 à 2 134 $ en 2022, 1 352 $ en 2023 puis 995 $ en 2024, soit une baisse de 59 % en trois ans. L’USGS estime la moyenne de 2025 à environ 1 100 $. Une partie des ventes dites électriques garde pourtant un catalyseur. Les hybrides rechargeables conservent un moteur thermique, et les statistiques de l’AIE comme celles de nombreux constructeurs les additionnent aux voitures à batterie. Seules les voitures à batterie pure retirent réellement du métal.
La réglementation freine aussi le recul. La norme Euro 7, appliquée aux nouveaux modèles à partir de 2026, durcit les essais en conditions réelles et allonge la garantie des systèmes antipollution. Johnson Matthey, dans son rapport de mai 2026 sur les métaux du groupe du platine, y voit une hausse initiale de la charge de métal par véhicule. Le même rapport décrit un rééquilibrage temporaire vers le platine dans certains catalyseurs européens, choisi quand le palladium coûtait plus cher, et s’attend à ce que cette substitution s’inverse une fois les programmes d’allègement engagés.
Côté offre, l’USGS estime la production minière mondiale de 2025 à environ 190 tonnes, dont 84 en Russie et 70 en Afrique du Sud, près de 44 % et 37 % du total. La production sud-africaine recule (82,6 tonnes en 2024) sous l’effet des fermetures et des rationalisations. La concentration russe a pris un tour commercial aux États-Unis. Saisi par Stillwater et le syndicat United Steelworkers, le Département du Commerce a retenu une marge de dumping de 132,83 % et un taux compensateur de 109,10 % sur le palladium brut russe (Federal Register du 1er mai 2026 et du 22 mai). La Commission du commerce international a toutefois conclu le 15 juin 2026, dans sa détermination finale, à l’absence de préjudice pour l’industrie américaine.
La variable la moins commentée est le recyclage. Les catalyseurs des voitures mises à la casse rendent leur métal, et ce gisement grossit à mesure que vieillit le parc thermique vendu dans les années 2010. Johnson Matthey note une progression du recyclage automobile en 2025 et en prévoit une nouvelle hausse en 2026. La ligne du recyclage automobile, dans le bilan annuel de Johnson Matthey, sert de repère : tant qu’elle progresse plus vite que la demande ne recule, le marché se détend par la ferraille plutôt que par un effondrement de la consommation. Deux évolutions changeraient cette lecture. Des ventes chinoises de voitures à batterie seule qui progresseraient aux dépens des hybrides rechargeables retireraient des catalyseurs plus vite que prévu. À l’inverse, un nouveau choc sur l’offre russe ou sud-africaine pèserait davantage qu’en 2022.
Analyser les prix des matières premières individuelles comme des signaux isolés. Cadre de référence : WTI : lire le prix du pétrole brut comme signal macro des cycles économiques. Le pétrole, le gaz, le cuivre et les minerais critiques forment un système interconnecté : l’énergie conditionne les coûts d’extraction des métaux, les métaux conditionnent la capacité de transition énergétique, et la transition redéfinit la demande d’énergie. Le signal pertinent n’est pas le prix d’une commodité mais la configuration d’ensemble : stocks, courbe forward, investissement, concentration géographique et rapport de force géopolitique sur chaque marché.
Les marchés physiques des matières premières délivrent des signaux que les marchés financiers ne captent pas, ou captent avec retard. Le hub Eco3min des prix des matieres premieres rassemble ces signaux de prix marche par marche. Le pétrole signale un régime de sous-investissement structurel masqué par la discipline OPEC+. Le gaz naturel a révélé la vulnérabilité énergétique européenne avant que les indicateurs macroéconomiques ne la documentent. Le cuivre signale un déficit croissant entre la demande de la transition énergétique et l’inertie des capacités minières. Les minerais critiques redessinent la carte de la dépendance géopolitique mondiale. Un éclairage complémentaire figure dans la cartographie de l’offre minière et de sa faible élasticité. Le diagnostic pertinent n’est pas « quel est le prix du cuivre ? » mais « quels sont les stocks, la courbe forward, le pipeline d’investissement et la concentration géographique sur chaque marché, et que nous disent ces données sur les contraintes physiques qui s’imposent à l’économie réelle ? ». Complément : l’analyse des chocs d’offre WTI et de l’inflation core américaine depuis 1986.
Pour approfondir
Marges de raffinage : le véritable baromètre des profits pétroliers, Le signal intermédiaire du marché énergétique.
Brent : le marché sous-estime une crise d’offre, Le sous-investissement structurel et ses conséquences.
Marché du gaz naturel : le signal que personne ne regarde, La fracture énergétique Europe-monde.
Prix du cuivre : signal discret pour la réindustrialisation, Le métal de la transition comme diagnostic macro.
← Retour à la page pilier Matières premières
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Uranium : la matière première dont le cycle est piloté par le calcul, pas par l’industrie
Le prix de l'uranium a brièvement franchi 100 dollars la livre en janvier 2026 sous l'effet de la…
Pourquoi le gaz naturel n’a pas un prix mondial unique
Le gaz naturel ne possède pas de cours mondial unique : sa molécule, difficile à transporter d'un continent…
Gaz naturel : la fracture du marché mondial et le coût pour la compétitivité européenne
Le gaz européen (TTF) face au gaz américain (Henry Hub), sur une échelle d'énergie commune. L'écart transatlantique s'est…