
Marchés des matières premières : panorama des mécanismes et des familles
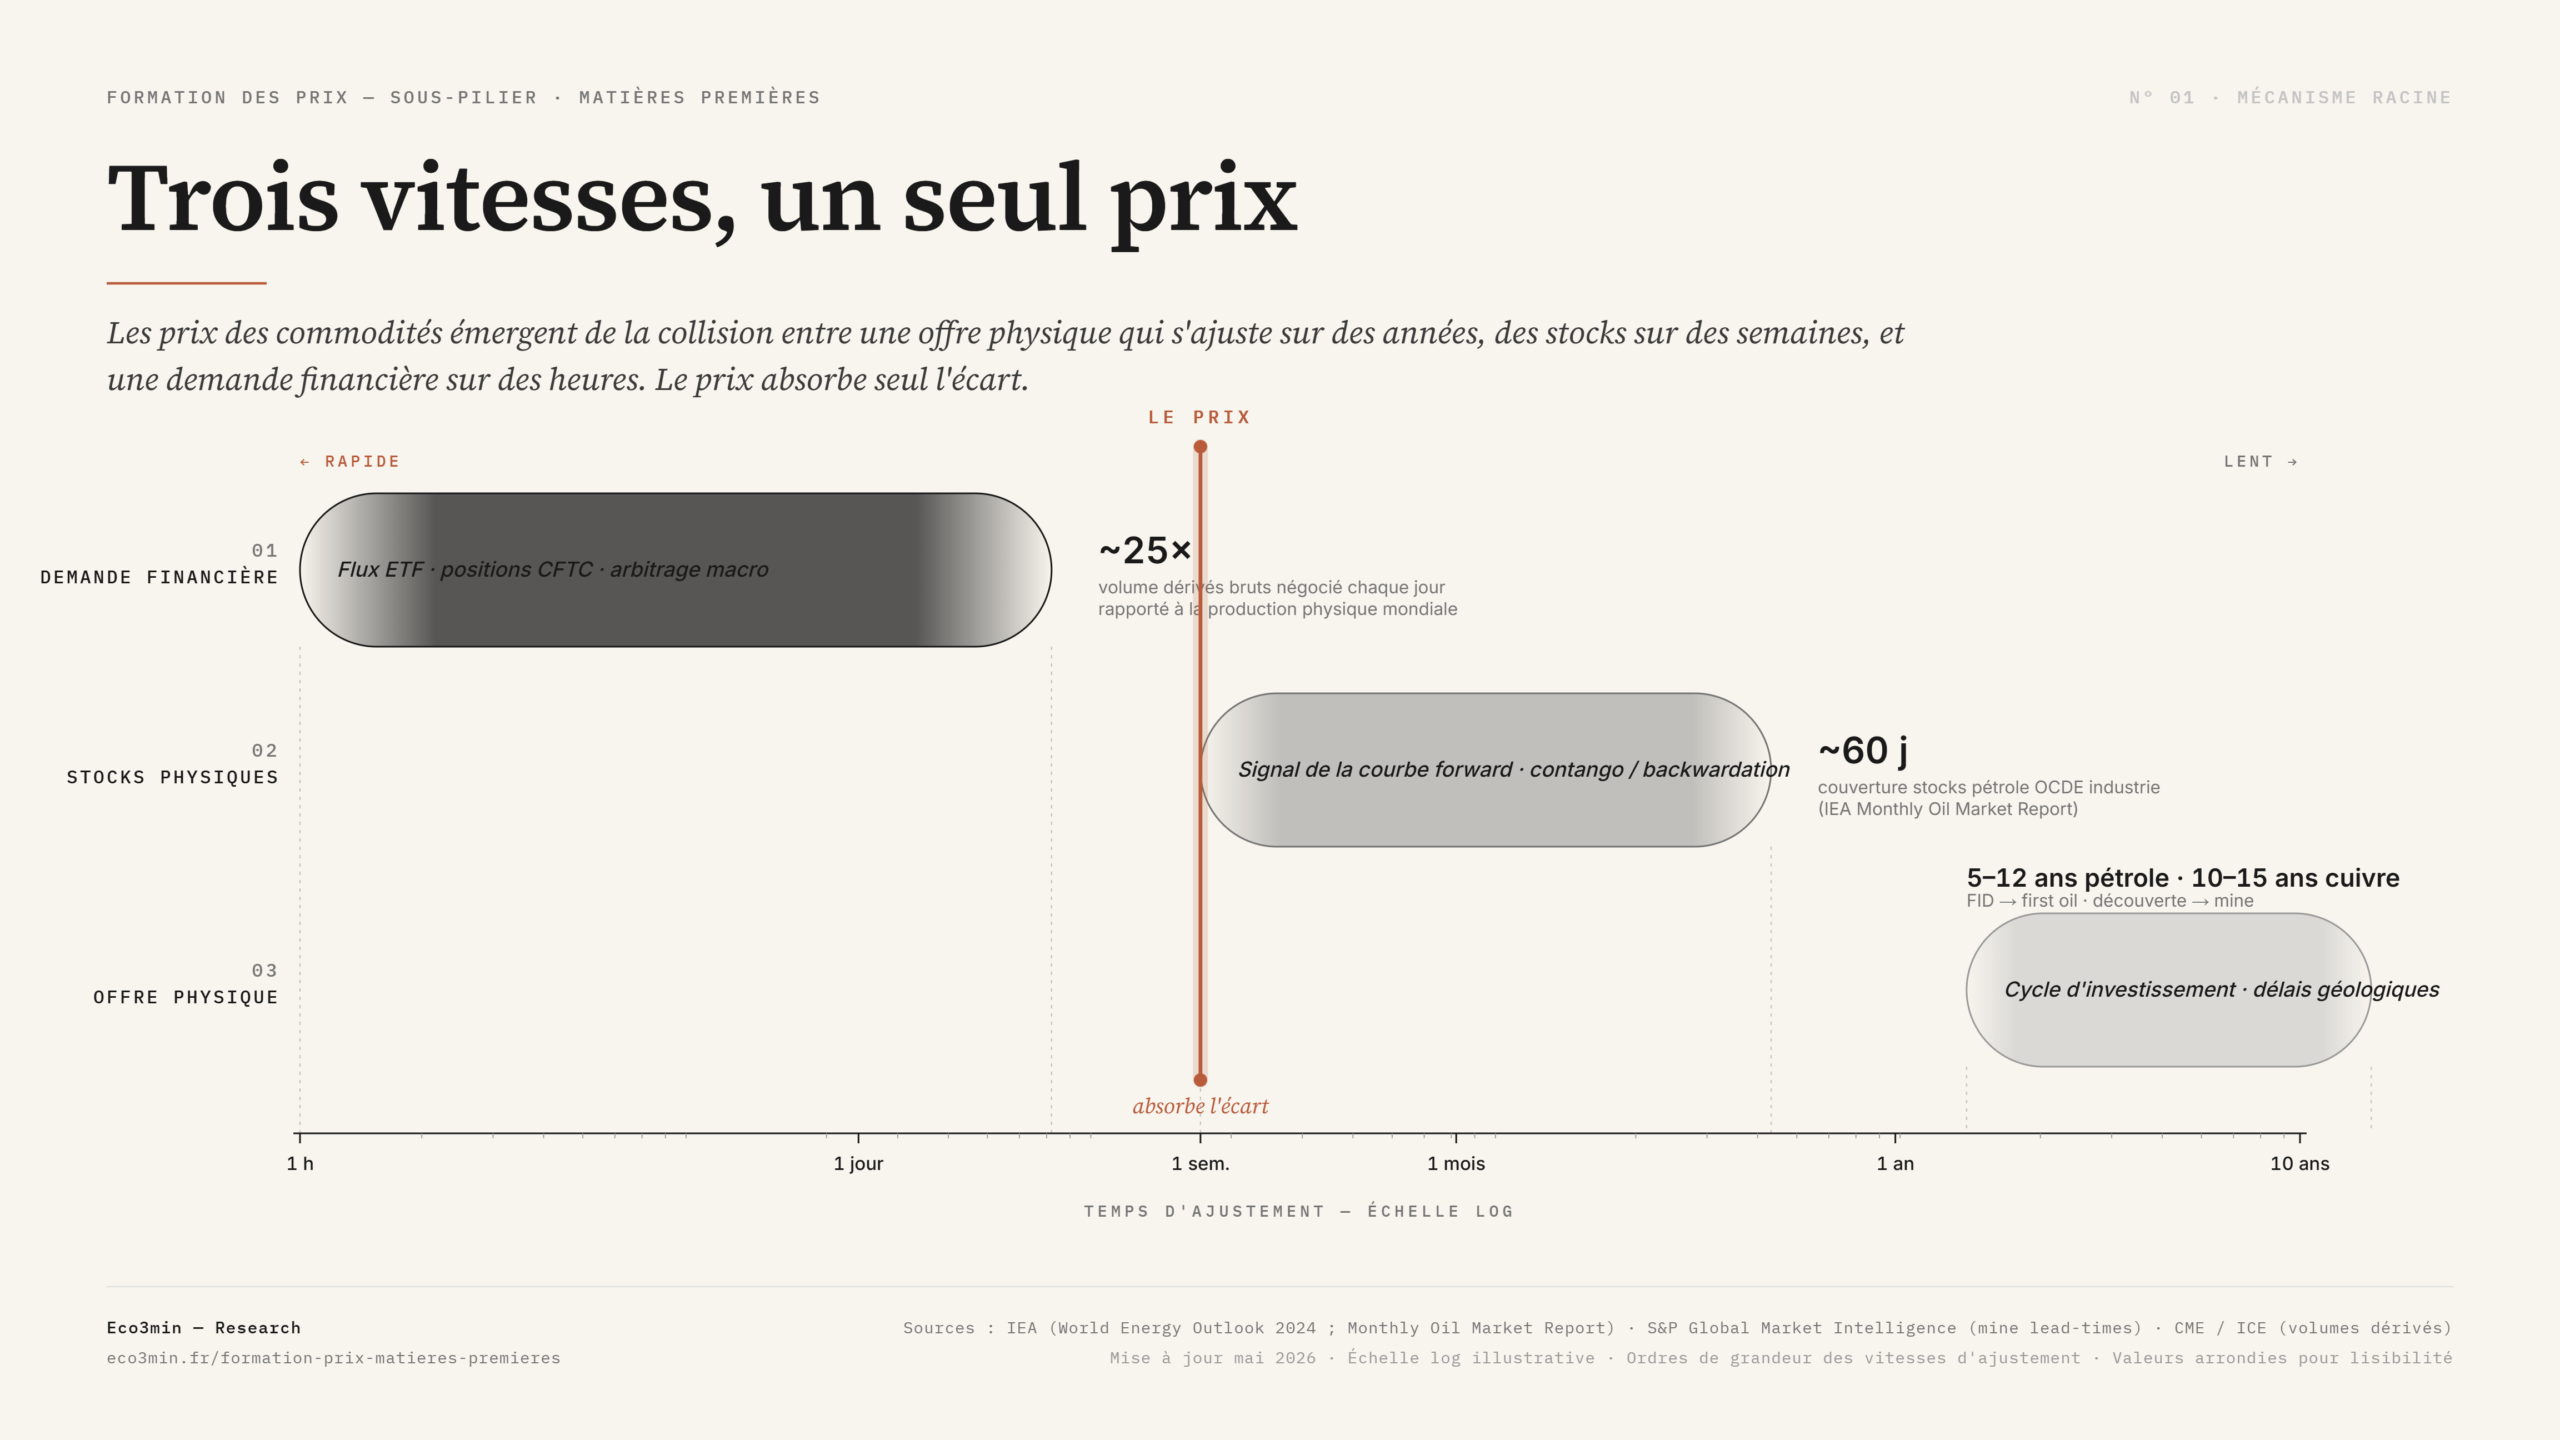
Le prix doit absorber seul l’écart entre ces trois temporalités — c’est cette asymétrie qui explique la volatilité structurelle des marchés de matières premières.
Cette page est le hub d’orientation du sous-silo Formation des prix, rattaché au pilier Matières premières et économie mondiale. Elle ne reprend pas le détail des mécanismes, chaque mécanisme dispose de sa propre analyse approfondie, mais cartographie le sous-silo, signale les quatre questions structurantes qui organisent l’analyse des marchés de commodités, et expose les spécificités des trois grandes familles (énergie, métaux, agricoles).
Les marchés des matières premières ne fonctionnent pas comme les marchés financiers traditionnels. Trois exemples récents suffisent à le rappeler : le Brent est passé d’une moyenne de 115,6 dollars le baril en mars 2022 à 80,9 dollars en décembre 2022 sans modification significative de la capacité de production mondiale. Le cuivre a presque doublé entre mars 2020 et mars 2022, de 5 183 à 10 231 dollars la tonne en moyenne mensuelle, alors que les stocks physiques étaient bas. Le gaz naturel européen a atteint 70,04 dollars par million de BTU en moyenne en août 2022, environ neuf fois sa moyenne 2011-2020, avant de revenir autour de 10 dollars au milieu de 2023 (Pink Sheet de la Banque mondiale).
Ces mouvements ne s’expliquent ni par la seule offre physique ni par la seule spéculation financière. Comprendre leur formation suppose de mobiliser un cadre d’analyse qui articule plusieurs niveaux — c’est l’objet de ce sous-silo. La ventilation d’un litre de carburant entre produit, taxes et marges aborde une facette connexe.
Quatre questions structurantes pour lire les marchés de commodités
L’analyse des prix des matières premières s’organise autour de quatre questions hiérarchisées. Chacune correspond à une page approfondie de ce sous-silo — cette page n’en donne que le résumé d’orientation. Notre étude sur le rythme inégal des hausses et des baisses de carburant examine une question voisine.
1. Qui fixe les prix à court terme : l’offre physique ou la demande financière ?
C’est la question fondamentale du marché des commodités. L’offre physique s’ajuste sur plusieurs années (cycles d’investissement extractifs, AIE) ; la demande financière se reconfigure en heures (flux ETF, positions CFTC, arbitrages macro). Cette asymétrie temporelle force le prix à assumer seul l’ajustement à court terme et explique la volatilité structurelle des commodités. Analyse de référence du mécanisme : Offre physique vs demande financière, ce qui détermine réellement les prix des matières premières. La distinction entre les deux marchés est cadrée dans Marchés physiques vs marchés dérivés.
Logique physique : années à décennies
Géologie, énergie, climat, logistique. L’ajustement est lent et l’offre inélastique à court terme.
- Mine de cuivre : de longues années de la découverte à la production (S&P Global MI)
- Cycles d’investissement pétroliers : plusieurs années (AIE)
- La production continue même à prix bas : les coûts fixes dominent
Logique financière : temps réel
Anticipations, positionnement, arbitrages de portefeuille. La reconfiguration est instantanée.
- Positions spéculatives (CFTC), flux ETF, arbitrages macro
- Reconfiguration en heures, pas en années
- Peut faire diverger le prix des fondamentaux physiques, parfois durablement
2. Qu’est-ce qui ancre les prix à long terme ?
Le coût marginal de production, le coût de la dernière unité produite nécessaire pour satisfaire la demande, constitue le plancher gravitationnel des prix à moyen terme. Quand le prix de marché passe sous ce coût, la production marginale devient non rentable et se retire (le pétrole de schiste américain est passé de 13,1 à 9,7 Mb/j après le choc d’avril 2020, EIA). Quand le prix dépasse durablement ce coût, l’investissement s’accroît. Mais le coût marginal n’est pas un point fixe — il évolue avec la technologie, la réglementation, les coûts énergétiques et le dollar. Analyse approfondie : Coût marginal de production et prix d’équilibre.
3. Quel rôle jouent les stocks dans la transmission ?
Les stocks physiques constituent le tampon entre offre inélastique et demande fluctuante. Leur niveau et leur trajectoire délivrent souvent un signal plus fiable que les estimations d’offre et de demande, sujettes à des révisions importantes. La structure de la courbe forward (contango quand les stocks sont abondants, backwardation quand ils sont tendus) traduit directement leur état. Le Brent est en backwardation quasi continue depuis mi-2021 (ICE) malgré les fluctuations du prix spot — un signal de tension physique sous-jacente. Analyse approfondie : Rôle des stocks dans la formation des prix.
4. Pourquoi trois familles, trois logiques de prix ?
Les matières premières se divisent en trois grandes familles dont les mécanismes partagent les principes généraux mais présentent des spécificités structurelles fortes — par le rôle de la géopolitique, la temporalité des cycles d’investissement et la nature des contraintes physiques. C’est l’angle développé dans la section suivante de cette page, et approfondi dans Différence entre matières premières énergétiques, métalliques et agricoles.
Trois familles, trois logiques de prix
Au-delà du cadre général, chaque famille de matières premières obéit à des dynamiques propres qui modifient le poids relatif des quatre questions précédentes.
Énergie : la famille la plus géopolitisée
Pétrole (plus de 100 Mb/j de consommation mondiale de pétrole et autres liquides en 2024, EIA) et gaz constituent les marchés les plus volumineux et les plus directement soumis aux décisions politiques. Les 22 pays de l’OPEP+ ont pompé 54,6 % du brut mondial en 2025 (EIA) et le groupe conserve une capacité de production inutilisée, un levier de prix sans équivalent. Le marché du GNL traverse une transformation structurelle : la capacité mondiale de liquéfaction doit fortement augmenter d’ici 2030 (IEA, World Energy Outlook 2024), redéfinissant la géographie des flux. La marge de raffinage, le spread entre brut et produits raffinés, constitue un signal intermédiaire souvent plus révélateur que le seul prix du baril.
Métaux industriels : la famille de la transformation structurelle
Cuivre, aluminium, nickel, lithium et cobalt portent la transition énergétique et l’électrification. Un véhicule électrique nécessite nettement plus de cuivre qu’un véhicule thermique (IEA). La demande de lithium est projetée en forte hausse d’ici 2040 (IEA, Critical Minerals Market Review). La concentration de la production et du raffinage est extrême : la Chine raffine 65 % du cuivre mondial, 70 % du cobalt et 60 % des terres rares (USGS). Les délais de mise en production (de longues années pour une mine de cuivre, S&P Global MI) créent une inélasticité structurelle face à une demande en accélération. Cette dimension géopolitique est cadrée dans Minerais critiques : le nouveau front géopolitique. Pour approfondir : la décomposition de la filière cacao.
Matières premières agricoles : la famille la plus exposée aux chocs exogènes
Céréales, oléagineux et produits tropicaux sont les seules commodités dont l’offre est directement exposée aux aléas climatiques — une récolte perdue ne se rattrape pas. Le prix du blé américain (SRW) a bondi de 31,7 % entre février et mars 2022 en moyenne mensuelle (Pink Sheet de la Banque mondiale), après l’invasion de l’Ukraine, la Russie et l’Ukraine représentant 30 % des exportations mondiales (FAO). Cette concentration de l’offre exportable structure la cartographie du marché mondial du blé, de ses greniers à ses pays dépendants. Les prix du cacao ont plus que doublé en 2024, jusqu’à 10 320 dollars la tonne en moyenne en décembre (Pink Sheet de la Banque mondiale), sous l’effet de sécheresses persistantes en Côte d’Ivoire et au Ghana (70 % de la production mondiale, ICCO). Cette exposition climatique fait des prix agricoles un signal partiellement déconnecté du cycle macro et des conditions financières. Dans le même esprit : la contrainte d’altitude sur la culture de l’arabica.
Erreurs de lecture fréquentes
- Interpréter un mouvement de prix comme un signal d’équilibre physique. Les variations de prix à court terme reflètent souvent des arbitrages financiers, des couvertures ou des contraintes monétaires (un dollar fort comprime mécaniquement les prix en dollars) avant que les fondamentaux physiques aient eu le temps de s’ajuster.
- Confondre prix spot et état du marché physique. La structure de la courbe forward (contango ou backwardation) délivre un signal plus fiable sur l’état réel du marché que le seul niveau du prix spot. Pour aller plus loin, voir le signal porté par l’écart entre les deux variétés.
- Appliquer la même grille à toutes les commodités. Pétrole, cuivre, blé et cacao obéissent à des dynamiques distinctes — la même hausse de prix n’a pas la même signification dans les trois familles.
Ce sous-silo cartographie un objet difficile : un marché où la formation des prix relève à la fois d’une logique physique (géologique, climatique, industrielle) qui s’ajuste sur des années et d’une logique financière qui se reconfigure en heures. Quatre questions structurent l’analyse : qui fixe les prix à court terme, qu’est-ce qui les ancre à long terme, quel rôle jouent les stocks dans la transmission, et comment les spécificités de chaque famille modifient ces mécanismes. Le diagnostic pertinent n’est pas « le pétrole est à 80 $ » mais « le marché physique est-il en surplus ou en déficit, où se situe le coût marginal, et que dit la structure de la courbe forward ? ».
Mécanisme de référence
L’asymétrie temporelle qui explique la volatilité structurelle des commodités.
Offre physique vs demande financière →Physique vs dérivés
Les deux dimensions indissociables des marchés de matières premières.
Marchés physiques vs dérivés →Ancrage de long terme
Le coût marginal de production, plancher gravitationnel des prix à moyen terme.
Coût marginal et prix d’équilibre →Rôle des stocks
Le tampon entre offre inélastique et demande fluctuante, et ce que dit la courbe forward.
Rôle des stocks →Stocks de cuivre
Étude de cas : un niveau de stocks réduit à quelques heures de consommation mondiale.
La bombe à retardement →Trois familles
Énergie, métaux, agricoles : mêmes principes, spécificités structurelles fortes.
Différences par famille →Dimensions transversales : Commodités et cycle réel · Rôle des pays producteurs dans les cycles de prix · Minerais critiques : le nouveau front géopolitique.
← Retour au pilier Matières premières et économie mondiale.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Marchés physiques vs marchés dérivés des matières premières
Les prix des matières premières résultent de l’interaction entre marchés physiques et marchés dérivés. Si les volumes financiers…
Le rôle des pays producteurs dans les cycles de prix
Analyse du rôle des pays producteurs dans la formation, l’amplification et la persistance des cycles de prix des…
Matières premières et croissance mondiale : le lien fondamental
Analyse macroéconomique du lien entre croissance mondiale, demande physique et dynamique des prix des matières premières. TL;DRLa composition…