
Pourquoi le prix au m² ne raconte pas l’histoire que vous croyez
Le prix au mètre carré agrège des biens incomparables et reflète autant la composition des transactions que la valeur réelle des logements. Pourquoi sa lecture isolée devient particulièrement trompeuse aujourd’hui.

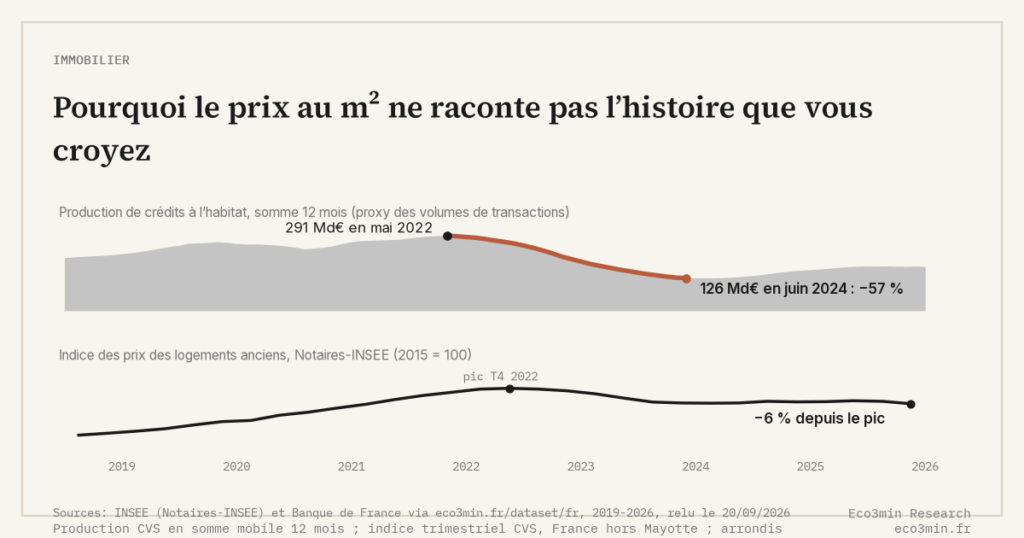
Le prix au mètre carré est un indicateur de référence, mais son interprétation isolée masque l’hétérogénéité du marché et la composition réelle des ventes.
TL;DR
Le prix au m² agrège des biens que seule la surface rapproche. Sa moyenne dépend aussi de la composition des ventes et peut masquer une partie de la baisse de valeur des logements.
- De 2022 à 2024, les ventes de logements anciens ont reculé de 26 % à 33 % dans neuf grandes villes françaises (DVF, DGFiP), tandis que le prix moyen au m² des appartements vendus évoluait de +6 % à Nice à −12 % à Lyon : le volume a porté l’essentiel de l’ajustement.
- À surface égale, l’état, l’étage, l’exposition et le DPE séparent nettement deux logements : en 2022, selon les notaires, un appartement classé F ou G se vendait moins cher qu’un appartement comparable classé D dans toutes les régions de métropole hors Corse, avec une décote de plus de 10 % dans le Grand Est et les Hauts-de-France.
- Les indices ajustés pour la composition (Notaires-Insee) ont reculé un peu plus que le prix au m² brut : de 2022 à 2024, −5,0 % pour les appartements en France, contre −3,9 % pour le prix moyen au m² des appartements vendus (DVF, moyennes annuelles). Cet écart d’environ un point donne l’ordre de grandeur du biais de composition.
Aucun chiffre n’est plus cité dans les commentaires immobiliers que le prix au mètre carré. Les notaires, les portails d’annonces, la presse, les agences en font la métrique de référence. Cette popularité repose sur un avantage évident : un chiffre unique, comparable d’un quartier à l’autre, immédiatement lisible. Mais cette lisibilité a un coût. En réduisant la valeur d’un logement à un ratio, on agrège des biens qui n’ont en commun que leur surface, et l’on perd de vue ce qui détermine réellement le prix d’une transaction immobilière.
Dans un marché de hausse continue, le biais reste contenu : la marée porte tous les bateaux, l’indicateur moyen suit grossièrement la dynamique générale. Dès que les volumes se contractent et que la sélection des biens échangés change, l’écart se creuse entre ce que le ratio affiche et ce que le marché fait réellement. C’est précisément la configuration observée en France depuis 2022.
Un ratio qui agrège des biens incomparables
À surface identique, deux logements peuvent afficher des écarts de valeur importants selon la performance énergétique, l’étage, l’exposition, l’état du bâti, la qualité de la copropriété ou la configuration intérieure. Le diagnostic de performance énergétique (DPE) en est l’illustration la plus visible depuis 2022. Selon l’étude des notaires sur la valeur verte des logements, un appartement classé F ou G se vendait en 2022 moins cher qu’un appartement comparable classé D dans toutes les régions de métropole hors Corse, avec une décote de plus de 10 % dans le Grand Est et les Hauts-de-France. Cette décote, longtemps marginale, est devenue un déterminant central du prix de transaction.
Le prix au mètre carré écrase ces différences. Le lecteur qui compare 9 200 €/m² dans un quartier de Paris et 9 400 €/m² dans un autre croit observer un marché homogène. Il observe en réalité deux portefeuilles de transactions composés différemment, dont la moyenne arithmétique masque la dispersion sous-jacente. Cette dispersion devient un sujet d’analyse à part entière dans notre lecture du cycle de crédit appliqué à l’immobilier. À voir également : ce que l’on croit à tort sur l’immobilier.
La composition des ventes fausse l’évolution apparente
L’effet le plus pernicieux du prix au mètre carré tient au fait qu’il évolue moins en fonction des prix individuels que de la composition des transactions. Quand les conditions de crédit se durcissent, les ménages les moins solvables sortent du marché les premiers. Restent les acheteurs disposant d’un apport conséquent ou d’un revenu élevé, qui se concentrent sur les biens de meilleure qualité, mieux situés, ou déjà rénovés. Mécaniquement, le panier moyen des transactions s’améliore.
Le résultat est contre-intuitif : le prix au mètre carré peut se stabiliser, voire progresser, alors que la valeur effective de chaque bien recule. Entre 2022 et 2024, les ventes de logements anciens ont reculé de 28,6 % en France selon l’Insee, et de 26 % à Paris à 33 % à Toulouse, Bordeaux et Nantes parmi les neuf plus grandes villes couvertes par les Demandes de valeurs foncières de la DGFiP. Le prix moyen au m² des appartements vendus a, dans le même temps, évolué de +6 % à Nice à −12 % à Lyon, et de −3,9 % pour la France entière. À qualité constante, l’indice Notaires-Insee des appartements a reculé de 5,0 % sur la même période (moyennes annuelles). La recomposition des ventes a donc masqué environ un point de baisse à l’échelle nationale.
Le mécanisme rejoint la logique d’ajustement décrite dans notre analyse des réactions contre-intuitives du marché immobilier : le marché s’ajuste d’abord par les volumes, par la sélection des biens échangés, et seulement ensuite par les prix.
Un indicateur peu sensible aux effets de cycle
Le prix au mètre carré offre une photographie instantanée, mais il capte mal les dynamiques cycliques. Taux de capitalisation et valeur des parts applique ce raisonnement à l’immobilier titrisé. C’est précisément ce que documente notre étude sur le cycle du crédit comme moteur des prix immobiliers : la valorisation immobilière se construit dans le crédit, pas dans les statistiques agrégées de prix.
Sur la séquence récente, le ratio moyen lisse trois trajectoires qui divergent en réalité fortement. Les biens énergivores subissent une décote progressive qui combine durcissement réglementaire (calendrier d’interdiction de location des passoires thermiques) et préférence accrue des acheteurs pour les logements rénovés. Les zones les plus tendues ont le plus reculé : l’indice Notaires-Insee de la zone A bis a perdu 11,2 % entre son pic du T2 2022 et son creux du T4 2024, contre 4,1 % pour la zone C entre le T4 2022 et le T1 2024. Une moyenne unique gomme ces dynamiques.
Pourquoi cette limite devient plus visible aujourd’hui
Le décalage entre indicateur affiché et réalité de terrain n’est pas un phénomène nouveau. Il devient simplement plus difficile à ignorer dans un marché où la dispersion entre segments s’accentue. La contraction des volumes amplifie le biais de composition. L’hétérogénéité du parc, longtemps lissée par l’expansion continue des prix, ressort au premier plan dès que la marée se retire.
Les indices Notaires-Insee, calculés depuis 1998 selon une méthode hédonique documentée par l’Insee, mesurent l’évolution des prix à qualité constante. Moins médiatiques, ils ont reculé un peu plus que le prix moyen des ventes sur 2022-2024, d’environ un point pour les appartements : c’est l’ordre de grandeur du biais de composition à l’échelle nationale.
Ce que les lecteurs cherchent réellement à savoir
La question n’est presque jamais « le prix au m² a-t-il monté ou baissé ». Elle est « puis-je vendre mon bien à ce niveau » ou « ce quartier est-il en train de s’apprécier ». Ces questions individuelles dépendent de la position du bien dans la distribution, pas de la moyenne. Un indicateur agrégé répond mal à une question segmentée.
Cette distinction renvoie au cadre plus large des cycles immobiliers et de leur interaction avec les taux, où les indicateurs statiques peinent à rendre compte des ajustements en cours.
Contre-arguments et limites de la lecture
L’indicateur conserve une utilité réelle. Dans un marché à volumes élevés et à parc relativement homogène, le prix au m² reste un repère robuste. Pour les comparaisons inter-métropoles à un instant donné, il offre une approximation pertinente. Le problème n’est pas l’indicateur lui-même, mais l’importance excessive qu’on lui accorde dans les phases où les biais qui le distordent atteignent leur maximum.
Une homogénéisation progressive de l’offre (par exemple via une vague de rénovations énergétiques) réduirait une partie des écarts aujourd’hui observés. À l’inverse, une accentuation de la segmentation par DPE et par localisation renforcerait encore le caractère trompeur de la moyenne.
Implications économiques observables
Côté ménages, la focalisation sur le prix au mètre carré conduit à sous-estimer les écarts de valeur réels entre biens en apparence comparables, et donc à mal calibrer les attentes lors d’une vente ou d’un achat. Côté professionnels, elle complique l’analyse fine de la demande effective et des ajustements de prix par segment. À l’échelle macroéconomique, elle brouille la lecture de la transmission du resserrement monétaire au marché immobilier en donnant l’apparence d’une stabilité qui repose en partie sur des effets de composition plutôt que sur une résistance réelle des valorisations.
Interpréter une stabilité du prix au mètre carré comme un signe de résistance généralisée du marché, sans tenir compte de la nature des biens effectivement échangés ni de la contraction des volumes qui modifie le panier de référence.
Indicateurs plus pertinents à surveiller
Plusieurs signaux complètent utilement la lecture du prix au m² brut : volumes de transactions par segment, dispersion des prix entre quartiles, délais de vente moyens, indices ajustés pour la composition (Notaires-Insee), part des transactions concernant des biens classés F ou G. La combinaison de ces indicateurs offre une image bien plus riche que le ratio moyen, et permet de séparer les effets de prix purs des effets de composition.
- Le prix au mètre carré agrège des biens hétérogènes et efface des écarts de valeur déterminants, notamment ceux liés au DPE et à la qualité du bâti.
- Les changements de composition des transactions peuvent stabiliser l’indicateur alors que la valeur effective des biens individuels baisse.
- Dans un contexte de volumes réduits, la moyenne devient un signal de plus en plus trompeur sur l’état réel du marché.
Le prix au mètre carré reste un point de repère utile, à condition d’être lu pour ce qu’il est : une moyenne pondérée par la composition des ventes, pas une mesure de la valorisation des biens individuels. Lue isolément, elle peut sous-estimer l’ampleur de l’ajustement.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Prime de risque locative : ce que le rendement paie au-dessus de l’OAT
Un rendement locatif de 5 % paraît attractif. Mais 5 % comparé à quoi ? Un placement sans risque, l’OAT de…