
Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas

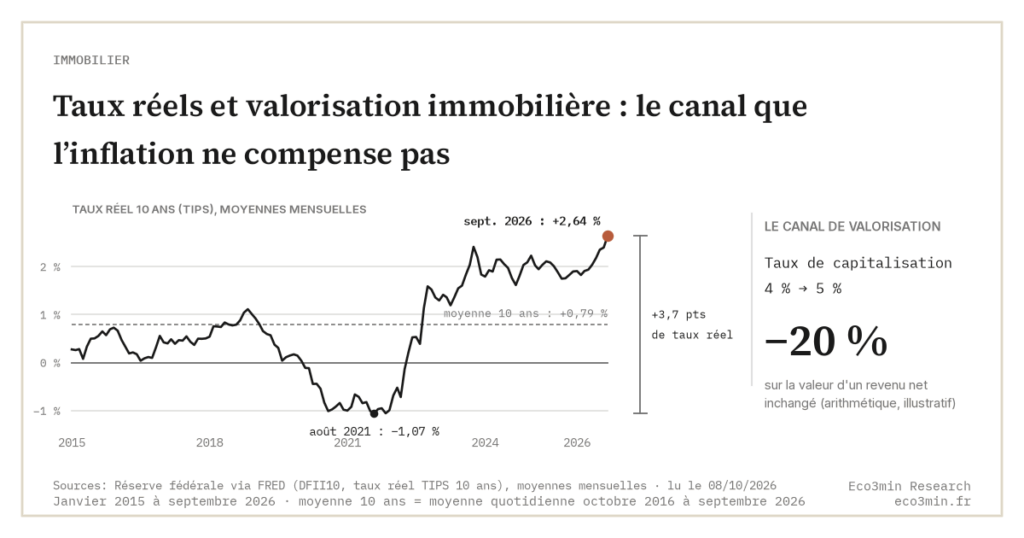
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé au niveau des taux réels. Quand le taux réel monte, ce multiple se comprime, même si les loyers progressent avec l’inflation.
L’idée que l’immobilier protège de l’inflation néglige un canal : la valorisation. Ce texte isole le rôle des taux réels dans le prix des actifs immobiliers, distinct du canal des loyers.
L’immobilier transmet l’inflation par les loyers, mais sa valeur dépend du taux réel : quand ce dernier remonte, le taux de capitalisation exigé s’élargit et comprime le prix.
- Le taux réel 10 ans américain, lu sur les TIPS, atteint 2,95 % le 5 octobre 2026 (DFII10, FRED), au plus haut depuis novembre 2008 et loin de sa moyenne décennale (0,79 %).
- En France, l’écart entre l’OAT 10 ans (4,00 % en moyenne d’août 2026, BCE) et l’inflation (+2,4 % sur un an en août 2026, INSEE) situe le taux réel autour de 1,6 point.
- Un taux de capitalisation qui passe de 4 % à 5 % abaisse d’environ 20 % la valeur d’un revenu net donné.
Le taux réel, défini simplement
Un taux réel est un taux nominal débarrassé de l’inflation anticipée. C’est le rendement exigé au-delà de la simple compensation de la hausse des prix, autrement dit le vrai coût du capital sur la durée. Cette variable, plus que le taux affiché, gouverne le prix des actifs longs, dont l’immobilier fait partie.
Le marché en donne une lecture directe via les titres indexés. Aux États-Unis, le taux réel à dix ans lu sur les TIPS atteint 2,95 % le 5 octobre 2026 (DFII10, FRED), son plus haut niveau depuis novembre 2008, contre 0,79 % en moyenne sur les dix dernières années. En France, l’OAT 10 ans nominale ressort à 4,00 % en moyenne d’août 2026 (BCE) pour une inflation de 2,4 % sur un an en août (INSEE) : le taux réel est repassé nettement positif, après avoir été profondément négatif en 2021.
Le principe d’un titre indexé éclaire la mesure. Son capital est réévalué avec l’indice des prix, si bien que le rendement affiché est déjà un rendement réel, ce que l’investisseur touche au-delà de l’inflation constatée. C’est la meilleure approximation observable d’un taux réel, et c’est pourquoi le marché s’y réfère pour lire le vrai coût de l’argent à un horizon donné.
La France dispose de son propre instrument, l’OAT indexée sur l’inflation, moins liquide que les TIPS mais de même logique. À défaut, l’écart entre l’OAT nominale et l’inflation constatée donne une approximation suffisante pour le raisonnement : autour de 1,6 point de taux réel en août 2026, contre des valeurs franchement négatives trois ans plus tôt. Ce simple déplacement change l’assise de toute valorisation immobilière.
Ce renversement de régime est le point de départ. Un actif immobilier valorisé en 2021 sous des taux réels négatifs n’a pas la même assise qu’en 2026, taux réels positifs. Entre les deux, aucun choc de loyers n’est nécessaire pour que la valeur bouge : le seul déplacement du taux réel suffit. L’inflation gonfle les loyers, les taux réels dégonflent la valeur.
Le canal de la valorisation : le multiple se comprime
La valeur d’un actif locatif n’est pas le loyer, c’est le loyer capitalisé. Le marché divise le revenu net attendu par un taux de capitalisation, et ce taux intègre le taux réel de référence, celui des emprunts d’État, plus une prime pour l’illiquidité, la gestion et le risque de vacance. Relevez le taux réel, le taux de capitalisation exigé suit, et la même rente vaut moins cher.
L’arithmétique est brutale. Prenons un revenu net de 20 000 euros par an. Capitalisé à 4 %, il vaut 500 000 euros ; à 5 %, 400 000 euros. Le passage d’un taux de capitalisation de 4 % à 5 % ampute donc d’environ 20 % la valeur d’un même revenu net (illustration). Le loyer n’a pas baissé ; c’est le taux d’actualisation qui a monté. Ce mécanisme est le même que celui qui repricent les autres actifs longs, détaillé dans le vrai coût de l’argent appliqué aux valorisations.
La sensibilité est d’autant plus forte que le taux de capitalisation de départ est bas. Un bien de qualité, acheté à un taux de capitalisation initial faible, subit la compression la plus violente quand les taux réels remontent : passer de 3 % à 4 % efface un quart de la valeur, quand passer de 6 % à 7 % en efface un septième. C’est la contrepartie mécanique de la rareté recherchée en phase de taux bas, et elle frappe surtout les actifs les plus prisés.
Le taux de capitalisation n’est pas qu’un taux réel : il ajoute une prime qui, elle aussi, se tend en régime de stress. Quand les taux réels montent, la prime de risque immobilière s’élargit souvent en parallèle, sous l’effet d’une liquidité plus rare et d’une vacance perçue plus élevée. Les deux composantes du taux de capitalisation poussent alors dans le même sens, et la compression de valeur dépasse ce que la seule hausse du taux réel laisserait attendre.
Le levier amplifie l’effet sur les capitaux propres. Un achat financé à crédit voit son coût de financement remonter avec les taux réels, en même temps que la valeur de l’actif se comprime. La perte de valeur porte alors sur une base réduite par la dette : la valeur nette de l’investisseur recule plus vite que le prix du bien. Inflation ou pas, la remontée du taux réel frappe deux fois l’opération financée. Frappée deux fois, l’opération financée est aussi le maillon par lequel le cycle du crédit immobilier devient le moteur des prix.
Inflation contre taux réels : quand le second l’emporte
La lecture dominante veut que l’inflation soutienne l’immobilier : les loyers montent, donc la valeur suit. Elle oublie que l’inflation déclenche souvent un resserrement monétaire, et que ce resserrement pousse les taux réels à la hausse. Les deux canaux tirent alors en sens inverse, et rien n’assure que le premier compense le second.
D’un côté, les loyers s’ajustent avec un retard et un plafond, comme le détaille la mécanique d’indexation des loyers : quelques points par an au mieux, souvent moins. De l’autre, la revalorisation du taux réel frappe le prix immédiatement, sans décalage, et peut représenter plusieurs points en quelques trimestres. Le canal lent affronte le canal rapide, et le second l’emporte souvent à court terme.
L’ordre de grandeur est parlant. Une remontée du taux réel de deux points, moins que celle du taux réel américain entre 2021 et 2023 (de −0,91 % à 1,68 % en moyenne annuelle, DFII10), suffit à justifier une compression de valorisation à deux chiffres, avant même toute dégradation des loyers ou de la vacance. Le prix bouge parce que le dénominateur a bougé.
L’asymétrie de calendrier aggrave l’effet. La perte de valeur est encaissée tout de suite, à la revalorisation du taux réel, tandis que le rattrapage des loyers s’étale sur des années de renouvellements. Quand les loyers ont fini de rejoindre l’inflation, la baisse de valeur est déjà inscrite. Les deux canaux ne se rencontrent jamais au même moment du cycle.
La période 2022-2023 en offre l’illustration. La remontée rapide des taux réels, après une décennie de taux réels proches de zéro, voire négatifs, a comprimé les valorisations immobilières malgré une inflation élevée. Le loyer nominal progressait ; la valeur réelle du bien reculait : en zone euro, les prix réels du logement ont baissé de 9,6 % entre le quatrième trimestre 2021 et le premier trimestre 2024 (BRI). Cette configuration contredit frontalement l’idée d’une protection automatique : au moment où l’inflation était la plus visible, l’immobilier perdait de la valeur. Le même signal se lit dans les taux réels dans les cycles financiers, où la hausse du taux réel précède régulièrement le repli des actifs valorisés comme des rentes.
La condition de protection
L’immobilier protège de l’inflation à une condition précise : que l’indexation effective des loyers compense la remontée du taux réel. Quand l’inflation s’accompagne d’un choc de taux réels, cette condition n’est pas remplie, et la valeur recule en termes réels, même si le loyer nominal progresse.
La protection n’est donc ni acquise ni exclue : elle dépend du régime. Une inflation sans hausse marquée des taux réels, comme dans les années de répression financière où les taux restent sous l’inflation, laisse jouer le canal des loyers sans pénaliser la valorisation. Une inflation combattue par une hausse des taux réels inverse le résultat. Le régime monétaire, plus que l’inflation seule, décide de l’issue, comme le rappelle le pilier politique monétaire et taux.
Cette dépendance au régime explique les lectures contradictoires de l’histoire. Sur longue période, l’immobilier a souvent préservé le pouvoir d’achat, parce que les décennies de taux réels bas dominent l’échantillon. Sur les épisodes de taux réels en hausse rapide, le même actif a déçu. La moyenne masque deux comportements opposés, séparés par le seul régime de taux. Un régime de taux ne joue pas que sur l’actualisation : il ouvre ou ferme aussi le robinet des prêts, second canal par lequel le crédit pèse sur les prix immobiliers au fil du cycle.
Le régime de 2026 illustre cette lecture. Avec un taux réel repassé nettement positif, le canal de la valorisation joue en défaveur du prix, quand bien même les loyers continuent d’être indexés. Ce n’est pas l’inflation qui pèse sur la valeur, c’est le niveau du taux réel qui l’accompagne. Tant qu’il reste élevé, le multiple ne retrouve pas mécaniquement son point de départ.
Lire l’immobilier comme une protection automatique contre l’inflation. Cette lecture confond le canal des loyers, lent et plafonné, avec celui de la valorisation, immédiat et adossé au taux réel. Quand le taux réel remonte plus vite que les loyers ne s’ajustent, la valeur baisse en termes réels malgré l’inflation.
Le prix d’un bien locatif porte donc deux signatures : celle des loyers, qui suit l’inflation en différé, et celle du taux réel, qui la contredit parfois. Distinguer les deux évite de confondre une hausse des loyers avec une hausse de valeur. La synthèse de ces conditions figure dans l’analyse des conditions de protection face à l’inflation, à rapprocher du sous-pilier immobilier et inflation.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Prime de risque locative : ce que le rendement paie au-dessus de l’OAT
Un rendement locatif de 5 % paraît attractif. Mais 5 % comparé à quoi ? Un placement sans risque, l’OAT de…
Vacance locative : le trou dans le rendement que les annonces ignorent
Une annonce affiche un loyer plein, douze mois sur douze. Le propriétaire, lui, connaît les périodes sans locataire,…