
Immobilier et cycle du crédit : pourquoi les prix réagissent avec retard aux chocs de taux

Entre la hausse des taux directeurs et l’ajustement des prix immobiliers s’intercale un maillon souvent ignoré : le cycle du crédit, véritable chambre d’écho de la politique monétaire, dont les délais propres conditionnent le timing et l’ampleur de la correction.
Le marché immobilier n’absorbe pas les taux : il absorbe le crédit qui en découle.
Le cycle du crédit immobilier constitue le mécanisme de transmission central entre les décisions de politique monétaire et l’évolution des prix du logement. L’ajustement ne transite pas par les taux directeurs eux-mêmes, mais par les conditions de financement effectives (volume de crédit, critères d’octroi, maturité des prêts) qui obéissent à leur propre temporalité. Cadre d’ensemble : pourquoi l’économie ralentit dès que le crédit commence à se tendre.
TL;DR
Depuis 2022, les volumes immobiliers ont chuté de 20 à 35 % quand les prix nominaux français résistaient ; le marché absorbe d'abord le choc de crédit, et n'ajuste ses prix qu'en dernier.
- La BCE a relevé son taux de dépôt de -0,5 % à 4 % entre juillet 2022 et septembre 2023 ; les taux de crédit immobilier en zone euro ont triplé, d'environ 1,3 % début 2022 à plus de 3,8 % fin 2023 (BCE, Statistical Data Warehouse).
- Le canal pivot est le volume de crédit, pas le taux : les nouveaux flux de crédit habitat de la zone euro ont chuté de 39 % entre leur pic de mai 2022 et leur creux de juin 2024 en cumul sur douze mois (BCE), et les volumes de transactions de 20 à 35 % selon les marchés (notaires de France, Eurostat).
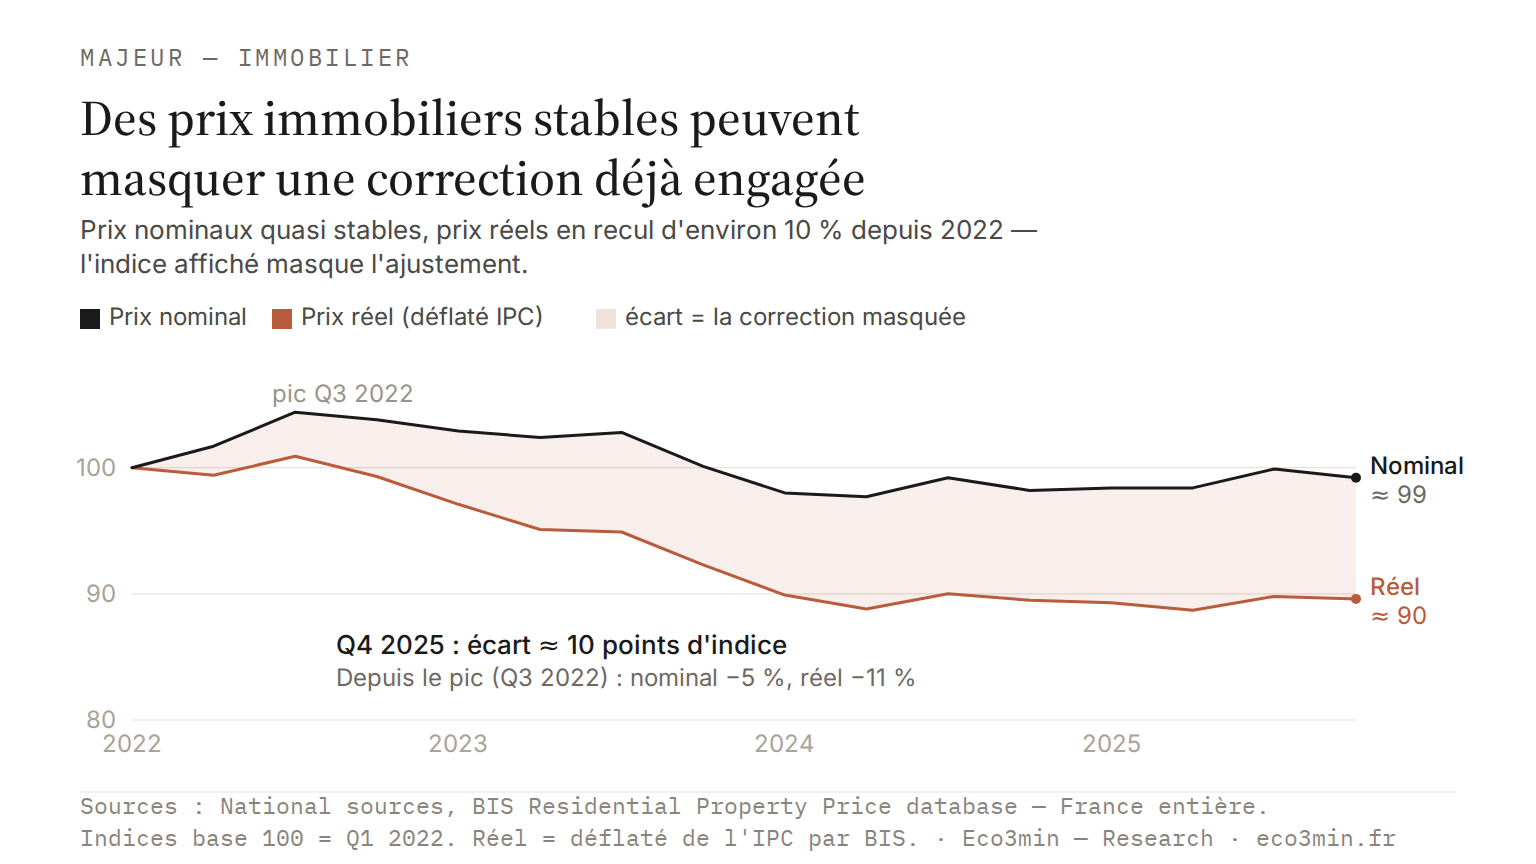
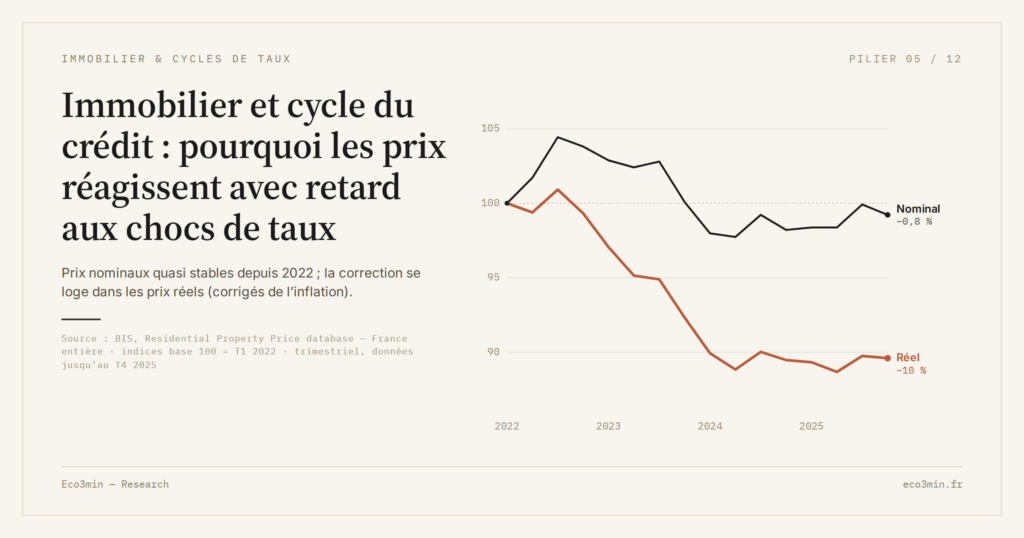
- L'ajustement est asymétrique : en France, les prix nominaux n'ont reculé que de 6,4 % entre le T3 2022 et le T2 2024 (Eurostat) tandis que les prix réels perdaient 10,5 % entre le T1 2022 et le T4 2025 (BIS), la rigidité nominale à la baisse retardant la correction affichée.
- Depuis le T2 2024, les prix nominaux français sont quasi stables et la correction se poursuit en termes réels (BIS) ; en France, les plafonds du HCSF (taux d'effort 35 %, durée 25 ans) verrouillent le cycle au-delà du seul choc de taux.
C’est cette distinction qui explique pourquoi les prix immobiliers résistent des trimestres après un resserrement monétaire majeur. La séquence n’est pas taux → prix, mais taux → crédit → volumes → prix — chaque maillon opérant avec un décalage structurel qui déroute les observateurs habitués aux mécanismes boursiers. Plus de contexte : comment achat et location se comparent.
Depuis 2022, les taux de crédit ont triplé et les volumes de transactions se sont effondrés de 20 à 35 % ; pourtant, les prix nominaux n’ont fléchi que modestement dans la plupart des grandes métropoles. Ce paradoxe apparent n’est pas une anomalie : c’est la signature d’un marché du logement qui n’absorbe pas directement les variations de taux mais les mutations du crédit qui en découlent. Cette dynamique s’inscrit dans le cadre plus large du cycle du crédit immobilier et s’articule avec l’analyse de la transmission monétaire vers l’économie réelle.
Le marché immobilier n’absorbe pas les taux : il absorbe le crédit qui en découle. La transmission de la politique monétaire aux prix immobiliers suit une séquence en quatre temps : hausse des taux directeurs → renchérissement et contraction du flux de crédit → effondrement des volumes de transactions → ajustement retardé des prix. Ce décalage structurel explique pourquoi les prix résistent des trimestres après un resserrement majeur : la séquence volume d’abord, prix ensuite, est une caractéristique structurelle du marché, pas une anomalie. Le mécanisme est solidement documenté (BRI, BCE, littérature académique) ; l’ampleur exacte de l’ajustement des prix encore à venir dans le cycle actuel (marqué par une offre contrainte et des structures de crédit à taux fixe) reste débattue. Sujet voisin : L’étude des prix dans les 20 grandes métropoles US.
Le mécanisme central : comment le crédit conditionne les prix de l’immobilier
La transmission de la politique monétaire au marché immobilier obéit à une chaîne causale dont chaque maillon opère avec un décalage propre, et c’est l’accumulation de ces décalages qui produit l’inertie caractéristique des prix de la pierre.
Déclencheur : le relèvement des taux directeurs et le renchérissement du refinancement bancaire. Le point de départ est une décision de politique monétaire qui modifie le coût auquel les banques se refinancent. Ce signal se transmet d’abord aux taux interbancaires, puis aux conditions de crédit proposées aux emprunteurs, mais avec des filtres : coût de ressource propre de chaque établissement, appétit pour le risque, contraintes prudentielles. La BCE a porté son taux de dépôt de -0,5 % à 4 % entre juillet 2022 et septembre 2023. D’après l’historique du taux de la facilité de dépôt de la BCE. Les taux de crédit immobilier en zone euro ont suivi, passant d’environ 1,3 % en moyenne début 2022 à plus de 3,8 % fin 2023 (données BCE, Statistical Data Warehouse) — un triplement en dix-huit mois. Mais ce n’est pas cette hausse des taux de crédit en elle-même qui détermine l’ajustement des prix immobiliers : c’est son impact sur le volume et les conditions du crédit effectivement accordé. Un angle complémentaire : pourquoi le crédit peut continuer d’augmenter alors que l’économie ralentit déjà. À voir également : L’effet de levier d’une SCPI à crédit.
Canal de transmission : la contraction du flux de crédit. Le mécanisme pivot est la contraction du flux de nouveaux crédits immobiliers. En zone euro, les nouveaux flux de crédit habitat ont reculé de 39 % entre leur pic de mai 2022 et leur creux de juin 2024, en cumul sur douze mois (BCE, statistiques MIR), avant de remonter : 930 Md€ en 2025 contre 680 Md€ en 2023, et encore 15 % sous le pic en juillet 2026. Ce canal opère avec un décalage de 3 à 6 mois par rapport au relèvement des taux de crédit, le temps que le durcissement des conditions d’octroi se matérialise pleinement dans les décisions bancaires. Ciccarelli, Maddaloni et Peydró (« Trusting the bankers », Review of Economic Dynamics) montrent, à partir des réponses du Bank Lending Survey, que les conditions d’octroi amplifient la transmission monétaire au-delà du seul canal des taux. Ce même Bank Lending Survey retrace le cycle récent : huit trimestres de durcissement des critères pour les crédits à l’habitat (T2 2022 – T1 2024), puis des soldes proches de zéro depuis, à −0,2 au T4 2025. Développé ici : les arbitrages entre voies immobilières.
Amplificateur : le canal des bilans et l’asymétrie structurelle volume-prix. La contraction du crédit déclenche une séquence asymétrique caractéristique du marché immobilier : les volumes de transactions s’effondrent avant que les prix ne s’ajustent. Ce déphasage s’explique par un mécanisme comportemental documenté par Genesove et Mayer (2001) : les propriétaires-vendeurs ajustent leurs prétentions à la baisse avec une inertie considérable, un phénomène connu sous le terme de « rigidité nominale à la baisse ». Les données des notaires de France et d’Eurostat sur la période 2023-2025 illustrent cette asymétrie : les volumes de transactions ont reculé de 20 à 35 % selon les marchés, alors que les prix nominaux n’ont reculé que de 2,9 % pour la zone euro (T3 2022 – T4 2023) et de 6,4 % pour la France (T3 2022 – T2 2024), selon Eurostat. L’amplification vient du canal des bilans : la dépréciation, même modeste, des actifs immobiliers réduit la valeur des collatéraux, ce qui restreint la capacité d’emprunt des acquéreurs potentiels, ce qui comprime encore les transactions et exerce une pression supplémentaire sur les prix, une boucle de rétroaction qui s’auto-entretient tant que les conditions de crédit restent restrictives.
Conséquence macro : un ajustement lent, cumulatif et structurellement incomplet. La combinaison de ces canaux produit un ajustement immobilier qui se distingue fondamentalement des corrections boursières : il est lent (étalé sur 2 à 5 ans), asymétrique (les volumes absorbent l’essentiel du choc initial) et souvent incomplet en termes nominaux (les prix réels, corrigés de l’inflation, peuvent reculer significativement sans que les prix nominaux ne baissent fortement, un phénomène de correction « invisible » documenté par le FMI dans ses rapports sur la stabilité financière). Ce schéma implique que l’essentiel de l’ajustement des prix peut se produire non pas sous forme de baisse brutale, mais d’érosion progressive en termes réels sur plusieurs années. Mise en perspective : pourquoi l’agrégat masque des effets distincts entre crédit aux ménages et crédit aux entreprises.
- Taux de crédit habitat zone euro : ×3 en 18 mois (de ~1,3 % début 2022 à ~3,8 % fin 2023). Source : BCE, Statistical Data Warehouse.
- Flux de nouveaux crédits habitat : –39 % entre le pic de mai 2022 et le creux de juin 2024 (cumul sur douze mois), puis remontée à 15 % sous le pic en juillet 2026. Source : BCE, statistiques MIR.
- Volumes de transactions : –20 à –35 % selon les marchés depuis 2022. Sources : notaires de France, Eurostat.
- Prix nominaux : –2,9 % pour la zone euro (T3 2022 – T4 2023), –6,4 % pour la France (T3 2022 – T2 2024). Source : Eurostat, indices trimestriels.
- Prix réels (corrigés de l’inflation) : –10,5 % en France entre le T1 2022 et le T4 2025. Source : BIS, Residential Property Prices.
Ce que le consensus voit juste : et la correction qu’il sous-estime
La lecture dominante du marché immobilier, portée par une majorité d’analystes sectoriels et par les enquêtes de conjoncture immobilière, repose sur un diagnostic à première vue raisonnable : le pire de l’ajustement est derrière nous. Les taux de crédit se sont stabilisés, les flux de nouveaux prêts montrent des signes de reprise timide, et les prix nominaux résistent — signal interprété comme un plancher atteint. Cette lecture n’est pas sans fondement : la stabilisation des taux de crédit constitue effectivement une condition nécessaire à la normalisation du marché.
Sa limite réside dans une confusion entre stabilisation des flux et normalisation du cycle. Le crédit immobilier a cessé de se contracter, mais son niveau reste historiquement bas. Les conditions d’octroi demeurent restrictives. Et le mécanisme de correction volume → prix est structurellement décalé : les prix ajustent en dernier, pas en premier. En France, les prix nominaux ont cessé de baisser au T2 2024 et sont restés quasi stables depuis, tandis que les prix réels continuaient de s’éroder (BIS, T1 2026). Ce mécanisme explique pourquoi la baisse des prix immobiliers, quand elle se matérialise, surprend toujours par sa lenteur, et pourquoi les diagnostics de « crise immobilière » arrivent systématiquement après coup. Un autre angle : à partir de quand l’expansion du crédit bascule en risque pour l’économie.
Le consensus a donc raison de noter la stabilisation des conditions de crédit, mais confond stabilisation et normalisation. Un crédit stabilisé à un niveau restrictif n’est pas un crédit accommodant — il maintient la pression sur les volumes et, par extension, sur les prix, même en l’absence de nouvelle dégradation. Maintenue sans nouvelle décision, cette pression procède d’une politique monétaire restrictive transmise par le stock de crédits. C’est dans ce décalage entre le récit de normalisation et la réalité d’un cycle du crédit encore contraint que se loge le risque de correction sous-estimé.
Assimiler la stabilisation des taux de crédit à une normalisation du marché immobilier. La résistance des prix nominaux dans un contexte de volumes effondrés ne signale pas un plancher — elle signale un marché illiquide où les prix ne se forment plus que sur des transactions marginales. L’ajustement réel se mesure en termes de volume d’abord (effondré), de prix réels ensuite (en recul une fois corrigés de l’inflation), et de prix nominaux en dernier. Cette correction réelle masquée par les chiffres nominaux est l’un des canaux décrits dans le guide complet sur l’inflation. Les données des notaires de France, d’Eurostat et les indices de prix corrigés de l’inflation constituent les indicateurs les plus pertinents pour évaluer où en est réellement la correction. Parmi ces trois sources, la première prend la forme de l’indice trimestriel des prix du logement ancien français, chaîné depuis 1996.
| Lecture « plancher atteint » | Lecture par le cycle du crédit | |
|---|---|---|
| Hypothèse centrale | La stabilisation des taux marque la fin de l’ajustement | L’ajustement des prix suit la contraction du crédit avec un délai de 4 à 8 trimestres |
| Signal invoqué | Résistance des prix nominaux, stabilisation des taux de crédit | Volumes effondrés, conditions d’octroi restrictives, crédit stabilisé à niveau bas |
| Horizon d’analyse | 6-12 mois (données conjoncturelles) | 12-36 mois (cycle complet volume → prix) |
| Risque principal | Manquer le rebond si le crédit redémarre | Sous-estimer la correction réelle encore à venir |
| Variable clé | Taux de crédit, prix nominaux | Flux de crédit, conditions d’octroi, prix réels (corrigés de l’inflation) |
Bilans bancaires, réglementation et rigidités structurelles : pourquoi l’immobilier ne s’ajuste jamais comme les marchés financiers
Le schéma de transmission général masque des sources de complexité qui expliquent pourquoi le marché immobilier obéit à des dynamiques profondément différentes des marchés financiers. Une distinction utile sur ce point : pourquoi le crédit immobilier se trouve au cœur des cycles financiers.
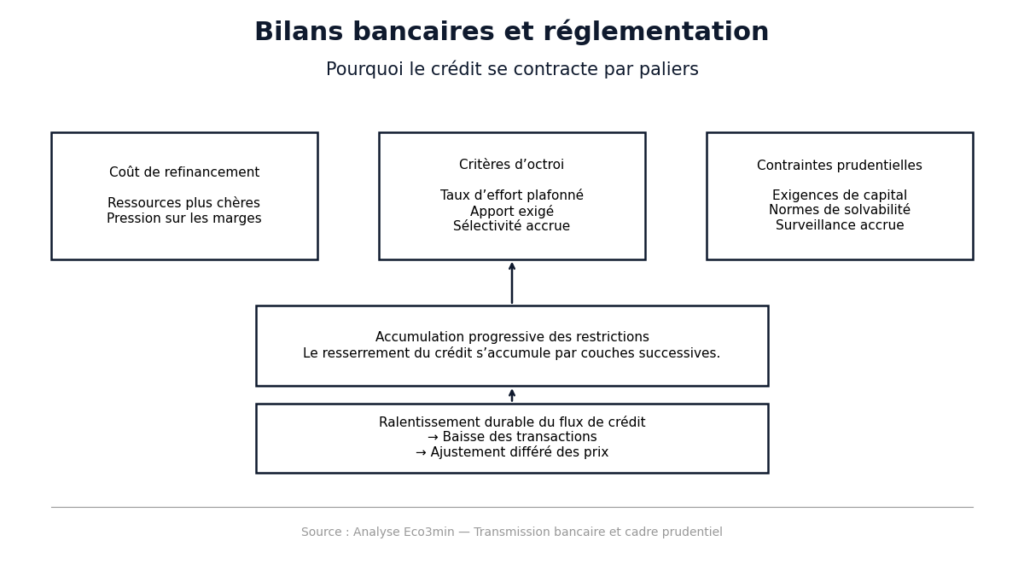
Les bilans bancaires comme chambre d’écho. La santé des bilans bancaires constitue un maillon méconnu mais déterminant de la transmission. Quand les taux grimpent rapidement, les établissements voient leur coût de ressources s’alourdir et leurs arbitrages se resserrer — risque de taux sur le portefeuille obligataire, risque de défaut sur le portefeuille de crédits. Ce mécanisme d’ajustement ne surgit pas d’un bloc : il s’accumule par paliers. Les marges d’intermédiation se recomposent, les critères d’octroi se durcissent graduellement, et certaines catégories d’emprunteurs (primo-accédants, dossiers à faible apport) sont les premières exclues. Les données de la BCE (décembre 2025) montrent que le durcissement des conditions d’octroi a été plus prononcé pour les crédits immobiliers que pour les crédits aux entreprises — un fait cohérent avec le poids de l’immobilier dans les bilans bancaires européens (environ 40 % des encours de crédit total, selon les données de la Banque de France).
La réglementation comme amplificateur ou amortisseur. Au-delà des taux et de la santé des banques, le cadre réglementaire agit comme un multiplicateur du cycle du crédit. Le Haut Conseil de stabilité financière (HCSF), en France, a plafonné le taux d’effort des emprunteurs à 35 % et la durée des prêts à 25 ans — des contraintes qui, superposées à un environnement de taux élevés, verrouillent le cycle du crédit bien plus durablement qu’un simple choc de taux. L’interaction entre contraintes prudentielles (Bâle III, exigences de fonds propres) et resserrement monétaire crée un effet ciseau : les banques sont simultanément incitées à durcir les conditions par la politique monétaire et contraintes de maintenir des ratios prudentiels qui limitent leur capacité à assouplir, même quand le signal de taux s’inverserait. Ce mécanisme de verrouillage réglementaire est spécifique à l’immobilier et n’a pas d’équivalent sur les marchés financiers. (cadrage voisin : le rôle du taux, de la durée et de l’apport dans le plafond d’emprunt).
Rigidité nominale et illusion de stabilité. La rigidité nominale à la baisse des prix immobiliers — documentée par un working paper du NBER (Genesove & Mayer, 2001) et confirmée par les données du cycle actuel — crée une illusion de stabilité. Les propriétaires-vendeurs préfèrent retirer leur bien du marché plutôt que d’accepter une décote, ce qui tarit l’offre et maintient artificiellement les prix nominaux. Le résultat est un marché dont les prix affichés résistent, mais dont la liquidité s’effondre — une situation où les prix publiés ne reflètent plus la valeur que des transactions marginales. L’ajustement réel s’opère alors par deux canaux invisibles dans les indices nominaux : la correction en termes réels (érosion par l’inflation, 5,7 points en 2023, 2,3 en 2024 et 0,9 en 2025 selon l’IPCH français) et la dégradation de la qualité (les biens effectivement vendus aux prix affichés sont de gamme supérieure, biaisant les indices à la hausse).
Désynchronisation géographique. La désynchronisation des cycles entre grandes économies se retrouve amplifiée dans l’immobilier. Le lien entre structure des taux et ampleur de la correction est pourtant moins net qu’on le dit. Selon Eurostat, les prix nominaux ont reculé de 9,2 % en Suède et de 14,3 % en Finlande, deux marchés à taux variable, mais aussi de 12,9 % en Allemagne, marché à taux fixe, tandis que l’Espagne, à taux variable, n’a connu aucune baisse (+40 % entre le T1 2022 et le T1 2026) et que la France reculait de 6,4 %. La même politique monétaire produit ainsi des cycles immobiliers très différents d’un pays à l’autre de la zone euro.
Mesurer le cycle du crédit immobilier : au-delà des taux de crédit
Le taux de crédit immobilier est l’indicateur le plus commenté, mais il constitue un signal médiocre de l’état réel du cycle. Les indicateurs les plus pertinents se situent en aval : les flux mensuels de nouveaux crédits habitat mesurent la dynamique du financement effectivement accordé ; le taux d’acceptation bancaire (part des dossiers financés) capture le durcissement ou l’assouplissement des conditions d’octroi au-delà du seul taux ; la durée moyenne des nouveaux prêts signale l’inertie structurelle du marché (une durée qui s’allonge compense partiellement la hausse des taux, une durée qui plafonne indique que cette marge d’ajustement est épuisée) ; l’écart entre taux de crédit et taux sans risque mesure le coût réel du financement immobilier, au-delà du signal de politique monétaire. Pour le détail : Taux fixe ou taux variable, données à l’appui.
Les statistiques de production de crédit, publiées par la BCE et la Banque de France depuis 2003, situent le dernier retournement : la production française a culminé en mai 2022 en cumul sur douze mois, les prix nominaux au T3 2022, avant un recul de 6,4 % jusqu’au T2 2024 (Eurostat). Le crédit signale le retournement du cycle immobilier bien avant que les prix ne le confirment — un schéma que la distinction entre taux nominaux et taux réels renforce : un taux de crédit stable combiné à une inflation en baisse signifie un taux réel en hausse, ce qui accentue le caractère restrictif du financement même en l’absence de nouvelle hausse. Les ramifications de ce mécanisme (crédit, prix, signaux) se poursuivent dans les pages ci-dessous.
Pour aller plus loin
Le crédit, moteur du cycle
Retournements et ruptures
Immobilier : prix et signaux
- le mécanisme de crédit derrière la hausse et la baisse des prix
- pourquoi la hausse des taux ne fait pas toujours baisser les prix
- un marché immobilier à rebours des signaux macro
- ce que le prix au mètre carré ne raconte pas
- pourquoi le rendement locatif surestime la rentabilité réelle
- MORTGAGE30US en 2024-2026 : des baisses Fed mal transmises
Chaque page traite un maillon précis et se consulte indépendamment.
Implications pour la lecture du marché immobilier actuel
Si le cadre d’analyse par le cycle du crédit est pertinent, il modifie la lecture de plusieurs dynamiques en cours.
Pour le diagnostic du marché. La résistance des prix nominaux dans un contexte de volumes effondrés ne signale pas un marché solide — elle signale un marché illiquide en phase d’ajustement incomplet. Le cadre analytique du coût réel de l’argent confirme que la contrainte financière effective sur les acquéreurs potentiels reste élevée : avec un taux moyen des nouveaux crédits à l’habitat de 3,0 % et une inflation de 0,7 % en décembre 2025, le taux réel de financement immobilier atteignait 2,3 points, son plus haut niveau depuis début 2015 (BCE, MIR et IPCH). À capital emprunté égal sur vingt ans, la mensualité est supérieure de 19 % à ce qu’elle était au taux moyen de décembre 2021 (1,1 %), alors que les prix nominaux n’ont guère baissé. Si les conditions de crédit ne s’assouplissent pas significativement (en volume et en conditions d’octroi, pas seulement en taux) la pression à la baisse sur les prix peut se maintenir, avec un ajustement qui se poursuivra principalement par érosion réelle et par dégradation progressive des segments les moins liquides (immobilier commercial, zones périurbaines, logements énergivores).
Pour la lecture de la politique monétaire. Un éventuel assouplissement monétaire (baisse de taux directeurs) ne se transmet pas symétriquement au cycle du crédit immobilier. Le cadre complet sur la transmission des décisions monétaires est développé dans le cluster d’analyse de la politique monétaire. La transmission est structurellement plus lente à la baisse qu’à la hausse, parce que les banques maintiennent des conditions d’octroi restrictives tant que le risque de défaut reste élevé et que le cadre réglementaire contraint leurs marges de manœuvre. Ce déphasage asymétrique, formalisé dans les travaux de la BCE sur le pass-through, implique qu’une baisse de taux de 100 points de base ne relancerait le cycle du crédit immobilier qu’après un délai de 6 à 12 mois, et sous réserve d’un assouplissement concomitant des conditions d’octroi. Le canal monétaire interagit avec le timing du cycle économique pour déterminer la vitesse de normalisation du marché.
Pour les dynamiques structurelles. Le cycle actuel se superpose à des tendances de fond qui modifient la nature même du marché du logement : transition énergétique (qui dévalue les logements énergivores et crée un « green premium »), démographie (vieillissement, évolution des structures familiales), et reconfiguration territoriale post-pandémie (essor du télétravail, déport vers les villes moyennes). Ces dynamiques créent des singularités propres au cycle actuel qui interdisent l’extrapolation mécanique des corrections passées. L’analyse s’inscrit dans la perspective plus large des cycles immobiliers, taux et économie.
Condition d’invalidation. Ce cadre d’analyse perd sa pertinence si un assouplissement monétaire rapide et massif, combiné à une détente réglementaire (relèvement du plafond de taux d’effort, allongement autorisé des durées), relance brutalement le flux de crédit et interrompt la séquence de correction. Un choc de demande exogène (programme massif de soutien à l’accession, afflux migratoire concentré sur certaines zones) pourrait également modifier la trajectoire. À l’inverse, une récession plus marquée qu’anticipé, une montée des défauts sur les crédits existants ou une crise de l’immobilier commercial contagieuse amplifieraient et accéléreraient l’ajustement des prix résidentiels, transformant la correction ordonnée en crise immobilière ouverte.
Trois horizons temporels pour suivre le cycle immobilier
Horizon court (0-6 mois) : les flux de crédit immobilier montrent des signes de stabilisation à un niveau bas. Les volumes de transactions restent déprimés. Les prix nominaux résistent en surface, mais les prix réels (corrigés de l’inflation) poursuivent leur érosion. Les indicateurs à surveiller en priorité : Bank Lending Survey (conditions d’octroi habitat), flux mensuels de crédits habitat (Banque de France, BCE), et indice des prix corrigé de l’inflation (INSEE, Eurostat). Le risque à court terme est celui d’une accélération de la correction dans les segments les plus fragiles si le marché de l’emploi fléchit.
Horizon cycle (1-3 ans) : la question déterminante est la vitesse de normalisation du flux de crédit. Si les conditions d’octroi s’assouplissent significativement (ce qui suppose à la fois une baisse des taux directeurs et une détente des critères bancaires) le cycle pourrait se retourner à la hausse à horizon 18-24 mois. Dans le cas contraire, la correction par érosion réelle se poursuivra, avec une divergence croissante entre marchés (les zones tendues résisteront mieux que les zones détendues, les logements performants énergétiquement mieux que les passoires thermiques). La dynamique structurelle du cycle économique déterminera si l’ajustement reste contenu ou prend une dimension plus prononcée.
Horizon structurel (5 ans et plus) : le cycle actuel teste la capacité du marché immobilier à s’adapter à un régime de taux structurellement plus élevé qu’au cours de la décennie 2010-2020. Si le coût réel du capital immobilier se maintient durablement au-dessus de 2 %, les multiples de valorisation (ratio prix/revenus, ratio prix/loyers) devront converger vers des niveaux historiques plus bas — un ajustement qui pourrait prendre 5 à 10 ans et s’opérer principalement par l’érosion réelle plutôt que par des baisses nominales brutales. Cette perspective repose la question de la croissance potentielle et de la capacité d’investissement des ménages dans un environnement de coût du capital normalisé.
Le marché immobilier n’absorbe pas les taux : il absorbe le crédit qui en découle, avec un décalage structurel de plusieurs trimestres à chaque étape de la chaîne de transmission. La séquence taux → crédit → volumes → prix est une constante des cycles immobiliers, et le cycle actuel ne fait pas exception. La résistance des prix nominaux masque un ajustement déjà substantiel en termes réels et en termes de volumes. Le consensus confond stabilisation et normalisation : un crédit stabilisé à un niveau restrictif maintient la pression sur le marché, même en l’absence de nouvelle dégradation. La correction la plus probable n’est pas un effondrement nominal, mais une érosion progressive en termes réels — le type d’ajustement que les indices de prix nominaux détectent le plus tardivement.
Robuste : La séquence de transmission taux → crédit → volumes → prix est documentée sur plusieurs décennies de données et dans la littérature académique (BRI, BCE, FMI GFSR). Le décalage de 4 à 8 trimestres entre contraction du crédit et correction des prix est une estimation convergente. L’asymétrie volume-prix (les volumes ajustent avant les prix) est une constante observée des cycles immobiliers. La rigidité nominale à la baisse est un phénomène solidement documenté (Genesove & Mayer, 2001).
Incertain : L’ampleur exacte de la correction des prix encore à venir est débattue, elle dépend de la trajectoire du crédit, de l’évolution réglementaire et de l’équilibre offre-demande dans chaque marché local. L’impact de la transition énergétique sur la différenciation des prix (green premium) est en cours de matérialisation mais difficile à quantifier. La vitesse de transmission d’un éventuel assouplissement monétaire au cycle du crédit immobilier est incertaine — le déphasage asymétrique (transmission plus lente à la baisse) est documenté mais son calibrage dans le cycle actuel reste ouvert.
Le suivi régulier du point macro hebdomadaire permet de confronter ce cadre d’analyse aux données les plus récentes de crédit, de volumes et de prix. Plusieurs trajectoires restent ouvertes, mais la lecture du marché immobilier par son cycle de crédit, plutôt que par le seul niveau des taux, offre un cadre plus robuste pour anticiper le timing et la nature de l’ajustement à venir. Les études ci-dessous détaillent chaque maillon de cette chaîne du crédit.
Dans ce dossier
Mécanique et mesure du cycle
Crédit et crises
Chacune prolonge le cadre développé ici sur un angle précis.
- Le marché immobilier n’absorbe pas les taux : il absorbe le crédit qui en découle. La séquence de transmission taux → crédit → volumes → prix constitue la constante structurelle des cycles immobiliers.
- Les volumes de transactions absorbent l’essentiel du choc initial (recul de 20 à 35 % en zone euro depuis 2022), tandis que les prix nominaux n’ajustent qu’en dernier — un décalage de 4 à 8 trimestres qui crée une illusion de résistance.
- La correction réelle est déjà substantielle : corrigés de l’inflation, les prix immobiliers en zone euro ont reculé de manière significative, même là où les prix nominaux semblent stables.
- Le cycle du crédit est amplifié par trois facteurs structurels — bilans bancaires, cadre réglementaire (HCSF, Bâle III) et rigidité nominale à la baisse — qui prolongent la durée de l’ajustement.
- Ce cadre est invalidé si un assouplissement monétaire massif combiné à une détente réglementaire relance brutalement le flux de crédit, ou si un choc de demande exogène modifie l’équilibre offre-financement.
Mis à jour le 29 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Rendement locatif réel : du chiffre affiché à ce que le propriétaire garde
Une annonce de rendement locatif affiche un chiffre net et flatteur : le loyer annuel divisé par le prix,…