
Ratio or/cuivre : 620 mois classés depuis 1975, et pourquoi sa moyenne historique varie de 2,5 fois
Une once d’or achetait 855 livres de cuivre en février 2026, plus qu’à aucun mois depuis 1975.
Le ratio cuivre/or, 620 mois, de janvier 1975 à août 2026
Deux pointillés, une seule moyenne historique, comptée depuis deux années différentes. L’écart entre les deux est le sujet de cette étude.

Source : World Bank Commodity Price Data, le Pink Sheet, moyennes mensuelles. Graphique : Eco3min Research.
Un fichier classé de 800 observations mensuelles, les deux écritures du ratio dans les mêmes colonnes, et la mesure que la plupart des graphiques publiés de ce ratio manquent.
Le ratio or/cuivre, aussi écrit ratio cuivre/or, met en rapport le prix d’un métal industriel et celui d’un métal monétaire. En août 2026, le cuivre cote 14 326 dollars la tonne et l’or 4 411 dollars l’once troy, ce qui place le ratio à 1,473 et l’once d’or à 679 livres de cuivre. Le plus bas des 620 mois écoulés depuis janvier 1975 est février 2026, à 1,170, soit 855 livres de cuivre l’once. Cette page classe chaque mois de l’historique, publie le fichier qui le sous-tend, et teste ce que ce classement doit à l’année où l’on commence à compter. Le point de départ est lui-même une question de régime, et la grille de lecture des matières premières dans l’économie mondiale est une façon de choisir la fenêtre.
TL;DR
Une once d’or achetait 855 livres de cuivre en février 2026, plus qu’à aucun mois depuis 1975.
- Les dix mois les plus bas du ratio cuivre/or sont les mêmes dix mois, dans le même ordre, que le décompte parte de 1960, 1971, 1975, 1980, 1990, 2000, 2010 ou des dix dernières années. Tous les dix se situent entre avril 2025 et avril 2026.
- La moyenne historique n’a pas cette stabilité. Sur ces mêmes huit dates de départ, elle va de 1,924 à 4,745, soit un facteur 2,47. La médiane tient mieux et varie encore de 1,43.
- Avril 2020, le mois sur lequel porte l’essentiel des recherches, était bien un record au moment où il s’est inscrit. Il occupe aujourd’hui le 15e rang sur 620 et a été dépassé quatorze fois, la première en avril 2025.
- Robustesse, divulguée plutôt qu’enfouie : le mois record bascule entre février et mars 2026 selon la référence or retenue, les deux étant séparés de 0,009 pour cent. L’ensemble des dix mois les plus bas, lui, ne change pas.
Note de périmètre : cette page mesure la position d’une lecture dans sa propre distribution. Elle n’évalue pas ce que le ratio implique, ce qui relève d’une autre étude liée plus bas. Méthode complète dans la méthodologie, réserves dans les limites.
Dernière observation
Ratio cuivre/or
1,473
août 2026, moyenne mensuelle
Livres de cuivre par once d’or
679
le même fait, écrit dans l’autre sens
Rang dans l’historique
24 sur 620
mois depuis janvier 1975, du plus bas au plus haut
Percentile depuis 1975
3,87
calculé sur l’information disponible à la date
Cuivre 14 326 dollars la tonne, or 4 411 dollars l’once troy, moyennes mensuelles du Pink Sheet de la Banque mondiale pour août 2026. Mise à jour mensuelle.
Synthèse
Six constats
- Une once d’or achetait 855 livres de cuivre en février 2026, plus qu’à aucun mois depuis 1975.
- Le classement est indifférent à la date de départ. Les dix mois les plus bas du ratio cuivre/or sont identiques, et identiquement ordonnés, depuis les huit dates de départ testées, y compris une fenêtre qui ne couvre que les dix dernières années.
- La moyenne, elle, ne l’est pas. Elle va de 1,924 en comptant depuis septembre 2016 à 4,745 en comptant depuis janvier 1960, soit un facteur 2,47. En retirant les années où l’or était un prix administré, elle varie encore de 1,59. Citer une moyenne historique unique pour ce ratio, c’est citer sa propre date de départ.
- Avril 2020 est le mois sur lequel porte la demande de recherche, et c’était bien un record lorsqu’il s’est inscrit, devant septembre 1980. Il occupe aujourd’hui le 15e rang sur 620, et 14 mois ont imprimé plus bas, le premier en avril 2025.
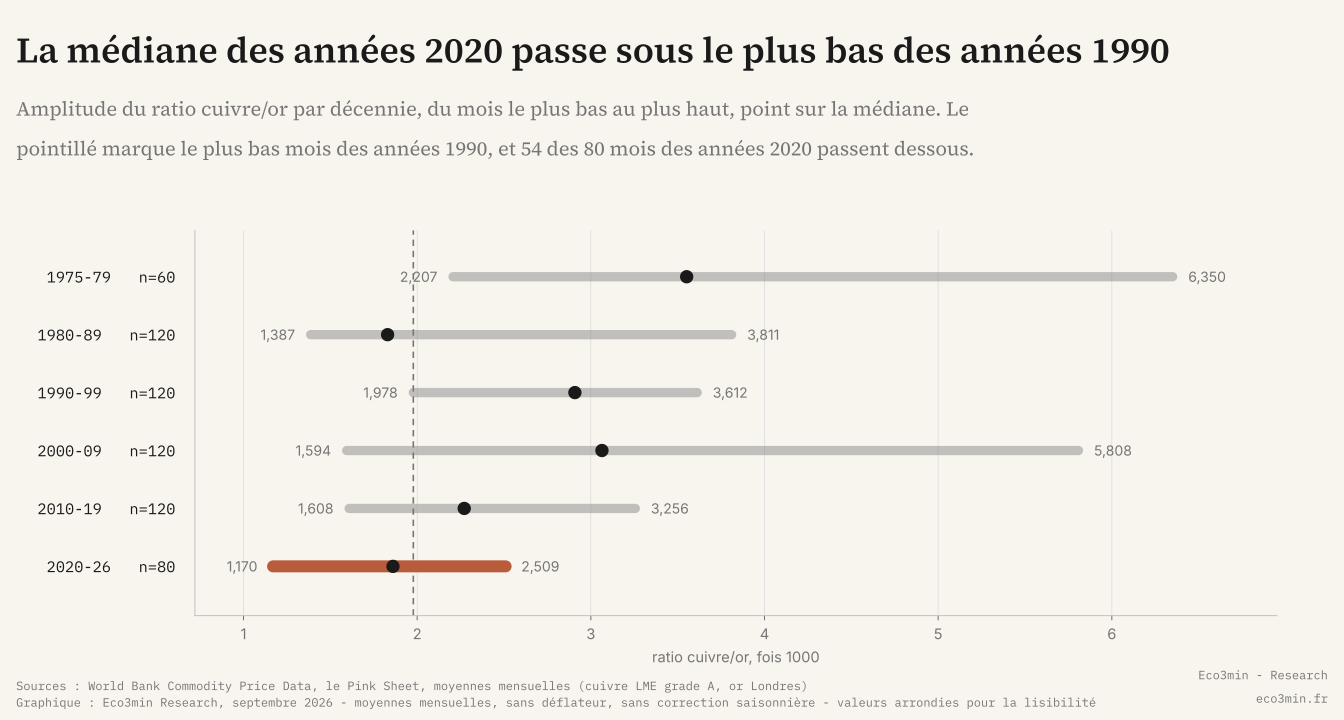
- Les années 2020 ne sont pas seulement une décennie basse. Leur mois médian, 1,861, passe sous le mois le plus bas de toutes les années 1990, 1,978, et 54 de leurs 80 mois font de même.
- Le fichier qui accompagne cette page porte 800 observations mensuelles depuis janvier 1960, les deux écritures du ratio, cinq colonnes de percentile, quatre moyennes concurrentes et le régime du prix de l’or, de sorte que le classement peut être recalculé sur n’importe quelle fenêtre. CC BY 4.0.
L’historique en six chiffres
1,170
mois le plus bas, février 2026
6,350
mois le plus haut, août 1976
2,410
médiane des 620 mois
2,47x
écart entre les huit moyennes candidates
415
livres de cuivre par once d’or, en médiane
401
mois sans lecture plus basse, au pic de ce décompte en mars 2020
Où se situe la lecture
Le ratio cuivre/or divise le prix du cuivre par celui de l’or. Les deux jambes viennent du Pink Sheet de la Banque mondiale, qui publie des moyennes mensuelles des deux depuis janvier 1960 : la série ne demande donc aucun raccord entre fournisseurs, et aucun déflateur, puisqu’il s’agit d’un prix relatif où la monnaie s’annule.
Sur les 620 mois écoulés depuis janvier 1975, le ratio va de 1,170 à 6,350, soit une amplitude de 5,43 fois, ce qui justifie l’échelle logarithmique du graphique d’ouverture. Le mois médian s’établit à 2,410. Août 2026 lit 1,473 et occupe le 24e rang en partant du bas.
L’intéressant est ce qui se trouve en dessous. Les quatorze mois les plus bas de tout l’historique sont les quatorze mois consécutifs d’avril 2025 à mai 2026, et le quinzième est avril 2020. Lu dans l’autre sens : une once d’or a acheté plus de 745 livres de cuivre lors de quatorze mois distincts depuis avril 2025, et ne l’avait jamais fait au cours des cinquante années précédentes. Un ratio qui sort ainsi de cinquante ans d’historique est le genre de signal avancé que les matières premières envoient sur le régime macroéconomique, à lire avec sa fenêtre.
Ce que montre le graphique
Le ratio dérive à la baisse sur cinq décennies, et c’est cette dérive qui prive de sens une moyenne historique unique. Le pointillé à 2,620 est la moyenne de tous les mois depuis 1975. Le pointillé à 1,924 est celle des dix dernières années. Les deux sont exactes. Elles sont séparées de 36 pour cent.
Pourquoi la moyenne bouge et le rang non
La façon dominante de lire un ratio comme celui-ci est de le rapporter à sa moyenne historique. C’est l’instinct naturel, c’est ce qu’une série à retour à la moyenne invite à faire, et c’est ainsi qu’on présente d’ordinaire le ratio or/argent, non sans raison : cette paire a passé de longues périodes à osciller autour d’un niveau. Le ratio cuivre/or appelle le même traitement, et les recherches montrent des lecteurs qui demandent précisément ce chiffre.
Ce chiffre n’existe pas. En comptant depuis janvier 1960, la moyenne vaut 4,745. Depuis janvier 1971, l’année où le dollar a quitté l’or, elle vaut 3,057. Depuis janvier 1975, 2,620. Depuis janvier 1990, 2,624. Depuis janvier 2000, 2,534. Depuis janvier 2010, 2,095. Et sur les dix dernières années, 1,924. La plus grande vaut 2,47 fois la plus petite. En excluant les années où l’or était fixé par traité plutôt que par le marché, les sept restantes couvrent encore un facteur 1,59. La médiane se tient mieux et varie tout de même de 1,43.
Huit façons de calculer la moyenne, une lecture sous toutes
Chaque point est une moyenne historique défendable. La lecture d’août 2026, à 1,473, passe sous les huit.
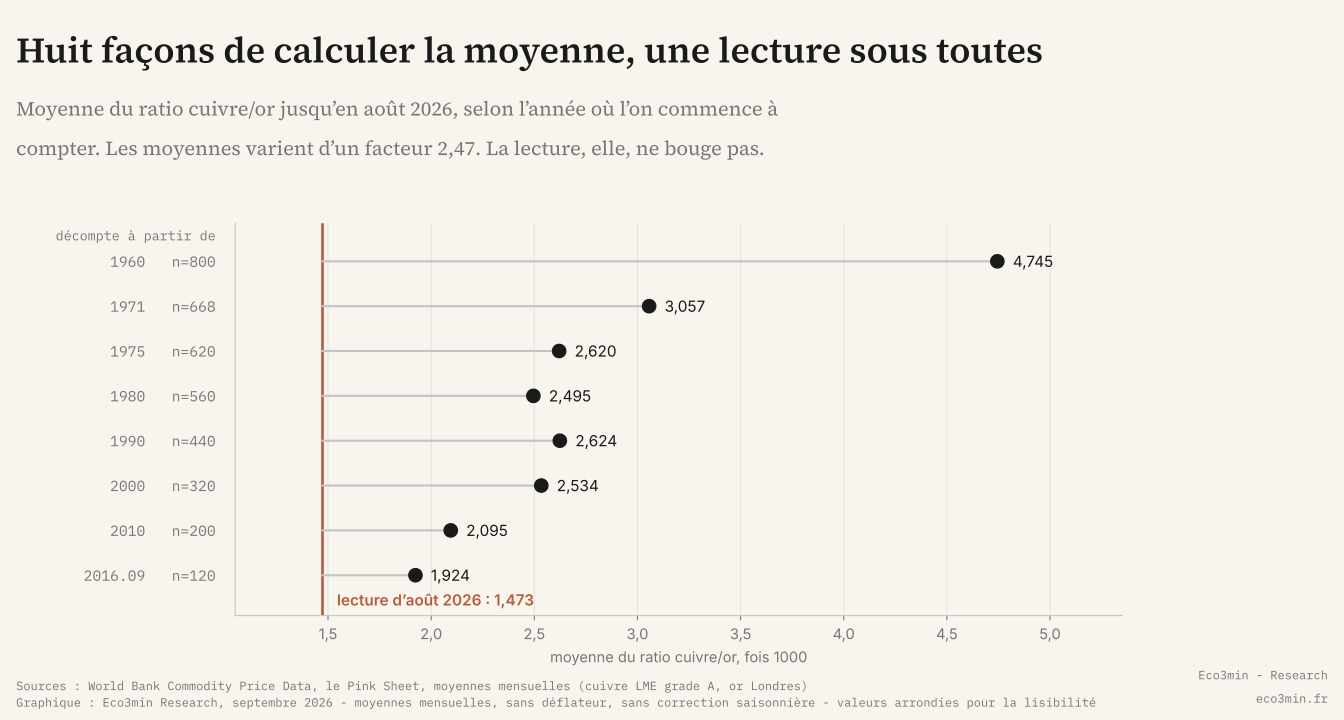
Source : World Bank Commodity Price Data, le Pink Sheet. Graphique : Eco3min Research.
Reste à appliquer le même test au classement. Prenez les dix mois les plus bas du ratio cuivre/or en comptant depuis 1960. Puis depuis 1971, 1975, 1980, 1990, 2000, 2010, et depuis septembre 2016, une fenêtre qui ne contient que 120 mois. La réponse est chaque fois la même, dans le même ordre : février et mars 2026, puis novembre, octobre, septembre et décembre 2025, puis janvier et avril 2026, puis avril et août 2025. L’accord s’étend aux quinze mois les plus bas et se rompt au dix-septième, pour une raison mécanique : la fenêtre à dix ans glissants ne peut pas contenir septembre 1980.
Cette asymétrie est le résultat. Une moyenne résume un niveau, et une série qui dérive sur cinq décennies n’a pas de niveau stable à résumer. Un rang résume une position, et une position survit à la dérive. C’est pour la même raison que le jeu de données brut du ratio cuivre/or se révèle plus utile que n’importe quelle statistique isolée qu’on en tire.
Ce que ce jeu de données ne mesure pas
Aucune des deux jambes n’est le même bien en 1975 et en 2026. La demande de cuivre s’est déplacée vers l’électrification et l’investissement réseau, et l’acheteur marginal de l’or vers les gestionnaires de réserves officielles. Le ratio est un prix relatif, pas un indice à qualité constante, et rien dans le fichier ne corrige cela. Le cuivre affiche par ailleurs en août 2026 sa plus haute moyenne mensuelle nominale de tout l’historique, à 14 326 dollars la tonne, l’année même où le ratio inscrit son plus bas : un rappel utile qu’un ratio bas n’est pas un énoncé sur le cuivre. Le pourquoi du mouvement des deux jambes relève du ratio cuivre/or comme signal macro, et cette page ne le double pas.
Ce que le classement ne dit pas
Un rang est une position dans une distribution, et une distribution n’est pas un mécanisme. Trois réserves ont leur place dans le corps du texte plutôt qu’en note.
La première tient à l’égalité de tête. Février 2026 lit 1,1702 et mars 2026 lit 1,1703. Les deux sont séparés de 0,009 pour cent, ce qui tombe à l’intérieur de l’arrondi appliqué par le millésime courant du Pink Sheet. Recalculez toute la série avec l’or de la LBMA plutôt que celui du Pink Sheet et les deux échangent leurs places : mars devient le record à 1,169. Toutes les autres conclusions de cette page survivent à cette substitution sans changement, y compris l’identité des dix mois les plus bas, le rang d’avril 2020, et la moyenne depuis 1975, qui passe de 2,6204 à 2,6203. Le record est un plateau, et la phrase honnête est que le ratio a passé une année à des niveaux jamais atteints auparavant, non qu’un mois particulier serait singulier.
La deuxième est qu’un plus bas record peut être produit entièrement par le dénominateur. C’est le cas ici, c’est documenté en détail dans l’étude sur le signal macro, et cette page le tient pour acquis plutôt que de le redémontrer. La conséquence pour la mesure est directe : le classement présenté ici décrit le ratio, et le ratio seul.
La troisième est que le ratio s’est comporté comme ses utilisateurs l’attendent aux deux moments qu’ils citent le plus. Il a atteint ce qui était alors un plus bas record en avril 2020, à quelques semaines du point le plus profond du choc pandémique, et il a séjourné dans son décile inférieur pendant l’épisode 1979-1981. Une page de mesure qui ne rapporterait que le résultat gênant sélectionnerait ses preuves aussi sûrement qu’une page qui ne rapporterait que le résultat flatteur.
Explorer l’historique
L’argument ci-dessus repose sur une affirmation plus facile à tester qu’à lire : la moyenne obtenue dépend de la fenêtre choisie, le rang non. Le module ci-dessous vous laisse choisir la fenêtre. Déplacez l’une ou l’autre poignée pour changer le début et la fin de l’échantillon : la moyenne, la médiane et le rang du mois mis en avant sont recalculés sur cette fenêtre seule.
Le module lit directement le CSV publié. S’il ne se charge pas, le graphique par décennie ci-dessus est l’équivalent statique de sa vue par défaut.
La vue complémentaire, en échelle linéaire
Le graphique d’ouverture est en échelle logarithmique parce que le ratio couvre 5,43 fois son minimum sur la fenêtre, au-delà du seuil où une échelle linéaire écrase les premières décennies en une seule bande. La vue par décennie ci-dessous en est le complément linéaire : elle abandonne l’axe du temps et présente chaque décennie comme l’amplitude entre son mois le plus bas et son mois le plus haut.
La médiane des années 2020 passe sous le plus bas des années 1990
Chaque barre va du mois le plus bas de la décennie au plus haut. Le point est la médiane décennale. Le pointillé marque le plancher des années 1990.
Source : World Bank Commodity Price Data, le Pink Sheet. Graphique : Eco3min Research.
Deux décennies recouvrent celle des années 2020 par le haut. Les années 1980 descendent à 1,387 et les années 2010 à 1,608 : la décennie en cours n’est donc pas seule au bas de l’amplitude. Ce qui la distingue est la concentration : sa médiane passe sous le plancher des années 1990, et 54 de ses 80 mois aussi.
Distribution à terme
La relation le plus souvent attachée à ce ratio est celle avec le rendement du Trésor américain à 10 ans. Le fichier porte donc ce rendement et ses variations à terme à six et douze mois, aux côtés du rendement propre du ratio. Le tableau ci-dessous est conditionnel au percentile expansif, qui n’utilise que l’information disponible à la date, jamais le rang ex post.
| Tranche de percentile | Mois | Épisodes | Variation médiane du 10 ans, 12 mois | P25 à P75 | Part positive | Rendement médian du ratio, 12 mois |
|---|---|---|---|---|---|---|
| 0 à 10 | 67 | 13 | +82 pb | +45 à +160 pb | 86,6 % | +13,7 % |
| 10 à 25 | 97 | n.d. | +31 pb | −40 à +87 pb | 58,8 % | +1,2 % |
| 25 à 75 | 341 | n.d. | −29 pb | −98 à +52 pb | 38,7 % | −3,9 % |
| 75 à 90 | 53 | n.d. | −39 pb | −91 à +35 pb | 37,7 % | −16,3 % |
| 90 à 100 | 50 | n.d. | −38 pb | −73 à −3 pb | 22,0 % | −5,2 % |
La réserve pèse plus lourd que le tableau. Les 79 mois de la tranche basse ne sont pas 79 observations indépendantes : ils proviennent de 13 épisodes contigus, et le plus gros d’entre eux, d’août 2024 à août 2026, représente 31,6 pour cent de la tranche. Comptés par épisode plutôt que par mois, 11 des 13 affichent une variation médiane positive du rendement à 10 ans sur les douze mois suivants, ce qui est un énoncé plus faible, reposant sur un échantillon bien plus petit que ne le suggère le nombre de mois. Les fenêtres se recouvrent en outre, si bien que des lignes consécutives partagent l’essentiel de leur période à terme.
Huit des 20 mois écoulés depuis janvier 2025 disposent d’une fenêtre complète à douze mois : l’épisode en cours ne contribue donc au tableau que partiellement. Les distributions passées ne préjugent pas des résultats futurs. Les statistiques conditionnelles à un régime décrivent des configurations historiques, pas des rendements attendus. La question de savoir si la relation entre ce ratio et le rendement à 10 ans tient encore est traitée dans l’étude sur le signal macro, et cette page n’en prend pas position.
Repères à surveiller
Sous 1,170
Si un mois s’inscrit sous le plus bas de février 2026, le plateau se prolonge au lieu de s’achever, et le décompte des mois sans lecture plus basse repart de zéro pour la deuxième fois de l’historique.
Au-dessus de 1,978
Un mois au-dessus du plancher des années 1990 serait le premier depuis avril 2023 à sortir de la plage où 54 des 80 mois de cette décennie se sont tenus. Il ferait sortir la lecture du décile inférieur de la distribution expansive.
À 2,620
Revenir à la moyenne depuis 1975 depuis la lecture d’août 2026 supposerait une hausse de 78 pour cent du cuivre à prix de l’or inchangé, ou une baisse de 44 pour cent de l’or à prix du cuivre inchangé. L’arithmétique est symétrique et aucune des deux branches n’est une prévision.
Prochaine publication
La Banque mondiale publie le Pink Sheet chaque mois, dans les premiers jours ouvrés, avec la moyenne du mois précédent. Le fichier de cette page en est reconstruit.
Tableaux par décennie et par épisode
| Période | Mois | Plus bas | Médiane | Plus haut | Livres de cuivre par once d’or, en médiane |
|---|---|---|---|---|---|
| 1975-1979 | 60 | 2,207 | 3,552 | 6,350 | 282 |
| 1980-1989 | 120 | 1,387 | 1,830 | 3,811 | 547 |
| 1990-1999 | 120 | 1,978 | 2,908 | 3,612 | 344 |
| 2000-2009 | 120 | 1,594 | 3,064 | 5,808 | 326 |
| 2010-2019 | 120 | 1,608 | 2,271 | 3,256 | 440 |
| 2020 à août 2026 | 80 | 1,170 | 1,861 | 2,509 | 537 |
| Rang | Mois | Ratio cuivre/or | Livres de cuivre par once d’or | Cuivre, USD/tonne | Or, USD/once |
|---|---|---|---|---|---|
| 1 | février 2026 | 1,170 | 855 | 12 951 | 5 020 |
| 2 | mars 2026 | 1,170 | 855 | 12 529 | 4 856 |
| 3 | novembre 2025 | 1,200 | 833 | 10 812 | 4 087 |
| 4 | octobre 2025 | 1,200 | 833 | 10 740 | 4 058 |
| 5 | septembre 2025 | 1,235 | 810 | 9 984 | 3 668 |
| 6 | décembre 2025 | 1,241 | 806 | 11 785 | 4 309 |
| 7 | janvier 2026 | 1,242 | 805 | 13 012 | 4 753 |
| 8 | avril 2026 | 1,244 | 804 | 12 951 | 4 721 |
| 9 | avril 2025 | 1,294 | 773 | 9 177 | 3 218 |
| 10 | août 2025 | 1,302 | 768 | 9 670 | 3 368 |
| 11 | mai 2025 | 1,307 | 765 | 9 533 | 3 309 |
| 12 | juillet 2025 | 1,327 | 754 | 9 771 | 3 340 |
| 13 | juin 2025 | 1,331 | 751 | 9 835 | 3 353 |
| 14 | mai 2026 | 1,339 | 747 | 13 543 | 4 587 |
| 15 | avril 2020 | 1,363 | 734 | 5 058 | 1 683 |
Les rangs 1 à 10 sont identiques sous les huit dates de départ testées. Les rangs 1 à 15 le sont également. L’ensemble des dix reste par ailleurs inchangé lorsque l’or est pris sur la référence LBMA plutôt que sur le Pink Sheet, même si les rangs 1 et 2 s’échangent.
Points de retournement
Août 1976, le point haut. Le ratio lit 6,350, avec le cuivre à 1 539 dollars la tonne et l’or à 110 dollars l’once troy. Une once d’or achetait 157 livres de cuivre, le moins de toute la fenêtre. L’or se négociait librement depuis cinq ans et n’avait pas encore entamé la course qui allait le porter au-dessus de 600 dollars en 1980.
Septembre 1980, le premier plus bas qui a tenu. Le ratio lit 1,387, avec le cuivre à 2 060 dollars la tonne et l’or à 674 dollars l’once. Il a détenu le record du mois le plus bas pendant près de quarante ans, et il explique pourquoi la fenêtre à dix ans glissants s’écarte des plus longues au-delà du seizième rang : une fenêtre décennale s’achevant en 2026 ne peut pas voir 1980.
Avril 2020, le record dont se souviennent les recherches. Le ratio lit 1,363, avec le cuivre à 5 058 dollars la tonne, l’or à 1 683 dollars l’once et le rendement à 10 ans à 0,66 pour cent. Il a dépassé septembre 1980 et est devenu le mois le plus bas depuis 1975, au 0,18e percentile des données alors disponibles. Il a tenu cinq ans.
Avril 2025, la rupture. Le ratio lit 1,294, premier mois à s’inscrire sous avril 2020. Le cuivre est à 9 177 dollars et l’or à 3 218 dollars. Notez la direction des deux jambes : le cuivre est 81 pour cent au-dessus de son niveau d’avril 2020 et l’or 91 pour cent au-dessus du sien. Le record n’est pas venu d’un effondrement de l’un ou l’autre prix.
Février 2026, le plus bas actuel. Le ratio lit 1,170, avec le cuivre à 12 951 dollars la tonne, l’or à 5 020 dollars l’once et le rendement à 10 ans à 4,13 pour cent. La plus haute moyenne mensuelle de l’or de tout l’historique et un cuivre 156 pour cent au-dessus d’avril 2020 produisent le plus bas ratio de tout l’historique.
Août 2026, la dernière observation. Le ratio lit 1,473, avec le cuivre à 14 326 dollars la tonne, sa plus haute moyenne mensuelle du fichier, et l’or à 4 411 dollars l’once. La lecture se situe 26 pour cent au-dessus du plus bas de février et 44 pour cent sous la moyenne depuis 1975, et occupe le 24e rang sur 620. Deux mois la séparent de la dernière lecture plus basse.
Méthodologie
Le ratio. Le prix du cuivre en dollars la tonne est converti en dollars la livre à raison de 2 204,622621848776 livres la tonne, puis divisé par le prix de l’or en dollars l’once troy et multiplié par 1000. La colonne inverse, gold_copper_ratio_lb, est le prix de l’or divisé par le prix du cuivre en dollars la livre, et se lit directement comme un nombre de livres de cuivre par once d’or. Les deux sont réciproques par construction, et le fichier l’asserte.
copper_gold_ratio = (copper_usd_mt / 2204.622621848776) / gold_usd_oz * 1000
gold_copper_ratio_lb = gold_usd_oz / (copper_usd_mt / 2204.622621848776)
Fréquence, et pourquoi elle est mensuelle. Mensuelle, parce qu’aucune série quotidienne de cuivre avec cinquante ans de profondeur n’existe auprès d’une source redistribuable sous licence CC BY 4.0. La conséquence est divulguée dans le sens qui dérange : la moyenne intra-mensuelle comprime les extrêmes, si bien qu’une série quotidienne rendrait probablement le plus bas de 2026 et celui de 1980 plus profonds, pas moins. Le classement porte sur des moyennes mensuelles, et sur rien d’autre.
Pourquoi la fenêtre d’analyse démarre en janvier 1975. Le fichier publié démarre en janvier 1960 et porte une colonne gold_regime, de sorte que le lecteur peut renverser ce choix. L’or a été un prix administré à 35 dollars l’once jusqu’à l’effondrement du pool de Londres en mars 1968, et n’a été pleinement déterminé par le marché qu’après la fermeture de la fenêtre or par les États-Unis en août 1971. La détention privée d’or est redevenue légale pour les résidents américains le 31 décembre 1974. Le fichier marque 98 mois en pegged, 41 en two_tier et 661 en floating. La fenêtre d’analyse retient les 620 mois depuis janvier 1975. Cela ne change rien au classement : les dix mois les plus bas sont les mêmes depuis 1960.
Percentiles. Toutes les colonnes de percentile sont calculées sur l’information disponible à la date. pct_expanding_1975, pct_expanding_1990 et pct_expanding_2000 classent un mois parmi ceux écoulés depuis leur date de départ. pct_trailing_10y et pct_trailing_20y le classent parmi les 120 et 240 mois précédents. L’unique colonne ex post s’appelle rank_asc_1975_expost et n’entre jamais dans la construction d’une tranche du tableau à terme.
Les quatre moyennes concurrentes. mean_since_1975, mean_since_1990, mean_since_2000 et mean_trailing_10y enregistrent, à chaque date, ce qu’un lecteur obtiendrait comme moyenne historique selon la date de départ qu’il a retenue. mean_dispersion_x est la plus grande des quatre divisée par la plus petite, et vaut 1,364 en août 2026. La comparaison à huit dates citée sur cette page étend la même idée à huit points de départ et se calcule sur le fichier complet.
Définition des filtres
- Fenêtre d’analyse :
date >= 1975-01-01, 620 mois. - Fichier publié :
date >= 1960-01-01, 800 mois. - Les huit dates de départ :
date >=1960-01-01, 1971-01-01, 1975-01-01, 1980-01-01, 1990-01-01, 2000-01-01, 2010-01-01 et 2016-09-01, toutes arrêtées au 2026-08-01, avec respectivement 800, 668, 620, 560, 440, 320, 200 et 120 mois. - La fenêtre nommée par la requête :
2020-01-01 <= date <= 2024-12-01, 60 mois. - L’épisode en cours :
date >= 2025-01-01, 20 mois. - Or flottant :
gold_regime == 'floating', depuis août 1971, 661 mois. - Tranche basse du tableau à terme :
date >= 1975-01-01 et pct_expanding_1975 < 10, 79 mois, dont 67 disposent d’une fenêtre complète à douze mois.
Sensibilité, quatre tests. Premièrement, la date de départ : la moyenne varie d’un facteur 2,47 sur les huit fenêtres, la médiane de 1,43, et les dix mois les plus bas pas du tout. Deuxièmement, la référence or : recalculer le ratio avec le prix de l’après-midi de la LBMA plutôt que l’or du Pink Sheet laisse inchangé l’ensemble des dix mois les plus bas, échange les rangs 1 et 2, maintient avril 2020 au rang 15 et fait passer la moyenne depuis 1975 de 2,6204 à 2,6203. Troisièmement, la base unitaire : calculer le ratio directement en dollars la tonne sur dollars l’once, sans la conversion en livres, donne février 2026 comme mois le plus bas, comme la base publiée. Quatrièmement, l’arrondi : le millésime de septembre 2026 du Pink Sheet arrondit les prix à l’unité, et le plus grand effet combiné que cela puisse avoir sur un mois de la fenêtre d’analyse est de 0,4873 pour cent, en août 1976.
Les deux millésimes. Le millésime de janvier 2025 du Pink Sheet porte la précision décimale complète jusqu’à décembre 2025 ; celui de septembre 2026 arrondit chaque prix à l’unité mais s’étend jusqu’à août 2026. Le fichier utilise le premier jusqu’à décembre 2025 et le second ensuite. Les 792 mois de recouvrement sont assertés comme concordants à 0,5 unité près sur les deux jambes avant que la construction ne se poursuive, soit exactement l’arrondi et rien de plus. Les prix mensuels du Pink Sheet sont des moyennes historiques de cotations et ne sont pas révisés.
Recoupement auprès des émetteurs. L’or du Pink Sheet contre la référence de l’après-midi de la LBMA, ramenée en moyennes mensuelles sur 701 mois communs : écart relatif médian de 0,0011 pour cent, 95e percentile à 0,182 pour cent, et quatre mois au-dessus de 1 pour cent, tous entre décembre 1980 et novembre 1985, période où le Pink Sheet s’appuyait sur des sources anciennes. Le cuivre du Pink Sheet contre le prix mondial du cuivre du FMI sur 415 mois communs depuis janvier 1992 : écart relatif médian de 0,0515 pour cent, 95e percentile à 0,419 pour cent, deux mois au-dessus de 1 pour cent. La série du FMI sert de contrôle et n’est jamais redistribuée, car elle porte le marqueur « Copyrighted: Citation Required » sur FRED.
Reproduction. Les deux classeurs du Pink Sheet, la série LBMA et le rendement à 10 ans sont tous publics. Le classement tient en quatre lignes.
# partir du CSV publié
d = pd.read_csv('e3m-gold-copper-rank.csv', parse_dates=['date']).set_index('date')
w = d.loc['1975-01-01':].copper_gold_ratio
print(w.nsmallest(10).index.strftime('%Y-%m').tolist())
print({s: round(d.loc[s:].copper_gold_ratio.mean(), 4) for s in ['1960', '1975', '2000', '2010']})
| Colonne | Unité | Source ou calcul |
|---|---|---|
copper_usd_mt, gold_usd_oz | USD la tonne, USD l’once troy | Pink Sheet de la Banque mondiale, moyennes mensuelles |
copper_gold_ratio | indice, fois 1000 | cuivre la livre divisé par or l’once |
gold_copper_ratio_lb | livres de cuivre | l’inverse, par once d’or |
gold_regime | libellé | pegged, two_tier, floating |
pct_expanding_*, pct_trailing_* | percentile | rang dans l’information disponible à la date |
rank_asc_1975_expost | rang | rang plein échantillon, du plus bas au plus haut, ex post |
months_since_lower_1975 | mois | mois écoulés depuis une lecture strictement plus basse |
mean_since_*, mean_trailing_10y, mean_dispersion_x | indice, rapport | les quatre moyennes concurrentes et leur écart |
us10y_pct, us10y_fwd_*_bp | pourcentage, points de base | FRED GS10 et ses variations à terme |
cg_fwd_6m_pct, cg_fwd_12m_pct | pourcentage | rendement à terme du ratio |
Les séries sous-jacentes sont publiées comme jeux de données permanents, en anglais : le ratio cuivre/or, l’historique du prix du cuivre et l’historique du prix de l’or.
Sources et références
- Banque mondiale, Commodity Price Data (le Pink Sheet), classeur des prix mensuels, millésimes de janvier 2025 et de septembre 2026. Le cuivre est le règlement LME grade A, l’or est le prix de Londres, moyenne spot des cotations quotidiennes depuis juin 2025 et fixing de l’après-midi auparavant. Les deux séries démarrent en janvier 1960. CC BY 4.0.
- London Bullion Market Association, LBMA Gold Price PM, quotidien, depuis le 1er avril 1968. Utilisé comme seconde référence or indépendante dans le test de robustesse, ramené en moyennes mensuelles.
- Conseil des gouverneurs de la Réserve fédérale, H.15 selected interest rates, rendement du Trésor à 10 ans à maturité constante, mensuel, via la série FRED GS10. Domaine public.
- Fonds monétaire international, prix mondial du cuivre, via la série FRED PCOPPUSDM. Utilisée uniquement pour recouper la jambe cuivre, et non redistribuée, car la série porte le marqueur FRED « Copyrighted: Citation Required ».
- Erb, C. B., et Harvey, C. R. (2013), « The Golden Dilemma », Financial Analysts Journal 69(4), 10 à 42. Sur l’instabilité de tout point d’ancrage de long terme pour le prix réel de l’or, argument que cette page rejoint par le côté du ratio.
- Harvey, D. I., Kellard, N. M., Madsen, J. B., et Wohar, M. E. (2010), « The Prebisch-Singer Hypothesis: Four Centuries of Evidence », Review of Economics and Statistics 92(2), 367 à 377, avec l’erratum publié ensuite par les auteurs corrigeant des erreurs de construction de données. Sur les tendances séculaires des prix des matières premières, et sur ce qui rend une série tendancielle rétive au résumé par une moyenne.
- National Bureau of Economic Research, business cycle expansions and contractions, utilisé uniquement pour dater les épisodes cités dans la section des points de retournement.
Limites
- La moyenne mensuelle comprime les extrêmes. Chaque lecture est une moyenne mensuelle de cotations quotidiennes. Une série quotidienne montrerait très probablement des plus bas plus profonds en 2026 comme en 1980. Le classement porte sur des moyennes mensuelles, et rien de plus.
- Aucune des deux jambes n’est un bien à qualité constante. Les usages du cuivre et l’acheteur marginal de l’or ont l’un et l’autre changé en cinquante ans. Le ratio est un prix relatif, pas un indice à périmètre constant, et le fichier n’applique aucun ajustement.
- Le record est un plateau, pas un point. Février et mars 2026 sont séparés de 0,009 pour cent et échangent leur ordre sous une autre référence or. Traiter un mois isolé comme le record surestime la précision de la donnée.
- Deux millésimes, une série. Le fichier publié raccorde les millésimes de janvier 2025 et de septembre 2026 du même classeur de la Banque mondiale, parce que le plus récent arrondit à l’unité. Le recouvrement est asserté comme concordant à l’arrondi près, mais c’est un raccord, et c’est le seul endroit où le fichier s’écarte d’un téléchargement unique.
- L’écart or des années 1980. Le Pink Sheet et la référence LBMA divergent de plus de 1 pour cent sur quatre mois entre décembre 1980 et novembre 1985. Ces mois occupent le 17e rang et au-delà, ils ne touchent donc pas le résultat principal, et tout travail portant sur le début des années 1980 gagne à confronter les deux sources.
- Le tableau à terme repose sur 13 épisodes. La tranche de percentile la plus basse contient 79 mois issus de 13 épisodes contigus, aux fenêtres à terme qui se recouvrent. Le nombre de mois surestime la matière d’environ un facteur cinq.
- La décennie en cours est incomplète. La ligne des années 2020 couvre 80 mois jusqu’à août 2026, et non 120 : ses statistiques évolueront jusqu’à la fin de la décennie.
Questions fréquentes
Quelle est la moyenne historique du ratio or/cuivre ?
Il n’y a pas de réponse unique, et c’est le constat de cette page plutôt qu’une esquive. Sur des moyennes mensuelles arrêtées à août 2026, la moyenne du ratio cuivre/or vaut 4,745 depuis janvier 1960, 3,057 depuis janvier 1971, 2,620 depuis janvier 1975, 2,624 depuis janvier 1990, 2,534 depuis janvier 2000, 2,095 depuis janvier 2010 et 1,924 sur les dix dernières années. La plus grande vaut 2,47 fois la plus petite. Si un chiffre unique est nécessaire, la médiane des 620 mois écoulés depuis 1975 s’établit à 2,410, soit 415 livres de cuivre par once d’or, et elle se cite avec sa fenêtre.
Le ratio or/cuivre a-t-il atteint un plus haut historique entre 2020 et 2024 ?
Oui à l’époque, et non aujourd’hui. Avril 2020 a porté le ratio or/cuivre à 734 livres de cuivre l’once, ce qui dépassait septembre 1980 et constituait le plus haut de tous les mois depuis 1975. Il a depuis été dépassé quatorze fois, la première en avril 2025, et le plus haut actuel est février 2026 à 855 livres. Mesuré dans l’autre sens, le ratio cuivre/or d’avril 2020, à 1,363, occupe aujourd’hui le 15e rang sur 620 mois.
La réponse change-t-elle si l’on démarre en 1990 ou en 2000 plutôt qu’en 1975 ?
Pas pour le classement. Les dix mois les plus bas du ratio cuivre/or sont les mêmes dix mois, dans le même ordre, que le décompte parte de 1960, 1971, 1975, 1980, 1990, 2000, 2010 ou des dix dernières années. L’accord tient jusqu’au quinzième mois le plus bas et se rompt au dix-septième, pour une raison mécanique : une fenêtre à dix ans glissants ne peut pas contenir septembre 1980. La moyenne, à l’inverse, change avec chacun de ces choix.
Pourquoi le ratio n’est-il pas corrigé de l’inflation ?
Aucun déflateur n’est nécessaire pour le ratio lui-même. Il s’agit d’un prix en dollars divisé par un autre prix en dollars à la même date : la monnaie s’annule, et un déflateur commun s’annulerait avec elle. La déflation compte en revanche pour chaque jambe prise isolément, raison pour laquelle le prix du cuivre et celui de l’or figurent comme colonnes distinctes dans le fichier, et pas seulement sous forme de quotient.
Un ratio cuivre/or au plus bas signifie-t-il que le cuivre est bon marché ?
La donnée ne soutient pas cette lecture. La moyenne mensuelle du cuivre en août 2026, à 14 326 dollars la tonne, est la plus élevée du fichier, l’année même où le ratio inscrit son mois le plus bas. Un ratio peut atteindre un record par l’une ou l’autre de ses jambes, et cette page mesure la position du quotient dans son propre historique, non le niveau de l’un des deux métaux. Ce qui a bougé et pourquoi est examiné dans le ratio cuivre/or comme signal macro.
Pourquoi la série est-elle mensuelle plutôt que quotidienne, et pourquoi s’arrête-t-elle en août 2026 ?
Mensuelle parce qu’aucune série quotidienne de cuivre avec cinquante ans de profondeur n’est disponible auprès d’une source redistribuable sous licence CC BY 4.0, et un classement sur cinquante ans est l’objet même de l’exercice. Août 2026 parce que c’est le dernier mois du millésime de septembre 2026 du Pink Sheet de la Banque mondiale, qui publie la moyenne du mois précédent dans les premiers jours ouvrés de chaque mois.
Que contient le fichier téléchargeable ?
800 lignes mensuelles de janvier 1960 à août 2026 et 26 colonnes : les prix du cuivre et de l’or, les deux écritures du ratio, le régime du prix de l’or, cinq colonnes de percentile calculées sur l’information disponible à la date, le rang ex post, le décompte des mois depuis une lecture plus basse, quatre moyennes historiques concurrentes avec leur dispersion, le rendement américain à 10 ans et quatre colonnes à terme. Publié sous licence CC BY 4.0.
Comment citer
Eco3min Research (2026), Ratio or/cuivre : 620 mois classés depuis 1975, et pourquoi sa moyenne historique varie de 2,5 fois, https://eco3min.fr/ratio-or-cuivre-moyenne-historique-et-rang/, données jusqu’à août 2026, CC BY 4.0.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.