
Le régime macro à une date
Saisissez une date. L’outil affiche le régime macroéconomique du mois correspondant, tel que le classifieur Eco3min le calcule à partir de trois signaux mesurés, puis les repères de marché de ce mois-là. Il ne classe aucune date antérieure à janvier 1978 — et il le dit, plutôt que de produire un verdict qu’il ne pourrait pas justifier.
Outil Eco3min · classification de régime
Le régime macro à une date
Une date, l'état macro-financier du mois correspondant. Le moteur classe de janvier 1978 à aujourd'hui ; en dehors, il refuse plutôt que d'extrapoler.
Domaine couvert : janvier 1978 → dernier mois publié. Résultats mensuels. Aucune couche structurelle n'est produite par une saisie de date.
Ce que l’outil calcule — et ce qu’il ne calcule pas
La classification Eco3min est organisée en trois couches, et le critère qui les sépare est vérifiable : le moteur produit-il un signal pour cet objet, oui ou non ? Cet outil n’expose que les couches où la réponse est oui.
- Couche 1 — cyclique. La cellule croissance × inflation, issue du CFNAI-MA3 (Chicago Fed) et de la Trimmed Mean PCE 12 mois (Dallas Fed). C’est le verdict principal affiché.
- Couche 2 — overlay. Le qualificatif de conditions financières issu du NFCI : accommodant, neutre, restrictif ou stress aigu. Il ne modifie pas la cellule croissance × inflation, il la contextualise.
- Couche 3 — cadres de lecture. Stagnation séculaire, répression financière, dominance fiscale, dollar shortage. Le moteur de classification ne produit aucun signal pour ces objets : ce sont des grilles d’interprétation de long terme, pas des états calculés. Elles n’apparaissent jamais dans le résultat d’une date. Une saisie ne peut pas les déclencher.
Cette frontière n’est pas un détail de méthode. Elle est ce qui empêche l’outil de présenter comme mesuré ce qui relève du jugement, et elle est la raison pour laquelle certains résultats sont volontairement plus pauvres qu’ils ne pourraient l’être.
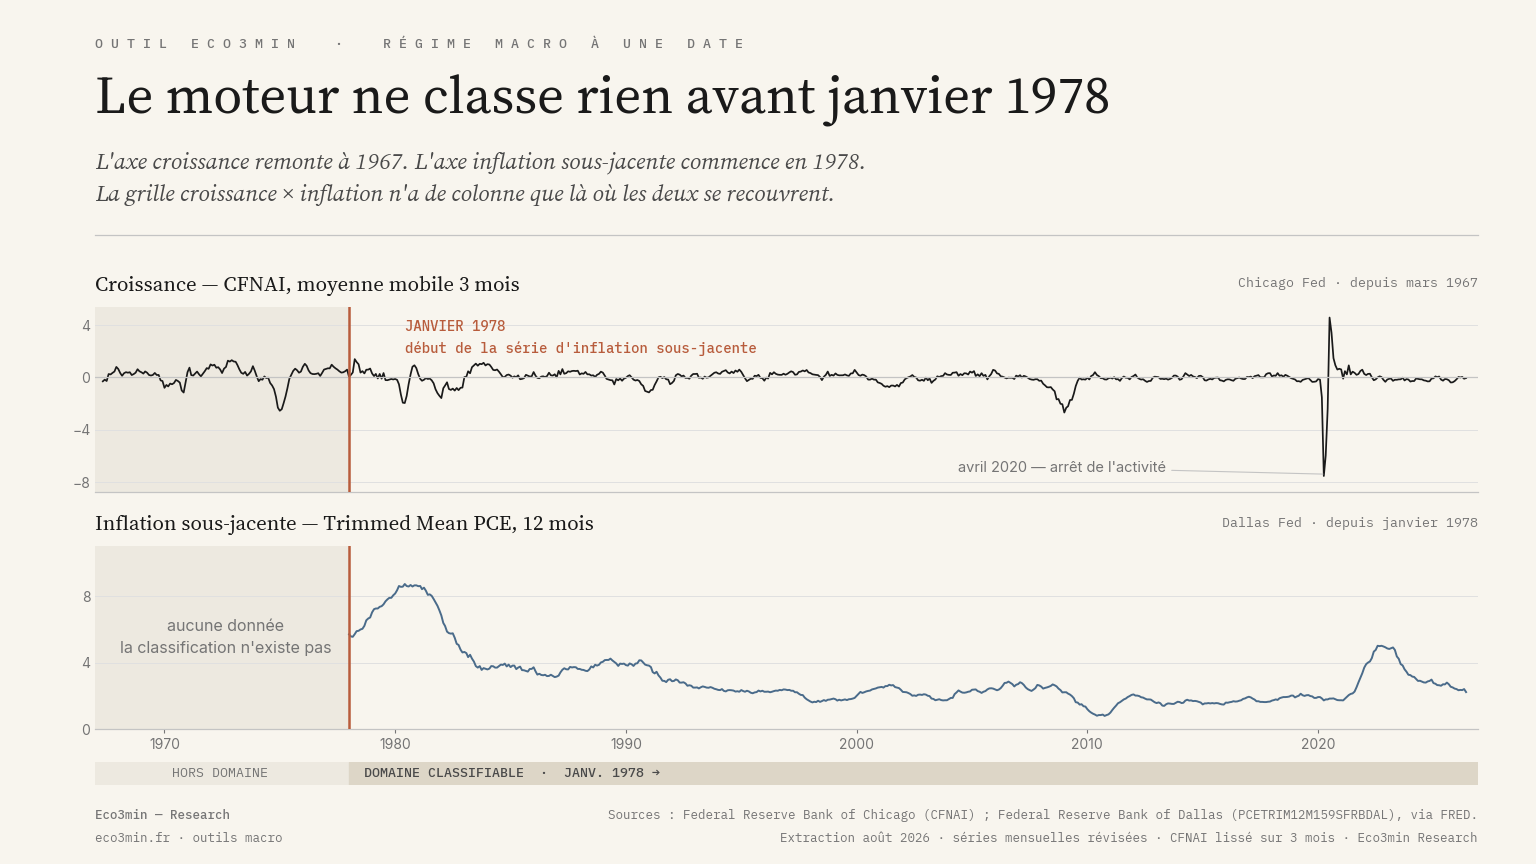
Pourquoi le mur de janvier 1978
L’axe inflation du moteur repose sur la moyenne tronquée des prix de la consommation calculée par la Fed de Dallas, une mesure d’inflation sous-jacente qui exclut les extrêmes de distribution plutôt que des postes prédéfinis. Cette série commence en janvier 1978. Sans elle, la grille croissance × inflation n’a pas de colonne : il n’y a pas de régime dégradé, il n’y a pas de régime du tout.
Il aurait été possible de reconstruire une classification des décennies antérieures par lecture historique, en marquant le résultat d’un statut visuel distinct. Ce choix a été écarté. Un marqueur de statut ne survit pas au transport : dès qu’une capture d’écran circule, ou qu’un modèle de langage cite le résultat, ce qui reste est un verdict de moteur sur une date que le moteur ne couvre pas. Les épisodes antérieurs restent traités ailleurs, sous une forme éditoriale assumée — voir la chronologie des crises financières, qui range onze épisodes par régime de destination.
Une seconde frontière, interne cette fois, court à l’intérieur du domaine couvert. Les seuils du moteur ont été calibrés sur la période 2003-2026. Appliqués aux années 1978-2002, ils tournent et produisent un verdict reproductible, mais leur pouvoir de discrimination baisse : une inflation sous-jacente durablement au-dessus du seuil range mécaniquement des années entières dans la même colonne. L’outil affiche cette limite en bandeau, à la même taille que le nom du régime, pour toute date antérieure à 2003.
Le mois, pas le jour
Les trois axes du moteur sont mensuels. Le NFCI est publié chaque semaine et ramené à sa moyenne mensuelle ; le CFNAI et la moyenne tronquée sont mensuels par construction. Une date saisie est donc ramenée à son mois calendaire, et l’outil affiche la conversion en clair : la date saisie reste visible sous le résultat, à côté du mois retenu.
Interpoler pour produire une valeur au jour près donnerait une précision fabriquée. Le choix est le contraire : afficher le mois et l’assumer.
Données révisées, pas données d’époque
L’outil décrit un mois tel que les données révisées d’aujourd’hui le décrivent. Ce n’est pas la même chose que ce qui était lisible à l’époque : l’indice d’activité de la Chicago Fed est révisé de façon substantielle, et un état de croissance calculé aujourd’hui pour un mois de 2008 peut différer de celui qu’on aurait lu début 2009 avec les publications du moment. Le millésime des données est affiché avec chaque résultat. L’outil décrit un passé ; il ne prétend pas restituer ce qu’on en savait alors.
Le bloc France n’est pas un régime français
Le classifieur tourne sur des données américaines : activité de la Chicago Fed, inflation sous-jacente de la Fed de Dallas, conditions financières nationales américaines. Le régime affiché est donc un régime des États-Unis, et il est libellé comme tel.
Le second bloc — inflation, taux au jour le jour, rendement à dix ans, indice des actions françaises — est un relevé factuel, sans classification, sans codes de croissance et d’inflation, sans lien vers l’Atlas. Deux libellés méritent d’être lus littéralement. Le taux court n’est pas le taux directeur : avant 1999 la série de la Banque de France n’est pas homogène, c’est donc le taux au jour le jour qui est affiché, France puis zone euro. Et l’indice actions n’est pas le CAC 40, qui n’existe que depuis décembre 1987 et n’a pas de source primaire librement redistribuable : c’est l’indice OCDE des cours des actions françaises, base 100 en 2015, disponible sur toute la période couverte.
Aller plus loin
- Le régime macro aujourd’hui — le tableau de bord du mois en cours, avec les quatorze indicateurs suivis.
- La méthodologie de classification — les trois axes, les sept états de la grille et les seuils.
- Le comparateur de régimes — pour mettre deux régimes côte à côte plutôt qu’une date.
- La performance des actifs par régime — ce qu’ont fait les grandes classes d’actifs selon le régime, en observation historique.
- Le changement de régime — comment une bascule se repère et pourquoi elle se voit tard.
- La chronologie des crises financières — onze épisodes, de 1929 aux gilts britanniques de 2022.
Les six pages de l’Atlas décrivent chacune un régime en profondeur : inflationniste, désinflationniste, dollar shortage, dominance fiscale, stagnation séculaire, répression financière.
Questions fréquentes
Pourquoi l’outil refuse-t-il les dates antérieures à 1978 ?
Parce que la série d’inflation sous-jacente qui alimente l’axe inflation du moteur — la moyenne tronquée des prix de la consommation de la Fed de Dallas — commence en janvier 1978. Sans elle, la grille croissance × inflation ne peut pas être calculée. Produire malgré tout un nom de régime reviendrait à présenter comme mesuré un jugement historique.
Le régime affiché concerne-t-il la France ou les États-Unis ?
Les États-Unis. Les trois signaux du moteur sont américains. Le bloc français affiché en dessous est un relevé de données, sans classification : il n’y a pas de régime français calculé sur cette page.
Pourquoi le résultat porte-t-il sur un mois alors que j’ai saisi un jour ?
Les trois axes du moteur sont mensuels. Interpoler une valeur quotidienne créerait une précision qui n’existe pas dans les données. La date saisie reste affichée à côté du mois retenu, pour que la conversion soit visible.
Que signifie le qualificatif de conditions financières ?
Il décrit l’environnement de financement du mois, mesuré par l’indice national de conditions financières de la Chicago Fed : accommodant, neutre, restrictif ou stress aigu. Il ne modifie pas la cellule croissance × inflation, il la contextualise : une même cellule ne se vit pas de la même façon selon que le crédit est abondant ou rare.
Les chiffres affichés sont-ils ceux qu’on connaissait à l’époque ?
Non. Ce sont les séries révisées disponibles aujourd’hui, dont le millésime est affiché avec chaque résultat. Plusieurs des séries utilisées, à commencer par l’indice d’activité de la Chicago Fed, sont révisées après leur première publication.
Mis à jour le 20 août 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.