
Toutes les faillites bancaires américaines depuis 1934
L’assurance des dépôts américaine est entrée en vigueur le 1er janvier 1934. Depuis, la FDIC a enregistré 4 117 fermetures d’établissements assurés, dont 2 499 faillites de banques commerciales. Ce registre les recense toutes, et rapporte chacune au régime monétaire de son année.
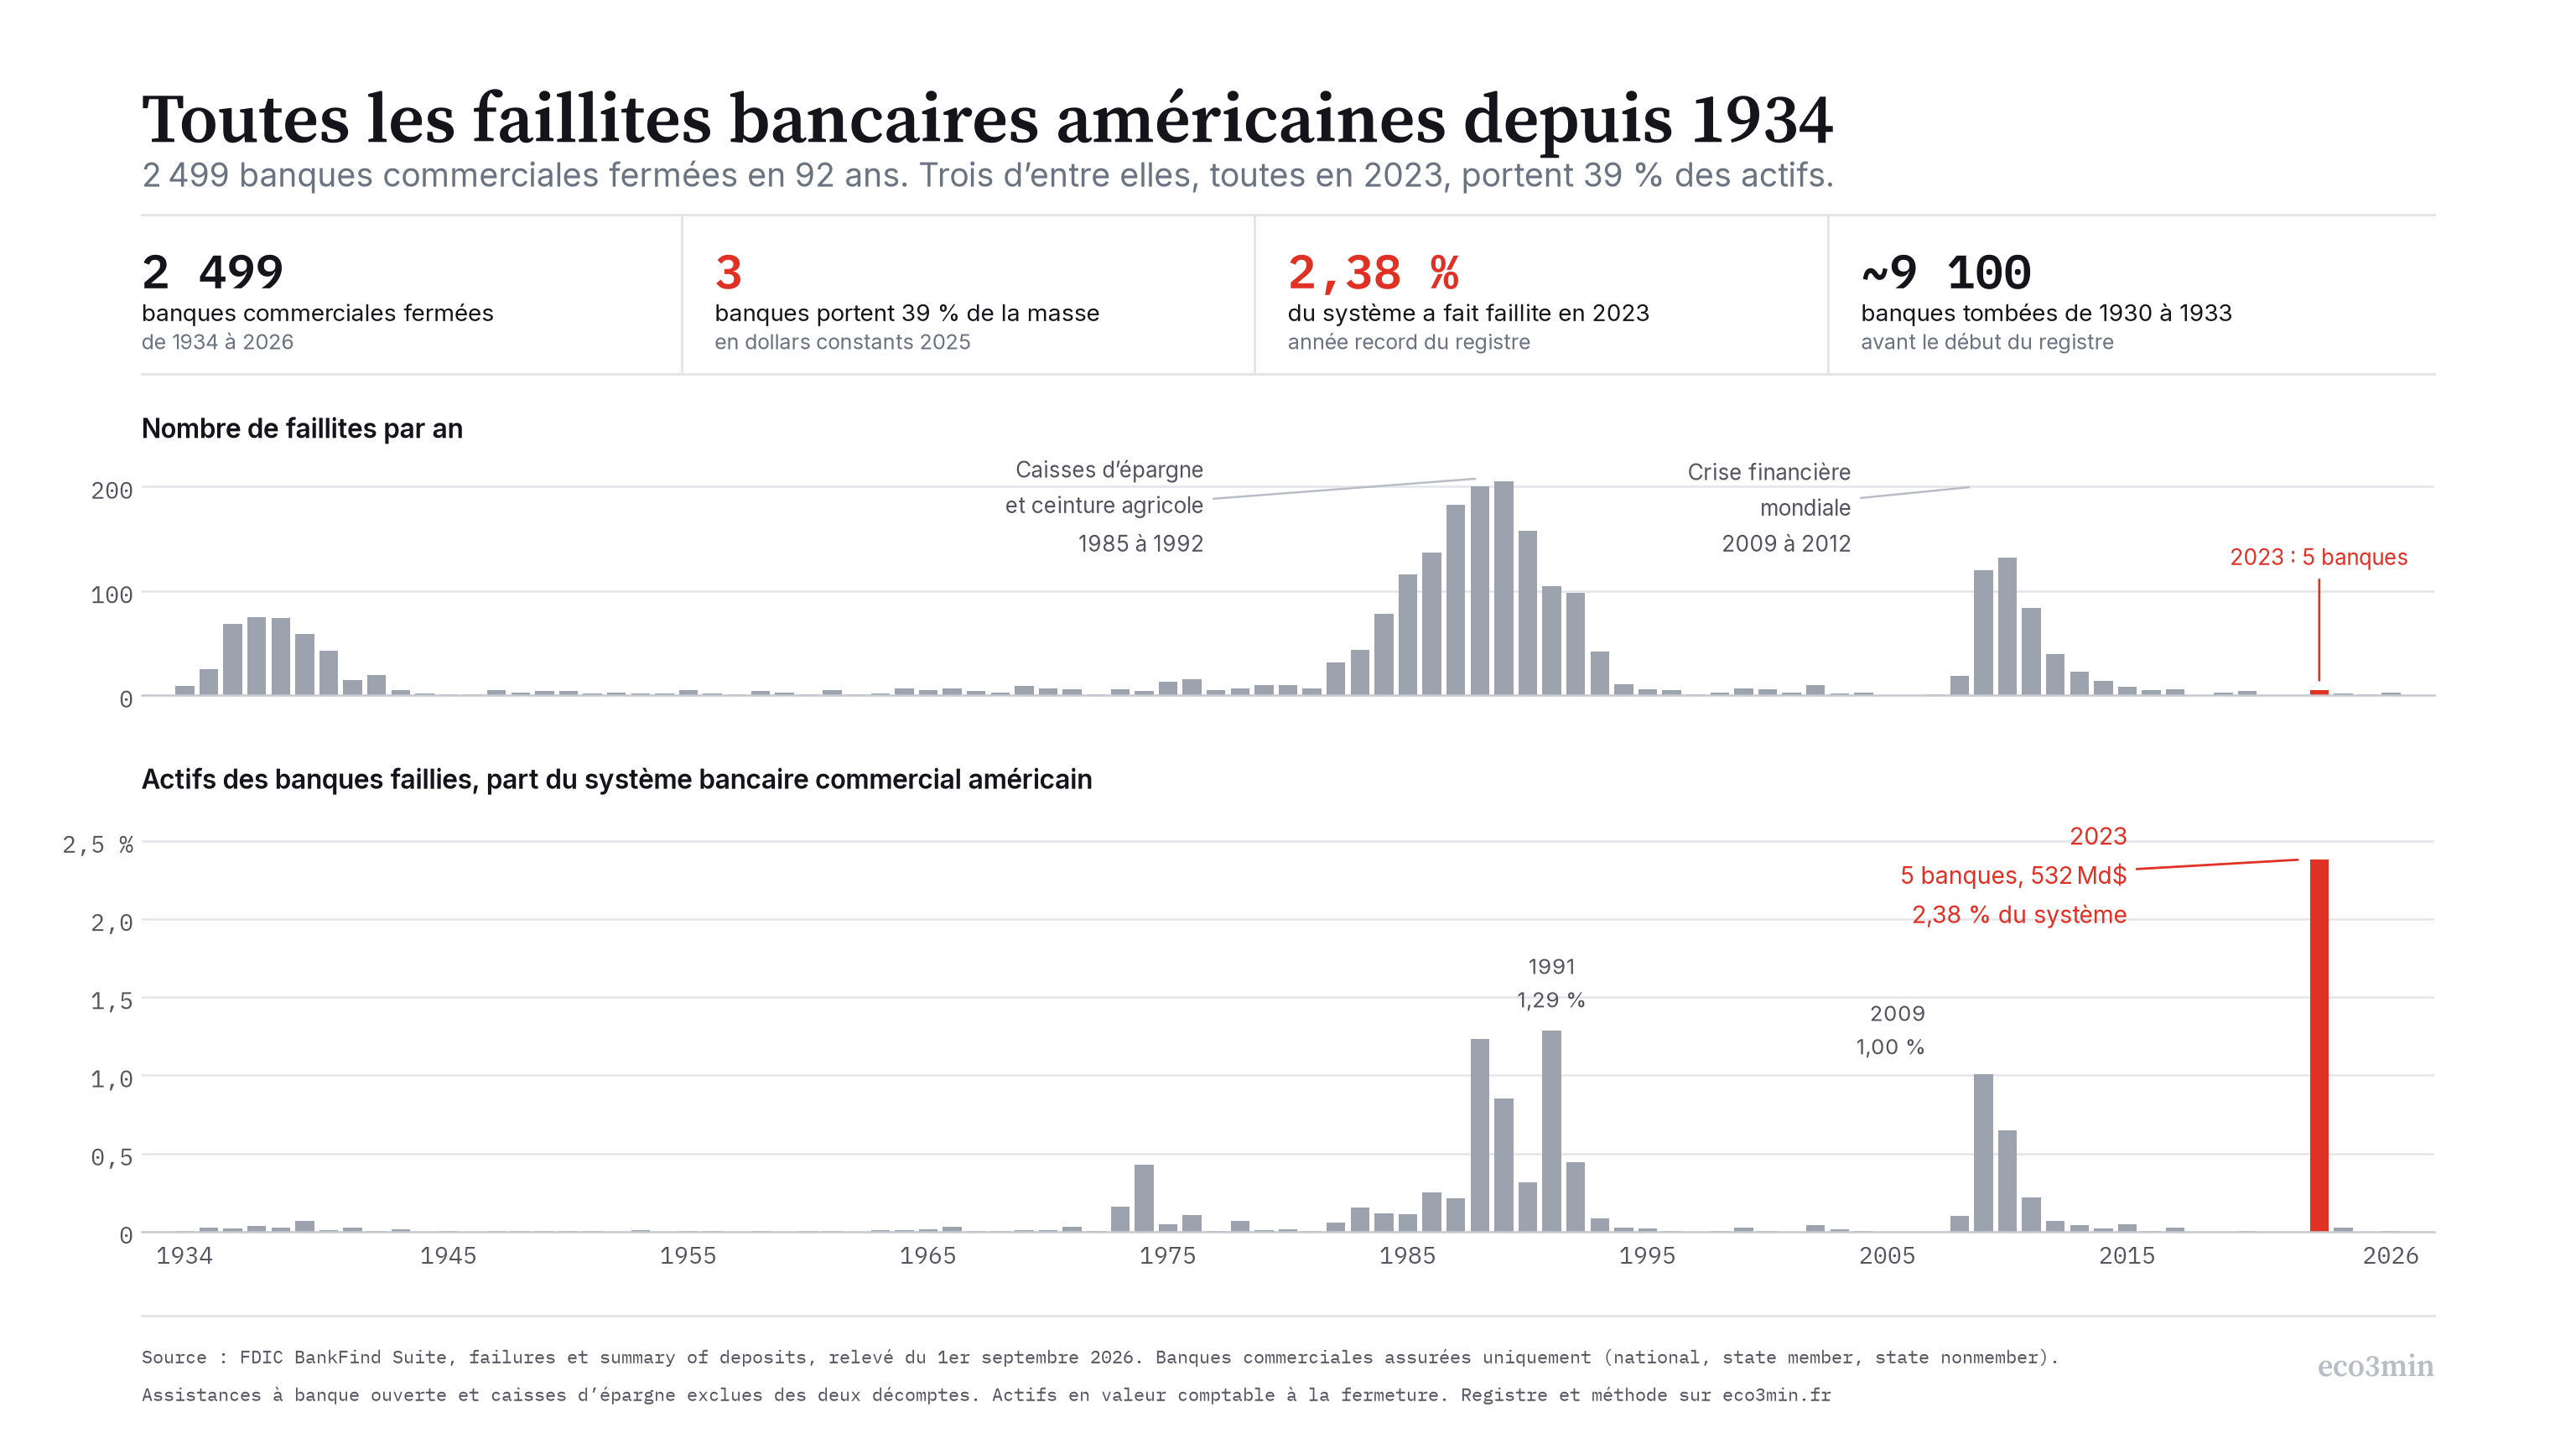
Classées par nombre d’établissements, les pires années sont 1989 et 2010. Classées par actifs, la pire année est 2023, et l’écart n’est pas mince.
Trois banques ont fait faillite au printemps 2023. En dollars constants, elles portent 38,6 % de tous les actifs jamais emportés par une faillite de banque commerciale depuis 1934.
- 2 499 banques commerciales assurées par la FDIC ont fait faillite entre 1934 et 2026. Environ 9 100 autres avaient suspendu leurs paiements de 1930 à 1933, avant l’existence de l’assurance : le registre ne les voit pas.
- 2023 a emporté 2,38 % des actifs bancaires commerciaux américains, la part la plus élevée de toutes les années du registre. Deuxième : 1991, à 1,29 %.
- Comptées par établissement, les faillites se concentrent en courbe pentue : 44,7 pour 10 000 par an, contre 5,2 quand la courbe est inversée.
- Faillite ne veut pas dire perte. Silicon Valley Bank et First Republic ont été cédées en quelques jours, et leurs déposants intégralement servis.
Trois banques, trente-neuf pour cent
Le registre porte 2 499 faillites de banques commerciales sur 92 ans. La valeur comptable des actifs à la fermeture, additionnée en dollars courants, atteint 984,7 Md$. Trois établissements tombés à huit semaines d’intervalle en 2023 en représentent 54,0 %. Ramenez chaque ligne en dollars constants 2025, seule façon honnête d’additionner quatre-vingt-douze ans, et ces trois-là en portent encore 38,6 %.
| Date | Établissement | État | Actifs, Md$ | Coût pour le fonds, Md$ | Repreneur | |
|---|---|---|---|---|---|---|
| 01/05/2023 | First Republic Bank | CA | 212,6 | 15,5 | Jpmorgan Chase Bank, N.A. | |
| 10/03/2023 | Silicon Valley Bank | CA | 209,0 | 18,7 | First-Citizens Bank & Trust Company | |
| 12/03/2023 | Signature Bank | NY | 110,4 | 0,0 | Flagstar Bank, N.A. | |
| 14/08/2009 | Colonial Bank | AL | 25,5 | 2,4 | Bb&T | |
| 29/07/1988 | First Republicbank-Dallas, N.A. | TX | 17,1 | 2,0 | Ncnb Texas National Bank | |
| 06/01/1991 | Bank Of New England, National Assoc | MA | 13,4 | 0,6 | New Bank Of New England, Na | |
| 19/09/1991 | Southeast Bank, National Association | FL | 11,0 | 0,0 | First Union National Bank O | |
| 06/11/2009 | United Commercial Bank | CA | 10,9 | 0,6 | East West Bank | |
| 30/04/2010 | Westernbank Puerto Rico | PR | 10,8 | 2,2 | Banco Popular De Puerto Rico | |
| 30/10/2009 | California National Bank | CA | 7,8 | 0,2 | U.S. Bank, Na | |
| 06/01/1991 | The Connecticut Bank & Trust Co | CT | 7,2 | 0,2 | New Connecticut Bank & Trus | |
| 11/09/2009 | Corus Bank, N.A. | IL | 7,0 | 0,0 | Mb Financial, N.A. |
First Republic Bank est la plus grosse banque commerciale que la FDIC ait jamais fermée. Silicon Valley Bank la précède de deux mois, Signature Bank suit à deux jours. Washington Mutual pesait plus lourd que les trois réunies, à 307,0 Md$ en septembre 2008, et son absence du tableau mérite d’être dite : c’était une caisse d’épargne, et les caisses sont tenues à l’écart de la série des banques commerciales dans toute cette page. Continental Illinois manque pour une autre raison. La banque qui a donné son sens à l’expression trop grosse pour faire faillite, en 1984, n’a jamais été résolue comme une faillite : la FDIC l’a enregistrée en assistance à banque ouverte, et le registre conserve la distinction.
Ce que le registre compte, et ce qu’il ne peut pas compter
L’assurance fédérale des dépôts prend effet le 1er janvier 1934 et couvre alors 12 551 banques commerciales. Les quatre années qui précèdent cette date sont la raison de son existence. La FDIC dénombre environ 1 350 suspensions bancaires en 1930, 2 300 en 1931, 1 450 en 1932 et 4 000 en 1933, dont 3 800 avant le 16 mars. Soit près de 9 100 établissements en quatre ans, contre 2 499 sur les quatre-vingt-douze qui ont suivi. Chaque superlatif de cette page traîne cette borne avec lui : le registre s’ouvre le jour où le problème qu’il documente avait déjà culminé.
Trois exclusions supplémentaires façonnent les décomptes, et chacune reste réversible dans le fichier publié.
- 593 lignes sont des assistances à banque ouverte, pas des faillites. Bank of America et Citibank y figurent en 2008 et 2009, avec des bilans supérieurs à mille milliards de dollars. Les compter comme des faillites placerait deux des plus grandes banques du pays en tête d’un registre où elles ne sont jamais entrées.
- 1 025 faillites sont des caisses d’épargne, et 559 d’entre elles ont été résolues par la Resolution Trust Corporation plutôt que par le fonds d’assurance des dépôts. Elles restent dans le registre téléchargeable, signalées, et hors de tous les taux de cette page : l’effectif des caisses assurées n’est pas publié assez loin en arrière pour leur servir de dénominateur.
- Les actifs sont en valeur comptable au dernier état réglementaire avant fermeture. Pas en valeur de marché. Pour une banque tombée sur l’écart entre les deux, cette distinction n’est pas une note de bas de page, c’est le mécanisme.
Une dernière borne, propre au lecteur européen : il n’existe pas d’équivalent de ce registre de ce côté-ci de l’Atlantique. Le Conseil de résolution unique, né avec le mécanisme de résolution unique en 2015 et pleinement doté de ses pouvoirs au 1er janvier 2016, publie ses décisions au cas par cas. Les grands épisodes français, du sauvetage du Crédit Lyonnais au démantèlement de Dexia, ont été traités par des dispositifs construits pour eux, sans fonds d’assurance tenant une série continue depuis les années 1930. La garantie elle-même diffère : 100 000 euros par déposant et par établissement dans l’Union, contre 250 000 dollars aux États-Unis. Ce que la FDIC rend possible ici, c’est moins une exception américaine qu’une archive : quatre-vingt-douze ans d’une même série, tenue par une même institution.
Un registre de faillites qui compte les établissements mesure la santé des petites banques, pas la taille des crises bancaires.
Compter les banques, ou les peser
Classez les 92 années par le nombre de banques tombées, puis reclassez-les par la part du système bancaire tombée : les deux listes ne se recouvrent presque pas.
| Année | Faillites | Taux pour 10 000 | Part des actifs du système | Rang par taux | |
|---|---|---|---|---|---|
| 2023 | 5 | 12,4 | 2,38 % | au-delà de 10 | |
| 1991 | 105 | 88,2 | 1,29 % | 9 | |
| 1988 | 200 | 152,4 | 1,23 % | 4 | |
| 2009 | 120 | 176,1 | 1,00 % | 2 | |
| 1989 | 205 | 161,5 | 0,85 % | 3 | |
| 2010 | 132 | 202,9 | 0,65 % | 1 | |
| 1992 | 98 | 85,6 | 0,45 % | 10 | |
| 1974 | 4 | 2,8 | 0,43 % | au-delà de 10 | |
| 1990 | 158 | 128,2 | 0,32 % | 7 | |
| 1986 | 137 | 96,5 | 0,25 % | 8 |
2010 est la pire année du registre en taux : 202,9 faillites pour 10 000 banques commerciales assurées. En actifs, elle n’arrive que sixième, à 0,65 %. Prenez le problème par l’autre bout et 2023 occupe la première place en actifs, à 2,38 %, sans même entrer dans les dix premières en taux, à 12,4 pour 10 000. Compter les faillites bancaires et les peser racontent deux histoires différentes.
Le fonds d’assurance, lui, suit la masse et non le décompte. Les cinq banques commerciales tombées en 2023 lui ont coûté 34,3 Md$ selon l’estimation FDIC révisée au 31 juillet 2026, contre 17,0 Md$ pour les 120 banques de 2009, ou 25,5 Md$ une fois 2009 réexprimée en dollars de 2025. Deux banques en un printemps ont pesé plus lourd qu’une vague étalée sur deux ans et soixante fois plus nombreuse. Le poids d’un établissement plutôt que leur nombre : c’est à cette échelle que se lisent les fragilités systémiques, et que le mot systémique prend son sens.
Où les faillites se placent dans le cycle monétaire
Chaque ligne du registre porte le régime monétaire de son année : taux réel à trois mois, pente de la courbe des taux, écart de crédit entre les catégories Baa et Aaa. Trier les quatre-vingt-douze années par la forme de la courbe produit le résultat qui heurte le plus l’intuition.
| Courbe cette année-là | Années | Faillites | Taux pour 10 000 | Taux hors 1984 à 1994 | |
|---|---|---|---|---|---|
| Inversée, sous 0 | 6 | 34 | 5,2 | 5,2 | |
| Plate, 0 à 1 point | 26 | 298 | 11,2 | 3,7 | |
| Normale, 1 à 2 points | 27 | 427 | 14,0 | 4,7 | |
| Pentue, au-delà de 2 points | 34 | 1 740 | 44,7 | 31,4 |
La courbe inversée est le signal de récession le plus cité de la finance, et c’est le régime dans lequel les banques commerciales américaines font le moins faillite : 5,2 pour 10 000 par an, contre 44,7 en courbe pentue. Un facteur 8,6. L’écart ne tient pas à la seule vague des caisses d’épargne : retirez 1984 à 1994 en entier et le taux en courbe pentue tombe à 31,4, encore six fois celui de la courbe inversée, qui ne bouge pas d’un dixième puisque aucune des six années inversées ne tombe dans cette fenêtre.
Décalez la mesure dans le temps et la forme apparaît. Prenez les six années de courbe inversée, puis lisez le taux de défaillance un, deux et trois ans plus tard : 5,2 l’année même, 9,5 l’année suivante, 12,9 deux ans après, 21,8 au bout de trois. Les banques ne cassent pas pendant l’inversion. Elles cassent en en sortant, une fois que la banque centrale a commencé à baisser et que la courbe s’est repentifiée.
2023 est l’exception qui donne sa forme au registre. Cinq banques commerciales sont tombées cette année-là avec une courbe inversée de -1,11 point en moyenne annuelle, et elle reste l’année la plus lourde des quatre-vingt-douze. Un choc de taux et un cycle de crédit ne tuent pas les mêmes banques, ni au même moment du cycle. Le choc en emporte quelques très grosses, vite, par le passif. Le cycle de crédit qui suit en emporte beaucoup de petites, lentement, par le portefeuille de prêts. C’est ce cycle-là, plus que le choc de taux, que visent les coussins contracycliques nés de la logique macroprudentielle.
Registre interactif, de 1934 à 2026. Changez de mesure, parcourez le graphique pour la lecture d’une année. La bande sous l’axe marque les années de courbe inversée.
Ce que cela ne démontre pas
La courbe n’est pas une variable exogène et cette page ne la traite pas comme telle. Elle se repentifie parce que la banque centrale baisse en réponse au choc qui casse déjà des banques. La pente ne cause pas les faillites. Elle les date, ce qui est exactement la portée de l’affirmation faite ici, et la raison pour laquelle le constat survit à l’objection au lieu de s’y dissoudre.
Quatre limites de plus, énoncées plutôt qu’enfouies.
- Six années inversées font un échantillon mince : 1973, 1974, 1979, 1981, 2023 et 2024. Le résultat sur le décalage repose sur une poignée d’épisodes et se lit comme la description de ces épisodes, pas comme une loi.
- Les 2,38 % de 2023 sont des actifs qui ont changé de mains, pas des actifs détruits. Deux des trois banques ont été cédées en un week-end.
- Signature Bank porte un coût nul dans le fichier FDIC révisé au 31 juillet 2026. Ce champ mesure la perte estimée pour le fonds une fois que la mise sous tutelle a cédé ce qu’elle pouvait, et ce n’est pas la même grandeur que la contribution exceptionnelle levée par la FDIC en 2023. Le registre publie la valeur FDIC et ne lui substitue rien.
- 2026 est incomplète. Elle s’arrête au dernier index FDIC du 25 août 2026 et bougera encore.
On lit une faillite bancaire comme de l’argent détruit. C’est un changement de propriétaire sous tutelle, et la perte se limite au manque que le fonds d’assurance absorbe. Sur les 532 Md$ tombés en 2023, le fonds inscrit 34,3 Md$ à sa charge.
Méthode, et le registre lui-même
Les faillites viennent de l’endpoint failures de la FDIC BankFind Suite, index construit le 25 août 2026, relevé le 1er septembre 2026 : 4 117 lignes, de 1934 à 2026. Chaque champ de cette page est une donnée FDIC. Rien n’est complété par une source secondaire, et une ligne dont un champ manque porte le trou plutôt qu’une estimation.
Le dénominateur, le nombre de banques commerciales assurées chaque année, vient de la série agrégée de la FDIC qui sous-tend ses Historical Statistics on Banking : 14 146 fin 1934, 3 798 fin 2025. Les variables de taux viennent de la Réserve fédérale de Saint-Louis : bon du Trésor à trois mois, Trésor à dix ans à échéance constante depuis avril 1953, rendement des titres d’État à long terme avant cette date, indices d’obligations privées Baa et Aaa, et indice des prix à la consommation pour le taux réel comme pour le passage en dollars constants. Le raccord des deux séries de taux long est déclaré dans le fichier annuel, dans une colonne qui nomme la source retenue pour chaque année.
Les actifs à la fermeture manquent pour 150 des 2 499 faillites de banques commerciales : 149 entre 1935 et 1942, plus un cas isolé en 1962. Le champ du repreneur est vide pour toutes les faillites d’avant 1980 : la FDIC ne le renseignait pas. Le coût estimé pour le fonds n’existe pas du tout avant 1980 : toute affirmation sur le coût, dans cette page, est bornée par cette date, et aucune affirmation sur les décomptes ne l’est.
Questions sur le registre
Combien de banques américaines ont fait faillite depuis 1934 ?
La FDIC enregistre 4 117 fermetures d’établissements assurés entre 1934 et 2026. 3 524 sont des faillites, 593 des opérations d’assistance à banque ouverte. Parmi les faillites, 2 499 concernent des banques commerciales et 1 025 des caisses d’épargne.
Quelle est la plus grosse faillite bancaire de l’histoire américaine ?
En actifs à la fermeture, Washington Mutual en septembre 2008, à 307,0 Md$. C’était une caisse d’épargne. La plus grosse faillite de banque commerciale est First Republic Bank en mai 2023, à 212,6 Md$, devant Silicon Valley Bank à 209,0 Md$. Continental Illinois, en 1984, pesait davantage à son époque, mais la FDIC l’a traitée en assistance à banque ouverte : elle ne figure pas dans les décomptes de faillites.
2023 a-t-elle été une crise bancaire plus grave que 2008 ?
Les deux années ne se mesurent pas de la même façon. En nombre de banques commerciales, 2008 et les années suivantes l’emportent largement : 120 faillites en 2009 et 132 en 2010, contre 5 en 2023. En part des actifs du système bancaire, 2023 est l’année la plus lourde du registre, à 2,38 %, devant 2009 à 1,00 %. En coût estimé pour le fonds d’assurance, 2023 arrive également en tête, à 34,3 Md$.
Les faillites bancaires surviennent-elles quand la courbe des taux s’inverse ?
Pas la même année, sur ces données. De 1934 à 2026, les banques commerciales américaines ont fait faillite au rythme de 5,2 pour 10 000 par an dans les années de courbe inversée, contre 44,7 en courbe pentue. Relues trois ans plus tard, ces mêmes années inversées donnent 21,8 pour 10 000. La courbe se repentifie parce que la banque centrale baisse ses taux en réponse au choc : la relation relève du calendrier, pas de la causalité.
Existe-t-il un registre équivalent pour les banques européennes ?
Pas de cette profondeur. Le Conseil de résolution unique, créé avec le mécanisme de résolution unique en 2015 et doté de ses pouvoirs de résolution au 1er janvier 2016, documente ses décisions au cas par cas. Les épisodes français antérieurs, du Crédit Lyonnais à Dexia, ont été traités par des dispositifs ad hoc plutôt que par un fonds d’assurance tenant un registre continu. La garantie des dépôts européenne couvre 100 000 euros par déposant et par établissement, niveau fixé par la directive 2014/49/UE et maintenu par sa révision de mars 2026, contre 250 000 dollars aux États-Unis.
Le registre a été construit pour répondre à une question étroite, celle de savoir si les faillites bancaires américaines se concentrent dans les régimes de taux réels élevés ou dans les sorties de taux bas, et il en a résolu une autre. Les deux, mais pas avec les mêmes faillites. Les années 1980 et 2010 ont produit de longues traînes de petites fermetures dans le sillage d’un tournant monétaire. 2023 en a produit trois très grosses pendant ce tournant. Un registre qui se contente de compter les établissements enregistre les premières et rate entièrement les secondes, ce qui explique l’essentiel de la raison pour laquelle les crises bancaires sont si souvent décrites après coup comme plus petites qu’elles n’ont été.
À lire ensuite sur le site : comment l’assurance FDIC indemnise réellement un déposant, la crise des banques régionales de 2023 comparée à 2008, la chronologie de la chute de Silicon Valley Bank, ce qu’une base de dépôts concentrée fait à un bilan, le mécanisme qui rend une panique bancaire auto-réalisatrice, et le registre jumeau des reculs du S&P 500 depuis 1950. Le cadre général se trouve dans le pilier politique monétaire et taux.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.