
Tous les drawdowns du S&P 500 depuis 1950 : un catalogue de 17 épisodes par profondeur, durée, reprise et régime macro
Recherche · Marchés actions · Mis à jour septembre 2026
Un inventaire reproductible de chaque baisse du S&P 500 de 10 % ou plus entre janvier 1950 et septembre 2026, mesurée en moyennes mensuelles des clôtures quotidiennes et recoupée avec quatre indicateurs de régime macroéconomique : inversion de la courbe des taux, taux Fed Funds réels, spreads de crédit high yield et dates de récession (FRED USREC).
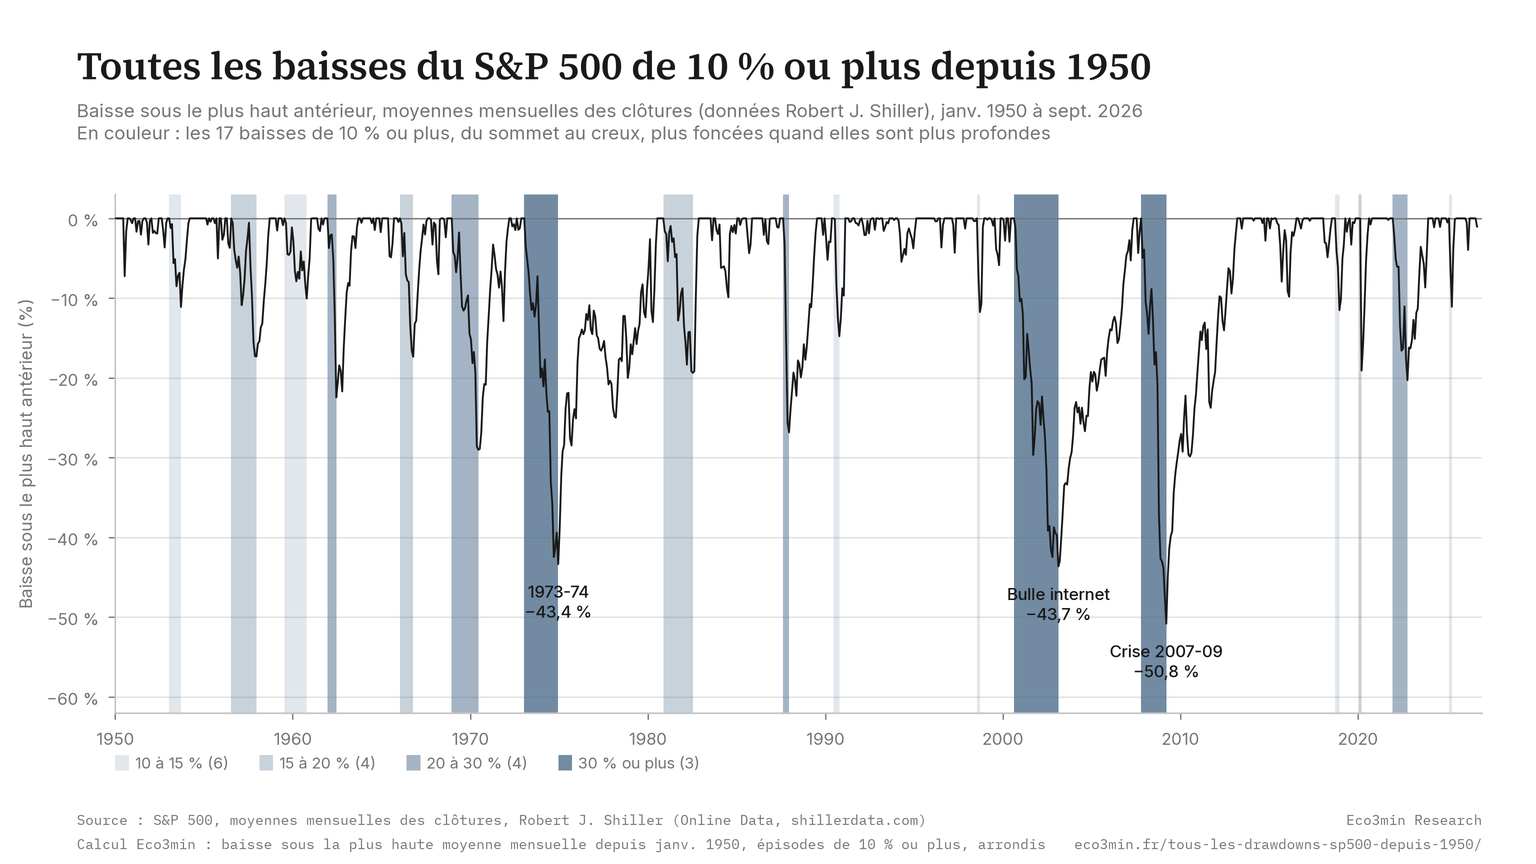
Sur les 7 marchés baissiers du S&P 500 observés depuis 1950 en moyennes mensuelles, les 7 ont été précédés, dans une fenêtre de 24 mois, par au moins l’un de trois signaux de stress macro classiques : une inversion de la courbe des taux, un taux Fed Funds réel tendu, ou un élargissement marqué des spreads de crédit high yield.
TL;DR : Cinq faits que le catalogue établit
- 17 drawdowns de 10 % ou plus dans l’indice de prix S&P 500 entre janvier 1950 et septembre 2026, mesurés en moyennes mensuelles des clôtures quotidiennes : un rythme d’environ un tous les quatre ans et demi.
- 7 d’entre eux ont été des marchés baissiers (baisse ≥20 %). Le marché baissier médian a mis 39 mois du pic à la reprise, le pullback médian (10–15 %) seulement 7,5 mois.
- Les 7 marchés baissiers ont été précédés par au moins l’un de trois signaux de stress macro classiques (inversion de la courbe des taux, Fed Funds réels à +1,5 % ou plus, ou élargissement du spread de crédit high yield d’au moins 200 points de base) dans les 24 mois précédents.
- Le seul drawdown sans aucun signal est la baisse de 1956–57 (pic juillet 1956, creux décembre 1957, −17,3 %, sous la ligne du marché baissier en moyennes mensuelles) : pas d’inversion, Fed Funds réels sous le seuil de +1,5 % au pic, pas de données high yield observables, la récession (pic du cycle en août 1957, FRED USREC) est arrivée 13 mois après le pic actions.
- Le temps de reprise s’ajuste à la profondeur. La médiane pic-à-reprise est de 7,5 mois pour les pullbacks (10–15 %), 23,5 mois pour les marchés baissiers (20–30 %), et 81 mois, près de sept ans, pour les marchés baissiers sévères ≥30 %.
Ce que montre le catalogue
Entre janvier 1950 et septembre 2026, l’indice de prix du S&P 500, mesuré en moyennes mensuelles des clôtures quotidiennes, a enregistré 17 drawdowns distincts de 10 % ou plus sous son plus haut atteint depuis janvier 1950. Le plus profond a été la baisse de 50,8 % entre le pic d’octobre 2007 et le creux de mars 2009. Les plus courts, mesurés du pic à la reprise complète, ont été la baisse LTCM/Russie de 1998 (de juillet à décembre) et le choc tarifaire de 2025 (de février à juillet) : cinq mois chacun. Le plus long a été le marché baissier de stagflation 1973–1974 : 7,5 ans depuis le pic de janvier 1973 jusqu’à la reconquête de ce niveau en juillet 1980.
Chaque épisode du catalogue est défini de la même manière. Un drawdown commence un mois dont la moyenne établit un nouveau plus haut. Il se termine le prochain mois dont la moyenne atteint ou dépasse ce plus haut. Si la baisse maximale à l’intérieur de cette fenêtre a atteint au moins 10 %, la fenêtre est comptée comme un épisode de drawdown. Le mois le plus bas à l’intérieur de la fenêtre est le creux ; le mois de reprise est le premier mois où le plus haut antérieur a été reconquis. Cet algorithme est reproductible à partir de la série de prix mensuelle sous-jacente, dont la source est indiquée dans la méthodologie.
Encadré contexte : trois mises en garde que ce catalogue reconnaît d’emblée
- Toutes les valeurs sont des moyennes mensuelles nominales. L’indice de prix S&P 500 utilisé ici est la moyenne mensuelle des clôtures quotidiennes publiée par Robert J. Shiller ; il exclut les dividendes et n’est pas ajusté de l’inflation. La moyenne lisse les baisses courtes et brutales : les profondeurs sont moins marquées qu’en clôtures quotidiennes, et le krach de février-mars 2020 ressort à −19,1 %. Le marché baissier de 1973–74 a mis 7,5 ans à se reprendre en termes nominaux ; en termes réels (prix déflaté par l’indice des prix à la consommation), l’indice n’a retrouvé son niveau de janvier 1973 qu’en août 1987. Les drawdowns en rendement total sont moins profonds que les drawdowns en indice de prix, de 0,2 à 6,8 points de pourcentage selon les 17 épisodes (médiane 1,8), en fonction de la durée de la baisse et du rendement du dividende de la période.
- Les trois signaux macro ne sont pas indépendants. Les inversions de la courbe des taux, les hausses marquées des Fed Funds réels et les élargissements des spreads de crédit high yield sont toutes des manifestations de la même dynamique sous-jacente de resserrement et de surextension. La valeur de ce catalogue est documentaire, un enregistrement structuré de quels signaux ont précédé quel drawdown, pas la découverte de trois indicateurs avancés séparés.
- L’observabilité du signal est contrainte par l’historique de données. Le rendement mensuel à 10 ans utilisé pour la courbe des taux commence en avril 1953 ; la série du taux Fed Funds en juillet 1954 ; l’indice ICE BofA US High Yield en décembre 1996. Pour les drawdowns antérieurs à ces dates de début, le signal correspondant est marqué comme non observable plutôt que traité comme absent. Un des 17 épisodes, la baisse pré-récession de 1953, n’a aucun signal observable et est signalé en conséquence dans le tableau du catalogue.
Une fois ces mises en garde posées, le reste de cette page présente trois choses : une description de comment les drawdowns sont distribués en profondeur et en durée, une tabulation de quels signaux macro sont apparus avant chaque drawdown, et un comptage explicite des cas où les signaux ont divergé des drawdowns dans les deux directions, marchés baissiers sans signaux d’alerte et signaux d’alerte sans marchés baissiers.
Profondeur et durée : la forme de chaque baisse
Les 17 drawdowns ne sont pas uniformément distribués. Six d’entre eux, environ un tiers, étaient des pullbacks de 10 à 15 %, le genre de baisse qui se résout en quelques mois et qui marque à peine la mémoire collective. Quatre étaient des corrections de 15 à 20 %. Quatre étaient des marchés baissiers de 20 à 30 %. Trois étaient des marchés baissiers sévères de 30 % ou plus : la crise financière globale (−50,8 %), l’éclatement de la bulle dotcom (−43,7 %) et l’épisode de stagflation 1973–74 (−43,4 %).
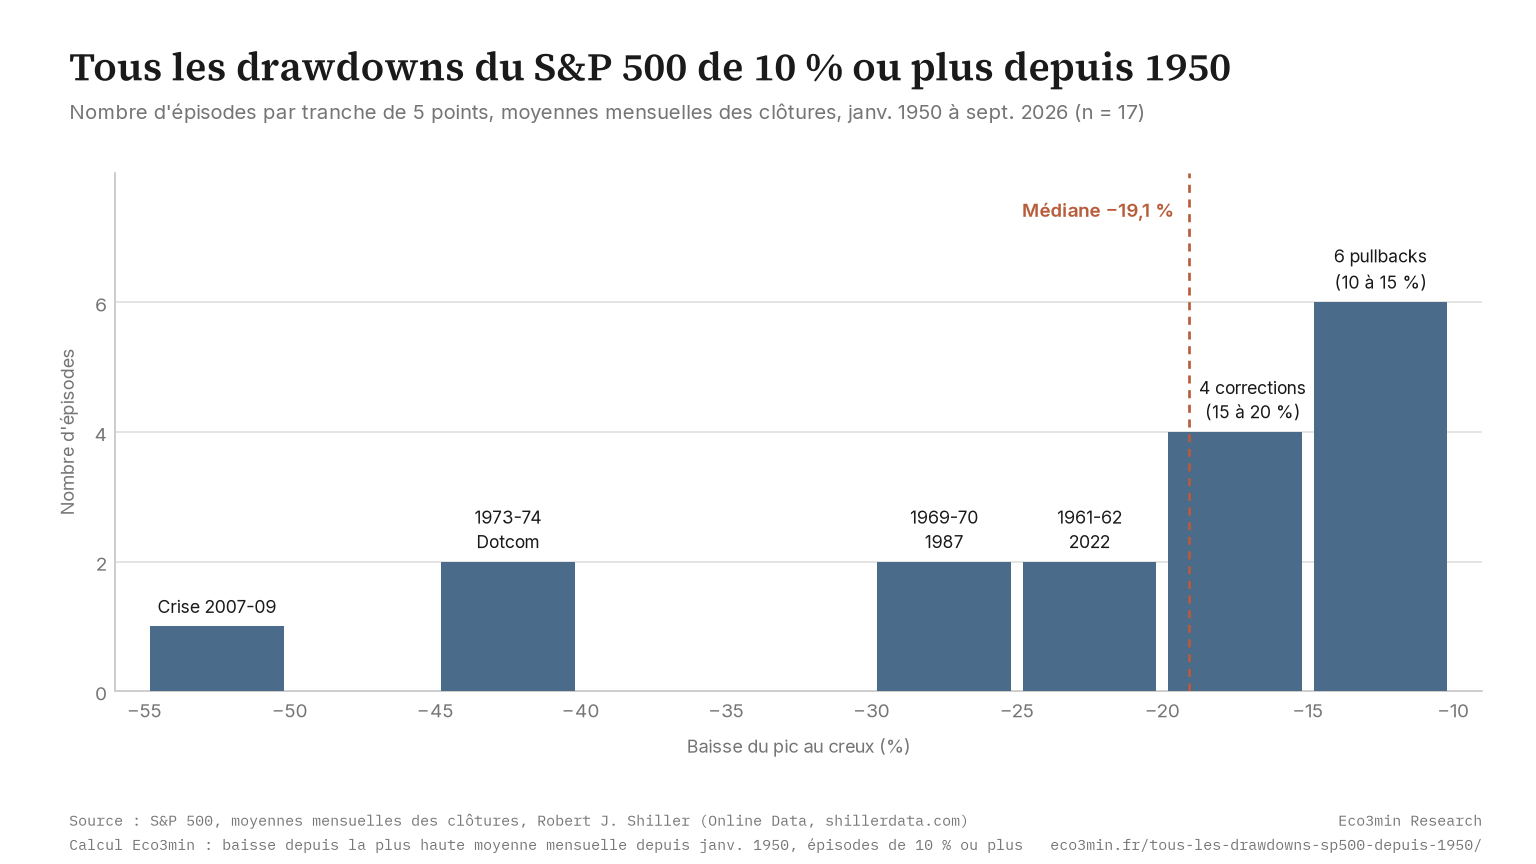
Le temps de reprise suit la profondeur avec une régularité remarquable.
| Tranche de profondeur | Épisodes | Médiane pic-à-creux | Médiane creux-à-reprise | Médiane pic-à-reprise |
|---|---|---|---|---|
| Pullback (−10 % à −15 %) | 6 | 3,5 mois | 4 mois | 7,5 mois |
| Correction (−15 % à −20 %) | 4 | 13 mois | 7 mois | 21,5 mois |
| Marché baissier (−20 % à −30 %) | 4 | 8 mois | 17 mois | 23,5 mois |
| Marché baissier sévère (≥30 %) | 3 | 23 mois | 51 mois | 81 mois |
Source : calculs Eco3min sur le S&P 500, moyennes mensuelles des clôtures quotidiennes, Robert J. Shiller (Online Data, shillerdata.com). 1950–2026. n = 17 épisodes clos.
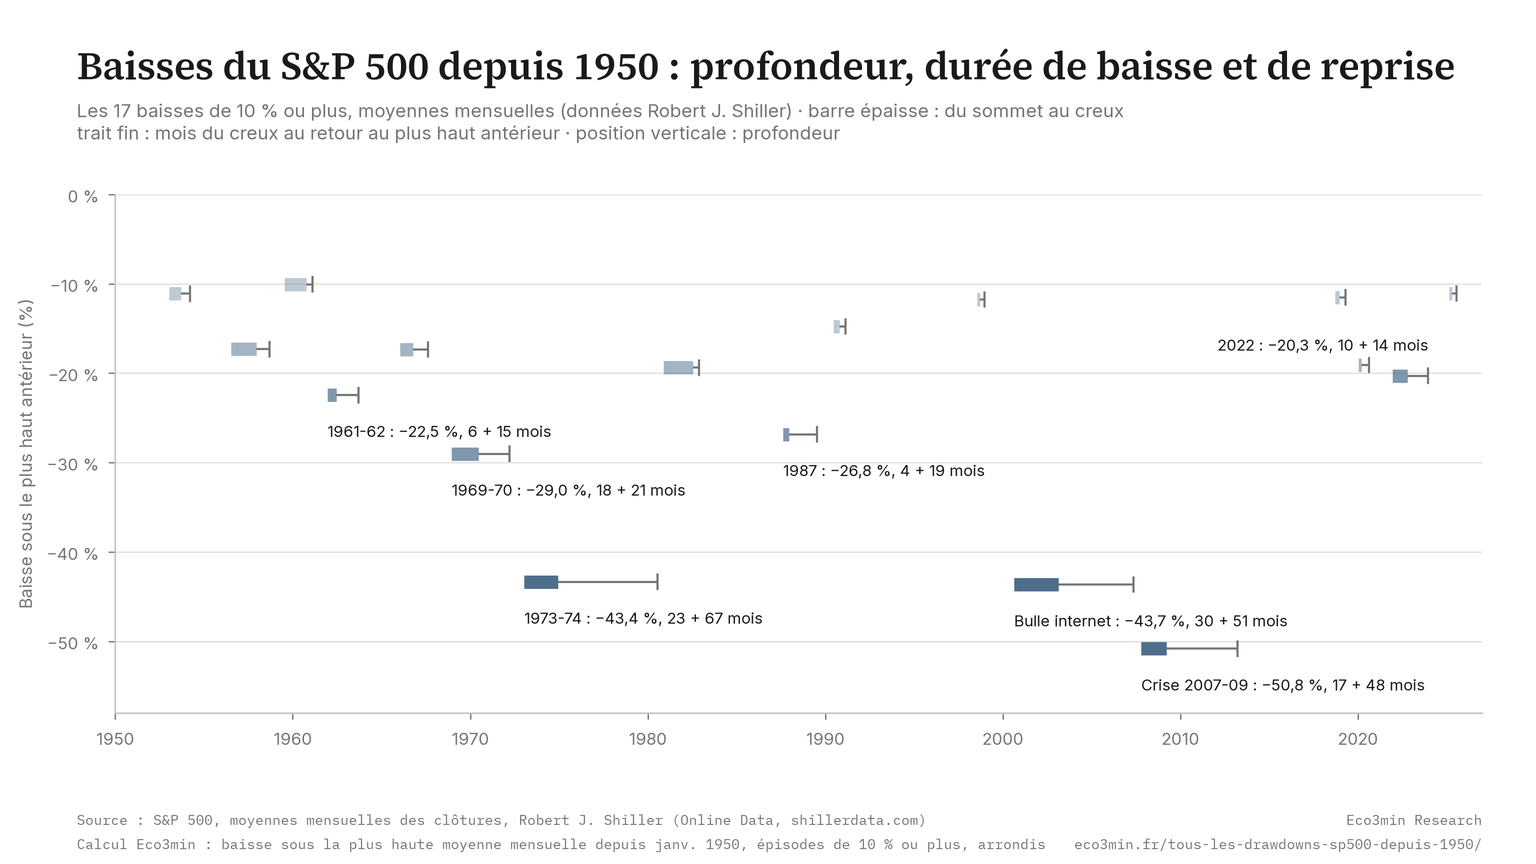
L’asymétrie est le résultat qui compte : un pullback est terminé en sept mois et demi environ en médiane ; un marché baissier dépassant 30 % met près de sept ans à se reprendre pleinement en base nominale. La tranche correction se place entre les deux, tirée vers le haut par la lente baisse de 1956–57 (26 mois) et la baisse de la désinflation Volcker de 1980–82 (24 mois) ; le Credit Crunch de 1966 s’est repris en 19 mois et la baisse COVID-19 de 2020, qui ressort à −19,1 % en moyennes mensuelles, en 7.
La reprise unique la plus longue dans le jeu de données est le marché baissier 1973–74 à 90 mois. La deuxième plus longue est l’éclatement dotcom à 81 mois. La troisième est la crise financière globale à 65 mois. Le regroupement en tête est cohérent avec ce que les études en rendement total de la même période rapportent : les trois marchés baissiers les plus profonds sont les trois reprises les plus lentes, et l’écart entre eux et le reste est grand (le suivant, le marché baissier de 1969–70, a pris 39 mois).
Le motif macro : les 7 marchés baissiers avaient tous des signaux d’alerte
Pour chaque drawdown, le catalogue enregistre quatre indicateurs binaires, tous définis relativement à la date de pic :
- Inversion de la courbe des taux : est-ce que le spread 10 ans moins 3 mois ou le spread 10 ans moins 2 ans était négatif, en moyenne mensuelle, au mois du pic ou pendant l’un des 24 mois précédents ? La convention suit Estrella et Mishkin (1998) et le modèle de probabilité de récession de la NY Fed.
- Fed Funds réels tendus au pic : est-ce que le taux Fed Funds effectif moins l’inflation CPI sur 12 mois glissants était à +1,5 % ou plus au mois du pic ? Le seuil de 1,5 % approxime la médiane de la distribution post-1954 ; la convention suit Reinhart et Sbrancia (2011) sur les régimes de taux réels.
- Élargissement des spreads de crédit high yield : est-ce que le spread option-adjusted de l’indice ICE BofA US High Yield (série FRED BAMLH0A0HYM2) a augmenté d’au moins 200 points de base depuis son minimum glissant sur 12 mois au moment du pic ou dans les six mois suivants ? La série commence en décembre 1996 ; non observable avant cette date.
- Récession dans la fenêtre : est-ce qu’une récession de la série FRED USREC a commencé dans les 12 mois suivant le pic ou a chevauché la fenêtre de drawdown ?
Les trois premiers sont les « signaux de stress macro » référencés dans le hook. Le quatrième est inclus comme contexte : les récessions ne sont pas des indicateurs avancés de marché, puisqu’elles sont datées rétrospectivement par le NBER et que l’annonce arrive typiquement plusieurs mois après le creux du drawdown actions.
| Signal | Taux de détection | Notes |
|---|---|---|
| Au moins un signal observé | 7 / 7 | Le seul drawdown ≥10 % sans aucun signal, 1956–57 (−17,3 %), reste sous la ligne du marché baissier en moyennes mensuelles. |
| Courbe des taux inversée dans les 24m avant le pic | 4 / 7 | Absents : Kennedy Slide 1961–62, marché baissier de stagflation 1973–74 (inversion à partir de juin 1973, après le pic), Black Monday 1987. |
| Fed Funds réels ≥ +1,5 % au pic | 4 / 7 | Sous le seuil : 1969–70, CFG, 2022. |
| Récession dans la fenêtre (FRED USREC) | 4 / 7 | Marchés baissiers hors récession : Kennedy Slide, Black Monday, marché baissier 2022. |
Source : catalogue Eco3min. Définitions des signaux dans la section méthodologie. Le signal de crédit high yield n’est pas tabulé : son résultat figure dans la méthodologie.
Le chiffre 7 sur 7 est le chiffre principal. Lu tel quel, chaque marché baissier depuis 1950, mesuré en moyennes mensuelles, a été précédé par au moins un signal de stress macro classique dans les 24 mois précédents. Sur les 17 drawdowns ≥10 %, 15 des 16 avec au moins un signal observable ont été précédés par au moins un, ce qui signifie que le motif s’étend, bien que moins nettement, aux baisses plus petites aussi ; l’exception est la baisse de 1956–57.
C’est le résultat qui permet aux observateurs de dire des choses comme « les signaux macro tendent à clignoter avant les drawdowns actions ». Le catalogue confirme que la formulation descriptive est vraie. Ce qu’il n’établit pas, et la section suivante est consacrée à pourquoi, c’est que les signaux constituent un edge prédictif.
Pourquoi ce n’est pas un edge prédictif
Il y a quatre raisons pour lesquelles le chiffre 7 sur 7 ne se traduit pas en signal de trading ou d’allocation.
Premièrement, les trois signaux ne sont pas indépendants. Les inversions de la courbe des taux, les hausses marquées des Fed Funds réels et l’élargissement des spreads de crédit high yield sont toutes des expressions de la même dynamique sous-jacente du cycle économique : un cycle de resserrement de la Fed dans une économie en fin d’expansion où les primes de risque de crédit commencent à se repricer. Les compter comme trois signaux séparés surestime le contenu d’information. Un résumé plus honnête est que la plupart des marchés baissiers du catalogue se sont produits pendant ou après un cycle de resserrement de la Fed qui s’est mal terminé, ce qui est plus proche d’une quasi-tautologie que d’une découverte, parce que la Fed ne resserre que quand elle pense que l’économie surchauffe, et les cycles de surchauffe se terminent en récessions, et les récessions compriment les bénéfices.
Deuxièmement, le taux de base inconditionnel d’avoir un signal dans une fenêtre de 24 mois quelconque est élevé. Depuis 1965, les seules inversions de courbe des taux se sont produites dans environ la moitié de toutes les fenêtres glissantes de 24 mois (53 % des mois selon la définition mensuelle retenue ici). Ajoutez les pics de taux réels et les élargissements de crédit et le taux de base monte encore. Un résultat « 7 marchés baissiers sur 7 avaient un signal » contre un fond de « plus de la moitié de toutes les fenêtres de 24 mois avaient un signal » est cohérent avec des signaux qui sont descriptifs de l’environnement macro plutôt que prédictifs des rendements actions. C’est la qualification la plus importante du jeu de données, et c’est la raison pour laquelle cette étude est cadrée comme un catalogue et non comme une inférence.
Troisièmement, les signaux produisent des faux positifs. En moyennes mensuelles, la courbe des taux s’est inversée fin 1966 sans récession, alors qu’une baisse de 17 % était déjà en cours. Elle s’est inversée pendant la majeure partie de 1989, et la baisse suivante de 10 % ou plus (mi-1990, −14,8 %) est restée un pullback. Elle s’est inversée en juin 1998, un mois avant la baisse LTCM, mais le marché baissier n’a commencé qu’au pic d’août 2000. La longue inversion de juillet 2022 à novembre 2024 n’a été suivie, à ce jour, que du pullback de 2025 (−11,1 %). Un signal qui se déclenche avant chaque marché baissier du catalogue, mais qui se déclenche aussi plusieurs fois avant rien, est un signal à fort rappel et faible précision : utile pour la narration, pas pour la construction de portefeuille.
Quatrièmement, n est petit. Sept marchés baissiers en 76 ans ne forment pas un échantillon sur lequel baser des affirmations statistiques. La fréquence conditionnelle d’un signal macro précédant un marché baissier est de 7 sur 7, mais une estimation ponctuelle de 100 % avec n=7 n’a pas d’erreur-type informative, et le compte lui-même dépend de la mesure : en moyennes mensuelles, la baisse de 1956–57, sans aucun signal, s’arrête à −17,3 %, sous la ligne du marché baissier. Le cadrage d’Estrella et Hardouvelis (1991) (que les inversions de courbe des taux sont associées aux récessions subséquentes à travers de nombreux pays et périodes) est plus robuste parce qu’il s’appuie sur un échantillon beaucoup plus grand. Le chiffre 7 sur 7 de ce catalogue est cohérent avec cette littérature plus large, mais c’est la littérature plus large, pas ce catalogue, qui fait le travail inférentiel.
Le but d’énoncer ces qualifications explicitement n’est pas de rejeter le jeu de données. C’est de rendre le jeu de données utile pour le genre de travail où il est véritablement informatif : comme référence pour « ce qui s’est passé » plutôt que pour « ce qui va se passer ». Un historien de marché comparant la baisse de la désinflation Volcker au marché baissier de resserrement 2022 peut lire les deux lignes du catalogue côte à côte. Un analyste écrivant sur les pics actions menés par le crédit peut utiliser les sept épisodes post-1996, où le drapeau de crédit est observable, comme référence structurée. Un journaliste comparant les durées des marchés baissiers peut citer les temps médians pic-à-reprise. Aucun de ces usages ne nécessite que le catalogue soit prédictif.
Faux négatifs et faux positifs
Le catalogue contient trois catégories de cas limites qui méritent leur propre comptage.
Le seul drawdown sans aucun signal : 1956–57
La baisse de 1956–57 est le seul drawdown de 10 % ou plus du catalogue où aucun des trois signaux ne s’est déclenché. En moyennes mensuelles, le S&P 500 a culminé en juillet 1956 et touché son creux en décembre 1957, une baisse de 17,3 % : une correction, pas un marché baissier, selon cette mesure. Au pic de juillet 1956, les Fed Funds réels se situaient à environ 0,8 %, sous le seuil de 1,5 % utilisé dans le catalogue. La courbe des taux ne s’est pas inversée dans les 24 mois précédents. La série du spread de crédit high yield n’existait pas. La série FRED USREC marque des mois de récession à partir de septembre 1957 : le pic du cycle tombe donc en août 1957, 13 mois après le pic actions, et cette récession est capturée par la colonne Récession, pas par les trois signaux prospectifs.
Deux observations valent la peine d’être notées. La première est que le classement de cet épisode dépend de la mesure : en moyennes mensuelles il s’arrête à −17,3 %, et une mesure en clôtures quotidiennes, qui capte les plus bas en cours de mois, est plus profonde par construction. La seconde est que la série Fed Funds elle-même commence en juillet 1954, donc la lecture de 1956 est parmi les premières observations disponibles, un rappel que les épisodes pré-années 1960 opèrent au bord du jeu de données de construction du signal.
Marchés baissiers à couverture de signal mince : Kennedy Slide et Black Monday
Deux marchés baissiers du catalogue enregistrent un signal mais à peine.
Le Kennedy Slide a culminé en décembre 1961 et touché son creux en juin 1962 en moyennes mensuelles, une baisse de 22,5 % sans récession (FRED USREC) et sans inversion de la courbe des taux. Le signal unique qui se déclenche est les Fed Funds réels à environ 1,7 %, juste au-dessus du seuil de 1,5 %. L’épisode est conventionnellement lu comme une réinitialisation de valorisation des actions de croissance combinée à la confrontation de l’administration Kennedy avec US Steel sur les hausses de prix ; c’est le cas le plus clair du catalogue d’un marché baissier qui ne s’inscrit pas dans une narration de resserrement-vers-récession.
Le marché baissier Black Monday 1987 a culminé en août 1987 et touché son creux en décembre 1987 en moyennes mensuelles, une baisse de 26,8 % qui englobe le krach du 19 octobre. Les Fed Funds réels au pic se situaient à environ 2,4 %, au-dessus du seuil de 1,5 %, mais c’était une élévation résiduelle de l’ère de désinflation Volcker plutôt que la signature d’un nouveau cycle de resserrement. Pas d’inversion de la courbe des taux. Pas de récession (FRED USREC). Le krach de 1987 est largement attribué dans la littérature académique à l’interaction entre l’assurance de portefeuille et la microstructure de marché durant une période de hausse des taux, et c’est le cas le plus clair d’un drawdown sévère porté par des dynamiques de trading plutôt que par un changement de régime macroéconomique.
Faux positifs : inversions sans marchés baissiers
La courbe des taux s’est inversée plusieurs fois dans des épisodes qui n’ont pas produit de marché baissier ou qui ont produit une baisse plus modérée.
- 1966 : inversion de septembre 1966 à janvier 1967, durant le Credit Crunch ; pas de récession (FRED USREC) ; la baisse actions, déjà en cours, a atteint −17,3 % en moyennes mensuelles, et le régime macro n’a pas livré la récession que l’inversion anticipe typiquement.
- 1989 : inversion en moyennes mensuelles pendant la majeure partie de 1989 ; la baisse suivante de 10 % ou plus est venue mi-1990 (−14,8 %, un pullback en moyennes mensuelles), calée plus étroitement sur le choc de la guerre du Golfe d’août 1990 et la récession de 1990 que sur l’inversion elle-même.
- 1998 : un mois d’inversion (juin 1998), juste avant la crise LTCM/Russie ; la baisse qui a suivi a fait −11,8 % en moyennes mensuelles, pas un marché baissier ; le marché baissier final a commencé au pic d’août 2000, après que la courbe s’est ré-inversée en février 2000 et que la Fed a achevé un nouveau cycle de resserrement.
La courbe des taux s’est aussi inversée de juin à septembre 2019 avant le COVID, mais la baisse de 2020 a été un choc exogène, pas la récession que l’inversion de 2019 aurait signalée en l’absence de la pandémie. C’est un cas où le signal était présent et un drawdown majeur a suivi, mais où la chaîne causale conventionnellement impliquée par le signal n’a pas opéré. La chaîne en question, la Bourse qui devance le cycle réel, est le fil du sous-pilier Cycles et anticipations des marchés actions.
Sensibilité : seuils de profondeur et fenêtres de signal
Deux choix méthodologiques déterminent les chiffres principaux : le seuil de profondeur utilisé pour définir un « drawdown » et la fenêtre rétrospective utilisée pour déterminer si un signal a « précédé » le pic. Les deux sont rapportés à plusieurs valeurs ci-dessous.
| Seuil | Épisodes | Profondeur médiane | Médiane pic-à-reprise |
|---|---|---|---|
| ≥10 % | 17 | −19,1 % | 21 mois |
| ≥15 % | 11 | −22,5 % | 24 mois |
| ≥20 % | 7 | −29,0 % | 39 mois |
| ≥30 % | 3 | −43,7 % | 81 mois |
| ≥40 % | 3 | −43,7 % | 81 mois |
Source : catalogue Eco3min. Épisodes clos uniquement. n diminue avec le seuil.
Le seuil compte le plus à la frontière −15 % à −20 %. Sur les 17 épisodes du catalogue, 6 tombent dans la bande étroite entre −10 % et −15 %, des pullbacks qui se résolvent en quelques mois et qui figurent rarement dans la discussion populaire des « krachs ». Élever le seuil à −15 % en laisse 11. L’élever à la ligne conventionnelle de marché baissier de −20 % en laisse 7 : quatre baisses de 17 à 19 % en moyennes mensuelles (1956–57, 1966, 1980–82 et 2020) restent juste en deçà. L’élever à −30 % laisse les trois épisodes qui mettent en médiane 81 mois, près de sept ans, à se reprendre ; aucun épisode ne se situe entre −30 % et −40 %.
La fenêtre rétrospective pour les indicateurs de signal est fixée à 24 mois suivant la convention d’Estrella et Mishkin (1998). En moyennes mensuelles, l’inversion qui accompagne le marché baissier de stagflation 1973–74 commence en juin 1973, cinq mois après le pic actions de janvier 1973 : ce marché baissier ne compte donc pas comme « courbe des taux précédente » à 12 ou 24 mois. Resserrer la fenêtre à 12 mois fait passer le compte de la courbe de 4 marchés baissiers sur 7 à 2 (l’éclatement dotcom et la crise financière globale) et le compte « au moins un signal » de 7 à 6 : le marché baissier de 1969–70 perd son seul signal, une inversion terminée 23 mois avant son pic. Allonger la fenêtre à 36 mois ajoute le marché baissier de 1973–74 par l’inversion de 1969–70, soit 5 sur 7.
Le catalogue complet : 17 épisodes
Chaque drawdown du S&P 500 de 10 % ou plus entre janvier 1950 et septembre 2026, mesuré en moyennes mensuelles des clôtures quotidiennes, en ordre chronologique, avec les quatre indicateurs macro enregistrés pour chacun. Un point (•) indique que le signal était présent ; un tiret (–) qu’il ne l’était pas ; « n/d » que la série de données n’existait pas encore. Le fichier de l’étude n’est pas proposé au téléchargement ; la méthodologie en pied de page indique chaque source.
| # | Épisode | Pic | Creux | Reprise | Profondeur | P→R mois | Inv. CT | Taux réels | Récession |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Baisse pré-récession 1953 | 1953-01 | 1953-09 | 1954-03 | −11,1 % | 14 | n/d | n/d | • |
| 2 | Baisse 1956–57 (récession 1957) | 1956-07 | 1957-12 | 1958-09 | −17,3 % | 26 | – | – | • |
| 3 | Baisse récession 1959–60 | 1959-07 | 1960-10 | 1961-02 | −10,1 % | 19 | – | • | • |
| 4 | Kennedy Slide | 1961-12 | 1962-06 | 1963-09 | −22,5 % | 21 | – | • | – |
| 5 | Credit Crunch de 1966 | 1966-01 | 1966-10 | 1967-08 | −17,3 % | 19 | – | • | – |
| 6 | Marché baissier récession 1969–70 | 1968-12 | 1970-06 | 1972-03 | −29,0 % | 39 | • | – | • |
| 7 | Marché baissier stagflation (1973–74) | 1973-01 | 1974-12 | 1980-07 | −43,4 % | 90 | – | • | • |
| 8 | Baisse désinflation Volcker | 1980-11 | 1982-07 | 1982-11 | −19,4 % | 24 | • | • | • |
| 9 | Black Monday 1987 | 1987-08 | 1987-12 | 1989-07 | −26,8 % | 23 | – | • | – |
| 10 | Guerre du Golfe / récession 1990 | 1990-06 | 1990-10 | 1991-02 | −14,8 % | 8 | • | • | • |
| 11 | Crise LTCM / Russie | 1998-07 | 1998-09 | 1998-12 | −11,8 % | 5 | • | • | – |
| 12 | Éclatement dotcom | 2000-08 | 2003-02 | 2007-05 | −43,7 % | 81 | • | • | • |
| 13 | Crise Financière Globale | 2007-10 | 2009-03 | 2013-03 | −50,8 % | 65 | • | – | • |
| 14 | Tightening tantrum T4 2018 | 2018-09 | 2018-12 | 2019-04 | −11,5 % | 7 | – | – | – |
| 15 | Krach COVID-19 | 2020-01 | 2020-03 | 2020-08 | −19,1 % | 7 | • | – | • |
| 16 | Marché baissier resserrement 2022 | 2021-12 | 2022-10 | 2023-12 | −20,3 % | 24 | • | – | – |
| 17 | Choc tarifaire 2025 | 2025-02 | 2025-04 | 2025-07 | −11,1 % | 5 | • | • | – |
Source : Eco3min. Données de prix : S&P 500, moyennes mensuelles des clôtures quotidiennes, Robert J. Shiller (Online Data, shillerdata.com). Indicateurs macro : Federal Reserve Board H.15 via FRED (GS10, TB3MS, GS2, FEDFUNDS), IPC du BLS via FRED (CPIAUCSL), dates de récession via FRED (USREC). Le signal de crédit high yield est décrit dans la méthodologie et ne figure pas dans le catalogue.
Méthodologie et données
Algorithme d’identification des drawdowns
Soit P(t) la moyenne mensuelle des niveaux de clôture quotidiens du S&P 500 au mois t, telle que publiée par Robert J. Shiller (Online Data). On définit le pic glissant M(t) = max(P(s)) pour janvier 1950 ≤ s ≤ t. Le drawdown à t est DD(t) = P(t)/M(t) − 1. Un « épisode » est l’intervalle de temps entre deux nouveaux plus hauts consécutifs, c’est-à-dire entre deux mois distincts où M(t) augmente. Un épisode est enregistré comme un drawdown si min(DD(t)) à l’intérieur de l’intervalle est au plus de −10 %. Le mois du pic est le début de l’épisode, le mois du creux est l’argmin de DD(t) à l’intérieur de l’épisode, et le mois de reprise est la fin de l’épisode. Ces dates sont des mois, pas des journées de bourse : pour le calendrier des séances, voir le statut d’ouverture des places américaines.
L’algorithme produit 17 épisodes entre janvier 1950 et septembre 2026. Il utilise des moyennes mensuelles, pas des clôtures quotidiennes ni l’intraday : pics, creux et reprises sont des mois, et les durées se comptent en mois. Les épisodes qui ont commencé mais n’ont pas encore atteint un nouveau plus haut à la fin de l’échantillon sont exclus comme épisodes ouverts. À la date d’arrêt des données (septembre 2026), les 17 épisodes du catalogue sont clos.
Définitions des signaux macro
Courbe des taux. Le signal se déclenche si le rendement du Treasury 10 ans moins le taux du T-bill 3 mois (FRED : GS10 moins TB3MS, depuis avril 1953) ou le 10 ans moins le 2 ans (GS10 moins GS2, depuis juin 1976) était négatif en moyenne mensuelle au mois du pic ou pendant l’un des 24 mois précédents. Ce sont deux séries H.15 du Federal Reserve Board ; la construction mensuelle garde le signal à la fréquence de la série de prix, là où les spreads quotidiens (T10Y3M, T10Y2Y) captent de brèves inversions que les moyennes mensuelles lissent. Les épisodes dont la fenêtre commence avant avril 1953 sont signalés comme non observables.
Fed Funds réels. Calculés comme le taux Fed Funds effectif (FRED : FEDFUNDS, moyenne mensuelle) moins l’inflation CPI globale sur 12 mois glissants (CPIAUCSL). Le seuil +1,5 % est approximativement la médiane de la distribution post-1954 et s’aligne avec la convention utilisée par Reinhart et Sbrancia (2011) pour distinguer les régimes de taux réels positifs des négatifs.
Crédit high yield. Le signal se déclenche si le spread option-adjusted de l’indice ICE BofA US High Yield (FRED : BAMLH0A0HYM2) a monté d’au moins 200 points de base depuis son minimum glissant sur 12 mois au moment du pic actions ou dans les six mois suivants. La série est quotidienne à partir du 31 décembre 1996. Les drawdowns pré-1997 sont signalés comme non observables, pas absents. Depuis 1997, le signal s’est déclenché avant chacun des 3 marchés baissiers qu’il permet d’observer.
Récession dans la fenêtre. Une récession est « dans la fenêtre » si son mois de début dans la série FRED USREC tombe dans les 12 mois suivant le pic actions, ou si son intervalle pic-à-creux a chevauché la fenêtre du drawdown actions. Les dates de récession proviennent de la série FRED USREC (Federal Reserve Bank of St. Louis) et ne sont pas révisées rétroactivement.
Limites
- Indice de prix nominal, moyennes mensuelles. Les drawdowns et reprises sont calculés sur l’indice de prix S&P 500 en moyennes mensuelles des clôtures quotidiennes, excluant les dividendes et non ajustés de l’inflation. La moyenne lisse les baisses courtes et brutales : les profondeurs sont moins marquées qu’en clôtures quotidiennes et certaines baisses brèves de 10 % ou plus en clôtures quotidiennes n’apparaissent pas. Les drawdowns en rendement total sont de 0,2 à 6,8 points de pourcentage moins profonds selon les 17 épisodes ; les dates de reprise en termes réels peuvent être plusieurs années plus tardives que les dates en termes nominaux, particulièrement dans l’épisode 1973–74.
- S&P 500 pré-1957. Le « S&P 500 » comme indice à 500 constituants date de mars 1957. Avant cette date, la série de Shiller suit l’indice composite prédécesseur de S&P (90 actions), chaîné en une série unique continue. C’est la convention publique standard mais elle ne correspond pas à ce que les investisseurs voyaient en temps réel avant 1957.
- Observabilité du signal. Sur les 17 drawdowns, l’épisode de 1953 n’a aucun signal observable (pas de rendement mensuel à 10 ans avant avril 1953, pas de Fed Funds avant juillet 1954). Les dix épisodes antérieurs à 1997 sont non observables sur le crédit high yield. Le catalogue signale chaque cellule non observable plutôt que d’imputer.
- Les signaux sont corrélés. Les trois signaux ne sont pas des indicateurs indépendants de phénomènes distincts. Ce sont des co-symptômes d’un cycle de resserrement mené par la Fed dans une économie en fin d’expansion. Compter « au moins un signal » n’est donc pas la même chose que compter trois alertes orthogonales.
- Taille d’échantillon. Sept marchés baissiers est un petit n. Aucune affirmation de significativité statistique n’est faite nulle part sur cette page. Le catalogue est descriptif, pas inférentiel.
Téléchargement des données
Le fichier de l’étude n’est pas proposé au téléchargement : il contient des données dont le détenteur restreint la rediffusion (un drapeau dérivé du spread ICE BofA US High Yield, FRED BAMLH0A0HYM2, pré-approbation requise). La méthodologie indique chaque source. Citation requise : « Eco3min, ‘Every S&P 500 Drawdown Since 1950’, eco3min.fr, 2026. »
Questions fréquentes
Combien de marchés baissiers le S&P 500 a-t-il connus depuis 1950 ?
Sept, où un marché baissier est défini comme une baisse pic-à-creux d’au moins 20 % sur l’indice de prix en moyennes mensuelles des clôtures. Le plus récent est le marché baissier de resserrement 2022, qui a culminé en décembre 2021 et touché son creux en octobre 2022, une baisse de 20,3 %, avec reprise nominale en décembre 2023.
Quel a été le drawdown S&P 500 le plus profond depuis 1950 ?
La crise financière globale de 2007 à 2009, à −50,8 % en moyennes mensuelles du pic (octobre 2007) au creux (mars 2009). L’éclatement de la bulle dotcom a été le deuxième plus profond à −43,7 % (pic d’août 2000, creux de février 2003) ; le marché baissier de stagflation 1973–74 le troisième à −43,4 %. Les mesures en clôtures quotidiennes sont plus profondes par construction, puisqu’elles captent les plus bas en cours de mois.
Combien de temps faut-il pour se reprendre d’un marché baissier ?
Le temps médian pic-à-reprise pour les marchés baissiers entre 20 % et 30 % est de 23,5 mois, soit environ deux ans. Pour les marchés baissiers sévères de 30 % ou plus, la médiane est de 81 mois, soit près de sept ans. La reprise unique la plus longue du catalogue est le marché baissier 1973–74 à 90 mois (7,5 ans). Relus indice contre indice, ces mêmes marchés baissiers sont l’objet de la comparaison Nasdaq–S&P 500 sur les marchés baissiers depuis 1971.
Une inversion de la courbe des taux précède-t-elle toujours un marché baissier ?
Non. Sur les 7 marchés baissiers du catalogue, la courbe des taux s’est inversée au mois du pic ou dans les 24 mois précédents dans 4 d’entre eux. Les trois exceptions sont le Kennedy Slide de 1961–62, le marché baissier de stagflation 1973–74 (inversion à partir de juin 1973, après le pic) et le marché baissier Black Monday 1987. Inversement, la courbe des taux s’est inversée dans plusieurs épisodes qui n’ont pas produit de marché baissier (notamment en 1966, 1989 et brièvement en 1998) donc la relation est asymétrique dans les deux directions.
Est-ce un modèle prédictif ?
Non. C’est un catalogue descriptif, pas un modèle de prévision. Les trois signaux macro ne sont pas indépendants et produisent à la fois des faux négatifs et des faux positifs. Le catalogue documente quels signaux étaient présents avant chaque drawdown ; il ne fait aucune affirmation sur comment utiliser ces signaux pour anticiper les drawdowns futurs. Pour le travail prédictif, le modèle de probabilité de récession par courbe des taux de la NY Fed est la référence conventionnelle.
Pourquoi commencer en 1950 plutôt qu’en 1928 ou 1900 ?
1950 est le point de départ conventionnel pour la recherche actions américaines d’après-guerre (Damodaran, Shiller). Les échantillons antérieurs incluent le krach 1929–32, qui est structurellement distinct : pas de taux Fed Funds contemporain, pas de régime continu de T-bill, l’étalon-or encore contraignant, et une plomberie de marché financier entièrement différente. Inclure les épisodes pré-1950 dans le même tableau sans ces mises en garde surestimerait la comparabilité.
Pourquoi le catalogue utilise-t-il les prix nominaux plutôt que le rendement total ou les termes réels ?
L’indice de prix est le benchmark le plus largement cité dans les références publiques aux marchés baissiers et drawdowns. Ce catalogue le mesure en moyennes mensuelles des clôtures quotidiennes (Robert J. Shiller) : ses profondeurs sont donc moins marquées que les chiffres en clôtures quotidiennes que citent habituellement les médias et les brokers. Les drawdowns en rendement total sont de 0,2 à 6,8 points de pourcentage moins profonds (médiane 1,8) ; les dates de reprise en termes réels peuvent être plusieurs années plus tardives, particulièrement pour l’épisode 1973–74 (reprise en termes réels en août 1987 contre juillet 1980 en nominal). Les deux ajustements sont notés dans la section limites.
Où puis-je télécharger les données ?
Le fichier n’est pas proposé au téléchargement (un drapeau dérivé d’une série de spread ICE BofA, pré-approbation FRED requise) ; la méthodologie indique chaque source, ce qui permet de reconstruire les séries. Textes et analyses d’Eco3min : CC BY 4.0, avec attribution. Citation requise : « Eco3min, ‘Every S&P 500 Drawdown Since 1950’, eco3min.fr, 2026. »
Citer cette étude
Eco3min (2026). Every S&P 500 Drawdown Since 1950: A Catalog of 17 Episodes by Depth, Duration, Recovery, and Macro Regime. Eco3min Research. eco3min.fr/en/every-sp500-crash-since-1950
Textes et analyses d’Eco3min : CC BY 4.0. Les données, fichiers et graphiques restent soumis aux conditions de leur producteur, indiquées sur chaque page ; Eco3min n’accorde aucune licence sur des données de tiers.
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.