
Toutes les hyperinflations depuis 1795
Cinquante-sept hyperinflations ont été documentées depuis 1795. Aucune n’est en cours en 2026 selon le critère qu’emploient les économistes — alors que dix économies sont classées hyperinflationnistes par la norme comptable.
Le registre
Toutes les hyperinflations documentées, classées
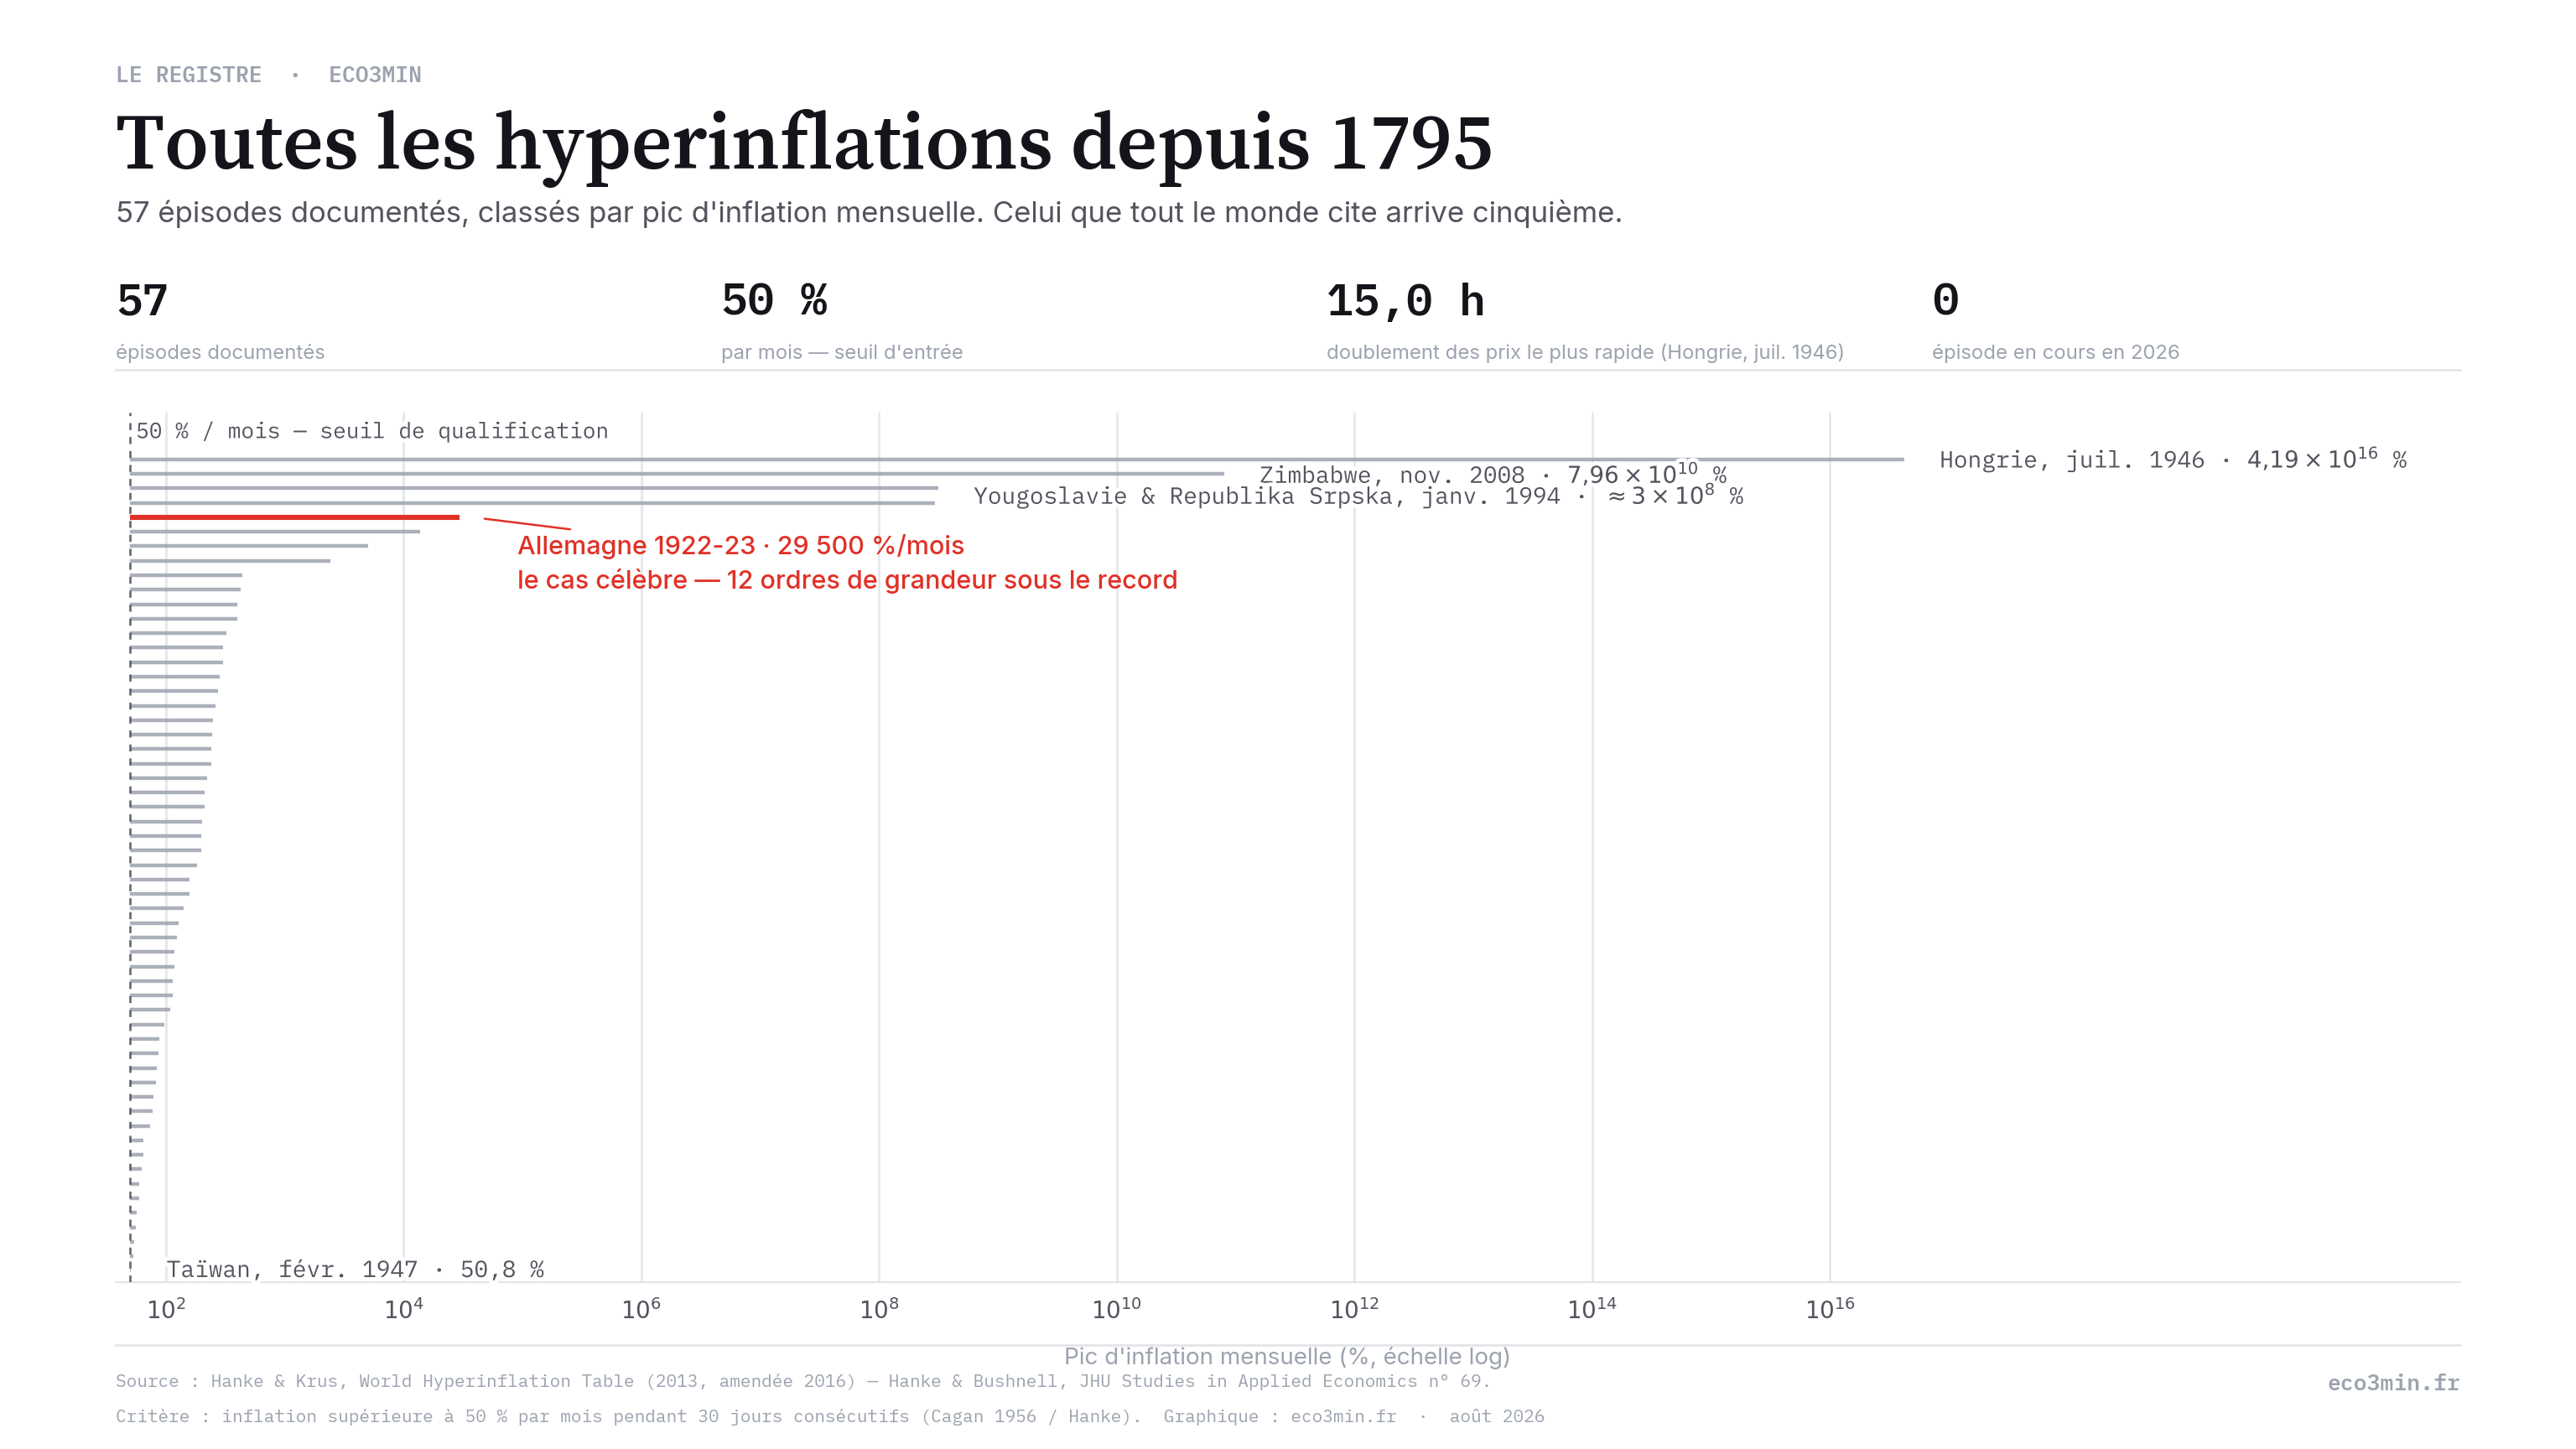
Classement par pic d’inflation mensuelle. L’écart couvre quinze ordres de grandeur : de Taïwan en février 1947, qui franchit le seuil de qualification de moins d’un point, à la Hongrie de juillet 1946, où les prix doublaient environ toutes les quinze heures.
| # | Pays / entité | Épisode | Mois de pic | Pic d’inflation mensuelle | Journalier | Doublement des prix |
|---|---|---|---|---|---|---|
| 1 | Hongrie | août 1945 – juil. 1946 | juil. 1946 | 4,19 × 10¹⁶ % | 207,00 % | 15,0 heures |
| 2 | Zimbabwe | mars 2007 – mi-nov. 2008 | mi-nov. 2008 | 7,96 × 10¹⁰ % | 98,00 % | 24,7 heures |
| 3 | Yougoslavie | avr. 1992 – janv. 1994 | janv. 1994 | 3,13 × 10⁸ % | 64,60 % | 1,41 jours |
| 4 | Republika Srpska | avr. 1992 – janv. 1994 | janv. 1994 | 2,97 × 10⁸ % | 64,30 % | 1,41 jours |
| 5 | Allemagne | août 1922 – déc. 1923 | oct. 1923 | 29 500 % | 20,90 % | 3,70 jours |
| 6 | Grèce | mai 1941 – déc. 1945 | oct. 1944 | 13 800 % | 17,90 % | 4,27 jours |
| 7 | Chine | oct. 1947 – mi-mai 1949 | avr. 1949 | 5 070 % | 14,10 % | 5,34 jours |
| 8 | Ville libre de Dantzig | août 1922 – mi-oct. 1923 | sept. 1923 | 2 440 % | 11,40 % | 6,52 jours |
| 9 | Arménie | oct. 1993 – déc. 1994 | nov. 1993 | 438 % | 5,77 % | 12,5 jours |
| 10 | Turkménistan | janv. 1992 – nov. 1993 | nov. 1993 | 429 % | 5,71 % | 12,7 jours |
| 11 | Taïwan | août 1945 – sept. 1945 | août 1945 | 399 % | 5,50 % | 13,1 jours |
| 12 | Pérou | juil. 1990 – août 1990 | août 1990 | 397 % | 5,49 % | 13,1 jours |
| 13 | Bosnie-Herzégovine | avr. 1992 – juin 1993 | juin 1992 | 322 % | 4,92 % | 14,6 jours |
| 14 | France | mai 1795 – nov. 1796 | mi-août 1796 | 304 % | 4,77 % | 15,1 jours |
| 15 | Chine | juil. 1943 – août 1945 | juin 1945 | 302 % | 4,75 % | 15,2 jours |
| 16 | Ukraine | janv. 1992 – nov. 1994 | janv. 1992 | 285 % | 4,60 % | 15,6 jours |
| 17 | Pologne | janv. 1923 – janv. 1924 | oct. 1923 | 275 % | 4,50 % | 16,0 jours |
| 18 | Nicaragua | juin 1986 – mars 1991 | mars 1991 | 261 % | 4,37 % | 16,4 jours |
| 19 | Congo (Zaïre) | nov. 1993 – sept. 1994 | nov. 1993 | 250 % | 4,26 % | 16,8 jours |
| 20 | Russie | janv. 1992 – janv. 1992 | janv. 1992 | 245 % | 4,22 % | 17,0 jours |
| 21 | Bulgarie | févr. 1997 – févr. 1997 | févr. 1997 | 242 % | 4,19 % | 17,1 jours |
| 22 | Moldavie | janv. 1992 – déc. 1993 | janv. 1992 | 240 % | 4,16 % | 17,2 jours |
| 23 | Venezuela ◦ | nov. 2016 – en cours (au 5 déc. 2016) | nov. 2016 | 221 % | 3,96 % | 17,8 jours |
| 24 | Russie / URSS | janv. 1922 – févr. 1924 | févr. 1924 | 212 % | 3,86 % | 18,5 jours |
| 25 | Géorgie | sept. 1993 – sept. 1994 | sept. 1994 | 211 % | 3,86 % | 18,6 jours |
| 26 | Tadjikistan | janv. 1992 – oct. 1993 | janv. 1992 | 201 % | 3,74 % | 19,1 jours |
| 27 | Géorgie | mars 1992 – avr. 1992 | mars 1992 | 198 % | 3,70 % | 19,3 jours |
| 28 | Argentine | mai 1989 – mars 1990 | juil. 1989 | 197 % | 3,69 % | 19,4 jours |
| 29 | Bolivie | avr. 1984 – sept. 1985 | févr. 1985 | 183 % | 3,53 % | 20,3 jours |
| 30 | Biélorussie | janv. 1992 – févr. 1992 | janv. 1992 | 159 % | 3,22 % | 22,2 jours |
| 31 | Kirghizistan | janv. 1992 – janv. 1992 | janv. 1992 | 157 % | 3,20 % | 22,3 jours |
| 32 | Kazakhstan | janv. 1992 – janv. 1992 | janv. 1992 | 141 % | 2,97 % | 24,0 jours |
| 33 | Autriche | oct. 1921 – sept. 1922 | août 1922 | 129 % | 2,80 % | 25,5 jours |
| 34 | Bulgarie | févr. 1991 – mars 1991 | févr. 1991 | 123 % | 2,71 % | 26,3 jours |
| 35 | Ouzbékistan | janv. 1992 – févr. 1992 | janv. 1992 | 118 % | 2,64 % | 27,0 jours |
| 36 | Azerbaïdjan | janv. 1992 – déc. 1994 | janv. 1992 | 118 % | 2,63 % | 27,0 jours |
| 37 | Congo (Zaïre) | oct. 1991 – sept. 1992 | nov. 1991 | 114 % | 2,57 % | 27,7 jours |
| 38 | Pérou | sept. 1988 – sept. 1988 | sept. 1988 | 114 % | 2,57 % | 27,7 jours |
| 39 | Taïwan | oct. 1948 – mai 1949 | oct. 1948 | 108 % | 2,46 % | 28,9 jours |
| 40 | Hongrie | mars 1923 – févr. 1924 | juil. 1923 | 97,9 % | 2,30 % | 30,9 jours |
| 41 | Chili | oct. 1973 – oct. 1973 | oct. 1973 | 87,6 % | 2,12 % | 33,5 jours |
| 42 | Estonie | janv. 1992 – févr. 1992 | janv. 1992 | 87,2 % | 2,11 % | 33,6 jours |
| 43 | Angola | déc. 1994 – janv. 1997 | mai 1996 | 84,1 % | 2,06 % | 34,5 jours |
| 44 | Brésil | déc. 1989 – mars 1990 | mars 1990 | 82,4 % | 2,02 % | 35,1 jours |
| 45 | République démocratique du Congo | août 1998 – août 1998 | août 1998 | 78,5 % | 1,95 % | 36,4 jours |
| 46 | Pologne | oct. 1989 – janv. 1990 | janv. 1990 | 77,3 % | 1,93 % | 36,8 jours |
| 47 | Arménie | janv. 1992 – févr. 1992 | janv. 1992 | 73,1 % | 1,85 % | 38,4 jours |
| 48 | Tadjikistan | oct. 1995 – nov. 1995 | nov. 1995 | 65,2 % | 1,69 % | 42,0 jours |
| 49 | Lettonie | janv. 1992 – janv. 1992 | janv. 1992 | 64,4 % | 1,67 % | 42,4 jours |
| 50 | Turkménistan | nov. 1995 – janv. 1996 | janv. 1996 | 62,5 % | 1,63 % | 43,4 jours |
| 51 | Philippines | janv. 1944 – déc. 1944 | janv. 1944 | 60 % | 1,58 % | 44,9 jours |
| 52 | Yougoslavie | sept. 1989 – déc. 1989 | déc. 1989 | 59,7 % | 1,57 % | 45,1 jours |
| 53 | Allemagne | janv. 1920 – janv. 1920 | janv. 1920 | 56,9 % | 1,51 % | 46,8 jours |
| 54 | Kazakhstan | nov. 1993 – nov. 1993 | nov. 1993 | 55,5 % | 1,48 % | 47,8 jours |
| 55 | Lituanie ◦ | janv. 1992 – janv. 1992 | janv. 1992 | 54 % | 1,45 % | 48,8 jours |
| 56 | Biélorussie ◦ | août 1994 – août 1994 | août 1994 | 53,4 % | 1,44 % | 49,3 jours |
| 57 | Taïwan ◦ | févr. 1947 – févr. 1947 | févr. 1947 | 50,8 % | 1,38 % | 51,4 jours |
◦ = entrée absente du PDF à 53 lignes diffusé par le Cato Institute (voir plus bas). La longueur de barre est proportionnelle au log₁₀ du pic mensuel.
Ce qui fait qu’un épisode qualifie
Trois critères, cumulatifs. D’abord une inflation mensuelle supérieure à 50 % — la convention posée par Phillip Cagan en 1956 et adoptée depuis par la profession. Ensuite ce rythme maintenu pendant au moins 30 jours consécutifs, ce qui écarte les pics d’un seul relevé. Enfin l’épisode doit être entièrement documenté, avec des estimations qu’un tiers peut reproduire à partir des sources.
C’est le troisième critère qui contraint. Il explique la brièveté de la table : beaucoup d’hyperinflations alléguées échouent non sur l’ampleur mais sur la donnée. Deux périodes d’un même pays comptent comme deux épisodes distincts lorsqu’elles sont séparées par douze mois consécutifs ou plus sous 50 %. Découper ainsi le temps en épisodes, c’est déjà raisonner en régimes, la grille qui organise la définition et les régimes de l’inflation bien en deçà de 50 % par mois.
Les indices de prix ne sont pas homogènes d’une ligne à l’autre. La plupart des entrées reposent sur un indice des prix à la consommation ; plusieurs sur des prix de gros ; le Zimbabwe 2008 et le Venezuela 2016 sont estimés à partir de taux de change implicites en parité de pouvoir d’achat, les séries officielles ayant cessé d’être exploitables. La colonne price_index_type du CSV porte cette information ligne par ligne. Comparer un pic construit sur prix de gros à un pic implicite PPA reste une approximation, et les auteurs le disent.
Pourquoi le compte est à 57 — et pourquoi la table la plus téléchargée en affiche 53
La table publiée en 2013 dans le Routledge Handbook of Major Events in Economic History comptait 56 épisodes. Le Venezuela y a été ajouté comme 57ᵉ entrée en décembre 2016, après une inflation mensuelle restée au-dessus de 50 % pendant 30 jours consécutifs à partir du 3 novembre.
Le PDF hébergé par le Cato Institute — la version la plus souvent liée et citée — s’arrête à 53 lignes. Il se termine sur le Kazakhstan de novembre 1993, à 55,5 % par mois. Trois épisodes des 56 d’origine en sont absents : la Lituanie (54,0 %), la Biélorussie d’août 1994 (53,4 %) et Taïwan de février 1947 (50,8 %) — les trois derniers du classement, tous à moins de cinq points du seuil. En les ajoutant, avec le Venezuela, le compte se réconcilie : 53 + 3 = 56, plus le Venezuela = 57. La table reproduite ci-dessus est la version amendée de 2016, complète.
Un autre artefact mérite d’être signalé : dans la table amendée de 2016, deux entrées portent le rang 55 (Lituanie et Biélorussie) et la suivante est numérotée 57. Le rang 56 n’existe pas. La numérotation de la colonne ci-dessus est continue, si bien que les rangs 55 à 57 diffèrent d’une unité de la source imprimée pour ces lignes.
Rien ne qualifie en 2026 — et dix économies restent dites hyperinflationnistes
Aucune économie ne satisfait aujourd’hui le critère des 50 % par mois. Cela ne revient pas à dire qu’aucune économie n’est en détresse monétaire, et ce n’est pas ce que le reporting financier désigne quand il emploie le mot. Entre la détresse monétaire et le seuil de Cagan s’étale toute l’échelle des régimes de prix, celle que parcourt le guide complet de l’inflation : mécanismes, mesure, histoire et effets.
IAS 29, la norme IFRS sur l’information financière dans les économies hyperinflationnistes, procède d’un autre test : un cumul d’inflation approchant ou dépassant 100 % sur trois ans, lu conjointement avec des indicateurs qualitatifs comme la facturation en devise étrangère ou l’indexation des salaires. Sur cette base, dix économies étaient classées hyperinflationnistes pour les exercices clos au 30 juin 2026 — Argentine, Haïti, Iran, Liban, Malawi, Soudan du Sud, Soudan, Turquie, Venezuela et Zimbabwe. Le Burundi et la Sierra Leone en sont sortis à cette date.
Un cumul de 100 % sur trois ans équivaut à environ 26 % par an. Le seuil de Cagan est de 50 % par mois, soit près de 12 900 % en rythme annuel composé. Les deux définitions diffèrent de plus de deux ordres de grandeur et servent des fins distinctes : dater des effondrements monétaires historiques d’un côté, décider quand des comptes cessent d’avoir un sens en nominal de l’autre.
Le statut du Zimbabwe au 30 juin 2026 n’est pas uniforme selon les sources : certains cabinets le maintiennent faute de données fiables plutôt que sur preuve positive. Sans lui, le compte est de neuf.
Ce que cette table ne montre pas
Elle enregistre des pics, pas des coûts. Le rang d’un épisode ne dit rien de la production perdue, de l’épargne détruite ni de la durée de la désorganisation. L’Allemagne 1922-23 est cinquième par l’ampleur et première par à peu près toute mesure de conséquence historique. Le sort réservé à l’unité de compte après l’épisode relève d’un autre inventaire, le registre des redénominations monétaires depuis 1960.
Elle porte aussi un biais de survie logé dans son troisième critère : un épisode survenu là où aucune série de prix reproductible n’a subsisté ne peut pas y entrer. La Corée du Nord entre décembre 2009 et début 2011 est le cas que les auteurs signalent eux-mêmes — leurs estimations, fondées sur les taux de change du marché noir et le prix du riz, situent le pic entre 348 % et 496 % par mois, ce qui la situerait entre le neuvième et le treizième rang du classement ci-dessus. Elle reste hors table parce que le riz n’est pas un indice général des prix.
Colonnes incluant les temps de doublement recalculés et un indicateur pour les quatre lignes absentes du PDF à 53 lignes. Compilation : Hanke & Krus. Ajouts Eco3min : CC BY 4.0.
Questions
Combien d’hyperinflations l’histoire compte-t-elle ?
Cinquante-sept épisodes satisfont les critères Hanke-Krus : une inflation supérieure à 50 % par mois, maintenue au moins 30 jours consécutifs, avec des estimations documentées et réplicables. La table publiée en 2013 en recensait 56 ; le Venezuela y a été ajouté comme 57ᵉ entrée en décembre 2016. La Corée du Nord (2009-2011) figure dans les notes des auteurs mais reste exclue, faute d’autre série de prix fiable que celle du riz.
Quelle est la pire hyperinflation jamais enregistrée ?
La Hongrie en juillet 1946, avec un pic mensuel de 4,19 × 10^16 %. Les prix doublaient environ toutes les 15 heures. Le Zimbabwe de novembre 2008 arrive deuxième, à 7,96 × 10^10 % par mois, avec un temps de doublement de 24,7 heures.
À quel rang se situe l’hyperinflation allemande de 1923 ?
Au cinquième, à 29 500 % par mois en octobre 1923 — environ 12 ordres de grandeur sous le record hongrois. Sa notoriété tient à ses conséquences politiques et au volume de travaux qui lui ont été consacrés, pas à son ampleur.
Une économie est-elle en hyperinflation en 2026 ?
Pas au sens du critère de Cagan à 50 % par mois : aucun épisode ne qualifie actuellement. Au sens de la norme comptable IAS 29, qui retient un cumul d’inflation sur trois ans supérieur à 100 % assorti d’indicateurs qualitatifs, dix économies étaient classées hyperinflationnistes au 30 juin 2026 : Argentine, Haïti, Iran, Liban, Malawi, Soudan du Sud, Soudan, Turquie, Venezuela et Zimbabwe. Les deux définitions ne répondent pas à la même question.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.