
Carry trade yen : le levier silencieux qui irrigue le Forex
En 2025, des centaines de milliards d'actifs mondiaux restent financés par des emprunts en yen. Pourquoi ce régime tient encore — et ce que l'histoire dit de son débouclement.

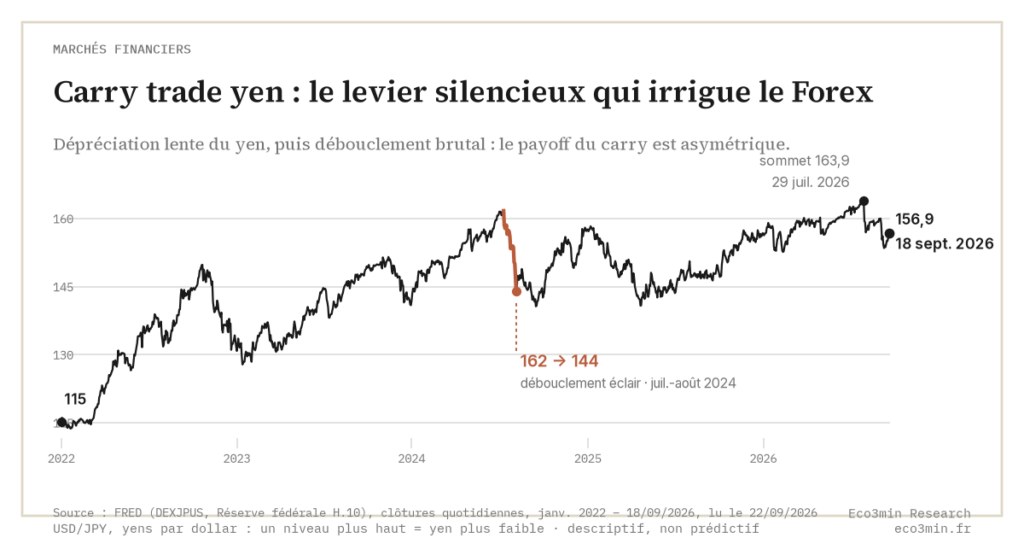
Le carry trade yen reste l’un des moteurs les plus discrets du Forex. Mécanique, conditions de tenue et précédents historiques de son débouclement, série remise à jour au 18 septembre 2026.
TL;DR
Le carry trade yen est l'un des moteurs les plus discrets du Forex : le yen a cédé 26 % face au dollar entre janvier 2022 et septembre 2026, fonctionnant en monnaie de financement plus qu'en refuge.
- Le différentiel de taux directeurs Fed–BoJ s'est réduit de 5,25 points début 2024 à 2,9 points au 21 septembre 2026 : la Fed a relevé sa cible à 3,75-4,00 % et la BoJ a porté son taux au jour le jour près de 1 %.
- Les positions nettes vendeuses de yen des fonds à levier (CFTC) ont retouché leur record en juin 2026, à 115 400 contrats, avant de passer acheteuses nettes le 15 septembre 2026.
- Trois précédents (2007-2008, 2015-2016, août 2024) documentent la séquence ; l'écart 10 ans US–Japon, lui, est passé sous 2 points en 2026 sans débouclement comparable.
Les signaux du marché au 18 septembre 2026
- USD/JPY haut et volatil. La paire a monté jusqu’à 163,86 le 29 juillet 2026, son plus haut depuis décembre 1986, avant de revenir à 156,87 le 18 septembre (FRED, DEXJPUS). Sur les douze mois précédents, elle a évolué entre 146,36 et 163,86 : le marché continue de traiter le yen comme monnaie de financement, et non comme refuge.
- Carry en réduction, mais toujours large. La Fed a relevé sa cible à 3,75-4,00 % le 17 septembre 2026, après l’avoir ramenée à 3,50-3,75 % le 11 décembre 2025 ; le taux au jour le jour japonais est monté à 0,98 % en août 2026, contre 0,48 % un an plus tôt (FRED). L’écart de taux directeurs est ainsi passé de 5,25 points début 2024 à environ 2,9 points, son plus bas depuis 2022.
- Positionnement spéculatif retourné. Les positions nettes vendeuses de yen des fonds à levier ont retouché leur record le 30 juin 2026, à 115 400 contrats contre 110 635 le 9 juillet 2024, puis se sont retournées en trois semaines : 49 098 contrats vendeurs le 8 septembre, 23 170 contrats acheteurs nets le 15 septembre (CFTC, Traders in Financial Futures). L’USD/JPY a perdu 6 yens sur la même fenêtre.
- Volatilité encore contenue. La volatilité réalisée à trois mois sur USD/JPY ressort à 9,7 % au 18 septembre 2026, contre 7,1 % fin juillet et un maximum de 17,0 % en décembre 2022 (calcul Eco3min sur les clôtures FRED). L’écart entre cette volatilité et la concentration des positions reste le signal faible le plus parlant du régime.
Pourquoi le yen reste la monnaie de financement préférée du marché
En 2025, le carry trade yen redevient la colonne vertébrale silencieuse du Forex. La mécanique est simple : emprunter en yen à coût quasi nul, convertir en dollars, euros ou dollars australiens, et placer le produit sur des actifs mieux rémunérés. Ce mécanisme est retracé pas à pas dans cette analyse de carry trade devises émergentes. Obligations d’entreprise notées BBB autour de 5–6 %, dette émergente entre 7 et 9 %, stablecoins rémunérés autour de 4 % depuis mi-2024. Cette mécanique de différentiels et de flux internationaux s’inscrit dans le cadre Eco3min de lecture des régimes de change, qui structure l’analyse macro de ces flux. À voir également : décrypter la cotation EUR/USD.
Macroéconomiquement, le Japon a connu une inflation de 2,9 % sur douze mois en novembre 2025, revenue à 2,1 % en décembre puis à 2,0 % en août 2026 (Statistics Bureau, indice d’ensemble), avec des salaires réels à peine positifs. La Banque du Japon dispose donc d’une marge politique limitée. Tant qu’elle évite un resserrement brutal, le marché traite le yen comme une quasi-monnaie de financement. Les flux sortants japonais ont nettement repris en 2024–2025, en particulier vers les obligations US investment grade et les ETF actions mondiaux, comme le documente le Ministère des Finances japonais dans ses publications mensuelles sur les flux de portefeuille.
Au niveau micro, le phénomène déborde le seul cadre du forex. Les conglomérats japonais émettent toujours en yen à des coupons souvent inférieurs à 1,5 % pour les signatures solides, et réinvestissent une partie de cette liquidité hors du Japon. Les groupes exportateurs européens ou asiatiques bénéficient en parallèle d’un yen faible pour verrouiller des contrats pluriannuels en dollars plutôt qu’en yen, laissant aux banques le soin d’absorber les couvertures complexes. Cette mécanique soutient des marges à court terme mais augmente la sensibilité aux chocs FX en cas de retournement.
Le carry trade yen ne se lit pas isolément d’un système monétaire global structuré autour d’un dollar fort. Cet épisode est replacé en contexte dans l’analyse de référence Eco3min sur les devises et le marché des changes, qui détaille comment différentiel de taux, attractivité des actifs en dollar et statut de monnaie de réserve conditionnent l’ampleur et la durabilité des flux. Le rôle spécifique du billet vert dans cette équation est développé dans l’étude consacrée au dollar fort et à ses impacts sur les marchés financiers.
Ce que l’histoire dit du débouclement des carry trades
Trois épisodes documentent la séquence type. En 2007–2008, le carry trade yen avait alimenté une partie de la prise de risque pré-crise ; le débouclement, déclenché par la dégradation du crédit US, a fait gagner 36 % au yen contre le dollar entre le 2 juillet 2007 (122,32) et le 30 janvier 2009 (89,83), soit une baisse de 27 % de l’USD/JPY. En 2015-2016, le ralentissement chinois et le pivot dovish de la Fed ont provoqué un rebond du yen de 20 % entre le 2 décembre 2015 (123,52) et le 30 juin 2016 (102,77). Développé ici : notre revue des idées reçues sur le dollar et les devises.
L’épisode le plus récent, et le plus instructif, est celui d’août 2024. La BoJ a relevé son taux directeur de 15 points de base le 31 juillet, surprenant un consensus qui n’attendait qu’un mouvement de 10 pb. En moins d’un mois, l’USD/JPY est passé de 161,73 le 10 juillet à 143,95 le 5 août, dont 4,3 % sur les cinq séances qui ont suivi la décision ; le Nikkei 225 a perdu 12,4 % le 5 août, sa pire séance depuis 1987. La cause profonde n’était pas la hausse de taux elle-même mais la concentration extrême du positionnement spéculatif vendeur de yen, qui a forcé un débouclement en cascade.
Le mécanisme commun à ces trois épisodes : un choc (monétaire, crédit ou géopolitique) déclenche un appel de marge sur les positions levier, les détenteurs doivent racheter du yen, le yen s’apprécie, ce qui aggrave les pertes des autres positions et accélère la liquidation. Une fois enclenché, le débouclement est mécanique et largement indifférent aux fondamentaux. Mécanique aussi, mais sur un livre que personne d’autre ne voyait, le débouclement de mars 2021 qui a coûté dix milliards de dollars aux banques a suivi le même enchaînement en quelques séances.
Les signaux faibles à surveiller
- Rendement du 10 ans japonais. La BoJ a mis fin au contrôle de la courbe en mars 2024 ; le 10 ans japonais est monté seul à 2,94 % en août 2026, contre 1,81 % en novembre 2025 (OCDE via FRED). Chaque point gagné par le JGB comprime le carry à terme.
- Variation quotidienne de l’USD/JPY. Les séances à plus de 2 % d’amplitude restent rares : onze depuis janvier 2024, dont quatre en juillet-août 2024 et trois en 2026 (26 janvier, 30 juillet, 3 septembre). Leur regroupement est le marqueur des débouclements forcés.
- Flux des assureurs-vie japonais. Un rapatriement massif des obligations US et UE par les grands assureurs (Nippon Life, Dai-ichi, Sumitomo) signalerait un changement de régime domestique, observable dans les flux mensuels du MoF.
- Corrélation yen / S&P 500. Le passage d’une corrélation négative classique (yen faible quand actions montent) à une corrélation positive marque le retour de la fonction refuge du yen.
Scénarios mécaniques à l’horizon 12 mois
Continuité du régime de carry
La BoJ poursuit sa normalisation par paliers prudents et l’USD/JPY reste dans la zone haute qu’il occupe depuis 2024. La trajectoire historique du yen face au dollar est documentee dans notre jeu de donnees (en anglais) sur le taux de change USD/JPY. Dans ce régime, le carry trade continue d’irriguer les flux vers actions US et crédit corporate. C’est la configuration documentée sur 2023-2024 hors épisode d’août.
Normalisation graduelle
Ce scénario s’est réalisé : le taux au jour le jour japonais est passé de 0,48 % en novembre 2025 à 0,73 % en janvier 2026 puis 0,98 % en août 2026. Le yen ne s’est pas apprécié pour autant, et l’histoire ne le promettait pas : douze mois après la hausse d’août 2000, il avait cédé 11 % contre le dollar ; douze mois après celle de juillet 2006, 5 % ; seule la hausse de février 2007 a été suivie d’une appréciation, de 12 %. L’écart de rendement 10 ans US–Japon, lui, s’est bien comprimé, de 2,96 points en juin 2025 à 1,74 point en août 2026.
Choc de liquidité
Un stress global (détérioration du crédit US, choc géopolitique ou énergétique) déclenche un débouclement éclair comparable à août 2024 ou à la séquence 2007–2008. Lors de ces deux précédents, le yen s’est apprécié de 18 à 25 % en six mois ou moins, la volatilité implicite FX a dépassé 18 % et les classes d’actifs à effet de levier (high yield, émergents, crypto, certaines stratégies actions) ont enregistré des drawdowns à deux chiffres en quelques séances. Quand cette pression arrive, elle passe par les bilans qui ont emprunté pour tenir la position, c’est-à-dire par le canal par lequel le positionnement des hedge funds atteint la stabilité de marché.
Le marqueur transversal le plus simple reste l’écart de rendement 10 ans US–Japon. Il valait 2,96 points en juin 2025, 2,08 en décembre 2025 et 1,74 en août 2026 : le seuil de 2 points, souvent présenté comme celui où le modèle se fissure, a donc été franchi sans débouclement comparable à ceux de 2008 ou d’août 2024. La leçon de la séquence 2025-2026 est que le différentiel de taux dit la rentabilité du portage, pas le moment du retournement ; ce dernier se lit dans la concentration du positionnement, qui a mis quatre mois à se défaire en 2026.
Ce que ce régime dit du marché
Le carry trade yen n’est pas un sujet technique réservé aux cambistes. Il alimente une part difficile à chiffrer mais non triviale des valorisations actuelles d’actions, de crédit et de crypto. Tant que le yen reste une monnaie de financement bon marché, la quête de rendement structure le marché de manière cohérente. La spécificité de la séquence 2024-2026 tient au cumul d’un positionnement spéculatif tendu, d’une volatilité basse et d’une BoJ engagée dans une normalisation par paliers. C’est précisément la combinaison qui a précédé chacun des trois épisodes documentés de débouclement.
L’observation centrale n’est pas que le débouclement aura lieu, sa date dépend d’un déclencheur exogène, mais que la fonction de payoff du carry trade est asymétrique : des gains lents et linéaires en phase de continuité, des pertes brutales et concentrées en phase de débouclement. C’est ce profil qui explique pourquoi les épisodes précédents ont systématiquement surpris la majorité des acteurs, malgré des signaux faibles parfois visibles plusieurs mois à l’avance. Le détail empirique est rassemblé dans comment un carry trade se retourne.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Dollar fort : mécanismes structurels, transmission aux marchés et implications macro-financières
La vigueur persistante du dollar ne relève pas d'un emballement conjoncturel : elle traduit une reconfiguration structurelle de…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…