
Fragmentation de la zone euro : spreads souverains et euro

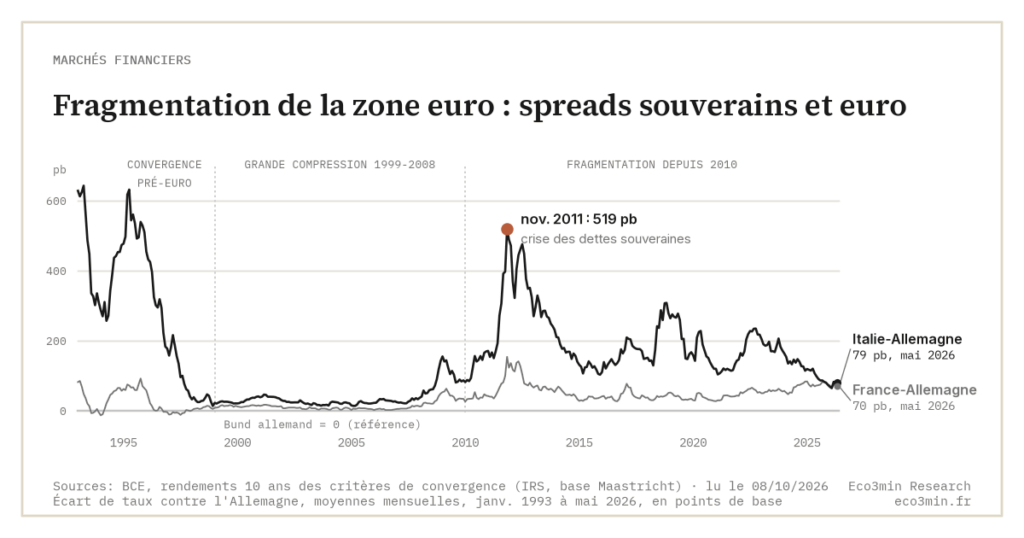
L’euro est émis par une union monétaire sans union budgétaire complète : vingt et une dettes souveraines coexistent sous une même monnaie, sans souverain unique derrière elle. Cette singularité fait de la fragmentation une force de change propre à la zone, qui ne soutient jamais l’euro.
Ce satellite isole ce canal : la singularité structurelle de l’euro, l’indicateur du spread BTP-Bund et ce qu’il agrège, la prime de redénomination, le précédent de 2010 et le rôle du TPI, sans jamais traiter le dollar comme sujet.
Une monnaie sans souverain unique
La plupart des grandes monnaies sont adossées à un État unique, qui émet sa dette et dispose d’un budget central. L’euro fait exception : il est porté par une union monétaire dont l’union budgétaire reste incomplète. Vingt et une dettes souveraines depuis l’entrée de la Bulgarie dans la zone le 1er janvier 2026, de qualités de crédit différentes, circulent sous la même monnaie, sans Trésor commun ni garantie mutuelle généralisée. Cette architecture, voulue à la création de l’euro, crée une vulnérabilité spécifique : en cas de doute sur la cohésion de la zone, le marché peut exiger une prime de risque accrue sur les dettes les plus fragiles, et cette prime peut peser sur l’euro lui-même. Ce canal figure parmi les forces de second ordre identifiées dans le cadre qui décompose ce qui fait bouger l’euro face au dollar.
La conséquence est qu’il n’existe pas un taux sans risque unique pour la zone euro, mais une hiérarchie de taux souverains. Le Bund allemand sert de référence sûre, les autres dettes s’échangeant avec un écart, le spread, qui mesure le supplément de rendement exigé pour les détenir. Plus la cohésion de la zone est mise en doute, plus ces écarts s’élargissent, et plus la monnaie commune devient sensible à un risque qui n’existe pour aucune devise adossée à un souverain unique.
L’indicateur de référence : le spread BTP-Bund
L’instrument de mesure le plus suivi est l’écart de rendement entre la dette italienne et la dette allemande à dix ans, le spread BTP-Bund, complété par l’écart OAT-Bund pour la France. Cet écart ne mesure pas une seule chose : il agrège plusieurs risques superposés. Le risque de crédit, lié à la soutenabilité de la dette d’un pays, l’Italie affichant un endettement de 138,9 % du PIB au premier trimestre 2026, contre 137,1 % fin 2025 (Eurostat). Le risque politique, lié à l’instabilité des coalitions et à l’incertitude budgétaire. Le risque de liquidité, lié aux mouvements de bascule entre actifs sûrs et actifs risqués au sein de la zone. Et le risque de redénomination, dont il sera question plus loin. Pour la France, ces risques rencontrent la demande réelle à intervalles connus : les jours d’adjudication du Trésor français donnent au marché un rendez-vous régulier pour les tarifer.
Les seuils observés historiquement servent de repères de lecture, sans valeur prescriptive. En deçà d’environ 150 points de base, l’écart est généralement considéré comme gérable ; entre 200 et 300, il signale une tension qui appelle un suivi ; au-delà de 400, il a accompagné par le passé des interventions exceptionnelles de la Banque centrale. La dimension française de cette mécanique est suivie via l’écart OAT-Bund pour la France, qui obéit à la même logique avec un risque de crédit moindre mais une sensibilité politique propre.
L’histoire du spread BTP-Bund dessine trois régimes successifs. Avant l’euro, dans les années 1990, l’écart italien dépassait largement les niveaux actuels, reflétant un risque de change et de crédit propre à la lire. La convergence vers l’union l’a fait fondre à quelques points de base, et la décennie 1999–2008 a connu une grande compression, le marché ne pricant alors quasiment aucun risque de redénomination. La crise de 2010 a ouvert un troisième régime, celui de la fragmentation post-crise, dans lequel l’écart oscille depuis lors dans une fourchette large au gré des tensions. Cette histoire montre que le spread n’est pas un niveau fixe mais l’expression mouvante de la confiance dans la cohésion de la zone.
La prime de redénomination
Parmi les risques que le spread agrège, le plus spécifique à l’euro est la prime de redénomination. Il s’agit de la probabilité, perçue par le marché, qu’un pays quitte la zone euro et redénomme sa dette dans une nouvelle monnaie, généralement supposée plus faible. Ce risque n’a aucun équivalent pour une dette adossée à un souverain unique : un investisseur en obligations d’État américaines ne craint pas que les États-Unis quittent le dollar. Pour la zone euro, en revanche, l’existence même de l’union est une variable, et c’est cette variable qui transforme un simple écart de crédit en risque systémique pour la monnaie.
La prime de redénomination est, la plupart du temps, proche de zéro : le marché ne price pas d’éclatement imminent. Mais elle peut se réveiller brutalement dans les périodes de stress, et c’est précisément ce réveil qui fait décrocher l’euro de son moteur monétaire. C’est une composante latente, invisible en régime calme, dominante en régime de crise.
Le précédent de 2010–2012
L’épisode qui a installé durablement cette prime dans les esprits est la crise des dettes souveraines de 2010 à 2012. L’écartement des spreads périphériques, en Grèce d’abord puis en Italie et en Espagne, a fait planer un risque réel d’éclatement de la zone, jusqu’à ce que la Banque centrale affirme sa détermination à préserver l’union. Cet épisode de fragmentation de 2010 a montré que la fragmentation n’était pas un risque théorique mais une force capable de menacer la monnaie elle-même.
La réponse institutionnelle s’est construite par étapes : le programme SMP annoncé le 10 mai 2010, l’annonce de l’OMT en 2012, et, une décennie plus tard, la création d’un instrument dédié. Chacune de ces étapes a réduit, sans l’effacer, la capacité de la spéculation à provoquer un écartement auto-réalisateur des spreads. La leçon de 2010 reste qu’une union monétaire sans union budgétaire complète porte une fragilité structurelle, que les institutions peuvent contenir mais non supprimer.
On lit le spread BTP-Bund comme une mesure directe de la probabilité d’éclatement de la zone. C’est inexact : l’écart agrège du risque de crédit, du risque politique, de la liquidité et une prime de redénomination, dans des proportions variables. Un spread modéré ne garantit pas l’absence de risque latent, et un spread élevé ne signifie pas un éclatement imminent. Lire l’écart comme un thermomètre unique du risque souverain conduit à des contresens.
Le TPI : un risque mieux encadré, pas supprimé
L’instrument de protection de la transmission, créé en 2022, a modifié la nature du risque de fragmentation. Il autorise la Banque centrale à acheter de façon ciblée la dette d’un État dont les conditions de financement se dégraderaient de manière jugée injustifiée, afin de préserver la transmission de sa politique à toute la zone. Son existence agit comme un filet de sécurité conditionnel : en plafonnant, en théorie, l’écartement des spreads lié à la spéculation pure, il rend plus difficile une crise auto-réalisatrice.
Mais le TPI ne supprime pas le risque ; il en déplace la frontière. Il vise l’écartement injustifié, lié à des dynamiques de marché désordonnées, et non l’écartement justifié par une dégradation réelle des fondamentaux budgétaires d’un pays. La distinction est essentielle : la fragmentation liée à la spéculation est désormais mieux contenue, mais la fragmentation liée à la soutenabilité d’une dette demeure. Pour le change, cela signifie que le risque de fragmentation est devenu un risque résiduel mieux encadré, sans disparaître de la liste des forces qui peuvent affaiblir spécifiquement l’euro.
La fragmentation hors des spreads : un taux unique, des conditions réelles divergentes
La fragmentation se lit aussi dans les taux réels. En janvier 2026, le taux de dépôt de la BCE s’appliquait uniformément à 2,00 %, quand l’inflation HICP s’établissait à 0,4 % en France, 2,1 % en Allemagne et 2,4 % en Espagne selon Eurostat. Le taux réel ressortait ainsi à +1,6 % pour un emprunteur français, −0,1 % en Allemagne et −0,4 % en Espagne. Avec l’inflation la plus basse de la zone ce mois-là, la France supportait le régime le plus restrictif. Le classement se recalcule à chaque publication d’inflation. La dispersion reste large, puisque l’écart-type des inflations nationales valait encore 1,06 point en décembre 2025 selon Eurostat, de 0,08 % à Chypre à 4,07 % en Slovaquie. Le taux commun, lui, ne bouge qu’aux dates des réunions de la BCE, soit bien plus rarement que ne tombent les publications d’inflation nationales.
Le risque souverain passe ensuite au crédit privé. D’après le Bank Lending Survey de la BCE (T4 2025), les PME italiennes subissaient un resserrement des conditions d’accès au crédit plus marqué que leurs homologues néerlandaises. La cause n’est pas une sévérité propre des banques italiennes : la prime de risque souverain se transmet au coût du crédit des entreprises. Ce relais du souverain vers le privé est la transmission que le TPI cherche à préserver.
La dispersion se lit aussi dans le prix du crédit aux ménages. Selon les statistiques de taux d’intérêt bancaires de la BCE, le coût du crédit immobilier nouveau allait en décembre 2025 de 2,00 % à Malte à 3,81 % en Lettonie. Cela fait 181 points de base d’écart sous une même politique de taux. Parmi les quatre grandes économies, il s’établissait à 2,62 % en Espagne, 2,99 % en France, 3,40 % en Italie et 3,71 % en Allemagne. L’ordre restait le même en août 2026 (3,04 %, 3,20 %, 3,58 % et 4,00 %). L’Allemagne, émetteur de la dette de référence, affiche le coût le plus élevé des quatre. Ces écarts ne suivent donc pas les seules primes souveraines. Ils tiennent aussi à la structure bancaire de chaque pays, des Sparkassen et Landesbanken allemandes à logique régionale au marché très concentré des Pays-Bas. Les pratiques de tarification locales comptent également, dont la durée de fixation des taux.
Cette durée règle la vitesse de transmission. En France, où les prêts à taux fixe dominent largement, seuls les nouveaux emprunteurs profitent d’une baisse du taux directeur. En Espagne, le taux variable concernait encore 37 % des hypothèques sur logements inscrites en décembre 2025 (34,8 % sur l’année, selon l’INE). La même baisse y atteint donc beaucoup plus vite les ménages déjà endettés.
L’asymétrie et la transmission au change
La fragmentation présente une asymétrie qui la distingue d’autres forces, comme la facture énergétique. L’énergie est bidirectionnelle : une baisse des prix soutient l’euro autant qu’une hausse le pénalise. La fragmentation, elle, est à sens unique. Une zone parfaitement cohésive ne produit pas de prime positive pour l’euro ; au mieux, l’absence de tension est neutre. La fragmentation ne peut donc que peser ou être neutre : elle ne soutient jamais la monnaie. C’est une queue de distribution propre à l’euro, invisible la plupart du temps, capable de devenir soudainement le facteur dominant.
La transmission au change passe par les flux et par les anticipations. Lorsqu’un risque de fragmentation s’éveille, les capitaux fuient les actifs périphériques vers les actifs sûrs, et une partie de ces flux sort de l’euro, ce qui pèse mécaniquement sur la monnaie. À cela s’ajoute une dimension réflexive : la crainte d’un éclatement peut s’auto-alimenter, l’écartement des spreads nourrissant le doute, qui nourrit l’écartement. C’est cette boucle que les instruments de la Banque centrale cherchent à briser, en signalant que la spéculation pure ne sera pas laissée libre de provoquer une crise auto-réalisatrice.
En 2026, cette force est restée largement en sommeil, et les niveaux le disent : l’écart BTP-Bund a tourné autour de 77 points de base en moyenne sur les huit premiers mois de l’année, sans jamais dépasser 82, contre 98 en 2025 et 139 en 2024, et 519 au sommet de la crise des dettes souveraines, en novembre 2011. Fait plus notable, l’écart OAT-Bund s’est installé au même niveau, 73 points de base en moyenne, et il est repassé au-dessus de l’écart italien en janvier, en février et en août 2026 : la hiérarchie que le marché tenait pour acquise entre les deux dettes ne va plus de soi (BCE, rendements souverains à dix ans en base Maastricht, moyennes mensuelles). La fragmentation n’influence donc pas le change, qui se laisse porter par d’autres facteurs. Mais l’épisode de 2022, où la faiblesse propre de l’euro s’était combinée à d’autres tensions lors de la chute de l’euro sous la parité, rappelle que le risque latent peut se réveiller. La place de ce facteur parmi l’ensemble des déterminants du change est cartographiée dans le sous-pilier consacré aux marchés monétaires et de change.
Conclusion
La fragmentation souveraine est la force de change la plus spécifiquement européenne, parce qu’elle découle d’un choix d’architecture : une monnaie commune sans souverain budgétaire unique. Elle se lit dans les spreads BTP-Bund et OAT-Bund, agrège plusieurs risques dont une prime de redénomination sans équivalent ailleurs, et reste asymétrique : elle ne soutient jamais l’euro. Une asymétrie de cette nature amortit aussi l’annonce d’une dégradation, l’une des raisons pour lesquelles les abaissements de note des émetteurs en monnaie souveraine déplacent moins les marchés qu’attendu. Les institutions, du SMP au TPI, ont appris à la contenir, sans la supprimer. Lire la fragmentation, c’est suivre les spreads souverains en gardant à l’esprit qu’ils mesurent plusieurs choses à la fois, et que leur calme apparent n’exclut pas un risque latent qui ne demande qu’un choc pour redevenir le facteur dominant.
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi l’euro bouge face au dollar : différentiel BCE-Fed et forces propres à l’euro
Au premier ordre, l'EUR/USD suit le différentiel de politique entre la BCE et la Fed ; au second,…
VIX : backwardation, contango et structure à terme de la courbe des futures de volatilité
La courbe VIX articule l'indice spot et neuf échéances de VIX futures CFE. Sa forme, contango ou backwardation,…
VIX : pourquoi l’indice de la peur du S&P 500 reste la boussole de référence du stress equity
Le VIX agrège les primes payées sur les options du S&P 500 et projette une volatilité attendue à…