
Taux directeurs ou taux longs : pourquoi ils divergent
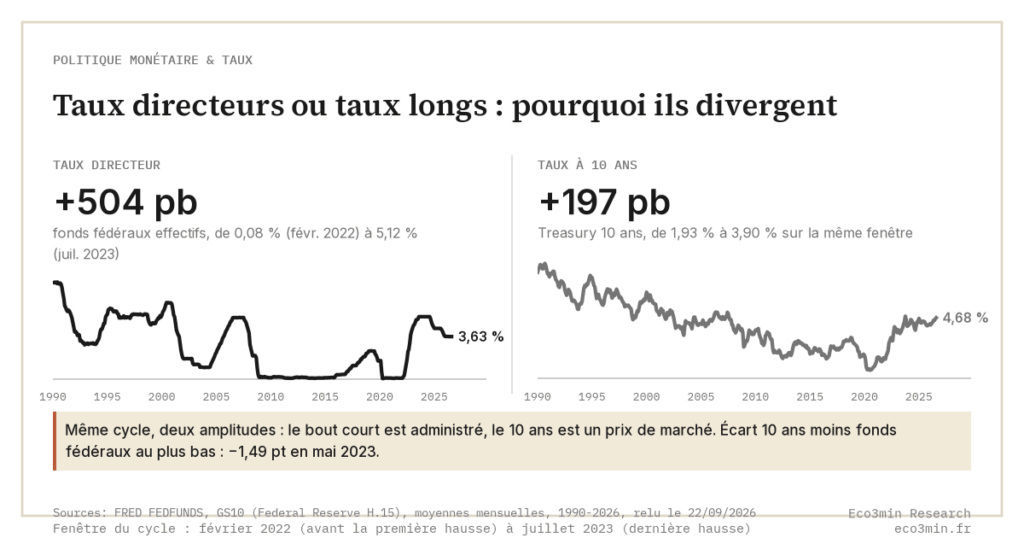
Les taux directeurs sont le taux au jour le jour que la Fed fixe par décision ; les taux longs sont le rendement que le marché cote sur les Treasuries à plusieurs années. La banque centrale administre directement le bout court de la courbe, mais le 10 ans est un prix de marché bâti sur les anticipations de croissance, d’inflation et de prime de terme : c’est pourquoi un cycle de hausse ne déplace pas les deux taux de la même façon.
Dans ce comparatif
Pourquoi ce comparatif compte
Dire que « la Fed fixe les taux » résume en une formule deux choses très différentes. La banque centrale fixe directement un seul taux : le coût de l’argent au jour le jour. Tout ce qui dépasse quelques mois est un prix de marché qu’elle ne fait qu’influencer. Confondre les deux conduit à attendre que les taux hypothécaires, le rendement à 10 ans ou le coût du crédit des entreprises suivent chaque décision au point près. Ce n’est pas le cas. Le cycle 2022–2023 l’a rendu visible : la Fed a relevé sa fourchette cible d’environ 525 points de base tandis que le bout long bougeait bien moins, inversant la courbe à son niveau le plus profond depuis 1981.
Ce que sont les taux directeurs
Les taux directeurs sont l’extrémité très courte de la courbe, fixée par décision de la banque centrale plutôt que découverte par le marché. Aux États-Unis, le FOMC annonce une fourchette cible pour le taux des fed funds, et depuis 2019 la Fed la met en œuvre dans un régime de réserves abondantes, en pilotant le taux au jour le jour via deux taux administrés : l’intérêt sur les réserves (IORB) et le taux des prises en pension inversées au jour le jour (ON RRP). Entre mars 2022 et juillet 2023, la Fed a relevé la fourchette de quasi zéro à 5,25–5,50 %, le resserrement le plus rapide en quarante ans. Le trait déterminant est le contrôle : le bout court est administré, pas négocié.
→ Explication complète : Comment la Fed contrôle-t-elle opérationnellement les taux courts ?
Ce que sont les taux longs
Les taux longs sont les rendements des Treasuries à plusieurs années (le 10 ans en est la référence) fixés en continu par les acheteurs et vendeurs sur le marché secondaire. Un rendement à 10 ans se décompose en la moyenne des taux courts que le marché anticipe sur la décennie, plus une prime de terme, le supplément de rémunération exigé pour porter la duration. Parce qu’il intègre des anticipations de croissance, d’inflation et d’offre budgétaire, le 10 ans est une prévision, pas un levier de politique monétaire. Il ancre les taux hypothécaires, la valorisation des obligations d’entreprise et le taux d’actualisation des flux lointains. Le trait déterminant est la découverte : le bout long est un prix, pas un réglage.
→ Explication complète : Comment le taux 10 ans US affecte-t-il l’économie ?
Les différences essentielles
Mécanisme. Le taux directeur est fixé par un comité et imposé via des taux administrés ; le 10 ans est le prix d’équilibre d’un titre échangé. L’un est annoncé huit fois par an ; l’autre se révalue à chaque seconde d’ouverture du marché. C’est la racine de toutes les autres différences.
Ce qui les fait bouger. Le bout court suit l’orientation actuelle et proche de la politique monétaire. Le bout long suit des anticipations à dix ans, plus la prime de terme. Le « Treasury tantrum » de l’été 2023 a illustré l’écart : le rendement à 10 ans a progressé d’environ 164 points de base entre mai et octobre 2023, alors même que la Fed touchait déjà à la fin de son cycle de hausse, selon PIMCO. Le bout long a bougé sur l’offre et la réévaluation de la prime de terme, pas sur une nouvelle décision. Chaque décision, elle, a une date et un vote, consignés dans la série complète des décisions de taux de la Fed depuis 1990.
Comportement le long du cycle. Relever le taux directeur peut aplatir, voire inverser la courbe, plutôt que de tirer les taux longs proportionnellement, car des hausses agressives du bout court peuvent abaisser la moyenne des taux courts anticipée plus loin. En juillet 2023, le spread 2s10s a atteint environ −108 points de base, le plus inversé depuis 1981, selon Reuters et les données FRED : un artefact direct de la divergence des deux taux. Résultat contre-intuitif : resserrer le bout court peut coïncider avec un bout long plus cher et à rendement plus bas. Mesuré entre le 3 mois et le 10 ans plutôt qu’entre le 2 et le 10 ans, ce même écart devient le spread T10Y3M, signal de récession américain.
Comment ils se comportent selon les régimes
L’écart entre les deux taux se creuse ou se résorbe selon le régime. Au plancher zéro de 2020, le bout court était cloué près de zéro et le bout long était comprimé par les achats d’actifs à grande échelle, poussant la prime de terme à un plus bas historique. Pendant le resserrement de 2022–2023, le bout court a bondi d’environ 525 points de base tandis que le bout long suivait avec retard, produisant l’inversion la plus profonde depuis 1981. Lors de l’assouplissement vers 2024–2025, le schéma s’est inversé : alors que le taux directeur baissait, la prime de terme à 10 ans est repassée au-dessus de zéro pour la première fois depuis 2021, sur fond de préoccupations d’offre budgétaire et d’inflation persistante. Le paramètre de bascule est la prime de terme : comprimée, le bout long suit la politique ; normalisée, le bout long bouge de lui-même.
La Fed fixe un taux ; le marché fixe une courbe.
→ Cadre : Politique monétaire & taux
Ce que le 10 ans a suivi, cycle par cycle
Rapportée au mouvement du taux directeur sur un cycle de hausse entier, la réponse du 10 ans a varié de 9 % à 40 % sur les trois derniers cycles. De juin 2004 à juillet 2006, la Fed a porté les fed funds de 1,0 % à 5,25 %. Le DGS10 n’a suivi qu’à hauteur de 9 % du mouvement, de 4,73 % à 5,09 % en moyenne mensuelle : c’est le « conundrum » d’Alan Greenspan. De décembre 2015 à décembre 2018, la borne haute est passée de 0,25 % à 2,50 % et le 10 ans de 2,24 % à 2,83 %, un rapport de 0,29. De mars 2022 à août 2023, le taux effectif est monté de 0,20 % à 5,33 % et le 10 ans de 2,13 % à 4,17 %, un rapport de 0,40.
Le 10 ans a ensuite bougé seul. Du 1er septembre au 19 octobre 2023, il est passé de 4,18 % à 4,98 % sans nouvelle hausse. Selon la décomposition Adrian-Crump-Moench de la Fed de New York, la composante d’anticipations de taux courts est restée stable autour de 4,6 %, et la quasi-totalité du mouvement revient à la prime de terme. La Fed a cité ce resserrement venu du bout long parmi les éléments de sa pause du 1er novembre 2023.
La configuration extrême, un 10 ans sous le taux directeur, compte dix épisodes en moyennes mensuelles depuis 1954. Sept ont été suivis d’une récession NBER dans les 24 mois suivant leur début. Trois ne l’ont pas été : 1966-1967, 1998 et décembre 2022-octobre 2025, la plus longue de la série avec 25 mois consécutifs. Elle a pris fin : en mai 2026, le DGS10 (4,48 %) dépassait le fed funds effectif (3,63 %). Le taux directeur reste toutefois distinct du taux de marché le plus court. L’écart entre le rendement des Treasuries à 3 mois et le fed funds effectif est de 7 points de base en médiane depuis 2010. Il a atteint 31 points le 17 septembre 2019, lors des tensions sur le repo, et 82 points le 13 mars 2020.
La confusion fréquente
L’hypothèse courante est que, lorsque la Fed relève ses taux, tous les coûts d’emprunt augmentent du même montant. En pratique, seul le bout court suit la décision mécaniquement ; les taux hypothécaires et le coût des obligations longues dépendent du 10 ans, qui peut bouger dans l’autre sens. Un lecteur observant les hausses de la Fed en 2023 et attendant que le 10 ans grimpe au point près se serait trompé deux fois : d’abord quand les taux longs ont suivi avec retard, puis quand ils ont bondi sur une réévaluation de la prime de terme sans rapport avec une nouvelle décision. Le remède est de séparer le taux que la Fed fixe de la courbe que le marché cote.
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : quand une décision est annoncée, le taux qui m’intéresse (hypothécaire, crédit d’entreprise, obligation longue) est-il ancré au bout court ou au 10 ans ?
- Donnée à surveiller : le spread 2s10s et la prime de terme ACM à 10 ans ; ensemble, ils montrent à quel point le bout long s’est détaché de la politique monétaire.
- Parallèle historique : juillet 2023, quand +525 pb de hausses ont coïncidé avec un spread 2s10s proche de −108 pb, le plus profond depuis 1981.
- Ce que documente la recherche : Adrian, Crump et Moench décomposent les taux longs en un sentier d’anticipations et une prime de terme, la variable qui permet au bout long de diverger de la politique.
Il s’agit d’informations descriptives destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 Article de fond : Politique monétaire : cadre et limites
📁 Datasets : Inversion de la courbe des taux (historique 2s10s) · Bilan des décisions de taux de la Fed
Guides reliés
Questions fréquentes
Pourquoi les taux longs ne montent-ils pas quand la Fed relève ses taux ?
Parce que le 10 ans est un prix de marché, pas un réglage de politique monétaire. Il reflète la moyenne des taux courts anticipée sur la décennie, plus une prime de terme. Quand la Fed relève ses taux agressivement pour combattre l’inflation, le marché peut simultanément abaisser ses anticipations de taux courts plus loin, en prévoyant une croissance plus faible ou des baisses futures. Les deux effets peuvent se compenser, laissant le bout long à peu près stable, voire plus bas, pendant que le bout court grimpe : la mécanique de l’inversion de 2022–2023.
Qu’est-ce qui détermine vraiment l’écart entre taux courts et taux longs ?
La décomposition donne la réponse : un rendement à 10 ans égale le sentier anticipé des taux courts plus la prime de terme. Le sentier relie le bout long à la politique ; la prime de terme lui permet de s’en détacher. De 2014 à 2023, la prime de terme était négative ou proche de zéro, si bien que le bout long suivait largement la politique. Quand elle est repassée au-dessus de zéro fin 2024, sur des préoccupations d’offre budgétaire et d’inflation, le bout long a commencé à bouger seul, creusant ou résorbant l’écart indépendamment de toute décision du FOMC.
Quel taux compte le plus pour l’économie ?
Ils se transmettent par des canaux différents. Le taux directeur fixe le coût du financement au jour le jour des banques et du crédit court, se diffusant vite dans les marchés monétaires et les emprunts à taux variable. Le 10 ans ancre les taux hypothécaires, la dette d’entreprise longue et le taux d’actualisation des flux lointains ; il domine donc l’immobilier et la valorisation des actions. Historiquement, le bout court bouge en premier et le bout long enregistre l’anticipation cumulée, raison pour laquelle ne suivre qu’un seul taux donne une lecture incomplète des conditions financières.
Mis à jour le 20 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Atterrissage en douceur ou brutal : le bilan historique
Un atterrissage en douceur, c'est un resserrement monétaire qui refroidit l'inflation sans faire basculer l'économie en récession ;…
Taux fixe ou variable : l’arbitrage du cycle de taux
Un crédit à taux fixe verrouille le coût d'emprunt pour toute la durée du prêt ; un crédit…
Actions ou obligations : ce que montrent les données de long terme
Les actions sont des créances résiduelles sur les bénéfices des entreprises ; les obligations, des créances fixes sur…