
Bitcoin ou or : deux réserves de valeur comparées
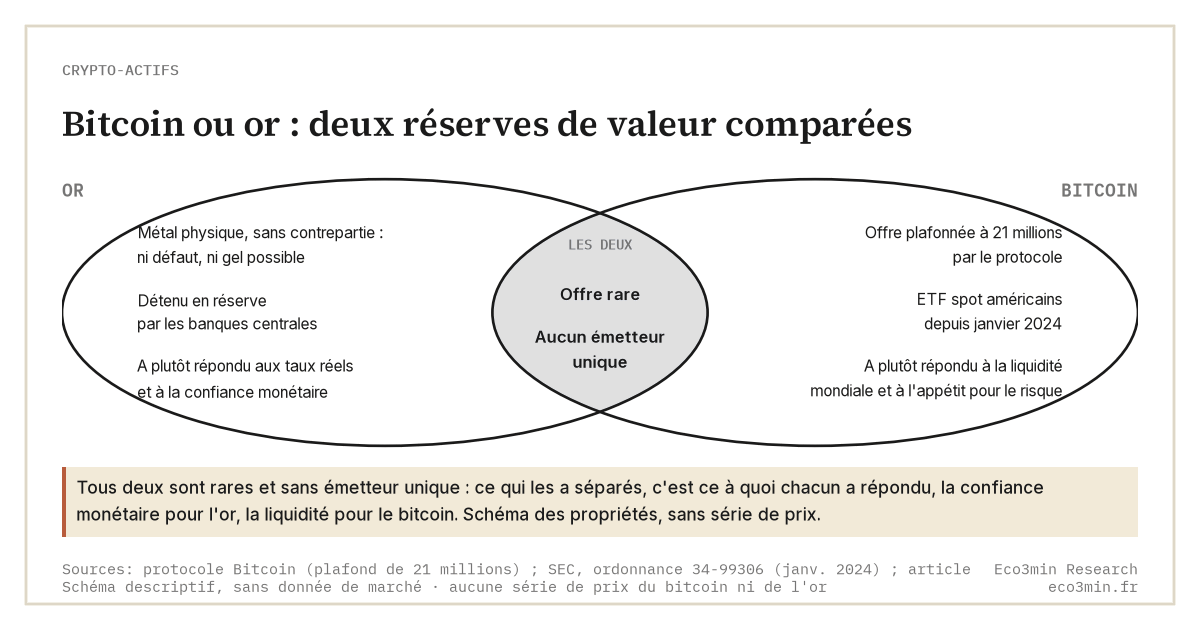
Bitcoin et l’or sont tous deux présentés comme une « monnaie dure » rare, mais ils ne se sont pas comportés de la même façon. L’or affiche environ un tiers de la volatilité de Bitcoin, une corrélation faible à négative avec les actions, et il est accumulé par les banques centrales comme réserve sans risque de contrepartie. Bitcoin, depuis 2020, s’échange de plus en plus comme un actif risqué à bêta élevé, qui évolue avec le Nasdaq plutôt qu’en sens inverse. La vraie différence tient moins à la rareté qu’à ce avec quoi chacun corrèle.
Dans ce comparatif
Pourquoi cette comparaison compte
« L’or numérique » s’est imposé comme raccourci pour désigner Bitcoin presque dès l’origine, et le parallèle est intuitif : les deux ont une offre plafonnée ou en croissance lente, et aucun ne dépend d’un émetteur unique. Le terme compte parce qu’il sous-entend que les deux actifs jouent le même rôle de portefeuille — une position qui protège quand tout le reste baisse. Le bilan des cinq dernières années nuance ce tableau. L’or s’est comporté comme une protection contre l’instabilité monétaire ; Bitcoin, davantage comme une créance à effet de levier sur la liquidité mondiale. Ce point précis est approfondi dans le rôle des taux réels dans les cycles crypto.
Ce qu’est Bitcoin
Bitcoin est un actif numérique décentralisé lancé en 2009, dont l’offre est plafonnée par algorithme à 21 millions d’unités. Sa rareté est désormais extrême : dès avril 2024, son ratio stock-to-flow avait dépassé celui de l’or parmi les actifs liquides. Ce ratio grimpe par paliers, au rythme fixé par le calendrier d’émission et le halving du bitcoin. Le lancement des ETF Bitcoin au comptant aux États-Unis en janvier 2024 l’a fait entrer dans l’allocation grand public, mais il reste très volatil : selon CME Group, la volatilité réalisée annualisée tournait autour de 52 % fin T1 2025, et son écart-type quotidien était plusieurs fois supérieur à celui du S&P 500.
→ Décryptage complet : Pourquoi Bitcoin se comporte-t-il comme un actif de liquidité plutôt qu’or numérique ?
Ce qu’est l’or
L’or est un métal monétaire physique utilisé depuis plusieurs milliers d’années comme réserve de valeur. Il n’a pas de contrepartie : il ne peut être ni mis en défaut, ni imprimé, ni gelé — c’est précisément pourquoi les banques centrales le détiennent, acheteuses nettes année après année depuis plus d’une décennie (→ pourquoi les banques centrales accumulent de l’or). Elles en ont ajouté plus de 1 000 tonnes par an de 2022 à 2024, selon le World Gold Council. Sa volatilité annualisée n’est qu’une fraction de celle de Bitcoin.
→ Explication intégrale : Pourquoi l’or est-il une protection contre l’instabilité monétaire plutôt que l’inflation ?
Les différences clés
Mécanisme. La valeur de l’or repose sur une rareté physique et un point focal pluri-millénaire ; celle de Bitcoin, sur un calendrier d’émission numérique fixe et la sécurité du réseau. Les deux sont indépendants d’un émetteur, mais le rôle monétaire de l’or est établi tandis que celui de Bitcoin est encore en cours de valorisation par le marché.
Volatilité et corrélation. C’est là que le cadre « or numérique » se brise. La corrélation de l’or avec les actions est faible à négative en période de stress, alors que la corrélation de Bitcoin avec le Nasdaq-100 a atteint en moyenne 0,52 en 2025, plus du double de son niveau de 2024 (données LSEG). Avant 2020, cette corrélation était proche de zéro ; l’adoption institutionnelle et les ETF de 2024 ont fait entrer Bitcoin dans le même réservoir de liquidité que les actions (→ comment Bitcoin corrèle avec les actifs à risque traditionnels).
Comportement dans le cycle. L’or a eu tendance à monter quand les taux réels baissent et que la confiance monétaire s’érode ; Bitcoin, à monter quand la liquidité est abondante et l’appétit pour le risque élevé, et à chuter brutalement dans le cas inverse.
Comment ils se comportent selon les régimes
Les deux actifs répondent à des bascules différentes. Dans les phases de liquidité abondante et d’appétit pour le risque comme 2020-2021, Bitcoin a eu tendance à distancer l’or, amplifiant les forces qui portent le Nasdaq. Dans les épisodes de stress monétaire — les gels de réserves de 2022 qui ont accéléré les achats d’or des banques centrales, ou les fortes corrections « risk-off » — l’or a tenu tandis que Bitcoin baissait souvent avec les actions. Une étude de 2025 utilisant des modèles DCC-GARCH montre qu’après le lancement des ETF en janvier 2024, la corrélation de Bitcoin avec le S&P 500 a nettement augmenté tandis que sa relation avec l’or se stabilisait près de zéro. Le paramètre décisif a été l’état de la liquidité mondiale et de l’appétit pour le risque, pas la seule inflation. Un autre angle : comment le mode de garde façonne une position bitcoin.
Les deux sont rares ; un seul, jusqu’ici, s’est échangé comme une valeur refuge.
→ Cadre d’analyse : Crypto-actifs : liquidité, cycles et taux réels
La confusion fréquente
L’erreur fréquente consiste à traiter Bitcoin comme un substitut direct de l’or dans la poche défensive d’un portefeuille. Le terme « or numérique » saisit une vraie similitude — offre plafonnée, pas d’émetteur — mais confond les propriétés monétaires avec le comportement de marché. Un actif peut être rare et s’échanger malgré tout comme un risque à bêta élevé. Sur les cinq dernières années, Bitcoin a plus souvent amplifié les mouvements des actions qu’il ne les a compensés, soit l’inverse de ce qu’on attend d’une position défensive.
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : dans le scénario qui m’inquiète, la menace est-elle une contraction de la liquidité ou une perte de confiance monétaire ? Historiquement, les deux actifs ont répondu à des menaces différentes.
- Données à surveiller : la corrélation glissante de Bitcoin avec le Nasdaq-100 et le S&P 500 ; la corrélation de l’or avec les taux réels et le dollar.
- Parallèle historique : en 2022, l’or a terminé à peu près stable tandis que la plupart des actifs baissaient avec la hausse des taux, alors que Bitcoin reculait avec le Nasdaq.
- Ce que documente la recherche : les études DCC-GARCH postérieures au lancement des ETF de 2024 enregistrent une corrélation Bitcoin–actions en hausse et une relation Bitcoin–or proche de zéro.
Ces informations sont descriptives et destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 Lecture structurelle : Bitcoin comme actif monétaire : cycles de liquidité et taux réels
📁 Dataset : Indice de liquidité nette US (Fed, TGA, RRP)
Guides reliés
Questions fréquentes
En quoi Bitcoin diffère-t-il de l’or comme réserve de valeur ?
Les deux ont une offre plafonnée ou en croissance lente et aucun émetteur unique, d’où le parallèle « or numérique ». La différence se voit dans le comportement : l’or affiche une fraction de la volatilité annualisée de Bitcoin, qui tourne autour de 52 %, et une faible corrélation avec les actions. La corrélation de Bitcoin au Nasdaq est montée à environ 0,52 en 2025. Le rôle monétaire de l’or est établi et les banques centrales le détiennent comme réserve ; celui de Bitcoin est encore en cours de valorisation par le marché. Pour d’autres questions posées de la même façon, voir le reste de nos face-à-face.
Quand Bitcoin a-t-il évolué avec les actions plutôt qu’avec l’or ?
Avant 2020, la corrélation de Bitcoin avec les actions était proche de zéro, ce qui a nourri sa réputation d’actif « décorrélé ». Cela a changé avec l’adoption institutionnelle et le lancement des ETF au comptant en janvier 2024 : une étude DCC-GARCH de 2025 montre que la corrélation de Bitcoin avec le S&P 500 a nettement augmenté après les ETF, tandis que son lien avec l’or se stabilisait près de zéro. En pratique, Bitcoin a eu tendance à monter avec le Nasdaq dans les phases « risk-on » et à baisser avec lui quand l’appétit pour le risque se contracte, se comportant en actif risqué sensible à la liquidité plutôt qu’en valeur refuge.
Pourquoi les banques centrales détiennent-elles de l’or et pas du Bitcoin ?
L’or n’a pas de contrepartie et ne peut être gelé, un point devenu saillant après les gels de réserves de 2022. Les banques centrales ont acheté plus de 1 000 tonnes par an de 2022 à 2024, selon le World Gold Council. La volatilité de Bitcoin, son historique plus court et les considérations de conservation et de réglementation l’ont jusqu’ici maintenu hors des cadres de réserves officiels — ce qui décrit la pratique actuelle, pas une prévision.
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Duration ou convexité : deux niveaux de sensibilité aux taux
La duration est la sensibilité de premier ordre d'une obligation aux variations de taux — la pente de…
Value ou growth : comment les styles divergent selon les régimes
La value achète des flux de trésorerie bon marché aujourd’hui ; la growth paie cher des flux attendus…
Solvabilité ou liquidité : la distinction qui décide des crises
La solvabilité demande si les actifs d'une institution excèdent ses passifs dans la durée ; la liquidité demande…