
Comment se produit un credit crunch et pourquoi ses effets sont asymétriques
Comment se déclenche un credit crunch et pourquoi ses effets se répartissent de manière profondément inégale entre agents économiques.

Comment se déclenche un credit crunch et pourquoi ses effets se répartissent de manière profondément inégale entre agents économiques.
TL;DR
Un credit crunch redistribue la contrainte de financement plus qu'il ne la diffuse : PME, ménages en cours d'acquisition et entreprises à dette courte en absorbent l'essentiel, quand les agents liquides traversent l'épisode quasi indemnes.
- Au premier semestre 2009, 60 % des PME de la zone euro qui avaient demandé un prêt bancaire l'ont obtenu en totalité, contre 72 % des grandes entreprises (BCE, enquête SAFE) : les PME dépendent quasi exclusivement du crédit bancaire, le premier à se contracter.
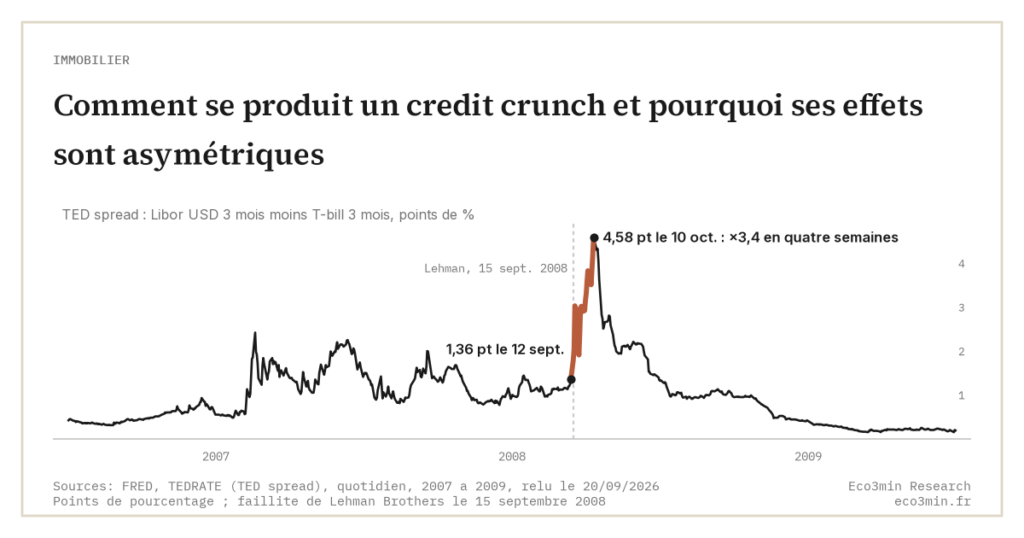
- Autour de la faillite de Lehman, l'écart entre l'Euribor 3 mois et l'Eonia est passé de 75 points de base en moyenne en septembre 2008 à 129 en octobre (BCE) ; aux États-Unis, le TED spread a plus que triplé en quatre semaines, de 1,36 à 4,58 points.
- La capitalisation d'entrée des banques conditionne la sévérité : le ratio Tier 1 des banques de la zone euro était de 8,4 % fin 2008, contre un ratio CET1, plus exigeant, de 16,0 % au T2 2026 pour les banques supervisées par la BCE.
Comment se produit un credit crunch et pourquoi ses effets sont asymétriques
Un credit crunch n’est pas un ralentissement du crédit. C’est une rupture discrète : l’offre de financement se contracte indépendamment de la demande, parfois en quelques jours. Cette discontinuité, documentée dans notre lecture de l’inertie des prix immobiliers face aux taux, n’affecte pas tous les agents de la même façon, et c’est précisément cette asymétrie qui fait son potentiel destructeur. Certains acteurs encaissent l’essentiel de la contrainte dès les premières semaines ; d’autres restent largement épargnés. Les modèles macroéconomiques standard, calibrés sur des ajustements proportionnels, peinent à saisir cette dynamique.
La distinction entre simple resserrement et credit crunch se joue sur deux dimensions : la soudaineté de la contraction et son indépendance vis-à-vis des fondamentaux des emprunteurs. C’est cette déconnexion qui caractérise l’épisode et explique sa violence.
Les mécanismes déclencheurs
Deux configurations dominent dans l’historique récent. La première combine dégradation brutale des bilans bancaires et tension prudentielle. Lorsque les pertes sur créances s’accumulent, les fonds propres des banques s’érodent et les ratios réglementaires se rapprochent de leurs seuils. Les établissements n’ont alors qu’un levier rapide pour restaurer leur marge de solvabilité : réduire leur exposition, c’est-à-dire couper le crédit.
Ce mécanisme a structuré la crise de 2008. Les pertes liées aux subprimes ont contraint les banques américaines, puis européennes, à réduire drastiquement leurs engagements pour reconstituer leurs fonds propres. Le crédit bancaire aux entreprises non financières de la zone euro, qui progressait de 15,0 % sur un an en avril 2008, reculait de 2,2 % en décembre 2009 et de 2,7 % en janvier 2010 (BCE, statistiques monétaires).
La seconde configuration vient d’une crise de liquidité interbancaire. Lorsque les banques cessent de se prêter entre elles par défiance mutuelle, le mécanisme de refinancement quotidien s’enraye. Même des établissements solvables doivent alors réduire leur offre de crédit, faute de ressources stables. L’épisode de septembre 2008, faillite de Lehman Brothers, illustre cette dynamique : le marché interbancaire s’est figé en quelques séances, provoquant un rationnement généralisé en l’espace d’un mois.
Pourquoi la contraction est brutale
Les banques réagissent simultanément aux mêmes signaux. Un choc commun (dégradation d’une classe d’actifs, défaut d’une contrepartie majeure) déclenche des comportements défensifs synchronisés. Chaque acteur agit en supposant que les autres agissent de même, et cette anticipation devient auto-réalisatrice.
Les seuils réglementaires créent par ailleurs des effets de falaise. Lorsqu’une banque s’approche d’une limite prudentielle, elle ne peut plus ajuster à la marge : elle doit réduire ses engagements de manière disproportionnée pour restaurer une marge de sécurité crédible.
L’exploration du cycle du crédit et de ses retournements montre que cette brutalité découle directement de la logique du financement bancaire : adossement à des passifs courts, exposition à des actifs longs, sensibilité aux changements brusques d’évaluation collective du risque.
Un robinet qui se ferme vite et se rouvre lentement
L’asymétrie est aussi temporelle, et le Bank Lending Survey de la BCE la mesure. Pour les crédits aux entreprises, la part nette de banques qui durcissent leurs critères est passée de −3 % au troisième trimestre 2007 à 65 % au quatrième trimestre 2008, puis a culminé à 35 % début 2012 et à 27 % au premier semestre 2023. La part nette qui assouplit n’a jamais dépassé 16 % (troisième trimestre 2005) depuis le début de l’enquête en 2003. Côté crédit à l’habitat, le durcissement net a atteint 41 % début 2009, l’assouplissement net 12 % au plus (2018).
Cette dissymétrie tient à des mécanismes qui jouent dans le sens du cycle. En phase haute, la valeur des collatéraux monte : la garantie qui couvrait un prêt de 200 000 euros en couvre 250 000 deux ans plus tard, à ratio prêt/valeur inchangé. Les profits renforcent les fonds propres et libèrent de la capacité de prêt, et les modèles internes, calibrés sur des historiques où les défauts restent rares, abaissent les probabilités de défaut estimées. Au retournement, les trois canaux s’inversent ensemble.
Les contrats ajoutent leurs propres seuils, côté emprunteurs cette fois. Un covenant franchi sur le ratio dette/EBITDA peut rendre un prêt exigible du jour au lendemain. Un appel de marge force des ventes qui accentuent la baisse des prix, donc la valeur des garanties : c’est la spirale de debt-deflation décrite par Irving Fisher dans les années 1930.
L’asymétrie des effets sectoriels
Un credit crunch ne frappe pas uniformément. Les entreprises dépendantes du financement court terme (facilités de caisse, lignes revolving, papier commercial) subissent un impact immédiat. Celles disposant de lignes confirmées de longue durée ou de réserves de trésorerie traversent la phase aiguë sans rupture d’activité.
Les PME paient le prix le plus élevé. Leur accès aux marchés obligataires est marginal ; elles dépendent quasi exclusivement du crédit bancaire local, précisément les lignes qui se contractent en premier. Les données de la BCE pour 2009 documentent cet écart : au premier semestre, 60 % des PME qui avaient demandé un prêt bancaire l’ont obtenu en totalité, contre 72 % des grandes entreprises (enquête SAFE). Sur l’année, les nouveaux crédits d’un million d’euros au plus, proxy usuel des PME, ont reculé de 13 %, contre 10 % pour les montants supérieurs.
Les effets de second tour
La contraction initiale enclenche une mécanique de propagation. Les entreprises rationnées réduisent leurs investissements et leurs commandes. Les défaillances augmentent, dégradant à leur tour les bilans bancaires, qui resserrent davantage. L’étude du caractère non linéaire des retournements détaille cette boucle : le credit crunch n’est pas un événement isolé, mais un processus auto-renforçant qui dure tant que les bilans ne sont pas reconstitués.
L’emploi constitue la variable d’ajustement la plus retardée mais la plus visible. Une entreprise rationnée gèle d’abord ses investissements, puis ses recrutements, puis ses CDD, avant de procéder à des licenciements. En zone euro, l’emploi a reculé neuf trimestres d’affilée après son pic du T1 2008, jusqu’au T2 2010, soit 4,3 millions de postes et 2,7 % des effectifs (Eurostat). Cette inertie explique pourquoi le marché du travail se dégrade longtemps après la fin technique d’un credit crunch.
Confondre credit crunch et ralentissement progressif du crédit. Un credit crunch est une rupture d’offre déconnectée de la demande. Un ralentissement progressif reflète, lui, une baisse de la demande de financement ou un resserrement délibéré et anticipé. Les deux dynamiques sont opposées et appellent des lectures différentes.
Ce que le consensus tend à sous-estimer
Les modèles macroéconomiques standard intègrent mal les effets de seuil, la coordination des comportements bancaires et la non-linéarité des contraintes prudentielles. Conséquence : les projections de croissance en période de stress financier tendent à sous-estimer l’amplitude de la contraction. En septembre 2008, les services de la BCE projetaient pour 2009 une croissance comprise entre 0,6 % et 1,8 %, puis entre −1,0 % et 0,0 % en décembre. Le PIB de la zone euro a finalement reculé de 4,5 % (Eurostat).
Les variables qui modifient l’amplitude
La capitalisation initiale des banques au moment du choc est le premier facteur de sévérité. Un système entrant dans la crise avec des coussins élevés absorbe le choc sans atteindre ses seuils prudentiels. Le ratio Tier 1 des banques de la zone euro était de 8,4 % fin 2008 (BCE, données bancaires consolidées). Le ratio CET1, qui ne retient que les fonds propres de meilleure qualité, atteint 16,0 % au T2 2026 pour les banques supervisées directement par la BCE : un changement structurel. L’intervention rapide des banques centrales constitue le second facteur : les facilités de liquidité et les achats d’actifs visent à briser la boucle de second tour avant qu’elle ne s’auto-entretienne.
Indicateur à surveiller
L’écart entre le taux interbancaire à trois mois (Euribor) et le taux au jour le jour (Eonia, puis €STR), proche de l’OIS spread, fonctionne comme un thermomètre des frictions de liquidité interbancaires. Un élargissement rapide signale une défiance entre établissements, antichambre du credit crunch. Lors de l’épisode Lehman, il est passé de 75 points de base en moyenne en septembre 2008 à 129 en octobre, le plus haut mensuel depuis la création de la zone euro (BCE). Aux États-Unis, le TED spread a bondi de 1,36 point le 12 septembre à 4,58 le 10 octobre.
Croisé avec l’analyse des dynamiques de financement et de crédit, ce signal permet d’identifier en amont les phases de tension susceptibles de se transmettre à l’économie réelle.
Ce que cette asymétrie révèle
Le credit crunch n’est pas qu’un événement macroéconomique : c’est une mécanique de redistribution forcée du risque entre agents. Les acteurs les plus dépendants du crédit bancaire (PME, ménages en cours d’acquisition immobilière, entreprises endettées à court terme) absorbent l’essentiel de la contrainte. Les agents disposant de liquidités, de lignes confirmées ou d’un accès direct aux marchés obligataires traversent l’épisode quasi indemnes. C’est cette asymétrie, plus que la contraction agrégée, qui rend les credit crunchs structurellement déstabilisants.
Mis à jour le 20 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Prime de risque locative : ce que le rendement paie au-dessus de l’OAT
Un rendement locatif de 5 % paraît attractif. Mais 5 % comparé à quoi ? Un placement sans risque, l’OAT de…