
Plafond de la dette américaine : comment le TGA injecte des milliers de milliards de liquidité
Les sept épisodes du plafond de la dette depuis 2015 ont réduit le Compte Général du Trésor de 2,9 billions de dollars au total ; les trois épisodes depuis 2021 en représentent 2,0 billions, libérés à un rythme mensuel comparable aux trois premiers programmes d’assouplissement quantitatif (QE) de la Fed.
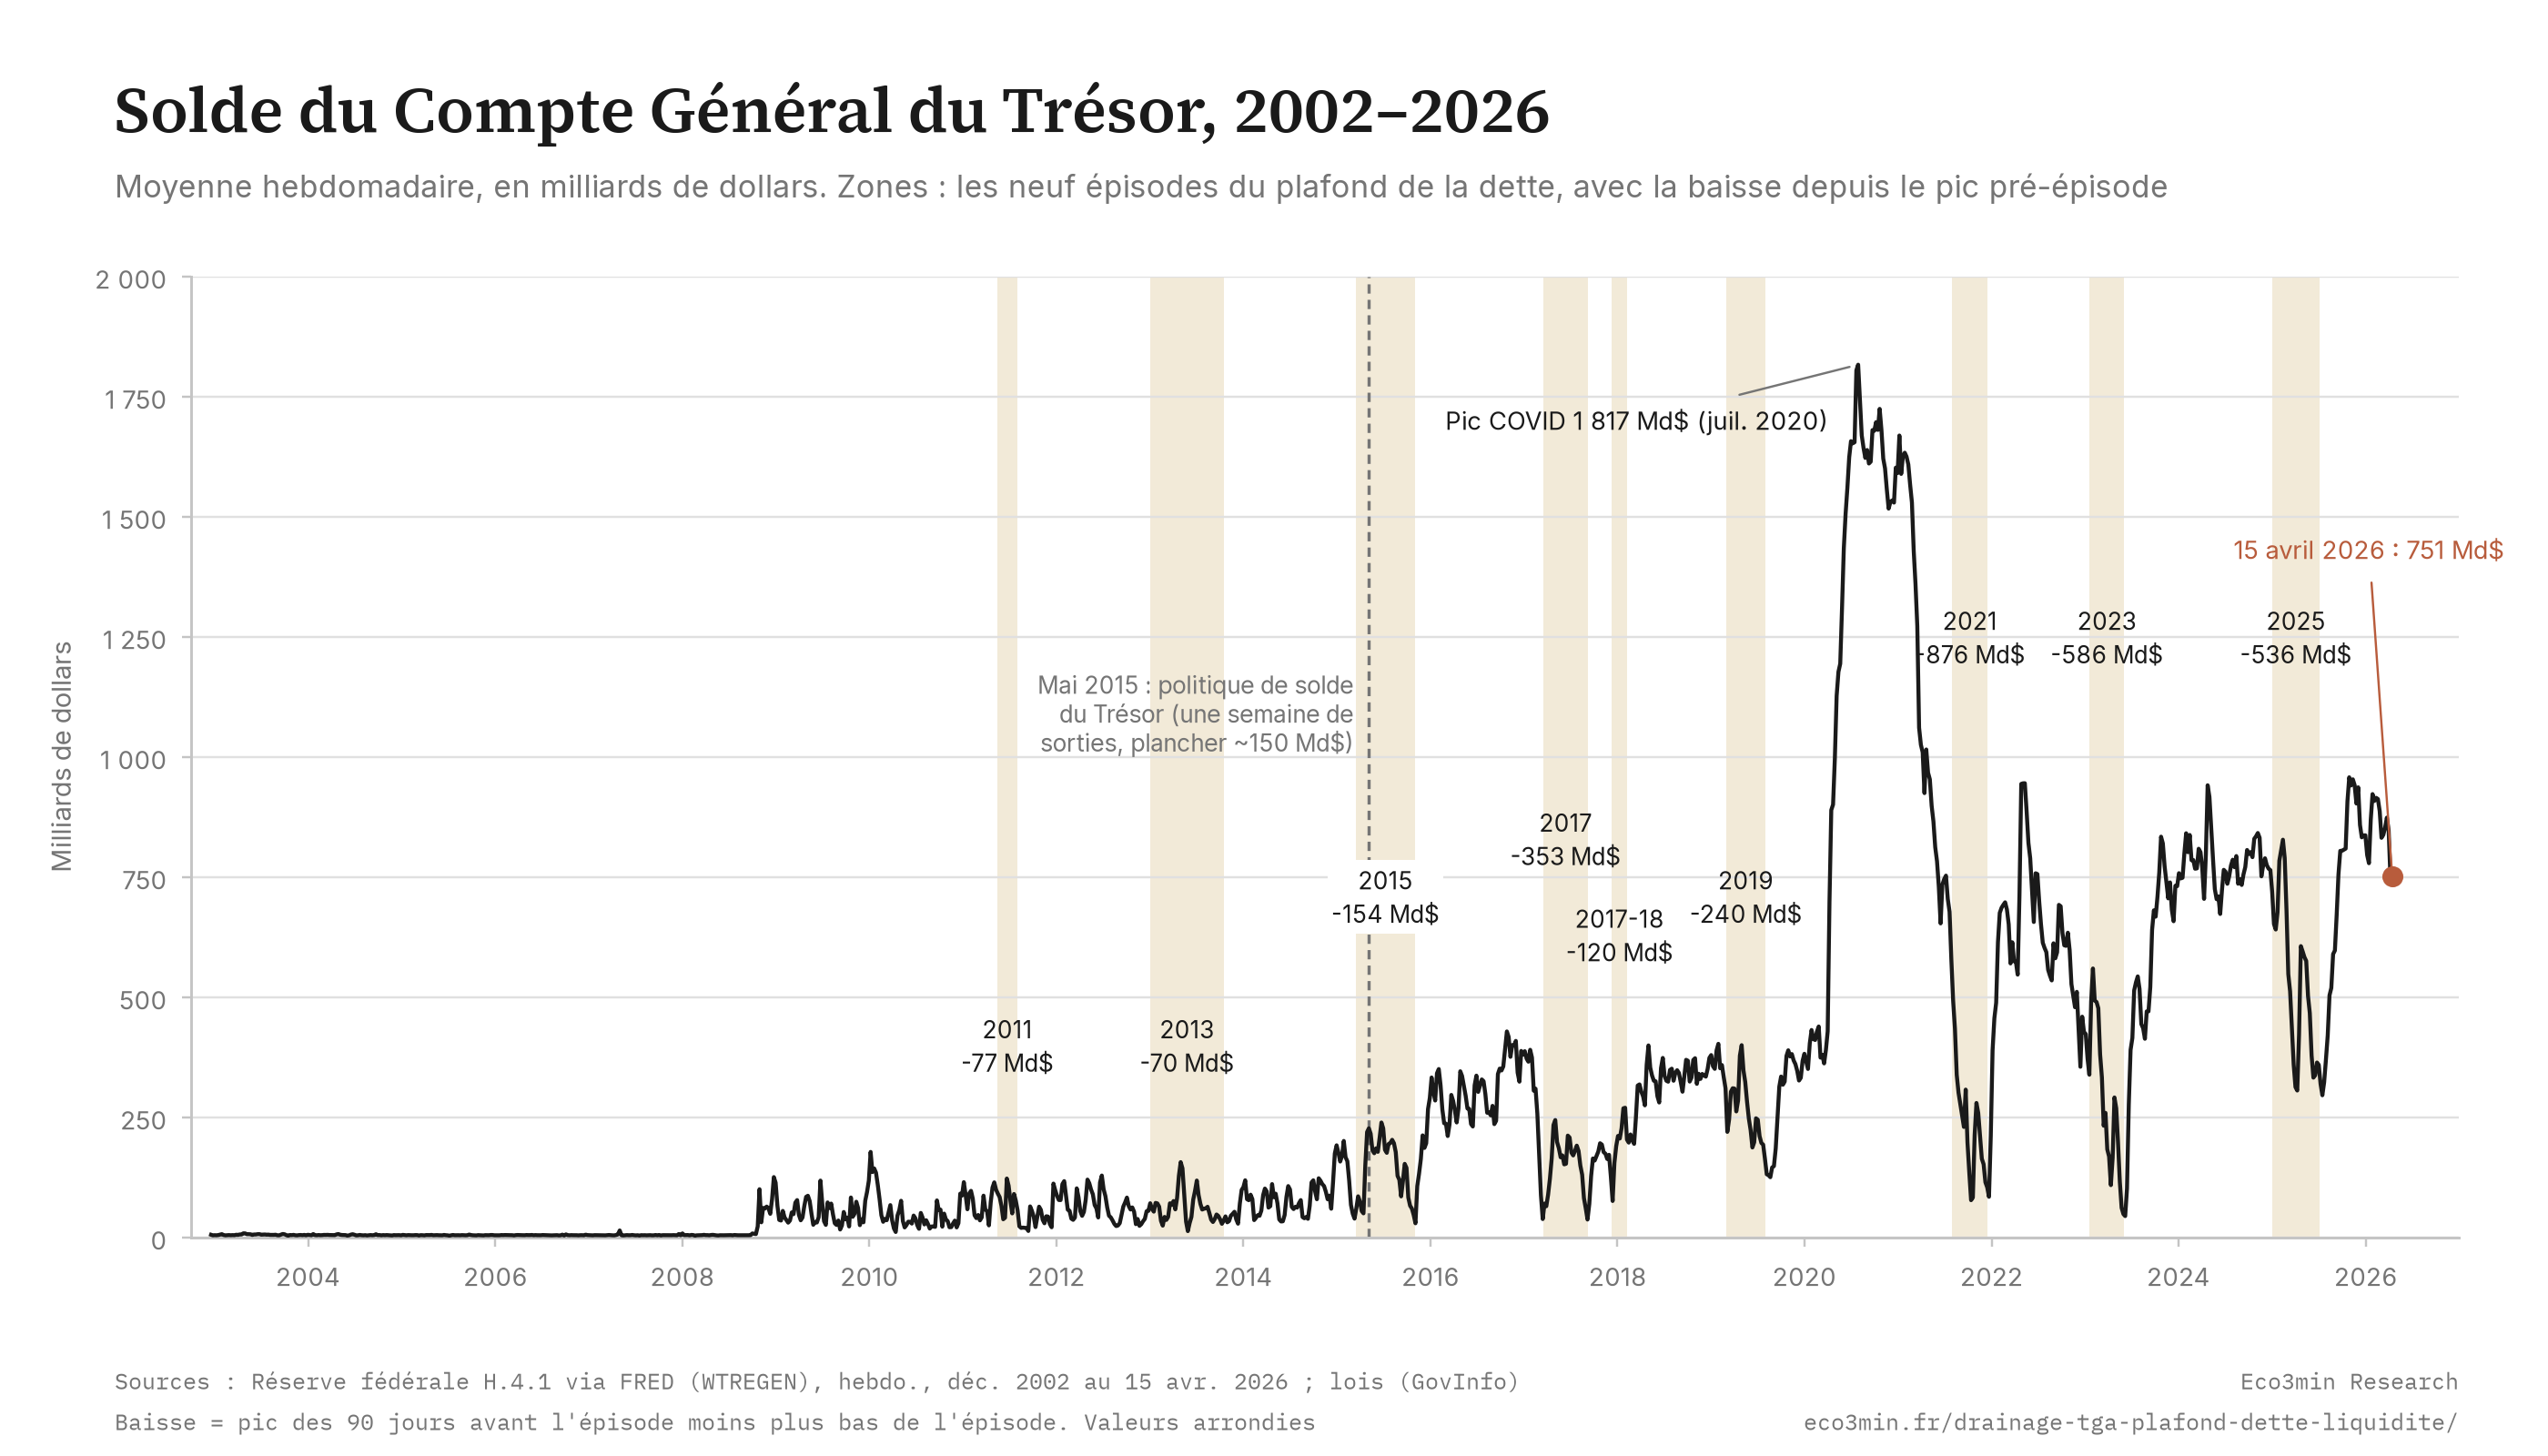
Un jeu de données hebdomadaire du solde de trésorerie du Trésor auprès de la Réserve fédérale depuis 2002, avec un étiquetage des épisodes pour chaque affrontement sur le plafond de la dette et des magnitudes de baisse quantifiées. Les neuf blocages depuis 2011 ont libéré un total de 3,0 billions de dollars dans le système financier, et 95,1 % de ce total proviennent des sept épisodes intervenus depuis 2015, année où le Trésor a changé sa politique de solde de trésorerie.
Le Treasury General Account (TGA) américain est le compte de trésorerie opérationnel du gouvernement fédéral détenu à la Réserve fédérale. Les chiffres sont posés dans notre sub-pilier sur la liquidité comme carburant des prix financiers. Depuis 2002, le solde du TGA a varié de 4 milliards de dollars (octobre 2003) à 1 817 milliards de dollars (juillet 2020), avec une distribution profondément modifiée après 2015, lorsque le Trésor a adopté une politique visant à conserver des réserves de trésorerie de précaution plus élevées. Au cours des neuf épisodes de plafond de la dette depuis 2011, les baisses du TGA ont libéré des liquidités dans le système financier privé pour des montants allant de 70 milliards de dollars en 2013 à 876 milliards de dollars en 2021. Cette page fournit la série hebdomadaire complète, des statistiques de baisse au niveau des épisodes et des classifications de régime pour une analyse reproductible.
Les sept épisodes du plafond de la dette depuis 2015 ont réduit le Compte Général du Trésor de 2,9 billions de dollars au total. Les trois épisodes depuis 2021 (2021, 2023, 2025) en représentent 2,0 billions, à un rythme mensuel comparable ou supérieur à celui des programmes QE1 à QE3 de la Fed, mais très inférieur aux achats de la Fed de mars à juin 2020. Les deux épisodes d’avant 2015 ont produit des baisses de seulement 77 milliards de dollars et 70 milliards de dollars, soit 19,5 fois moins au total que les sept épisodes depuis 2015, parce que le solde du Trésor à la Fed restait alors le plus souvent sous les 100 milliards de dollars. Scinder l’épisode de 2013 à sa suspension porte le total d’avant 2015 à 250 milliards de dollars et ramène le rapport à 11,5. Note : ce jeu de données mesure des flux bruts du TGA ; il ne tient pas compte du mécanisme de création de réserves qui distingue le QE de la redistribution d’un compte de trésorerie (voir Méthodologie et Limites).
Solde actuel du TGA
Variation sur 4 semaines
Percentile historique
Régime actuel
- Les sept épisodes du plafond de la dette depuis 2015 ont réduit le Compte Général du Trésor de 2 865 milliards de dollars au total ; les trois épisodes depuis 2021 en représentent 1 998 milliards, libérés à un rythme mensuel compris entre 82 et 166 milliards de dollars, contre des rythmes moyens de 75 à 108 milliards pour les programmes QE1 à QE3 de la Fed.
- L’épisode de 2021 a drainé le TGA à un rythme de 166 milliards de dollars par mois, soit 54 % plus vite que le rythme moyen du QE1 (108 milliards de dollars) ; les achats de titres de la Fed de mars à juin 2020 ont atteint 699 milliards de dollars par mois, 4,2 fois le rythme de 2021.
- Les deux épisodes d’avant 2015 ont été 19,5 fois plus petits au total que les sept épisodes depuis 2015 (147 Md$ combinés contre 2 865 Md$), non pas parce que la dynamique politique différait, mais parce que le solde du Trésor à la Fed est resté sous 100 Md$ dans 87 % des semaines de 2009 à 2014, avant sa politique de solde de trésorerie de mai 2015.
- Le TGA est passé au-dessus de 500 Md$ dans 40,4 % des semaines après janvier 2015, contre 0,0 % des semaines avant cette date, une rupture structurelle qui suit la politique de solde de trésorerie annoncée dans la déclaration trimestrielle de refinancement du Trésor du 6 mai 2015.
- Au 15 avril 2026, le TGA s’établit à 751 Md$, au 88e percentile historique, avec une baisse de 102 Md$ sur quatre semaines ; le classificateur place cette observation dans le régime de « baisse », en dehors de tout épisode de plafond de la dette.
- Le jeu de données contient 1 218 observations hebdomadaires avec une colonne propriétaire d’étiquetage des épisodes et un classificateur de régime TGA (Accumulation / Stable / Baisse / Reconstitution post-plafond) non disponible dans les sources publiques.
1 218 observations · Hebdomadaire · 2002-12-18 – 2026-04-15 · Fichier de l’étude non proposé au téléchargement ·
Méthodologie ·
Citer ce jeu de données
Pic historique (juil. 2020)
Plus bas historique (oct. 2003)
Plus forte baisse (2021)
Rythme de baisse le plus rapide (2021)
Total post-2015 vs pré-2015
Observations hebdomadaires
Graphique : solde du Compte Général du Trésor, 2002–2026
Solde du TGA avec les neuf épisodes du plafond de la dette ombrés
Les épisodes d’avant 2015 (2011, 2013) sont à peine visibles sur le graphique ; les quatre épisodes de 2015 à 2019 sont visibles mais modestes ; les trois épisodes depuis 2021 le dominent.
L’histoire visuelle est celle de la rupture structurelle de 2015. Avant cette année-là, le TGA fonctionnait comme un compte courant : petit, volatil et mécaniquement lié aux recettes fiscales et aux dépenses quotidiennes. Après 2015, il est devenu une réserve de précaution, suffisamment grande pour que chacun des sept épisodes du plafond de la dette depuis lors produise une baisse d’au moins 120 milliards de dollars, et chacun des trois épisodes depuis 2021 une baisse de plus de 500 milliards.
Sources : Federal Reserve Economic Data (FRED, série WTREGEN, moyennes hebdomadaires de la semaine close le mercredi). Graphique : Eco3min Research.
Comment lire ce graphique
L’axe vertical montre le solde du Compte Général du Trésor en milliards de dollars, et l’axe horizontal couvre la période de décembre 2002 à avril 2026. Chaque bande verticale ombrée marque une période durant laquelle le plafond légal de la dette fédérale était contraignant et où le Trésor puisait dans sa réserve de trésorerie pour honorer ses obligations. La ligne grise pointillée en mai 2015 marque la politique de solde de trésorerie annoncée par le Trésor dans sa déclaration trimestrielle de refinancement du 6 mai 2015 : conserver un niveau de trésorerie suffisant, en règle générale, pour couvrir une semaine de sorties, avec un solde minimal d’environ 150 milliards de dollars.
L’effet de cette politique est visible dans le niveau de base de la série après 2015. Là où le TGA oscillait auparavant entre des montants à un chiffre et de faibles centaines de milliards, il a depuis varié de 30 milliards de dollars (novembre 2015) à 1 817 milliards de dollars (juillet 2020), avec une médiane de 377 milliards. Cela importe car cela détermine combien de liquidités peuvent être libérées lors d’un épisode de plafond de la dette, précisément la variable sur laquelle repose cette page. Pour un contexte plus large sur l’environnement de liquidité, voir nos jeux de données Net Liquidity Index et Fed Balance Sheet.
Le contexte d’avant 2015 : pourquoi les anciens épisodes apparaissent à peine
Le récit dominant autour des affrontements sur le plafond de la dette les présente comme des événements principalement politiques (des négociations à hauts enjeux entre le Congrès et l’exécutif sur l’autorité budgétaire) avec des effets de marché médiés par l’incertitude, le risque de dégradation de la note souveraine et la volatilité. Dans cette lecture, l’épisode de 2011 est le point de référence : Standard & Poor’s a retiré la note AAA des États-Unis le 5 août 2011, et le S&P 500 a chuté de 6,7 % le lundi suivant.
Les données du TGA racontent une histoire parallèle que l’analyse politique ne capture pas. Entre le début de l’affrontement de 2011 en mai et sa résolution début août, le Trésor a réduit son Compte Général de 115 milliards de dollars (4 mai) à 38 milliards de dollars (8 juin), une libération nette de 77 milliards de dollars dans le système financier. L’affrontement de 2013, qui a culminé avec la fermeture du gouvernement en octobre, a produit une baisse de 70 milliards de dollars. Au total, les deux épisodes d’avant 2015 ont libéré 147 milliards de dollars, 19,5 fois moins que les 2 865 milliards libérés par les sept épisodes depuis 2015.
La raison n’est pas un changement des mécanismes politiques ; l’architecture juridique du plafond de la dette est substantiellement la même aujourd’hui qu’en 2011. La raison est que le Trésor a modifié sa manière de gérer la trésorerie opérationnelle dans les années qui ont suivi 2011. Cette articulation renvoie directement à la lecture de l’or à travers le prisme du déficit américain. Avant la crise de 2008, le Trésor visait un solde d’environ 5 milliards de dollars à la Fed et plaçait l’excédent sur des comptes Treasury Tax and Loan auprès des banques commerciales, comme le documente la Federal Reserve Bank of New York (moyenne hebdomadaire de 5,3 milliards de dollars de décembre 2002 à septembre 2008). De 2009 à 2014, le solde a le plus souvent évolué entre 26 et 108 milliards de dollars (1er et 9e déciles), et le Trésor comptait sur sa capacité à émettre des bons du Trésor à court terme à tout moment pour couvrir les déficits de trésorerie. L’affrontement de 2011 a mis en évidence le risque de ce dispositif : si le Trésor perd l’accès aux émissions (parce qu’il ne peut pas émettre de nouvelle dette sans franchir le plafond), un faible coussin ne laisse que quelques jours d’autonomie.
Rupture structurelle en mai 2015. Le 6 mai 2015, le Trésor a annoncé dans sa déclaration trimestrielle de refinancement qu’il conserverait un niveau de trésorerie suffisant, en règle générale, pour couvrir une semaine de sorties, avec un solde minimal d’environ 150 milliards de dollars, afin de se prémunir contre une perte d’accès au marché. Le Treasury Borrowing Advisory Committee avait recommandé un coussin plus élevé, de l’ordre de 500 milliards de dollars, en 2014 et en février 2015. Cette politique constitue le changement de régime le plus important dans le comportement du TGA depuis le début de la série. Le TGA était supérieur à 500 Md$ dans 0,0 % des semaines avant janvier 2015, contre 40,4 % des semaines après. Toute comparaison entre les épisodes de plafond de la dette d’avant et d’après 2015 doit tenir compte de cette différence mécanique dans la quantité de trésorerie disponible à puiser. Ces épisodes ne se confondent pas avec les interruptions de financement, qui suspendent la dépense discrétionnaire sans toucher au service de la dette : la date limite du prochain shutdown américain et les 23 précédents relèvent d’une autre horloge.
Ce que ce jeu de données ne mesure pas. Le solde du TGA mesure une position brute de trésorerie : le compte opérationnel du Trésor à la Fed. L’analyse est poussée plus loin dans notre cluster Politique monétaire & taux. Il ne mesure pas l’impulsion fiscale nette vers l’économie, ni la création de réserves bancaires par des achats d’actifs (comme le fait le QE), ni une action de politique directe. Le mécanisme de création de réserves qui distingue les achats d’actifs de la banque centrale de la redistribution de trésorerie du Trésor constitue une différence économique matérielle, discutée dans la section QE vs baisse du TGA. Entre le pic pré-épisode de 2021 (5 mai) et le creux (13 octobre), les réserves bancaires à la Fed (FRED WRESBAL, H.4.1) ont augmenté de 321 milliards de dollars, soit 37 % de la baisse du TGA de 876 milliards sur les mêmes semaines, tandis que la facilité de prise en pension à un jour (overnight reverse repo) passait de 163 à 1 365 milliards de dollars (Federal Reserve Bank of New York, via FRED RRPONTSYD). Les lecteurs qui utilisent ce jeu de données pour inférer des effets de marché devraient consulter les études associées sur Net Liquidity et Overnight Reverse Repo, qui capturent ensemble le contexte de plomberie monétaire plus large.
Le rôle du plafond de la dette comme événement de liquidité est un phénomène post-2015. Le mécanisme sous-jacent (le Trésor qui puise dans sa trésorerie pour honorer ses obligations alors qu’il ne peut pas émettre de nouvelle dette) a toujours existé. Ce qui a changé, c’est le niveau de départ.
Comment fonctionne le mécanisme de baisse : du plafond de la dette à la liquidité de marché
Le mécanisme par lequel un épisode de plafond de la dette produit un flux de liquidité vers le secteur privé est une chaîne d’écritures comptables, pas une décision de politique publique. Comprendre cette chaîne est essentiel pour interpréter correctement le jeu de données.
Lorsque le plafond légal de la dette est atteint, le Trésor perd la capacité d’émettre de la dette nette nouvelle. Comme les dépenses fédérales se poursuivent selon leur calendrier normal (paiements de Sécurité sociale, salaires fédéraux, intérêts sur la dette existante, transferts Medicaid) le Trésor doit financer ces sorties avec sa trésorerie disponible. Cette « trésorerie disponible » est le Compte Général du Trésor auprès de la Réserve fédérale. À mesure que les dépenses sont effectuées, le solde du TGA diminue.
Chaque dollar de baisse du TGA est, comptablement, un transfert du compte du Trésor à la Fed vers un bénéficiaire du secteur privé : le compte bancaire d’un retraité, d’un sous-traitant fédéral, d’une agence Medicaid d’État, d’un détenteur d’obligations. Une fois le transfert réglé, la banque du bénéficiaire détient une créance de réserves sur la Fed qui n’existait pas (du côté privé) auparavant. En agrégé, les baisses du TGA augmentent le stock de réserves bancaires du montant retiré, toutes choses égales par ailleurs. C’est cet effet de « liquidité » que quantifie le jeu de données.
Deux conditions limites importent. Premièrement, l’effet est mécanique uniquement si « toutes choses » restent effectivement constantes. En pratique, le Trésor compense généralement une partie de la baisse en réduisant l’émission de bons du Trésor par rapport au scénario de base, ce qui annule partiellement l’effet. Deuxièmement, le flux est temporellement limité : une fois le plafond relevé ou suspendu, le Trésor reconstitue le TGA en émettant des bons, ce qui retire des réserves au secteur privé. La reconstitution post-plafond est le miroir de la baisse. Pour davantage de contexte sur la manière dont ces flux se traduisent en conditions de marché observables, voir nos travaux sur les spreads du high yield et le Financial Conditions Index.
Le TGA ne se lit pas seul. Dans la formule de liquidité nette (bilan de la Fed moins TGA moins reverse repo), une hausse brusque du TGA fait baisser la liquidité nette même si le bilan de la Fed est inchangé : le compte du Trésor peut alors supplanter le signal de la politique de la Fed elle-même. Dans l’autre sens, un retrait du TGA pendant une réduction simultanée du bilan (QT) peut produire un effet net neutre plutôt que positif.
Un épisode de plafond de la dette convertit la trésorerie stockée du Trésor en réserves bancaires circulantes à un rythme déterminé par le calendrier des dépenses et le niveau de départ du TGA ; la résolution ultérieure inverse le flux lorsque le Trésor reconstitue son coussin de trésorerie.
Point 3 : une qualification analytique légitime. Le cadrage des baisses du TGA comme « liquidité furtive » exige une délimitation rigoureuse. Les primary dealers, les trésoreries bancaires et les fonds monétaires suivent les soldes du TGA en temps réel via le Daily Treasury Statement et modélisent explicitement les trajectoires de baisse. Les acteurs institutionnels sophistiqués ne vivent pas ces flux comme cachés ; ils les intègrent en amont, souvent des semaines avant l’intensification de la baisse. L’élément qui peut être qualifié de « furtif » est l’absence de discussion publique : ces flux ne sont pas débattus au FOMC, ni présentés lors des conférences de presse, ni catalogués dans les commentaires du bilan de la Fed. Mais affirmer que ces événements sont inconnus des participants institutionnels serait exagéré. Ils sont connus de la plomberie de marché ; ils sont sous-discutés dans la presse financière. La distinction est importante pour interpréter correctement le jeu de données. Réponse liée : notre éclairage sur le bilan de la Fed.
Les neuf épisodes en détail
Le tableau ci-dessous présente le pic pré-épisode, le creux intra-épisode et l’ampleur de la baisse pour chaque épisode du plafond de la dette américain depuis 2011 ayant produit une baisse mesurable du TGA. Les valeurs sont calculées ligne par ligne à partir du CSV : le pic pré-épisode correspond au maximum hebdomadaire du TGA dans les 90 jours précédant la date de début ; le point bas de l’épisode correspond à la valeur minimale observée dans la fenêtre de l’épisode.
| Épisode | Début | Résolution | Pic pré-épisode | Creux de l’épisode | Baisse | Durée | Rythme (Md$/mois) |
|---|---|---|---|---|---|---|---|
| Affrontement de 2011 | 2011-05-16 | 2011-08-02 | 115 Md$ | 38 Md$ | 77 Md$ | 11 semaines | 67 Md$ |
| Affrontement de 2013 | 2013-01-01 | 2013-10-17 | 83 Md$ | 14 Md$ | 70 Md$ | 42 semaines | 9 Md$ |
| Affrontement de 2015 | 2015-03-16 | 2015-11-02 | 201 Md$ | 47 Md$ | 154 Md$ | 33 semaines | 17 Md$ |
| Affrontement de 2017 | 2017-03-16 | 2017-09-08 | 391 Md$ | 38 Md$ | 353 Md$ | 25 semaines | 48 Md$ |
| Affrontement de 2017–2018 | 2017-12-09 | 2018-02-09 | 196 Md$ | 76 Md$ | 120 Md$ | 9 semaines | 75 Md$ |
| Affrontement de 2019 | 2019-03-02 | 2019-08-02 | 403 Md$ | 164 Md$ | 240 Md$ | 22 semaines | 40 Md$ |
| Affrontement de 2021 | 2021-08-01 | 2021-12-16 | 954 Md$ | 78 Md$ | 876 Md$ | 20 semaines | 166 Md$ |
| Affrontement de 2023 | 2023-01-19 | 2023-06-03 | 635 Md$ | 49 Md$ | 586 Md$ | 19 semaines | 82 Md$ |
| Affrontement de 2025 | 2025-01-02 | 2025-07-04 | 842 Md$ | 306 Md$ | 536 Md$ | 26 semaines | 106 Md$ |
| Sous-total pré-2015 (2 épisodes) | 147 Md$ | – | – | ||||
| Sous-total 2015–2019 (4 épisodes) | 867 Md$ | – | – | ||||
| Sous-total 2021–2025 (3 épisodes) | 1 998 Md$ | – | – | ||||
| Total post-2015 (7 épisodes) | 2 865 Md$ | – | – | ||||
Deux points du tableau méritent d’être soulignés. La fenêtre de 2013 est la plus longue (42 semaines) parce qu’elle couvre deux périodes de contrainte : du 1er janvier au No Budget, No Pay Act du 4 février 2013, qui a suspendu le plafond jusqu’au 18 mai, puis du rétablissement du plafond le 19 mai au Continuing Appropriations Act du 17 octobre 2013. Traitée comme une seule fenêtre, 2013 affiche une baisse de 70 Md$. Scindée à la suspension, elle affiche 29 Md$ (janvier 2013) et 144 Md$ (mai à octobre 2013, mesurés depuis le pic de la saison fiscale d’avril, à 157 Md$), soit 173 Md$ au total : le sous-total d’avant 2015 passerait alors à 250 Md$, et le rapport entre les baisses d’après et d’avant 2015 tomberait de 19,5 à 11,5. Le tableau conserve la fenêtre unique, convention d’origine de la page.
La fenêtre de 2025 va du rétablissement du plafond le 2 janvier 2025 à la loi du 4 juillet 2025 (Pub. L. 119-21), qui a relevé le plafond de 5 000 milliards de dollars. Dans cette fenêtre, le TGA a touché son plus bas à 306 milliards de dollars la semaine close le 9 avril 2025, s’est redressé avec les recettes fiscales d’avril, puis a de nouveau baissé ; après le relèvement, il est descendu à 296 milliards la semaine close le 16 juillet 2025, avant la reconstitution. Le rythme mensuel de la baisse de 2025 (106 Md$/mois) n’est dépassé que par l’épisode de 2021 (166 Md$/mois) dans l’histoire du jeu de données.
Le rythme de baisse de 2021, à 166 milliards de dollars par mois, est le plus rapide des neuf épisodes du plafond de la dette et dépasse les rythmes moyens du QE1 (108 milliards de dollars par mois : 1 725 milliards d’achats annoncés sur 16 mois), du QE2 (75 milliards) et du QE3 (85 milliards à plein régime). Il reste très inférieur aux achats de la Fed de mars à juin 2020 : les titres détenus en propre ont augmenté de 2 091 milliards de dollars entre le 11 mars et le 10 juin 2020, soit 699 milliards par mois (H.4.1, FRED WSHOSHO).
QE vs baisse du TGA : des flux comparables, des mécanismes différents
Comparer le rythme de baisse du TGA au rythme du QE exige de préciser exactement ce qui est comparé. Les chiffres du graphique signature (ci-dessous) représentent une magnitude de flux mensuel, des dollars de liquidité libérés dans le système financier privé par mois, pour les programmes d’achat d’actifs de la Fed comme pour les baisses de trésorerie du Trésor pendant les épisodes de plafond de la dette. Sur cet axe étroit, l’épisode de 2021, avec 166 milliards de dollars par mois, dépasse le QE1, le QE2 et le QE3, mais pas les achats d’urgence de mars à juin 2020, menés au rythme de 699 milliards de dollars par mois.
Le mécanisme, en revanche, diffère sensiblement. Lorsque la Réserve fédérale achète 100 milliards de dollars de titres du Trésor dans un programme de QE, elle crée 100 milliards de dollars de nouvelles réserves bancaires en contrepartie de son propre passif. Le stock total d’actifs financiers du secteur privé change : avant l’achat, les détenteurs privés possèdent 100 milliards de dollars de titres du Trésor ; après l’achat, ils détiennent 100 milliards de dollars de réserves bancaires. Les réserves bancaires sont une créance sur la Fed ; les titres du Trésor sont une créance sur le Trésor américain. La composition en duration du portefeuille du secteur privé change, et le bilan de la Fed s’élargit.
Lorsque le Trésor réduit le TGA de 100 milliards de dollars, en revanche, aucune nouvelle réserve n’est créée. Le Trésor transfère des réserves existantes (qu’il détenait dans son compte à la Fed) vers les banques des bénéficiaires. Le bilan de la Fed ne s’élargit pas. Ce qui change, c’est la composition du côté passif : des réserves qui étaient des passifs envers le Trésor deviennent des passifs envers les banques commerciales. Du point de vue du secteur privé, 100 milliards de dollars de nouvelles réserves bancaires apparaissent, mais ces réserves existaient déjà « dans le système » au sens où elles figuraient déjà au bilan de la Fed ; elles étaient simplement dans un autre compte de passif de la Fed.
Pourquoi cette distinction importe-t-elle pour interpréter le graphique signature ? Parce que le QE vise à accroître le stock agrégé de réserves bancaires, alors qu’une baisse du TGA redistribue des réserves existantes du compte du Trésor vers les comptes des banques commerciales. En termes de flux mensuel vers le secteur privé, les deux sont directement comparables. En termes de stock de liquidité disponible pour le système bancaire, le QE est une expansion pure et simple tandis que la baisse du TGA est un transfert. Les deux effets ont été documentés comme influençant les taux à court terme, les flux des money market funds et les conditions de collatéral, mais par des canaux de transmission partiellement différents. Voir aussi : les hypothèses trompeuses sur la liquidité.
Baisses du TGA pendant les épisodes du plafond de la dette vs achats d’actifs de la Fed : rythme mensuel de libération de liquidité
Les trois épisodes du plafond de la dette depuis 2021 ont drainé le TGA à un rythme comparable au QE1, au QE2 et au QE3 ; les achats de mars à juin 2020 ont été 4,2 fois plus rapides que l’épisode le plus rapide.
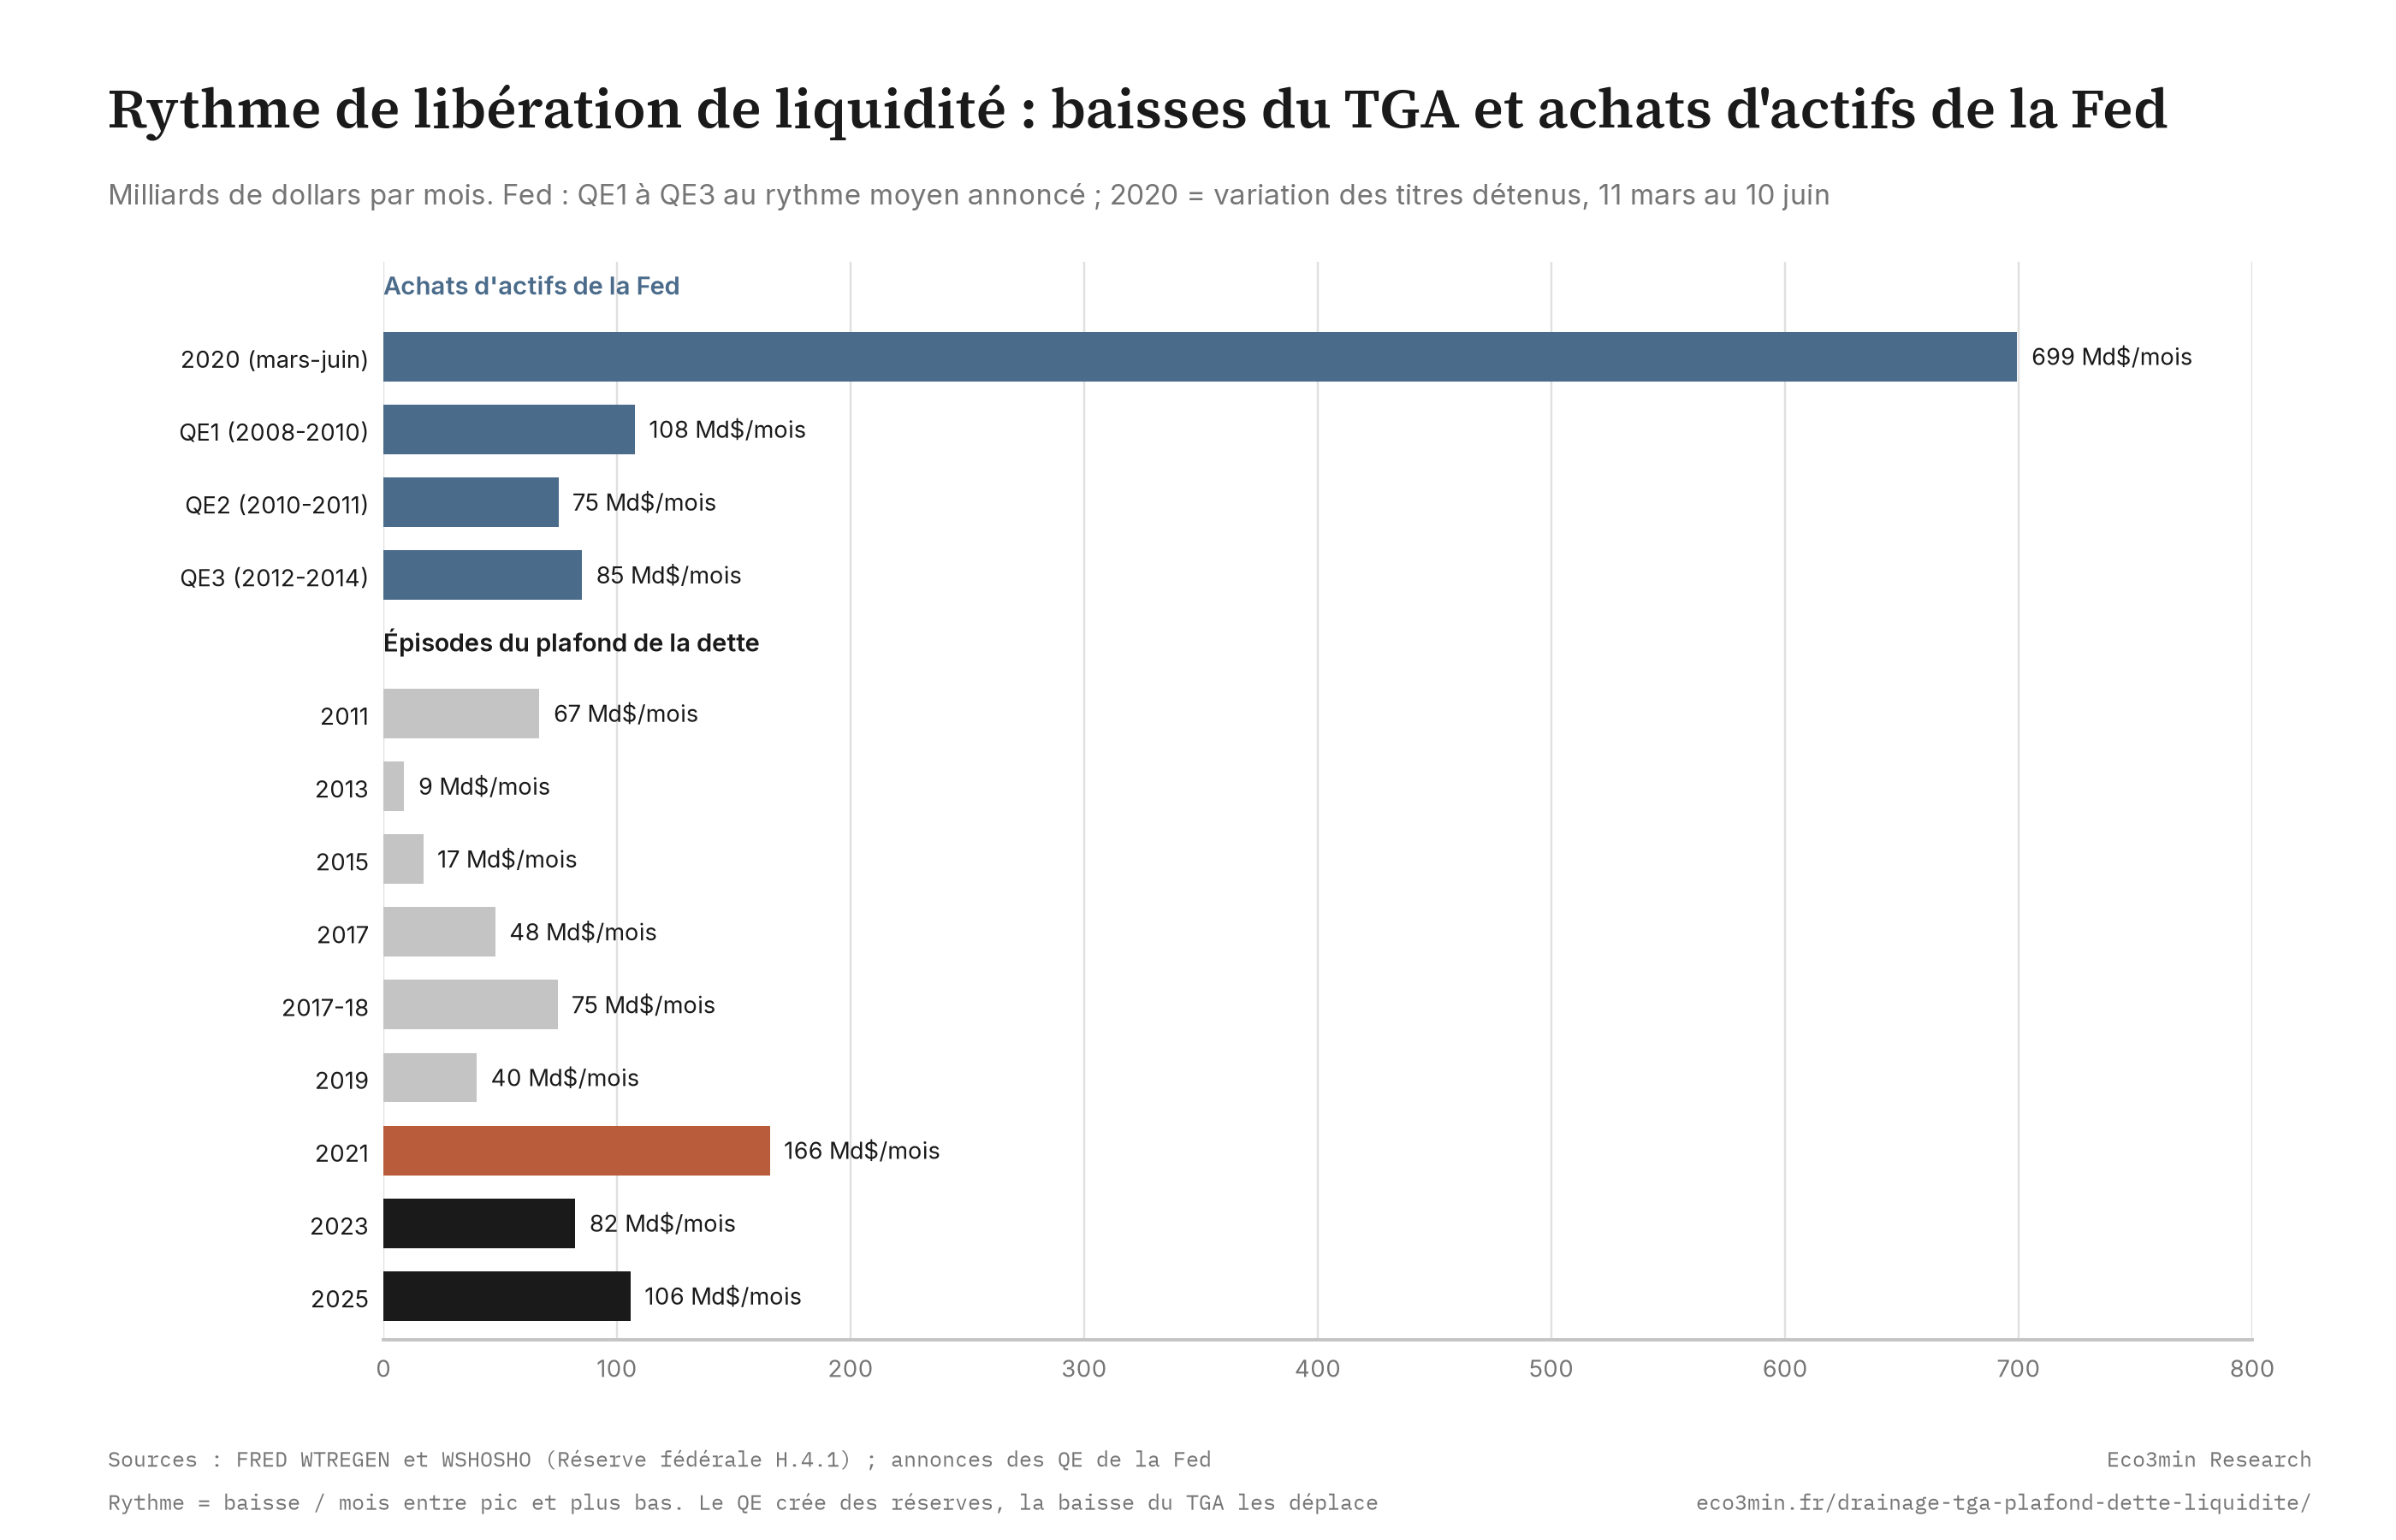
L’épisode du plafond de la dette de 2021 a drainé le TGA plus vite que le rythme moyen du QE1, du QE2 et du QE3. L’épisode de 2025 s’est approché du rythme du QE1. Les achats de la Fed de mars à juin 2020 écrasent tous les épisodes du plafond de la dette, et les six épisodes d’avant 2021 sont tous restés à 75 milliards de dollars par mois ou moins.
Sources : FRED (WTREGEN) pour les observations du TGA ; FRED (WSHOSHO, titres détenus en propre, H.4.1) pour les achats de 2020 ; annonces des programmes de la Réserve fédérale pour les totaux et dates du QE1 au QE3. Chiffre relevé dans les publications hebdomadaires H.4.1 de la Réserve fédérale. Graphique : Eco3min Research.
Rendements futurs du S&P 500 par régime du TGA, 2002–2025
Le tableau ci-dessous présente les rendements futurs du S&P 500 conditionnels au régime du TGA à la date d’observation. Le classificateur utilise une variation glissante sur quatre semaines du solde du TGA, combinée à un indicateur post-épisode (voir Méthodologie). Chaque régime est associé à une distribution différente des résultats boursiers ultérieurs, bien que les écarts soient plus faibles que ce que le graphique principal pourrait laisser penser, ce qui rappelle que les flux du TGA sont un élément parmi d’autres des conditions de marché, et non le seul facteur.
| Régime | n | Rendement médian à 6 mois | Rendement médian à 12 mois | IQR 12 mois (P25–P75) | % positif à 12 mois | MDD médian à 12 mois |
|---|---|---|---|---|---|---|
| Accumulation (TGA en hausse) | 44 | +11,68 % | +22,85 % | +12,11 % à +36,52 % | 81,8 % | −4,42 % |
| Stable | 990 | +5,87 % | +11,81 % | +4,52 % à +17,45 % | 84,7 % | −4,88 % |
| Baisse (TGA en baisse) | 94 | +7,64 % | +13,85 % | −2,99 % à +19,08 % | 72,3 % | −6,06 % |
| Reconstitution post-plafond | 40 | +4,37 % | +12,86 % | +2,62 % à +22,86 % | 77,5 % | −7,88 % |
Lorsque le TGA était en régime de « baisse » (n=94), le rendement médian à 12 mois du S&P 500 était de +13,85 % avec un taux d’issue positive de 72,3 %. En régime « Stable » (n=990), la médiane était de +11,81 % avec 84,7 % de résultats positifs. Les tendances centrales sont proches ; ce sont les queues de distribution qui diffèrent : les observations en baisse présentent le taux d’issue positive le plus faible, le 25e percentile le plus bas (−2,99 %) et une perte maximale médiane plus profonde que les régimes Stable et Accumulation. Le régime d’accumulation (n=44) affiche le rendement médian à 12 mois le plus élevé (+22,85 %) ; le régime de reconstitution post-plafond (n=40) affiche la perte maximale médiane à 12 mois la plus profonde (−7,88 %). Les deux reposent sur de petits échantillons tirés de quelques épisodes.
Note méthodologique : Les statistiques par régime regroupent toutes les observations hebdomadaires disposant d’une fenêtre complète de 12 mois (dates de référence de décembre 2002 à avril 2025, fenêtres closes au plus tard en avril 2026, date de coupure de l’étude), de sorte que les fenêtres futures se chevauchent. Les fenêtres chevauchantes gonflent la significativité statistique de tout test d’hypothèse formel ; le tableau est présenté comme une statistique descriptive, non comme une inférence. Les rendements futurs sont mesurés sur les moyennes mensuelles des clôtures quotidiennes du S&P 500 (Robert J. Shiller, Online Data) : chaque observation hebdomadaire part de la moyenne de son mois civil, les rendements à 6 et 12 mois la comparent aux moyennes de six et douze mois plus tard, et la perte maximale à 12 mois est la plus forte baisse d’un pic au creux suivant entre moyennes mensuelles dans la fenêtre. Les semaines d’un même mois partagent donc les mêmes valeurs, et la moyenne mensuelle rend les baisses moins profondes que sur les clôtures quotidiennes. Les transitions de régime sont gérées par reclassification à chaque observation hebdomadaire. Les catégories Accumulation (n=44) et Reconstitution post-plafond (n=40) sont les plus petits échantillons et reposent sur une poignée d’épisodes ; leurs statistiques portent cette réserve. Pour des cadres de rendement futur comparables dans d’autres jeux de données macro, voir notre étude Taux réels vs CAPE.
Les distributions passées ne prédisent pas les résultats futurs. Les statistiques conditionnelles par régime décrivent des schémas historiques observés dans le jeu de données, pas des rendements attendus.
- ▸ TGA à 751 milliards de dollars (15 avril 2026) : une lecture sous 500 milliards de dollars placerait le solde sous un niveau en dessous duquel il est resté dans 59,6 % des semaines depuis janvier 2015. La dernière fois que le TGA était sous 500 Md$ : semaine close le 6 août 2025 (421 milliards de dollars).
- ▸ Variation sur quatre semaines à −102 milliards de dollars : une baisse de plus de 200 milliards de dollars sur quatre semaines s’est produite lors de 31 semaines depuis 2002, pendant et hors des épisodes de plafond de la dette ; la plus forte a atteint −469 milliards de dollars (semaine close le 24 mars 2021), et la plus forte dans une fenêtre de plafond −339 milliards (semaine close le 18 août 2021). Voir notre jeu de données ON RRP pour le flux complémentaire du côté passif de la Fed.
- ▸ Prochaine annonce trimestrielle de refinancement du Trésor : début mai 2026. Les estimations d’emprunt publiées à cette occasion indiquent le solde de trésorerie que le Trésor retient pour la fin du trimestre en cours et du suivant.
Classification des régimes du TGA
La classification des régimes réduit l’espace des observations hebdomadaires à quatre catégories interprétables, calculées à partir de la variation glissante sur quatre semaines du solde du TGA et d’un indicateur post-épisode. Chaque catégorie est un filtre sur le jeu de données complet, pas une prévision.
TGA en hausse significative. Généralement observé pendant les périodes de collecte fiscale (avril, janvier) et les phases de reconstitution post-plafond. Historiquement associé à une absorption des réserves du secteur privé lorsque le Trésor reconstitue sa trésorerie.
TGA globalement plat sur quatre semaines. Le régime par défaut : il décrit 83 % du jeu de données depuis 2002. Les opérations de trésorerie du Trésor compensent les émissions et les sorties sans tendance directionnelle.
TGA en baisse significative. Observé à la fois pendant les épisodes de plafond de la dette (cas de forte amplitude du jeu de données) et lors de semaines ordinaires à fortes sorties (Medicaid, coupons obligataires). L’observation actuelle est classée ici.
TGA en reconstruction après un épisode de plafond de la dette résolu. Miroir mécanique de la baisse précédente : l’émission de bons du Trésor revient à la normale ou au-dessus, retirant des réserves du secteur privé. L’échantillon le plus étroit (n=40) et donc les statistiques futures les moins précises.
Points de bascule historiques
Mai–août 2011 : Le premier affrontement moderne
L’épisode de 2011 est la référence pour l’analyse centrée sur la politique. Le TGA est entré dans l’épisode à 115 milliards de dollars le 4 mai 2011, a atteint un creux à 38 milliards de dollars le 8 juin, et a évolué entre 50 et 91 milliards de dollars en juillet. Le Budget Control Act, signé le 2 août, a résolu la contrainte statutaire. Ampleur de la baisse : 77 milliards de dollars. Rythme : 67 milliards de dollars par mois, sous les rythmes moyens du QE1 au QE3 présentés dans le graphique de comparaison. La dégradation de la note souveraine américaine par Standard & Poor’s le 5 août est intervenue trois jours après la résolution ; la moyenne mensuelle du S&P 500 d’août 2011 s’est établie 10,6 % sous celle de juillet. Les données du TGA n’indiquent pas que l’épisode de 2011 ait été un événement de liquidité direct significatif ; la réaction du marché a été provoquée par l’incertitude sur la notation de crédit et par des flux généraux d’aversion au risque.
Janvier–octobre 2013 : Deux affrontements successifs
L’épisode de 2013 a englobé deux périodes de contrainte liées. Le No Budget, No Pay Act du 4 février 2013 a suspendu le plafond jusqu’au 18 mai ; le plafond a été rétabli le 19 mai, et la seconde période s’est achevée avec le Continuing Appropriations Act du 17 octobre 2013, qui a mis fin à la fermeture du gouvernement d’octobre et suspendu le plafond jusqu’au 7 février 2014. Mesuré depuis son pic pré-épisode (83 milliards de dollars le 3 octobre 2012), le TGA est tombé à 14 milliards de dollars le 29 mai 2013, dix jours après le rétablissement du plafond. Baisse totale sur la fenêtre combinée : 70 milliards de dollars sur 42 semaines. Rythme : 9 milliards de dollars par mois, le plus lent du jeu de données. Comme en 2011, l’épisode était contraint par la posture de gestion de trésorerie du Trésor avant 2015.
Août–décembre 2021 : La baisse post-COVID
L’épisode de 2021 est le plus important du jeu de données. Le TGA est entré dans l’épisode à 954 milliards de dollars le 5 mai 2021, au 95e percentile de la série à cette date, après que la réponse à la COVID a élevé les soldes de trésorerie du Trésor tout au long de 2020. La secrétaire Yellen a informé le Congrès le 2 août que les mesures extraordinaires commençaient. Le TGA a touché un creux à 78 milliards de dollars le 13 octobre 2021. L’épisode a été résolu par une hausse du plafond votée le 16 décembre 2021. Baisse : 876 milliards de dollars. Rythme : 166 milliards de dollars par mois, 54 % plus rapide que le rythme moyen du QE1. Le S&P 500 a progressé de 5,0 % pendant la fenêtre de l’épisode (moyennes mensuelles d’août à décembre 2021), ce qui est cohérent avec l’environnement de liquidité plutôt favorable créé mécaniquement par la baisse, mais il est difficile de démêler l’effet du TGA de la dynamique simultanée du bilan de la Fed et de la réouverture post-vaccinale. Sujet voisin : le dépassement de la défense par les intérêts.
Janvier–juin 2023 : Les mesures extraordinaires de Yellen
L’épisode de 2023 a atteint le plafond de la dette le 19 janvier 2023, déclenchant les mesures extraordinaires qui ont duré jusqu’à la résolution via le Fiscal Responsibility Act du 3 juin 2023. Le TGA est entré dans l’épisode à 635 milliards de dollars le 26 octobre 2022 (pic pré-épisode) et a touché son plus bas de fenêtre à 49 milliards de dollars la semaine close le 31 mai 2023, trois jours avant la résolution ; la moyenne hebdomadaire est descendue plus bas encore, à 45 milliards, la semaine close le 7 juin. Baisse : 586 milliards de dollars. Rythme : 82 milliards de dollars par mois. L’épisode a coïncidé avec le stress bancaire régional de mars 2023 (Silicon Valley Bank, Signature Bank, First Republic), ce qui complique toute tentative d’attribuer le comportement des marchés actions ou crédit à un seul facteur. La reconstitution qui a suivi est la deuxième plus rapide du jeu de données : de 45 à 531 milliards de dollars en six semaines jusqu’au 19 juillet 2023, derrière les 591 milliards reconstitués en six semaines après le 22 décembre 2021. Le solde est retombé à 414 milliards fin août avant de dépasser 800 milliards fin octobre, et la reconstitution a coïncidé avec la hausse du rendement du Treasury à 10 ans, de 3,97 % le 31 juillet à 4,34 % le 21 août 2023.
Janvier–juillet 2025 : L’épisode récent
L’épisode de plafond de la dette de 2025 a commencé avec le rétablissement du plafond statutaire le 2 janvier 2025 (après l’expiration de la suspension de 2023). Le Trésor est entré dans l’épisode à 842 milliards de dollars le 6 novembre 2024. Le TGA a touché son plus bas de fenêtre à 306 milliards de dollars la semaine close le 9 avril 2025. La loi du 4 juillet 2025 (Pub. L. 119-21) a relevé le plafond de 5 000 milliards de dollars. Baisse : 536 milliards de dollars. Rythme : 106 milliards de dollars par mois. Le plus bas de fenêtre de 2025 était plus élevé que ceux de 2021 (78 Md$) et de 2023 (49 Md$), mais le solde a continué de baisser après le relèvement, jusqu’à 296 milliards la semaine close le 16 juillet 2025, avant une reconstitution à 590 milliards au 27 août.
Avril 2026 : Observation actuelle
Au 15 avril 2026, le solde du TGA est de 751 milliards de dollars, au 88e percentile historique, avec une baisse de 102 milliards de dollars sur quatre semaines. Cela place la lecture actuelle dans le régime « Baisse », bien qu’en dehors de tout épisode actif de plafond de la dette. L’explication la plus probable est la gestion courante de la trésorerie du Trésor après la date limite de paiement d’impôts du 15 avril : bien qu’avril produise généralement de fortes recettes, la baisse reflète le décalage temporel entre les sorties et la reconstitution de la position de trésorerie via les émissions de bons post-avril. Une part de cette demande post-émission provient des émetteurs de stablecoins : voir notre décryptage du flux stablecoins vers le marché des T-bills. La prochaine annonce trimestrielle de refinancement du Trésor, début mai 2026, indique le solde de trésorerie de fin de trimestre retenu par le Trésor.
Méthodologie
Le jeu de données combine les observations hebdomadaires du Compte Général du Trésor issues de FRED (série WTREGEN, moyenne hebdomadaire des soldes quotidiens de la semaine close le mercredi) avec les moyennes mensuelles des clôtures quotidiennes du S&P 500 (Robert J. Shiller, Online Data) et les actifs totaux hebdomadaires de la Réserve fédérale (série FRED WALCL). Les colonnes dérivées incluent l’étiquetage des épisodes, les amplitudes de baisse, la classification des régimes et les colonnes de rendement futur pour les horizons standards à 6 mois et 12 mois.
Régime = f(variation glissante 4 semaines du TGA, indicateur post-épisode)
Critères de sélection des épisodes
– T_bind = date à laquelle le plafond statutaire devient contraignant (notification du Trésor au Congrès)
– T_resolution = date de la législation relevant ou suspendant le plafond
Épisodes inclus : 2011, 2013, 2015, 2017, 2017–2018, 2019, 2021, 2023, 2025 (tous résolus avant la date de coupure du 15 avril 2026)
Les limites des épisodes sont fixées à partir des dates législatives publiques et des notifications du Trésor au Congrès, et non à partir de la série TGA elle-même. Une définition purement algorithmique (par exemple, « une baisse de plus de X milliards sur Y semaines ») confondrait les épisodes de plafond de la dette avec d’autres grands événements de sortie (saison des remboursements d’impôts, stimulus coronavirus) et serait méthodologiquement inférieure pour cet usage précis.
Sensibilité au choix des bornes : Scinder la fenêtre de 2013 à la suspension du 4 février au 18 mai 2013 donne deux baisses, 29 Md$ (janvier 2013) et 144 Md$ (mai à octobre 2013, mesurés depuis le pic d’avril à 157 Md$), soit 173 Md$ au total contre 70 Md$ pour la fenêtre combinée ; le sous-total d’avant 2015 passerait de 147 à 250 Md$. Raccourcir l’épisode 2011 pour l’arrêter à la signature du Budget Control Act plutôt qu’à la reprise post-résolution ne change pas la baisse reportée.
Ancrage bibliographique : La déclaration trimestrielle de refinancement du Trésor du 6 mai 2015 fixe la politique de solde de trésorerie, discutée dans le procès-verbal du TBAC du 5 mai 2015 ; Krishnamurthy et Vissing-Jorgensen (2015) documentent l’effet de l’offre de titres du Trésor sur la dette à court terme et le crédit du secteur financier ; Bianchi et Bigio (2022) modélisent la gestion de liquidité des banques et la transmission de la politique monétaire par les réserves.
Conception du jeu de données
| Variable | Type | Unité | Source | Calcul |
|---|---|---|---|---|
| date | date | – | FRED | direct (semaine close le mercredi) |
| tga_balance | float | Md$ | FRED WTREGEN | valeur FRED / 1000 (millions vers milliards) |
| tga_weekly_change | float | Md$ | dérivé | tga_balance[t] − tga_balance[t−1] |
| walcl | float | Md$ | FRED WALCL | valeur FRED / 1000 |
| sp500 | float | indice | Robert J. Shiller (Online Data) | moyenne mensuelle des clôtures quotidiennes, mois de l’observation |
| debt_ceiling_episode | string | – | dérivé | étiquette d’épisode selon le record législatif |
| tga_drawdown_from_local_peak | float | Md$ | dérivé | pic pré-épisode sur 90 jours − solde courant |
| liquidity_injection_cumulative | float | Md$ | dérivé | identique à la baisse pendant les épisodes |
| tga_regime | string | – | dérivé | f(variation 4 sem., indicateur post-épisode) |
| sp500_fwd_6m_pct | float | % | dérivé | ((SP500[m+6] / SP500[m]) − 1) × 100, m = mois de t |
| sp500_fwd_12m_pct | float | % | dérivé | ((SP500[m+12] / SP500[m]) − 1) × 100 |
| sp500_fwd_12m_mdd | float | % | dérivé | min((SP500[s] / max(SP500[m:s])) − 1) sur les mois [m, m+12] |
Code Python de reproduction
# Reproduire ce jeu de données à partir de sources primaires
import pandas as pd
import numpy as np

# 1. Récupérer WTREGEN depuis FRED (hebdomadaire)
tga = pd.read_csv('https://fred.stlouisfed.org/graph/fredgraph.csv?id=WTREGEN')
tga.columns = ['date', 'tga_balance_m']
tga['date'] = pd.to_datetime(tga['date'])
tga['tga_balance'] = tga['tga_balance_m'] / 1000  # millions -> milliards

# 2. Marquer les épisodes du plafond de la dette
episodes = [
    ('2011_standoff', '2011-05-16', '2011-08-02'),
    ('2013_standoff', '2013-01-01', '2013-10-17'),
    ('2015_standoff', '2015-03-16', '2015-11-02'),
    ('2017_standoff', '2017-03-16', '2017-09-08'),
    ('2017_2018_standoff', '2017-12-09', '2018-02-09'),
    ('2019_standoff', '2019-03-02', '2019-08-02'),
    ('2021_standoff', '2021-08-01', '2021-12-16'),
    ('2023_standoff', '2023-01-19', '2023-06-03'),
    ('2025_standoff', '2025-01-02', '2025-07-04'),
]
tga['episode'] = 'none'
for name, start, end in episodes:
    mask = (tga['date'] >= start) & (tga['date'] <= end)
    tga.loc[mask, 'episode'] = name

# 3. Calculer la baisse à partir du pic pré-épisode
for name, start, end in episodes:
    pre = tga[(tga['date'] >= pd.Timestamp(start) - pd.Timedelta(days=90)) &
              (tga['date'] < pd.Timestamp(start))]
    pre_peak = pre['tga_balance'].max()
    mask = tga['episode'] == name
    tga.loc[mask, 'drawdown'] = pre_peak - tga.loc[mask, 'tga_balance']

# 4. Classifier le régime
tga['4w_change'] = tga['tga_balance'].diff().rolling(4, min_periods=1).mean()
tga['regime'] = 'Stable'
tga.loc[tga['4w_change'] > 25, 'regime'] = 'Accumulation'
tga.loc[tga['4w_change'] < -25, 'regime'] = 'Baisse'

# 5. Reconstitution post-plafond : dans les 180 jours suivant une résolution et en hausse de plus de 25 Md$ par semaine
for name, start, end in episodes:
    post = (tga['date'] > end) & (tga['date'] <= pd.Timestamp(end) + pd.Timedelta(days=180))
    tga.loc[post & (tga['4w_change'] > 25), 'regime'] = 'Reconstitution post-plafond'
Fichier de l’étude & reproductibilité
Le fichier de l’étude n’est pas proposé au téléchargement : il contient des données dont le détenteur restreint la rediffusion (niveaux de l’indice S&P 500). La méthodologie indique chaque source.
Sources de données & références
- Primary Federal Reserve Economic Data (FRED), Federal Reserve Bank of St. Louis. Série WTREGEN : « U.S. Treasury, General Account: Week Average », hebdomadaire, non désaisonnalisée. Consultée en avril 2026.
- Primary Federal Reserve Economic Data (FRED). Séries WSHOSHO (titres détenus en propre) et WRESBAL (réserves auprès des banques de la Réserve fédérale), H.4.1, hebdomadaires. Consultées en octobre 2026.
- Primary Federal Reserve Economic Data (FRED). Série WALCL : « Assets: Total Assets: Total Assets (Less Eliminations from Consolidation): Wednesday Level », hebdomadaire. Consultée en avril 2026.
- Primary Robert J. Shiller, Online Data (shillerdata.com) : S&P 500, moyennes mensuelles des clôtures quotidiennes. Consultées en septembre 2026.
- Reference US Department of the Treasury, Quarterly Refunding Statement, 6 mai 2015 (politique de solde de trésorerie), et procès-verbal du Treasury Borrowing Advisory Committee, 5 mai 2015.
- Reference Lois fédérales sur le plafond de la dette, 2011 à 2025 (Pub. L. 112-25, 113-3, 113-46, 114-74, 115-56, 115-123, 116-37, 117-73, 118-5, 119-21), GovInfo.
- Reference US Department of the Treasury, « Daily Treasury Statement », archive historique. Observations quotidiennes du TGA utilisées pour la validation croisée de la série hebdomadaire FRED.
- Reference Publication H.4.1 de la Réserve fédérale, « Factors Affecting Reserve Balances », hebdomadaire. Utilisée pour la recoupement du TGA en tant que passif de la Fed.
- Research Krishnamurthy, A., and Vissing-Jorgensen, A. (2015). « The Impact of Treasury Supply on Financial Sector Lending and Stability. » Journal of Financial Economics, 118(3), 571–600.
- Research Bianchi, J. and Bigio, S. (2022). « Banks, Liquidity Management, and Monetary Policy. » Econometrica, 90(1), 391–454.
Limites méthodologiques
- L’échantillon post-2015 comporte sept épisodes, dont trois depuis 2021. Des tests d’hypothèse formels comparant le comportement post-2015 au comportement pré-2015 ne sont pas pertinents à cette taille d’échantillon. Le jeu de données est descriptif, non inférentiel.
- Les baisses du TGA ne créent pas de nouvelles réserves bancaires comme le font les achats d’actifs de la Réserve fédérale. Les lecteurs qui traitent la comparaison avec le QE comme équivalente sur le plan mécanique devraient consulter la section QE vs baisse du TGA pour la distinction entre création de réserves et redistribution de réserves.
- Les bornes des épisodes sont définies à partir des dates législatives, et non à partir de la série TGA elle-même. D’autres règles de bornage modifient les baisses reportées, surtout pour l’épisode de 2013 : le scinder à sa suspension porte sa baisse de 70 à 173 milliards de dollars.
- Les rendements futurs du S&P 500 par régime utilisent des observations hebdomadaires chevauchantes. Les statistiques reportées sont descriptives de la distribution historique ; tout test de significativité nécessiterait un ajustement pour corrélation sérielle.
- Le TGA est un solde de trésorerie brut, pas une position fiscale nette. L’interpréter comme un proxy de l’impulsion budgétaire est incorrect ; le TGA peut monter ou baisser pour des raisons sans rapport avec l’orientation budgétaire sous-jacente (décisions d’émission, objectifs de cash management, recettes saisonnières).
- L’étude est arrêtée au 15 avril 2026 : l’épisode de 2025, résolu le 4 juillet 2025, et sa reconstitution sont couverts ; les observations ultérieures ne font pas partie de cette version.
Foire aux questions
Quel est le solde actuel du Compte Général du Trésor ?
Au 15 avril 2026, le solde du Compte Général du Trésor est de 751 milliards de dollars, avec une variation de −102 milliards de dollars sur quatre semaines. Cela place la lecture au 88e percentile historique et classe le régime actuel comme « Baisse » selon le critère de variation sur quatre semaines du jeu de données. Le solde est mis à jour chaque semaine par la Réserve fédérale via la série FRED WTREGEN.
Pourquoi les baisses du plafond de la dette avant 2015 sont-elles beaucoup plus faibles que les récentes ?
La différence est liée à la politique de gestion de trésorerie du Trésor. Avant 2015, le Trésor conservait un faible solde de trésorerie opérationnel à la Fed (une cible de 5 milliards de dollars avant la crise de 2008, le plus souvent moins de 100 milliards de 2009 à 2014), en comptant sur sa capacité à émettre des bons du Trésor à court terme pour couvrir les sorties à très court terme. Le 6 mai 2015, à la suite des épisodes de 2011 et 2013, le Trésor a annoncé qu’il conserverait un niveau de trésorerie suffisant, en règle générale, pour couvrir une semaine de sorties, avec un solde minimal d’environ 150 milliards de dollars. En 2020–2021, les soldes du TGA se sont situés entre 500 milliards et 1,8 billion de dollars dans 63,8 % des semaines. Des soldes de départ plus élevés produisent mécaniquement des baisses plus importantes lorsque le plafond devient contraignant. La politique figure dans la déclaration trimestrielle de refinancement du Trésor du 6 mai 2015.
Une baisse du TGA est-elle la même chose qu’un assouplissement quantitatif ?
Non. Les deux produisent des flux de liquidité mensuels comparables vers le système financier privé, mais via des mécanismes différents. Le QE (achats d’actifs de la Fed) crée de nouvelles réserves bancaires en élargissant le bilan de la Fed : la Fed émet un nouveau passif (réserves) et acquiert un nouvel actif (un titre du Trésor). Une baisse du TGA redistribue des réserves existantes : le Trésor transfère de la trésorerie de son compte à la Fed vers les banques bénéficiaires. Le bilan total de la Fed ne s’élargit pas, mais la composition de ses passifs change : les réserves passent du compte du Trésor aux comptes des banques commerciales. En termes de magnitude mensuelle du flux vers le secteur privé, les deux sont directement comparables ; en termes de stock agrégé de réserves, le QE est une expansion pure et simple alors que la baisse du TGA est un changement de composition.
Les participants de marché tiennent-ils déjà compte des flux du TGA ?
Oui, dans la plupart des contextes professionnels. Les primary dealers, les trésoriers bancaires et les fonds monétaires suivent les soldes du TGA en temps réel via le Daily Treasury Statement du Trésor américain et établissent des projections explicites du solde futur. Les participants institutionnels sophistiqués anticipent les dynamiques du TGA. Ce qui est moins présent, c’est la discussion publique : les flux du TGA ne sont ni débattus au FOMC, ni présentés lors des conférences de presse, ni catalogués dans les commentaires du bilan de la Fed. Le cadrage des baisses du TGA comme « liquidité furtive » est exact au sens où ces flux sont sous-discutés dans le journalisme financier, pas au sens où ils seraient inconnus des participants institutionnels.
L’affirmation selon laquelle 2021 a été « plus rapide que le QE1 » est-elle robuste à différentes méthodes de calcul du rythme ?
Le rythme de baisse du TGA en 2021 rapporté ici (166 milliards de dollars par mois) est calculé comme la baisse totale (876 milliards de dollars) divisée par le nombre de mois entre le pic pré-épisode (5 mai 2021) et le creux de l’épisode (13 octobre 2021), soit 5,3 mois. Le QE1 est souvent cité à 108 milliards de dollars par mois sur la base de 1,725 billion de dollars d’achats totaux sur 16 mois. En utilisant d’autres fenêtres pour l’un ou l’autre côté, le ratio exact change, mais l’ordre reste le même : en calculant 2021 sur sa fenêtre formelle d’affrontement (août–décembre, 4,5 mois), on obtient 195 milliards de dollars par mois ; en calculant le QE1 sur la fenêtre initiale d’achat de MBS (janvier–juin 2009), on obtient 131 milliards de dollars par mois (variation des titres détenus en propre, H.4.1). Le rythme de 2021 dépasse celui du QE1 selon chacune de ces conventions de fenêtre ; il ne dépasse pas les achats de la Fed de mars à juin 2020 (699 milliards de dollars par mois).
Que ne mesure pas ce jeu de données ?
Ce jeu de données mesure les soldes hebdomadaires bruts du TGA et les amplitudes de baisse au niveau des épisodes. Il ne mesure pas : (1) les réserves bancaires : voir la série FRED WRESBAL ou la publication H.4.1 hebdomadaire ; (2) l’impulsion fiscale nette : concept différent nécessitant un modèle des types de dépenses et des multiplicateurs ; (3) l’impact de marché : la relation entre les flux du TGA et les prix d’actifs est complexe et médiée par le QE/QT simultané, l’offre de bons et le comportement des money market funds ; (4) les effets via l’Overnight Reverse Repo Facility : pour cela, voir notre jeu de données ON RRP et le Net Liquidity Index.
Source
Recherches Eco3min associées
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.