
ETF intelligence artificielle : ce que le multiple intègre déjà en 2026
L'IA est désormais une variable macro autant qu'un thème technologique. Les ETF qui l'incarnent encapsulent un positionnement sur les taux, le dollar et les flux mondiaux — pas seulement un pari sur l'innovation.

[Note de la rédaction : article initialement publié fin 2025, mis à jour en septembre 2026 pour intégrer la collecte de 2026, la concentration mesurée des principaux fonds et les hausses de taux de septembre.]
TL;DR
Les ETF IA sont devenus une exposition macro autant qu’un pari technologique : taux, dollar et flux de capitaux pèsent désormais dans leur valorisation autant que les perspectives de la technologie.
- La diversification affichée masque une concentration réelle : selon la règle de pondération, les cinq premières lignes pèsent de 13 % à 41 % des encours des grands ETF IA, et leur volatilité a été sensiblement supérieure à celle d’un fonds indiciel actions mondial sur 2020-2025.
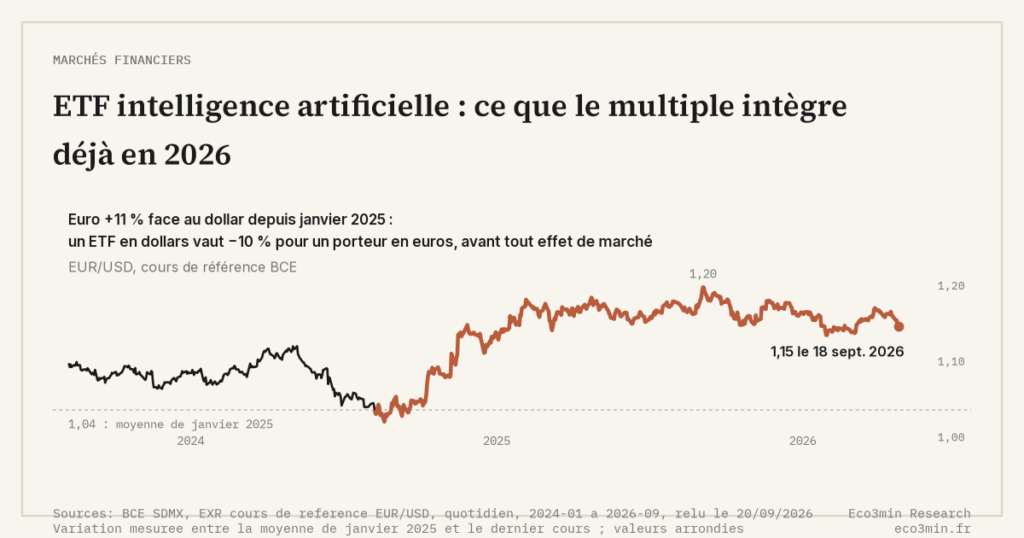
- Pour un investisseur en euros, l’exposition au dollar est directe : la plupart de ces ETF sont libellés en USD, et l’EUR/USD a varié de 2 % à 14 % par an depuis 2013, de 6 % en médiane.
- La contrainte est physique autant que financière : l’AIE projette un quasi-doublement de la consommation électrique des data centers entre 2025 et 2030, et les raccordements ont été restreints à Dublin et aux Pays-Bas.
L’IA est désormais une variable macro autant qu’un thème technologique. Les ETF qui l’incarnent encapsulent un positionnement sur les taux, le dollar et les flux mondiaux, pas seulement un pari sur l’innovation. Ce contenu est strictement informatif et pédagogique. Il ne concerne ni les crypto-actifs, ni les tokens.
ETF IA : un flux qui ne se dégonfle pas, et un coût du capital qui ne baisse plus
Les ETF thématiques ont collecté un montant record depuis janvier 2026, tirés par la technologie et l’IA (ETFGI). Dans le même temps, la Fed a relevé sa fourchette à 3,75-4,00 % et la BCE sa facilité de dépôt à 2,50 %, toutes deux en septembre 2026. Voir aussi : comment cartographier l’exposition à l’IA.
Ce décalage (flux massifs vers des ETF IA alors que le coût du capital reste élevé) soulève une question qui n’est pas celle de la technologie : que reste-t-il à pricer dans le multiple ? Pour le cadre général des actions et produits cotés, la page pilier sur les fondamentaux des actions et ETF donne le décor que cet article applique au cas IA.
Ce qui a changé discrètement ces derniers mois, c’est que l’IA est passée du statut de promesse technologique à celui de variable macroéconomique mesurable : productivité, marges, capex, emploi. Les ETF IA deviennent le véhicule privilégié pour s’exposer à cette bascule, mais aussi un concentré de risques si le scénario hyper-enthousiaste se normalise.
Comment fonctionnent vraiment les ETF IA
La plupart des ETF intelligence artificielle suivent des indices propriétaires (« AI & Robotics », « AI Innovators » ou équivalents). Concrètement, les compositions des principaux ETF du segment (Global X Robotics & AI, iShares Future AI & Tech, Roundhill Generative AI & Technology) présentent trois caractéristiques structurelles :
- de 40 à 100 titres environ, dont les dix premiers pèsent de 25 % à 56 % du poids total selon la règle de pondération ;
- une surpondération de la tech, américaine pour l’essentiel mais dans des proportions variables : la part des États-Unis va d’environ 35 % à plus de 80 % selon les fonds ;
- une présence simultanée de producteurs d’infrastructures (GPU, data centers, cloud) et d’utilisateurs d’IA (logiciels, plateformes, services).
La mécanique-clé pour l’investisseur est que ces ETF combinent trois expositions imbriquées :
- Biais croissance (growth). Valorisations élevées, intrinsèquement sensibles aux taux réels.
- Exposition tech hyper-spécialisée. Corrélation très forte avec les indices Nasdaq et les sous-indices semi-conducteurs (Philadelphia Semiconductor Index).
- Biais momentum. Les indices sont rééquilibrés deux à quatre fois par an, ce qui renforce le poids des gagnants boursiers du moment.
Une partie du consensus considère ces ETF comme de simples paniers IA permettant de lisser le risque individuel. Le raisonnement est explicité dans cette analyse du taux de dépendance comme variable macro. Le cadre complet sur la lecture des attentes intégrées au marché est exposé dans le cadre de décryptage des attentes et du sentiment des investisseurs. L’enjeu réel est différent : ces ETF encapsulent un positionnement macro (taux, dollar, flux de capitaux mondiaux) tout autant qu’un pari technologique.
Collecte, règles d’indice et prix de lancement
La collecte ne faiblit pas. Fin juillet 2026, l’encours des ETF thématiques cotés dans le monde atteignait 623,9 milliards de dollars, après un record fin juin, et les montants collectés depuis janvier constituent eux aussi un record (ETFGI). La technologie et l’innovation tirent l’essentiel de cette collecte, ce qu’ETFGI relie à la demande pour l’IA, la robotique et les technologies de rupture. Ces flux suivent la performance passée et tendent à amplifier les tendances existantes plutôt qu’à les corriger.
Le degré de concentration dépend moins du thème que de la règle de pondération. D’après les émetteurs et justETF, entre fin août et fin septembre 2026, les cinq premières lignes pèsent 41 % de l’encours du Global X Robotics & Artificial Intelligence. Son indice pondère les titres selon leur capitalisation, avec un plafond par titre. La part tombe nettement plus bas pour l’iShares Future AI & Tech et le Xtrackers Artificial Intelligence & Big Data, comme pour le Roundhill Generative AI & Technology, géré activement. Elle est de 17 % pour le Global X Artificial Intelligence & Technology. Les indices des ETF IA de WisdomTree et de L&G pondèrent les titres selon un score d’exposition au thème plutôt que selon leur taille boursière, ce qui limite le poids des géants : la part y descend à 13 %.
Le nombre de lignes ne renseigne pas sur la concentration. Le fonds de Global X le plus concentré compte 81 lignes, et celui de Xtrackers, qui en compte 100, loge encore un quart de son encours dans cinq titres. L’étiquette ne renseigne pas davantage sur la pureté du thème : le fonds de Xtrackers compte Walmart et Apple parmi ses dix premières lignes.
Pourquoi les ETF thématiques sous-performent après leur lancement
Ben-David, Franzoni, Kim et Moussawi ont étudié 1 080 ETF actions américains de 2000 à 2019, dont 526 spécialisés (Review of Financial Studies, 2023). Les ETF spécialisés récents perdent environ 6 % par an en rendement ajusté du risque, c’est-à-dire une fois retiré ce qu’expliquent le marché et les facteurs de style comme la taille ou la valeur. Sur leurs cinq premières années, la perte cumulée atteint environ 30 %.
Les frais n’expliquent pas cet écart, même s’ils sont plus élevés : 0,58 % par an en médiane pour les ETF spécialisés, contre 0,35 % pour les ETF larges. Le moment du lancement l’explique. Les émetteurs lancent des fonds sur les thèmes à la mode, quand les titres rassemblés ont déjà atteint leur pic de valorisation. Ces titres affichent alors de fortes hausses récentes, une large couverture médiatique et des valorisations élevées rapportées à leurs fonds propres. Le ton des médias se dégrade juste après le lancement.
Morningstar aboutit à un constat voisin sur quinze ans jusqu’à mi-2024. Dans le monde, 60 % des fonds thématiques ont fermé et une faible minorité seulement a survécu en battant les actions mondiales. En Europe, les fermetures sont plus fréquentes encore et les survivants surperformants plus rares. Ces moyennes portent sur des cohortes. Elles ne prédisent le rendement d’aucun produit donné.
Ce que le marché regarde de travers
Un paramètre encore mal interprété en 2026 concerne la structure des revenus des valeurs présentes dans ces ETF :
- Une poignée de géants (producteurs de puces, hyperscalers cloud, grands logiciels) génère déjà des flux de trésorerie massifs et justifie ses valorisations sur des P/E historiquement défendables.
- Un deuxième groupe, beaucoup plus spéculatif, affiche des multiples qui supposent une croissance soutenue du chiffre d’affaires pendant plusieurs années, sans accroc.
Les projections dominantes intègrent souvent une courbe d’adoption linéaire qui s’accélère sans faiblir, avec l’hypothèse implicite que les bénéfices suivront mécaniquement l’engouement.
Une lecture plus nuancée consiste à distinguer deux dynamiques :
- L’IA comme effet de productivité macro. Gains diffus, étalés dans le temps, souvent captés par les clients finaux (entreprises non-tech) plutôt que par les fournisseurs d’IA, car la concurrence érode les rentes.
- L’IA comme produit vendable. Licences, API, services managés, qui génèrent du récurrent mais subissent déjà une guerre des prix : selon Epoch AI (mars 2025), le prix de l’inférence à performance égale a baissé de 9 à 900 fois par an selon les tâches.
Si cette dynamique se prolonge avec une normalisation des marges, les ETF IA pourraient rester structurellement porteurs tout en affichant des performances annuelles plus modérées que la phase initiale.
La vraie question : qu’est-ce qui est déjà dans les cours ?
La poursuite de la croissance de l’IA fait largement consensus. La question pertinente porte sur le niveau de scénario parfait que les multiples intègrent déjà. Ce questionnement sur la valorisation déjà absorbée est l’une des entrées du cadre sur les risques moins visibles des ETF intelligence artificielle.
Deux paramètres macro-financiers pèsent lourd dans la trajectoire à 18–24 mois :
- Taux réels. Les taux d’intérêt corrigés de l’inflation se sont effectivement tenus entre 1,72 % et 2,13 % au premier trimestre 2026 sur le dix ans américain, avant de monter à 2,83 % le 25 septembre 2026 (FRED) : les multiples de valorisation très élevés deviennent encore plus difficiles à justifier qu’en période d’argent gratuit (2019-2021).
- Coût de l’énergie et contraintes physiques. L’IA générative consomme massivement de l’électricité. Les tensions sur les réseaux et l’accès au refroidissement (data centers) limitent physiquement le déploiement et pèsent sur les marges. Dans la mise à jour d’avril 2026 de son rapport Energy and AI, l’Agence internationale de l’énergie estime la consommation électrique des data centers à 485 TWh en 2025 et projette un quasi-doublement d’ici 2030, pour une part encore minoritaire mais croissante de la consommation électrique mondiale.
Le scénario sous-jacent à la hype initiale supposait une baisse rapide des taux pour soutenir la tech. L’analyse développée ici diverge : la trajectoire des ETF IA dépend désormais essentiellement de la capacité des entreprises à transformer les capex colossaux de 2023–2025 en cash-flow net réel, et non plus d’un environnement monétaire accommodant.
Macro vs micro : les couches qui pilotent la performance
Sur un horizon 3–5 ans, la performance d’un ETF IA résulte de trois couches imbriquées.
1. Couche macro : taux, inflation, devises, flux
- Politique monétaire. Si les banques centrales maintiennent des taux restrictifs au-delà de 2026, les valeurs growth chèrement valorisées restent vulnérables. L’IA doit se lire dans le cycle du coût du capital.
- Inflation. Une inflation stabilisée est neutre. Un rebond durable forcerait un repricing rapide des multiples tech, comme en 2022.
- Devises. La majorité des ETF IA sont libellés en dollars. Un investisseur zone euro porte donc une exposition de change directe (EUR/USD) : de 2013 à 2025, la variation de la parité d’une fin d’année à l’autre s’est échelonnée de 1,9 % à 13,8 % en valeur absolue, avec une médiane de 6,0 % (BCE).
- Flux de capitaux. La part des ETF IA dans la collecte mondiale est historiquement élevée. Si ces flux s’inversent sur une déception, la mécanique passive amplifie la correction.
2. Couche micro : marges, capex, monétisation
- Marges opérationnelles. Pour certains leaders, les marges ont bondi grâce à un pricing power inédit. La banalisation des modèles d’IA en 2026 commence à éroder cet avantage, comme l’illustrent les baisses de prix successives observées sur les API.
- Mur des capex. Les investissements en GPU et infrastructures ont explosé depuis 2023. La facture de Microsoft, Alphabet, Meta et Amazon a atteint environ 409 milliards de dollars en 2025, contrats de location compris (données Epoch AI), et leurs indications pour 2026 dépassent ensemble 700 milliards. Si le retour sur investissement côté clients B2B tarde, les commandes ralentiront sur toute la chaîne.
- Modèle économique. La capacité à imposer des abonnements premium et à augmenter les prix sans perte vers l’open-source sera le juge de paix sur la rentabilité durable.
3. Interaction IA – cycle économique
En cas de ralentissement macro global, les budgets IA expérimentaux sont les premiers révisés, comme l’a montré le cycle d’arbitrage capex de 2022–2023 dans la tech. Les budgets se concentreraient alors sur l’IA d’automatisation interne (qui réduit les coûts immédiatement) au détriment de l’IA générative grand public. Certains segments d’un ETF surperformeraient pendant que d’autres se contracteraient. Qu’un même thème se scinde ainsi selon la conjoncture le fait ressembler, en miniature, à la rotation sectorielle par laquelle les cycles favorisent tour à tour certains secteurs.
Confondre thème structurel et prix payé : l’erreur centrale
L’erreur de lecture la plus fréquente est : « l’IA est une révolution comme Internet, donc acheter n’importe quel ETF IA à n’importe quel prix finira par payer ». Cette logique fusionne deux objets distincts : la tendance de fond (réelle) et le prix payé pour un produit financier coté (cyclique).
Les chiffres documentés depuis le krach de la bulle Internet rappellent la nuance : l’indice Nasdaq 100 a mis 15 ans à retrouver son sommet de 2000, alors même que la révolution Internet s’est pleinement matérialisée sur la période.
- Erreur 1 : extrapoler la performance passée. Un ETF IA qui a fait +80 % lors de la phase d’euphorie ne reproduit pas cette trajectoire mécaniquement. Plus le multiple de départ est élevé, plus la rentabilité future est mathématiquement comprimée.
- Erreur 2 : ignorer la concentration. Beaucoup d’ETF IA ont 40 % à 50 % de leurs encours concentrés sur 5 valeurs. La diversité affichée est en réalité un pari sur quelques méga-capitalisations corrélées entre elles.
- Erreur 3 : négliger le risque devise. Pour un investisseur européen, un ETF IA en dollars peut perdre 10 % en local mais finir à -20 % en euros uniquement à cause de la variation EUR/USD.
La mesure pertinente est alors la contribution au risque, plus que le pourcentage nominal du portefeuille.
Ce qu’observent les portefeuilles diversifiés
Plutôt qu’une grille d’allocation prescriptive, quelques observations empiriques permettent de cadrer le rôle d’un ETF thématique IA :
- Sur la période 2020-2025, la volatilité réalisée des deux ETF IA de Global X a été sensiblement supérieure à celle d’un fonds indiciel actions mondial, et ces fonds ont suivi les variations du Nasdaq 100 presque point pour point.
- Les approches DCA (Dollar Cost Averaging : achats programmés à intervalles réguliers) ont historiquement, sur les segments à forte volatilité, réduit la dispersion des rendements d’entrée par rapport à un investissement en une fois, sans pour autant améliorer systématiquement le rendement cumulé.
Ces observations décrivent un comportement de classe d’actifs ; elles ne constituent pas une recommandation de dimensionnement, qui dépend du profil global, de l’horizon, et de la tolérance individuelle au drawdown.
Signaux à suivre
Indicateurs quantitatifs
- Ratio P/E moyen de l’ETF IA par rapport au MSCI World. Un écart qui se creuse sans hausse équivalente des bénéfices attendus signale une valorisation qui s’éloigne des fondamentaux.
- Flux entrants/sortants. Les flux des ETF spécialisés suivent la performance passée (Ben-David et al., 2023) : une collecte record mesure l’engouement du moment.
- Révisions des attentes de bénéfices. Si la croissance attendue du BPA des leaders de l’ETF passe de +20 % à +5 % sur 12 mois, c’est le signal classique de fin de phase d’hyper-croissance.
Indicateurs qualitatifs
- Discours des earnings calls. Quand les entreprises cotées arrêtent de parler de « révolution IA » pour communiquer sur le « ROI exact des dépenses IA », le marché entre en phase de maturité.
- Régulation et souveraineté. L’application de cadres stricts (AI Act européen, restrictions à l’export sur les semi-conducteurs) modifie les barrières à l’entrée et les profils de marge.
- Contraintes énergétiques. Les restrictions de raccordement de nouveaux data centers (moratoire d’EirGrid à Dublin de 2021 à fin 2025, plafond de puissance aux Pays-Bas hors zones désignées, contentieux en Virginie) dessinent le plafond physique de l’industrie.
Ce qui pourrait invalider le scénario porteur
Plusieurs risques peuvent casser la trajectoire des ETF IA :
- Choc sur les taux d’intérêt. Si l’inflation redémarre et force les banques centrales à remonter les taux, les multiples des valeurs IA s’ajusteraient mécaniquement par effet d’actualisation, même si la technologie continue de progresser.
- Désillusion commerciale (« trough of disillusionment »). Si les entreprises non-tech constatent que l’intégration de l’IA coûte plus cher en conseil et adaptation des données que ce qu’elle apporte en productivité immédiate, les budgets gèleraient.
- Effet domino sectoriel. Si une crise éclate ailleurs (dette privée, immobilier commercial), les fonds vendent en premier leurs actifs les plus liquides et les plus rentables, les valeurs IA, pour couvrir leurs pertes, entraînant les ETF dans la baisse.
À l’inverse, si de nouveaux modèles franchissent un cap cognitif réduisant drastiquement les coûts de développement logiciel ou d’ingénierie, une vague de monétisation rentable pourrait soutenir une seconde phase haussière.
Observations par catégorie d’acteurs
1. Investisseurs particuliers
Pour un particulier, la question porte moins sur le thème que sur la place qu’il occupe dans l’ensemble du patrimoine. La concentration interne de ces fonds fait que leur contribution au risque dépasse en général leur poids nominal, dans des proportions qui dépendent de l’horizon et de la tolérance individuelle aux pertes.
2. Décideurs et entreprises
L’arbitrage capital observé chez beaucoup d’entreprises mid-market consiste moins à « jouer l’IA en bourse » qu’à concentrer le capital sur l’implémentation interne pour améliorer leur propre rentabilité. Suivre parallèlement la valorisation des géants de l’IA agit comme un thermomètre macro : des multiples sous pression coïncident souvent avec un freinage des budgets informatiques B2B.
3. Investisseurs professionnels
Le suivi de la dispersion intra-indice (écart-type des rendements individuels au sein de l’ETF) est un indicateur de phase : un marché tiré par quelques valeurs traduit une concentration du risque que la liste des lignes ne montre pas.
Questions fréquentes
Quelles sont les différences observées entre un ETF IA global et un ETF semi-conducteurs ?
Un ETF IA global étale l’exposition sur toute la chaîne (puces, cloud, logiciels, intégrateurs). Un ETF semi-conducteurs est hyper-cyclique et dépendant du cycle de commandes des data centers : sur la période 2022–2024, sa volatilité réalisée a été nettement supérieure à celle d’un ETF IA diversifié, pour un beta plus élevé sur le Nasdaq.
Quel a été le profil de risque historique d’un ETF IA utilisé comme exposition actions unique ?
Sur les portefeuilles 100 % concentrés sur un ETF thématique tech, la concentration sectorielle, de style (growth) et géographique (États-Unis) a généré entre 2020 et 2025 des baisses maximales 1,3 à 1,6 fois plus profondes que celles d’un indice mondial diversifié (calcul Eco3min). Aucune prime de rendement systématique ne les a compensées sur les cycles complets.
Comment mesurer la concentration réelle d’un ETF présenté comme diversifié ?
Le DICI (Document d’Information Clé) et la fiche mensuelle de l’ETF affichent les 10 premières lignes. Parmi les grands ETF IA, les cinq premières lignes pèsent de 13 % à 41 % selon la règle de pondération. Les indices pondérés par un score d’exposition au thème sont les moins concentrés, alors qu’un simple plafond par titre ne suffit pas à réduire la concentration.
Quelle différence de comportement entre un ETF IA capitalisant et distribuant ?
La majorité des entreprises technologiques composant ces ETF versent peu ou pas de dividendes, car elles réinvestissent dans la croissance. Les ETF capitalisants réinvestissent automatiquement le peu de dividendes perçus, ce qui simplifie le suivi fiscal et le rebalancement. Sur des supports de cette nature, l’écart de comportement entre les deux variantes est marginal. Pour approfondir : notre lecture des « meilleurs » ETF par les données.
3 idées à retenir
- Un ETF intelligence artificielle n’est pas qu’un pari technologique : c’est un pari macro-économique imbriqué. Sa valeur dépend autant des taux réels et de l’énergie que de la qualité des algorithmes.
- Le risque majeur en 2026 n’est pas que l’IA échoue, mais que son adoption se banalise avec des marges classiques. La déception viendrait alors du dégonflement des valorisations boursières, pas de la technologie elle-même.
- La contribution effective au risque agrégé d’un ETF IA dans un portefeuille diversifié est généralement supérieure à sa pondération nominale, du fait de la concentration sectorielle et factorielle interne.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Risques des ETF intelligence artificielle : ce que les investisseurs négligent
Les ETF intelligence artificielle connaissent un succès croissant auprès des investisseurs, portés par la promesse d’une exposition simple…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…