
ETF obligataires courts vs longs : ce que change la maturité

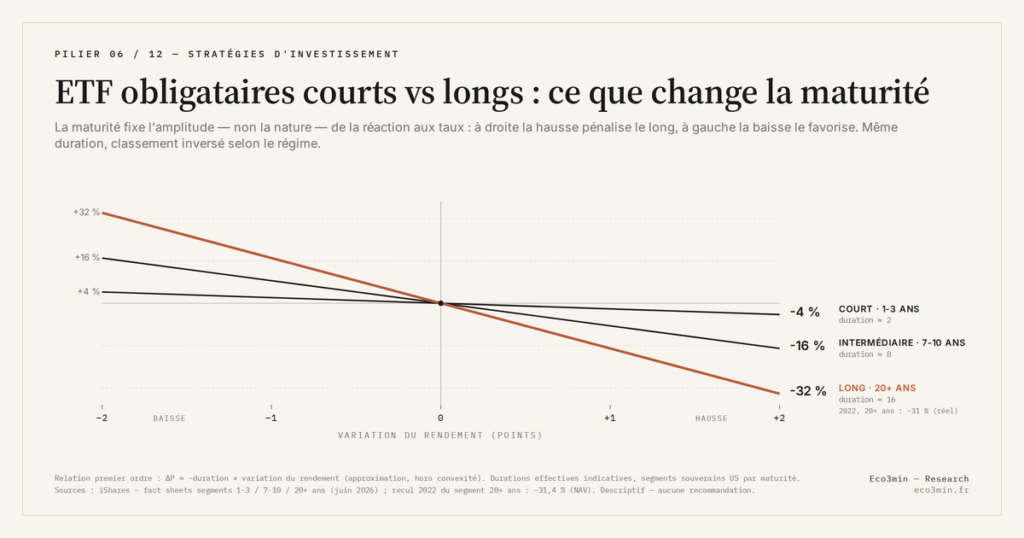
La maturité d’un ETF obligataire détermine sa duration, donc l’amplitude de sa réaction aux taux. Court, intermédiaire ou long ne décrivent pas trois niveaux de risque, mais trois comportements distincts selon le sens des taux réels.
TL;DR
Le même trio de fonds courts, intermédiaires et longs a connu trois configurations en trois ans, au gré du régime de taux : gain du long en 2020, effondrement en 2022, prime du court en 2023.
- La maturité fixe l'amplitude de la réaction aux taux, non sa nature : à duration proche de 8, le recul atteint environ 16 % pour +2 points de taux ; à 15-16 ans de duration, de l'ordre de 30 %, comme le fonds iShares d'obligations du Trésor à plus de 20 ans en 2022 (−31,4 %).
- La maturité agit en sens opposé sur le revenu (plus élevé en long, car la courbe est le plus souvent ascendante) et sur le capital (plus volatil en long) ; une courbe inversée peut renverser cet avantage de revenu au profit du court.
- En 2020, une obligation du Trésor américain à 30 ans gagne 16,5 % ; en 2022, elle perd 29,2 %, son pire recul depuis au moins 1978 ; en 2023, les bons à 3 mois rapportent 5,07 % en moyenne, contre 2,06 % en 2019.
- Un fonds court s'auto-répare en régime de hausse : ses titres arrivant vite à échéance, il réinvestit en continu à des taux plus élevés et compense vite la légère perte de capital, là où un fonds long met des années à reconstituer ce qu'il a perdu.
Choisir une maturité, c’est choisir une sensibilité. Cette page décrit ce que la maturité change concrètement au comportement d’un ETF — revenu, capital, réaction par régime — sans désigner de segment « à privilégier ».
Court ou long ? La question paraît anodine, elle est en réalité le premier levier de régime d’un placement obligataire. La maturité d’un ETF détermine sa duration, donc l’amplitude de sa réaction aux taux. Lors du resserrement de 2022, les indices d’obligations souveraines longues ont enregistré leur pire recul annuel depuis au moins 1978 (−29,2 % pour une obligation du Trésor américain à 30 ans au pair, calcul Eco3min sur le taux GS30 de la Réserve fédérale, contre −4,2 % à 2 ans), tandis que les fonds monétaires et obligations très courtes encaissaient la hausse des taux sous forme de rendement accru plutôt que de perte en capital. Ce satellite décrit ce que la maturité change concrètement : sensibilité, revenu courant, comportement en phase de hausse, de plateau et de détente des taux réels. Il s’appuie sur ce que mesure la duration sans le redéfinir, et n’aborde pas la construction d’un portefeuille à deux extrémités, qui relève d’une logique distincte. Il ne désigne pas une maturité « à privilégier » ; il décrit comment chaque segment s’est comporté selon le régime, pour que le lecteur lise lui-même la situation présente. Voir aussi : comment un ETF obligataire réagit au cycle de taux.
Court, intermédiaire, long : trois profils de sensibilité
La maturité d’un fonds obligataire détermine la duration moyenne de ses titres, et donc l’ampleur de sa réaction à un mouvement de taux. Trois grands profils se dégagent. Les fonds courts — monétaires ou obligations à échéance inférieure à deux ou trois ans — affichent une duration faible, souvent inférieure à un ou deux : leur capital bouge peu quand les taux varient, et leurs titres, arrivant vite à échéance, sont rapidement remplacés au taux courant. Les fonds longs — souveraines ou crédit à échéance dépassant dix ou quinze ans — affichent une duration élevée, souvent comprise entre quatorze et dix-sept ans (14,7 ans pour le fonds iShares d’obligations du Trésor à plus de 20 ans au 2 octobre 2026) : leur capital réagit fortement, parce que la quasi-totalité de leur valeur est logée dans des flux lointains, très sensibles au taux d’actualisation. Les fonds intermédiaires occupent l’espace entre les deux, avec une duration souvent proche de cinq à huit ans. Plus de contexte : notre décodage de la question obligataire.
Cette gradation se traduit directement en amplitude de prix. Un fonds intermédiaire de duration proche de huit recule d’environ seize pour cent pour une hausse des taux de deux points, en première approximation. Un fonds de souveraines longues, de duration quinze à seize, recule de l’ordre de trente pour cent sur le même choc : le fonds iShares d’obligations du Trésor à plus de 20 ans a perdu 31,4 % de sa valeur liquidative en 2022. Un fonds monétaire de duration inférieure à un voit son capital à peine entamé, et la hausse des taux se traduit pour lui surtout par un rendement de réinvestissement plus élevé. Le même mouvement de taux produit ainsi des résultats sans commune mesure, du seul fait de la maturité du fonds.
Ce que la maturité ne change pas, en revanche, c’est la nature du risque : dans les trois cas, il s’agit du risque de prix lié au taux, indépendamment de la qualité des émetteurs. Un fonds de souveraines longues de la meilleure signature, sans aucun risque de défaut, peut reculer davantage qu’un fonds plus risqué en crédit mais court en maturité. La maturité dose l’exposition au taux ; elle ne crée pas un risque d’une autre nature.
Revenu courant et capital : deux effets opposés de la maturité
La maturité agit sur deux dimensions distinctes du rendement d’un fonds, et souvent en sens opposé. Sur le revenu courant, un fonds long capte en général un rendement à l’achat plus élevé qu’un fonds court, parce que la courbe des taux est le plus souvent ascendante : prêter à long terme se rémunère davantage que prêter à court terme. Sur le capital, à l’inverse, c’est le fonds long qui subit la plus forte variation de prix quand les taux bougent. Un fonds long offre donc, schématiquement, plus de revenu mais plus de risque de capital ; un fonds court, moins de revenu mais une plus grande stabilité du capital.
Cet arbitrage entre revenu et stabilité n’a pas de réponse universelle, car son issue dépend du régime. En période de taux stables, le rendement supérieur du fonds long se matérialise sans que son risque de capital ne se réalise : le portage domine. En période de hausse des taux, le même fonds long voit son revenu supérieur plus que compensé par la perte en capital. La maturité ne fixe donc pas un niveau de performance, mais une exposition dont le résultat se révèle différemment selon le mouvement des taux. C’est pourquoi lire un fonds par sa seule maturité, sans référence au régime, ne suffit pas. Voir aussi : la grille Eco3min de sélection des placements par cycle.
Une nuance technique mérite d’être posée : la pente de la courbe des taux peut s’inverser. Lorsque les taux courts dépassent les taux longs — une courbe inversée — le fonds court offre temporairement un rendement à l’achat supérieur au fonds long, renversant l’arbitrage habituel. Aux États-Unis, le taux à 10 ans est resté sous le taux à 2 ans pendant 541 séances entre avril 2022 et septembre 2024, avec un écart allant jusqu’à −1,08 point le 3 juillet 2023 (Réserve fédérale, séries DGS10 et DGS2). Cette configuration montre que l’avantage de revenu des longues maturités n’est pas acquis : il dépend de la forme de la courbe au moment de l’achat.
Un mécanisme mérite d’être explicité pour les fonds courts : leur capacité d’auto-réparation en régime de hausse. Parce que leurs titres arrivent vite à échéance, un fonds court réinvestit en permanence à des taux plus élevés à mesure que les taux montent ; la légère perte de capital subie sur les titres en portefeuille est rapidement compensée par un rendement de réinvestissement accru. Un fonds long, dont les titres ne sont remplacés que lentement, ne bénéficie pas de cette compensation rapide : il porte la réévaluation à la baisse sans réinvestir au nouveau taux avant longtemps. Cette différence de vitesse de renouvellement explique pourquoi un fonds court traverse une hausse de taux presque sans douleur durable, là où un fonds long met des années à reconstituer ce qu’il a perdu. Sujet voisin : le lissage du rendement par les réserves.
Comportement par régime de taux réel
Décliner l’axe maturité par régime éclaire l’asymétrie observée. En régime de hausse des taux réels, la maturité longue est le facteur de perte dominant : c’est elle qui amplifie la réévaluation à la baisse, comme l’ont montré les souveraines longues en 2022. La maturité courte amortit en captant la remontée sous forme de rendement réinvesti plutôt que de perte de capital. Plus la hausse est rapide, plus l’écart de comportement entre court et long se creuse.
Le cycle 2020-2023 a déroulé cette mécanique de bout en bout. En 2020-2021, dans un régime de taux très bas, les fonds longs affichaient les meilleures performances passées, héritées d’une décennie de baisse. En 2022, la remontée brutale des taux réels a infligé aux mêmes fonds longs leur recul le plus marqué depuis au moins 1978, tandis que les fonds courts amortissaient. En 2023, ces fonds courts offraient à l’achat un rendement très supérieur à celui d’avant le cycle (5,07 % en moyenne pour les bons du Trésor à 3 mois, contre 2,06 % en 2019 et 0,04 % en 2021), capté par renouvellement rapide. Le même triplet de fonds a donc connu trois configurations distinctes en trois ans, au gré du seul régime de taux.
En régime de plateau, lorsque les taux réels plafonnent, l’écart se resserre nettement. Faute de nouveau mouvement de taux, c’est le revenu courant qui redevient le moteur principal du rendement, et la maturité longue cesse de pénaliser le capital sans pour autant procurer de gain. Dans cette configuration, le portage supérieur d’un fonds long peut redevenir avantageux, à condition que la courbe ne soit pas inversée. Le plateau est le régime où la maturité importe le moins pour le capital, et le plus pour le revenu.
En régime de détente des taux réels, la symétrie joue en faveur de la maturité longue : sa forte sensibilité, qui pénalisait en hausse, amplifie désormais l’appréciation. Un fonds de souveraines longues redevient, dans cette phase, le facteur de gain en capital le plus puissant. La maturité courte, elle, ne profite que marginalement de la détente sur son capital, mais voit son rendement de réinvestissement diminuer. Là encore, le même mouvement de taux — la baisse — produit des effets opposés selon la maturité, exactement inversés par rapport au régime de hausse.
- La maturité d’un ETF détermine sa duration, donc l’amplitude — non la nature — de sa réaction aux taux : court, intermédiaire et long décrivent trois sensibilités, pas trois niveaux de risque de défaut.
- La maturité agit en sens opposé sur le revenu (plus élevé en long, hors courbe inversée) et sur le capital (plus volatil en long) ; l’arbitrage entre les deux dépend du régime.
- En hausse des taux réels, la maturité longue domine les pertes ; en plateau, l’écart se resserre et le revenu prime ; en détente, la maturité longue redevient le facteur d’appréciation le plus puissant.
La maturité n’est qu’un levier parmi d’autres
Doser la maturité revient à régler l’exposition à la duration, mais ce n’est pas le seul axe de sélection d’un placement obligataire. Le segment de crédit constitue l’autre axe : le segment de crédit, indépendant de la maturité : un fonds peut être court et pourtant très sensible au stress de crédit, ou long et de la meilleure signature. Confondre les deux axes conduit à attribuer à la maturité un comportement qui relève en réalité du crédit, ou inversement.
De même, la maturité décrit la duration des titres détenus, mais pas le canal par lequel on s’expose. Entre un ETF qui répercute immédiatement les variations de prix et un fonds en euros qui les lisse dans le temps, il existe deux façons concrètes de doser l’exposition via le support, à maturité comparable. La maturité et le support sont deux réglages distincts : l’un fixe la sensibilité au taux, l’autre la vitesse à laquelle cette sensibilité se transmet au porteur.
Replacée dans l’ensemble, la maturité apparaît comme une application concrète de la duration, et non comme un critère autonome. Lire un fonds suppose de croiser sa maturité avec son segment de crédit, son support et le régime de taux en cours. C’est l’objet du le comparatif des catégories par régime, qui rassemble ces axes ; et c’est cette grille qui permet de lire ses placements par le cycle plutôt que de désigner une maturité gagnante dans l’absolu, qui n’existe pas.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Quel ETF obligataire selon le régime de taux
Un ETF obligataire n'a pas de comportement fixe : la même exposition peut amortir un portefeuille ou en…
Gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change
La gestion pilotée se vend comme une promesse de meilleure performance. Elle est d'abord autre chose : une…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…