
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année

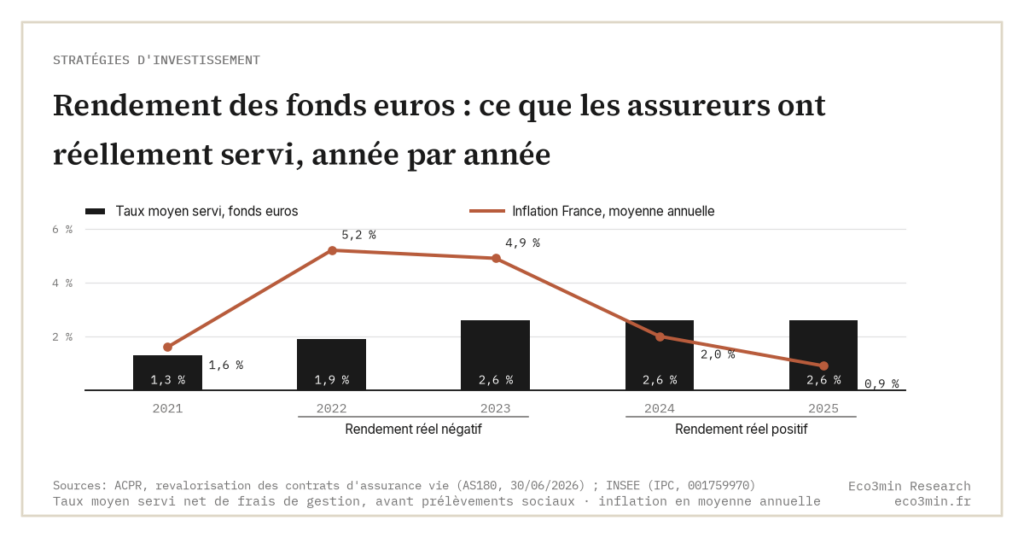
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce chiffre cache deux réalités que le taux servi ne dit pas : un écart considérable entre contrats, et un rendement réel qui a plongé avant de repasser positif.
Regarder la seule moyenne du marché, c’est ignorer la dispersion des contrats et l’effet de l’inflation. La série année par année raconte une histoire plus précise que le taux servi de l’année.
Après un plancher à 1,30 % en 2021, le rendement moyen des fonds euros est remonté à 2,60 % en 2025, mais la moyenne masque un écart large entre contrats.
- Série du taux moyen servi : 1,30 % (2021), 1,90 % (2022), 2,60 % (2023), 2,60 % (2024), 2,60 % (2025), net de frais de gestion (ACPR).
- Rendement réel négatif en 2022 et 2023 (inflation supérieure), repassé positif en 2024 et 2025.
- Dispersion 2025 : la moitié des assureurs entre 2,3 % et 2,9 % (ACPR), plus de 4 % sur certaines offres à bonus.
La série année par année
Le taux moyen servi par les fonds euros est publié chaque début d’année par France Assureurs et par l’ACPR, nets de frais de gestion et avant prélèvements sociaux. Les deux institutions travaillent sur des échantillons légèrement différents, l’ACPR ne retenant que les contrats individuels, ce qui explique de petits écarts d’un dixième de point. Le tableau ci-dessous retient la série définitive de l’ACPR, arrondie au dixième, croisée à l’inflation française mesurée par l’INSEE.
| Année | Taux moyen fonds euros | Inflation France (INSEE) | Rendement réel approché |
|---|---|---|---|
| 2021 | 1,30 % | +1,6 % | environ −0,3 pt |
| 2022 | 1,90 % | +5,2 % | environ −3,3 pt |
| 2023 | 2,60 % | +4,9 % | environ −2,3 pt |
| 2024 | 2,60 % | +2,0 % | environ +0,6 pt |
| 2025 | 2,60 % | +0,9 % | environ +1,7 pt |
Cette fenêtre récente s’inscrit dans une trajectoire longue. Au milieu des années 2000, le taux moyen frôlait encore 4,5 %, avant une érosion continue portée par la baisse des taux obligataires : le rendement passe sous 3 % au début des années 2010, atteint environ 2,3 % en 2015, puis touche son point bas historique à 1,30 % en 2021, au terme d’une décennie de taux directeurs proches de zéro. Le rebond de 2022 marque une rupture, permise par le choc monétaire de la BCE et le renouvellement progressif des portefeuilles obligataires à des coupons plus élevés. À la différence des taux successifs du Livret A, fixés à date, ce rendement moyen se constate après coup, d’après ce que les assureurs ont servi.
Un trait de la série mérite d’être souligné : sa lenteur. Le rendement des fonds euros bouge moins vite que les taux de marché, à la hausse comme à la baisse. Le plancher de 1,30 % de 2021 prolonge une décennie de taux bas bien après les premiers signaux de remontée ; le rebond de 2022 à 2025 reste, symétriquement, modéré au regard de la hausse des taux souverains sur la période. Cette inertie n’est pas un défaut de gestion mais une propriété du support : un fonds euros restitue le rendement d’un portefeuille obligataire constitué sur plusieurs années, pas le taux du jour.
La baisse en donne un exemple récent. Lors des huit baisses de taux de la BCE entre juin 2024 et juin 2025, qui ont ramené le taux de dépôt à 2 %, le fonds euros n’a pas décroché : son portefeuille restait garni d’obligations bien rémunérées, acquises pendant la phase haute.
La dynamique de collecte éclaire la suite de la série. En 2025, l’assurance-vie a enregistré une collecte nette de 50,6 milliards d’euros, la première au-dessus de 50 milliards depuis quinze ans, et les supports en euros sont redevenus collecteurs après cinq années consécutives de décollecte, selon France Assureurs. Cet argent frais, investi aux taux obligataires actuels, améliore mécaniquement le rendement moyen des portefeuilles pour les années à venir. La série passée ne préjuge pas de la suite, mais la structure de collecte constitue un facteur de soutien identifiable.
Un taux moyen qui masque un large éventail
La moyenne du marché est trompeuse par construction. Derrière les 2,60 % de 2025 se cache un éventail large : la moitié des assureurs a servi entre 2,3 % et 2,9 % selon l’ACPR, qui chiffre à au moins 0,4 point l’écart créé par les mécanismes de bonus, certains contrats atteignant plus de 4 % une fois intégrés les bonus conditionnés à une part d’unités de compte. Sur vingt ans et 100 000 euros, un écart de deux points de rendement représente plusieurs dizaines de milliers d’euros de capital final. La moyenne dit peu ; la dispersion dit tout.
Cet écart n’est pas aléatoire. Il tient d’abord à la composition du portefeuille obligataire de chaque assureur. Les fonds euros récents, constitués après 2022, ont investi directement aux nouveaux taux et servent mécaniquement davantage. Les fonds anciens, lestés d’un stock d’obligations émises pendant la décennie de taux bas, restituent ces coupons faibles plus longtemps et servent moins. La duration du portefeuille, c’est-à-dire sa vitesse de renouvellement, commande donc une large part de l’écart entre contrats.
Il tient ensuite à la politique de réserves. La provision pour participation aux bénéfices, cette part des gains qu’un assureur met de côté pour la redistribuer dans un délai de huit ans, permet de lisser le taux servi d’une année sur l’autre. Un assureur aux réserves fournies peut soutenir son rendement dans une année maigre ; un assureur qui a déjà puisé dans ses réserves sert moins. Les réserves moyennes du secteur sont passées de 4,3 % des provisions d’assurance-vie fin 2024 à 4,0 % fin 2025 pour les contrats individuels, selon l’ACPR, signe que ce coussin a été mobilisé pour soutenir les taux récents. Comparer deux contrats sur leur seul taux de l’année, sans tenir compte de ces deux facteurs, revient à ignorer la mécanique qui produit ce taux.
Ce lissage a une contrepartie moins visible : il déplace du rendement d’une génération d’assurés à l’autre. Les réserves libérées une année maigre sont, pour partie, des revenus mis en attente au détriment des épargnants des années fastes ; celles que l’assureur reconstitue prélèvent sur le rendement des assurés présents. Le taux servi d’une année résulte donc autant d’une décision de distribution que des revenus encaissés par le portefeuille, l’assureur arbitrant entre le taux affiché et sa capacité de lissage future. Une fois crédités, les intérêts sont en revanche définitivement acquis, et le capital ne peut plus reculer en valeur nominale : c’est l’effet cliquet, troisième ressort de l’amortisseur avec le stock obligataire et les réserves.
Une part de la dispersion vient enfin des formats eux-mêmes. À côté du fonds euros classique, des fonds euros dits dynamiques ou des offres assorties de bonus conditionnés à une part d’unités de compte affichent des taux plus élevés, parfois supérieurs à 4 %, en contrepartie d’une prise de risque ou d’une contrainte d’allocation. Les taux de tête de classement ne sont donc pas comparables terme à terme avec celui d’un fonds euros classique sans condition. Comparer les rendements suppose de comparer d’abord les structures qui les produisent.
Le rendement réel, face à l’inflation et au Livret A
Le taux servi brut ne dit rien de ce que l’épargnant gagne réellement. C’est le rendement réel, net de l’inflation, qui mesure le pouvoir d’achat effectivement préservé. Or la colonne de droite du tableau révèle une bascule nette. En 2022 et 2023, l’inflation a largement dépassé le taux servi : un capital placé en fonds euros a reculé en termes réels de plusieurs points par an, malgré la garantie nominale. Puis, à mesure que l’inflation refluait vers 2,0 % en 2024 et 0,9 % en 2025, le rendement réel est repassé positif, de l’ordre de 1,7 point en 2025. Sur le même thème : le panorama « Choisir ses placements à la lumière du cycle macro ».
La comparaison avec le Livret A raconte la même bascule sous un autre angle. Pendant le pic d’inflation, le Livret A, relevé jusqu’à 3 % et maintenu à ce niveau jusqu’en janvier 2025, a coiffé le rendement net de la plupart des fonds euros. Puis le taux du Livret A a reflué, à 2,4 % en février 2025, 1,7 % en août 2025, puis 1,5 % en février 2026, avant de remonter à 1,7 % au 1er août 2026. Ce reflux a inversé la hiérarchie : pour la première fois depuis 2022, le fonds euros moyen redevient plus rémunérateur que le Livret A, dont le taux moyen est tombé à 2,2 % en 2025 contre 2,63 % servis. La comparaison complète entre ces supports de précaution est développée dans cash, livrets et fonds euros face à l’inflation.
Ce double constat, réel et relatif, réinsère le taux servi dans son contexte. Un rendement de 2,60 % n’a pas la même valeur selon que l’inflation est à 5 % ou à 1 %, ni selon que le Livret A rapporte 3 % ou 1,5 %. La donnée brute ne prend son sens qu’une fois rapportée à l’inflation et aux alternatives, ce qui prolonge la lecture du contrat par le régime de taux.
Un dernier ajustement sépare le taux servi du gain final. Les rendements de cette page sont bruts de prélèvements sociaux, prélevés à 17,2 % sur les intérêts des fonds euros, et bruts de la fiscalité des rachats. Un taux affiché de 2,60 % ne laisse ainsi, après prélèvements sociaux, qu’environ 2,15 % à l’épargnant, avant même l’impôt sur le revenu ou le prélèvement forfaitaire. Ce coin fiscal, stable dans le temps, déplace vers le bas l’ensemble de la série sans en changer la forme : il rabote le rendement réel positif de 2024 et 2025 sans l’annuler.
- Le taux moyen servi est remonté de 1,30 % en 2021 à 2,60 % en 2025, après une érosion continue depuis les 4,5 % du milieu des années 2000.
- La moyenne masque un large éventail : la moitié des assureurs entre 2,3 % et 2,9 % en 2025, plus de 4 % sur certaines offres à bonus, un écart largement expliqué par l’âge du portefeuille obligataire et le niveau des réserves.
- Le rendement réel a été négatif en 2022 et 2023, puis positif en 2024 et 2025 avec le reflux de l’inflation.
- Avec le Livret A à 1,5 % en février 2026, puis 1,7 % depuis août 2026, le fonds euros moyen reste plus rémunérateur que le livret réglementé.
Note de méthode
Les taux de cette page sont les rendements moyens servis, nets de frais de gestion et avant prélèvements sociaux (17,2 %) et fiscalité, tels que publiés par l’ACPR et, en estimation de début d’année, par France Assureurs. Les écarts d’un dixième de point entre sources reflètent des échantillons distincts. Le rendement réel est approché par différence avec l’inflation annuelle INSEE, sans capitalisation. Cette page est mise à jour chaque mois de janvier, à la publication des taux de l’année écoulée ; tant qu’un chiffre n’est pas confirmé par une source primaire, la cellule correspondante reste vide plutôt qu’estimée. Les rendements passés ne préjugent pas des rendements futurs.
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Fonds euros ou unités de compte : l’assurance-vie lue par le régime de taux
Le rendement servi d'un fonds euros est un signal lissé et différé ; la valeur d'une unité de…
PEA ou assurance-vie : deux horloges fiscales, deux univers d’actifs
Le plan d'épargne en actions et l'assurance-vie sont deux enveloppes défiscalisées, mais elles ne sont pas deux variantes…
SCPI ou immobilier locatif en direct : même sous-jacent, deux mécaniques
SCPI et immobilier locatif en direct détiennent la même pierre, mais pas la même économie. D'un côté une…