
Réserves et lissage : comment le fonds euros amortit le cycle de taux

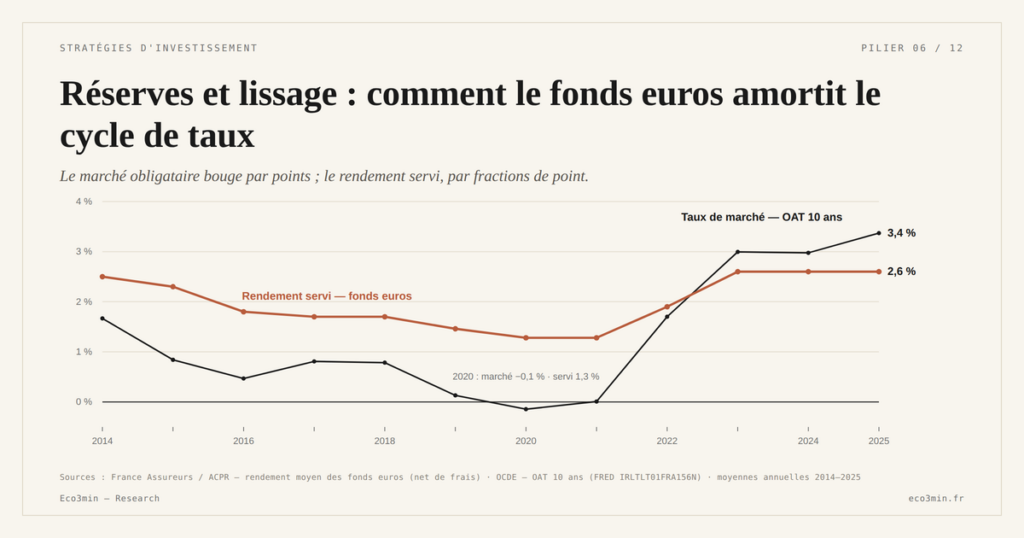
Le rendement d’un fonds euros ne reflète pas le marché obligataire de l’année : il est construit à partir d’un stock d’obligations anciennes et d’un jeu de réserves que l’assureur libère ou reconstitue. Ce double dispositif produit un lissage qu’aucune unité de compte ne possède.
TL;DR
Un stock d'obligations achetées à des dates différentes et des réserves mises de côté les bonnes années forment l'amortisseur qui aplanit le rendement servi d'un fonds euros, dispositif qu'aucune unité de compte ne possède.
- Effet de stock : seule une fraction du portefeuille arrive à échéance chaque année ; un assureur qui en renouvelle environ un dixième met près d'une décennie à diffuser un changement durable des taux dans son rendement moyen.
- La provision de lissage, constituée les bonnes années et libérée les années creuses, est passée de 4,9 % des provisions d'assurance vie fin 2023 à 4,0 % fin 2025 sur les contrats individuels (ACPR, juin 2026) : une part du rendement récent venait des réserves, pas des seuls revenus courants.
- Effet cliquet : une fois crédités, les intérêts sont définitivement acquis et le capital ne peut plus reculer en valeur nominale ; mais l'amortisseur a une limite, car une réserve sollicitée finit par s'amincir.
Le rendement d’un fonds euros n’est pas le reflet immédiat des marchés obligataires d’une année donnée. Il est construit. L’assureur détient un vaste portefeuille d’obligations acquises à des dates différentes, et il dispose de réserves — provisions constituées les bonnes années — qu’il peut redistribuer lorsque les marchés sont moins porteurs. Ce double dispositif, stock d’obligations anciennes et réserves, produit un effet de lissage : le rendement servi varie peu d’une année sur l’autre, là où un ETF obligataire répercute aussitôt les mouvements de taux. Comprendre ce mécanisme est la condition pour saisir pourquoi le fonds euros ne se comporte jamais comme une unité de compte, même lorsque les deux poches sont, in fine, exposées aux mêmes taux. C’est l’amortisseur, et non la performance brute, qui définit la poche euros. Lecture associée : l’abattement des 8 ans en assurance-vie.
Le stock obligataire : un portefeuille qui se renouvelle lentement
La première source du lissage tient à la composition du portefeuille de l’assureur. Celui-ci n’achète pas ses obligations en une fois, mais en flux continu, année après année. À tout moment, son portefeuille agrège donc des titres souscrits à des dates très diverses, à des taux très différents : des obligations émises lorsque les taux étaient nuls côtoient des titres acquis récemment à des coupons plus élevés. Le rendement qui ressort de cet ensemble est une moyenne pondérée de cette histoire, pas le taux du jour. Voir aussi : le lien entre choix de placement et cycle macro.
De cette structure découle un comportement mécanique : seule une fraction du portefeuille arrive à échéance chaque année et se trouve remplacée par des titres aux conditions du moment. Le rendement moyen ne peut donc converger vers les nouveaux taux que progressivement, à la vitesse où les anciennes lignes sont remboursées et réinvesties. C’est ce que l’on désigne par l’effet de stock. Un portefeuille dont la maturité moyenne se compte en années ne renouvelle qu’une part limitée de ses lignes par exercice ; il s’ensuit que même une hausse brutale des taux de marché ne se diffuse dans le rendement servi qu’au compte-gouttes.
L’illustration la plus nette en est la séquence récente. Les taux de marché ont remonté pour l’essentiel en 2022 et 2023, mais le rendement moyen des fonds euros n’a rejoint 2,60 % qu’en 2023, puis 2,63 % en 2024 et en 2025 (ACPR, contrats individuels). Sur la même période, l’OAT 10 ans est passée de 1,7 % en moyenne en 2022 à 3,0 % en 2023 et 3,4 % en 2025 (OCDE) : en 2025, le rendement servi reste environ 0,7 point sous le taux de marché, quand il le dépassait de 1,4 point en 2020 (1,28 % servi contre −0,1 % pour l’OAT). L’écart se referme en plusieurs années, le temps que le stock se recompose. Cet étalement n’est pas un défaut de gestion : il est la conséquence directe de la lenteur de renouvellement d’un portefeuille obligataire de long terme.
Un ordre de grandeur fixe les idées. Si un assureur renouvelle chaque année autour d’un dixième de son portefeuille obligataire, il faut près d’une décennie pour qu’un changement durable des taux de marché se diffuse presque entièrement dans le rendement moyen. La proportion exacte varie d’un assureur à l’autre selon la maturité et la structure de son actif, mais cet ordre de grandeur explique pourquoi l’on raisonne ici en années, et non en trimestres. Cette inertie est le prix de la stabilité : un portefeuille qui se renouvellerait vite suivrait mieux les taux, mais servirait des rendements bien plus heurtés, plus proches de ceux d’un support de marché.
L’effet de stock joue dans les deux sens. De même qu’il freine la transmission d’une hausse, il retarde celle d’une baisse : un portefeuille garni d’anciens titres bien rémunérés continue de servir un rendement supérieur aux taux courants pendant un certain temps après leur reflux. La poche garantie ne suit donc jamais le marché en temps réel ; elle en restitue une version moyennée, étalée et amortie. C’est précisément ce décalage temporel que détaille séparément l’analyse du retard du rendement servi ; le présent article s’attache, lui, à la constitution même de l’amortisseur.
Les réserves : la provision qui aplanit la courbe
Le stock obligataire ne suffit pas à expliquer la régularité remarquable des taux servis. S’y ajoute un second mécanisme, plus discrétionnaire : les réserves. Les années où le portefeuille dégage des revenus abondants, l’assureur n’est pas tenu de tout redistribuer immédiatement. Il peut mettre de côté une partie de ces revenus dans une provision réglementée, puis la libérer plus tard, lorsque les revenus courants faiblissent. Cette provision a une durée de vie encadrée : les sommes mises en réserve doivent être réattribuées aux assurés dans un délai limité, ce qui en fait un outil de lissage et non de rétention permanente.
Le résultat est une courbe de rendements servis bien plus plate que celle des revenus réels du portefeuille. Une année creuse peut être compensée par la libération de réserves accumulées les années fastes ; une année faste peut, à l’inverse, servir à reconstituer la provision plutôt qu’à gonfler le taux affiché. L’assureur arbitre ainsi en permanence entre flatter le rendement de l’année et préserver sa capacité de lissage future. C’est ce qui permet à des taux servis de varier de quelques dixièmes de point là où les marchés sous-jacents bougent de plusieurs points. Approfondir : DCA ou investissement unique : ce qui change vraiment.
Ce mécanisme a un coût et une limite, visibles dans les chiffres récents. Pour soutenir leurs taux pendant la période de transition des taux bas vers les taux plus élevés, de nombreux assureurs ont puisé dans leurs réserves. Exprimée en pourcentage des provisions d’assurance vie, la provision pour participation aux bénéfices des contrats individuels est passée de 4,9 % fin 2023 à 4,3 % fin 2024, puis à 4,0 % fin 2025, selon l’ACPR (revalorisation 2025, publiée le 30 juin 2026). Le superviseur précise que la reprise de 2025 a été plus faible qu’en 2023 et 2024 : la hausse du rendement de l’actif des assureurs prend le relais des réserves. Autrement dit, une part du rendement servi ces dernières années provenait de munitions accumulées antérieurement, et non des seuls revenus courants. Un amortisseur que l’on sollicite finit par s’amincir : les réserves ne sont pas inépuisables, et un assureur qui aurait épuisé sa provision se trouverait contraint de servir au plus près des revenus de son portefeuille, sans pouvoir lisser davantage.
Ce lissage opère une forme de transfert dans le temps. Les réserves libérées au profit d’un épargnant aujourd’hui furent, pour partie, des revenus mis en attente au détriment d’épargnants antérieurs ; celles que l’assureur reconstitue cette année prélèvent sur le rendement courant des assurés présents. Rien de répréhensible : c’est la logique même d’une provision mutualisée, encadrée par la réglementation. Mais cela signifie que le taux servi une année donnée résulte autant d’une décision de distribution que des revenus effectivement encaissés. Le chiffre qui s’affiche sur le relevé est le produit d’un arbitrage, pas la simple lecture d’un thermomètre.
À cette mécanique s’ajoute un dernier ressort, l’effet cliquet : une fois le rendement attribué et les intérêts crédités, ils sont définitivement acquis et le capital constitué ne peut plus reculer en valeur nominale. Stock, réserves et cliquet forment ensemble l’architecture de l’amortisseur. C’est cette combinaison — et non une performance d’année exceptionnelle — qui donne au fonds euros sa physionomie si particulière.
Pourquoi cet amortisseur n’a pas d’équivalent dans une unité de compte
La portée de ce mécanisme apparaît mieux par contraste. Une unité de compte ne possède ni stock lissant, ni réserve, ni cliquet. Sa valeur est la valeur de marché de son support, recalculée en continu. Un fonds obligataire logé en unité de compte ne moyenne pas ses lignes sur le mode d’un assureur : il est valorisé au prix du marché, si bien qu’une hausse des taux fait immédiatement baisser sa valeur liquidative, sans amortissement ni délai. C’est tout l’objet de l’article consacré à l’exposition directe d’une unité de compte.
Le même mouvement de taux produit donc deux trajectoires opposées selon la poche. Dans le fonds euros, la hausse se diffuse lentement, par le renouvellement du stock, et le rendement servi monte avec retard ; dans l’unité de compte obligataire, la hausse frappe aussitôt la valorisation, à la baisse. Cette divergence n’est pas une question de prudence ou d’audace, mais de structure : l’une des deux poches dispose d’un amortisseur institutionnel, l’autre non. La comparaison directe entre un fonds euros et un support obligataire détenu en propre — comparé à un ETF obligataire — montre d’ailleurs que la différence de comportement tient entièrement à ce dispositif de lissage, et non aux titres sous-jacents, souvent voisins.
Cette lecture s’inscrit dans le cadre plus large de l’arbitrage entre fonds euros et unités de compte : l’enveloppe abrite côte à côte un support qui amortit le cycle de taux et un support qui l’épouse. Replacer l’amortisseur dans cette logique de régime, c’est aussi ce que permet l’ensemble des contenus dédiés à choisir ses placements selon le cycle.
- Le rendement d’un fonds euros est une moyenne pondérée d’un stock d’obligations acquises à des dates différentes, pas le taux de marché de l’année : seule une fraction du portefeuille se renouvelle chaque exercice.
- Les réserves permettent à l’assureur de mettre de côté des revenus les bonnes années et de les libérer les années creuses, ce qui aplanit la courbe des taux servis ; cette provision est passée de 4,9 % des provisions d’assurance vie fin 2023 à 4,0 % fin 2025 sur les contrats individuels (ACPR).
- Stock, réserves et effet cliquet forment l’amortisseur ; il a une limite, car les réserves sollicitées finissent par s’amincir.
- Une unité de compte ne dispose d’aucun de ces dispositifs : sa valeur suit le marché en direct, sans lissage ni délai.
Le lissage par le stock et les réserves explique le « comment » du fonds euros : pourquoi sa courbe de rendement est si plate. Il ne dit pas encore le « combien de temps » — pourquoi il faut plusieurs années pour que le rendement servi rejoigne les taux courants. Cette dimension temporelle, conséquence directe de la lenteur de renouvellement du portefeuille, relève d’un mécanisme distinct, traité à part. Ce qu’il faut retenir ici est plus fondamental : ce n’est pas la performance brute d’une année qui définit la poche euros, mais l’amortisseur qui la sépare structurellement d’une unité de compte. Contexte : la sensibilité de l’immobilier papier aux taux.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →SCPI : comment l’immobilier papier réagit au cycle de taux
Même choc de taux, deux horloges : la cote l'enregistre en continu (valeur de marché des actions des REIT…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
Gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change
La gestion pilotée se vend comme une promesse de meilleure performance. Elle est d'abord autre chose : une…