
Indice Russell 1000 : radiographie discrète du risque actions US
Le Russell 1000 raconte ce que le S&P 500 masque : un marché américain qui avance à deux vitesses, où le rally se tient à un nombre étroit de mégacaps.

Le Russell 1000 raconte ce que le S&P 500 masque : un marché américain qui avance à deux vitesses, où le rally se tient à un nombre étroit de mégacaps.
TL;DR
Le Russell 1000 couvre l'essentiel de la capitalisation US et révèle la dispersion interne que le S&P 500 lisse, un marché qui avance de plus en plus à deux vitesses.
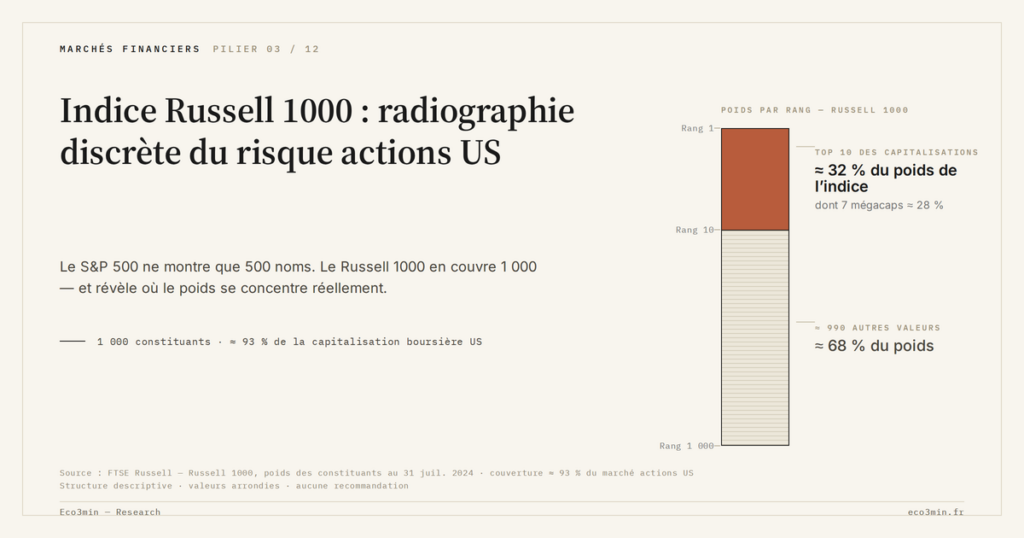
- Le poids se concentre en haut de l'indice : au 31 juillet 2024, les dix premières valeurs pèsent environ 32 % du Russell 1000, une poignée de mégacaps en portant l'essentiel (FTSE Russell).
- Cet écart signale que le rally américain repose sur une base plus étroite qu'il n'y paraît.
- Le niveau des taux réels et la pente de la courbe conditionnent la répartition entre grandes et moyennes valeurs ; dispersion, concentration du top 10 et participation des mid-caps la suivent.
Le décrochage discret du Russell 1000 face au S&P 500
Fin 2025, le S&P 500 bouclait l’année sur une hausse de 16,4 % (série SP500, clôtures du 31 décembre 2024 et du 31 décembre 2025) ; au 21 septembre 2026, il reste en hausse depuis le 1er janvier. Ces performances d’indice phare disent peu de la largeur du marché : elles sont dominées par une poignée de mégacaps technologiques, et c’est précisément ce que la structure du Russell 1000 permet de mesurer.
Ce décalage est encore peu commenté en dehors des desks de recherche, et il signale pourtant que le rally des actions américaines repose sur une base plus étroite qu’il n’y paraît. Le Russell 1000, qui combine les 1 000 plus grandes capitalisations US (large et upper mid caps), offre une vue plus fine de la répartition du risque que le S&P 500, limité à 500 titres et fortement concentré sur une poignée de géants technologiques.
Ce qui change silencieusement, c’est la répartition interne des gagnants et des perdants à l’intérieur du marché américain. Le Russell 1000 commence à refléter un marché à deux vitesses, loin de l’image lissée que donnent les grands indices vedettes.
Ce que mesure vraiment le Russell 1000
Le Russell 1000, calculé par FTSE Russell, regroupe les 1 000 plus grandes capitalisations américaines. Il représente l’essentiel de la capitalisation totale du marché actions US. Il se situe entre :
- le S&P 500, plus concentré, dont la dizaine de premières valeurs porte une part croissante de la capitalisation ;
- et le Russell 2000, focalisé sur les small caps plus volatiles et plus dépendantes du financement bancaire.
Structurellement, le Russell 1000 répond à trois questions que le S&P 500 escamote :
- quelle part de la hausse est partagée entre grandes et moyennes capitalisations ?
- la performance vient-elle d’un noyau étroit ou d’un ensemble plus large ?
- comment évolue le cœur du marché américain, au-delà des titres emblématiques ?
Pour replacer ce signal dans un cadre plus général de taux et de prime de risque, le Russell 1000 se lit utilement à côté d’indicateurs comme les taux directeurs réels et la pente de la courbe des taux, abordés dans la dynamique des taux réels et son effet sur les actifs risqués.
Le pivot macro : taux réels positifs et dispersion accrue
Entre 2022 et 2024, les banques centrales ont remonté leurs taux directeurs de près de 0 % à 4–5 % dans les économies développées, pour contrer une inflation qui avait dépassé 8 % en glissement annuel dans plusieurs pays en 2022. En 2025, l’inflation globale est retombée autour de 2–3 % dans la plupart des économies avancées tandis que les taux nominaux restent élevés, ce qui maintient des taux réels positifs. Ce n’est pas inédit depuis 2009 : mesuré par l’écart entre le taux des fed funds et l’inflation annuelle, le taux directeur réel américain a déjà été positif de janvier à mai 2015, puis douze mois d’affilée de novembre 2018 à octobre 2019.
Ce régime de taux réels modérément positifs a deux conséquences mécaniques pour le Russell 1000 :
- Une pression sur les multiples de valorisation. Les cash flows futurs sont actualisés avec un taux plus élevé, ce qui pèse en priorité sur les valeurs de croissance à duration longue. L’effet est inégal : les leaders ultra-rentables (cash-flows immédiats) absorbent mieux le mouvement.
- Une sélection plus dure entre gagnants et perdants. Les sociétés capables de maintenir leurs marges malgré un coût du capital plus élevé et des salaires en hausse sont récompensées ; les autres sont pénalisées rapidement.
Concrètement, cela se traduit dans le Russell 1000 par une dispersion accrue des performances entre secteurs et entre tailles de capitalisation. Là où le S&P 500 masque cette dispersion en surpondérant quelques groupes, le Russell 1000 laisse apparaître les poches de fragilité.
Pourquoi le consensus regarde ailleurs
Les scénarios dominants restent centrés sur le soft landing : une croissance du PIB réel américain que le FMI projetait à 2,1 % en 2026 (World Economic Outlook, octobre 2025), une inflation contenue et des taux qui baissent lentement. Dans ce cadre, le consensus sell-side se focalise principalement sur les mégacaps technologiques et leurs résultats trimestriels.
Cette focalisation laisse dans l’ombre un point essentiel : comment le reste du marché encaisse ce régime de taux durables. La dynamique interne du Russell 1000, pas seulement celle des grands indices phares, peut servir d’indicateur avancé pour la santé réelle du cycle actions américain.
Ce que le Russell 1000 dit du risque actions US aujourd’hui
Sur les douze derniers mois glissants, la performance moyenne pondérée par la capitalisation du Russell 1000 reste positive, mais l’écart entre le décile supérieur des plus fortes capitalisations et le reste de l’indice s’est creusé. Au 31 juillet 2024, les dix premières valeurs pèsent déjà environ 32 % de l’indice (FTSE Russell) ; la surperformance du haut de tableau suffit à masquer des performances plus molles dans le bas du panier.
Trois lectures émergent :
- Le risque de concentration s’intensifie. Une part importante de la valorisation dépend désormais d’un nombre limité de sociétés : une poignée de mégacaps pesaient à elles seules une part considérable du Russell 1000 au 31 juillet 2024.
- Le marché price un scénario macro bénin pour les grands groupes, plus incertain pour les mid caps exposées à la demande intérieure et aux coûts de financement.
- La sensibilité au cycle du crédit augmente pour les entreprises du bas du Russell 1000, plus dépendantes du financement bancaire ou obligataire high yield, et plus vulnérables à un resserrement prolongé.
Sous le Russell 1000, le Russell 2000 et le test des bilans
L’étage inférieur du marché américain prolonge la lecture du bas du Russell 1000. Le Russell 2000 regroupe des petites capitalisations tournées vers le marché domestique, peu présentes à l’international. Elles ont un pouvoir de fixation des prix plus faible que les géants du S&P 500 et des marges plus volatiles, surtout quand les salaires accélèrent. Les grands groupes protègent leurs marges par leur position de marché et par les gains de productivité liés à l’automatisation et à l’IA. Les petites entreprises absorbent les hausses de salaires sans levier équivalent.
S’y ajoute le mur de refinancement. Une part significative des émetteurs de l’indice a placé de la dette à bas coût en 2020-2021 et la refinance entre 2025 et 2027 à un rendement high yield plusieurs fois supérieur. Pour des bilans tendus, ce passage est un choc de marge silencieux, là où les mégacaps du S&P 500 disposent de positions de trésorerie nettes positives. Depuis 2022, l’indice réagit davantage aux conditions financières (spreads de crédit, accès au refinancement, coût marginal de la dette) qu’aux perspectives de croissance.
Historiquement, le Russell 2000 a surperformé le S&P 500 en sortie de récession avec forte baisse des taux (2003-2004, 2009-2010) et en période de crédit abondant et de croissance domestique soutenue (2013-2015). Il a nettement sous-performé lors des resserrements monétaires rapides (1994-1995, 2018, 2022-2023) et des épisodes de stress de crédit ou de récession avérée (2000-2002, 2008). Un assouplissement monétaire ne garantit donc pas à lui seul un rattrapage.
Lire le retard des small caps comme une décote promise au rattrapage ignore la qualité des bilans. Une décote peut refléter un risque de dilution, un mur de refinancement à digérer ou une normalisation des défauts. Pris en bloc, le Russell 2000 mélange des décotes adossées à des flux de trésorerie robustes et des décotes qui rémunèrent une fragilité bilancielle, et un fonds indiciel capte les deux profils sans pouvoir les hiérarchiser. Le ratio Russell 2000 / S&P 500, lu avec les spreads high yield, fournit deux signaux. Un décrochage du ratio accompagné d’un élargissement brusque des spreads signale un stress de crédit. Une tendance haussière durable du ratio, combinée à une détente des spreads, suggère que le marché commence à re-pricer le risque des petites entreprises.
La question sous-jacente
Au-delà du débat sur la direction de l’indice dans les prochains mois, la question utile est : le risque actions US est-il aujourd’hui plus concentré ou plus diffus qu’il y a un an ? Derrière cette question, une crainte simple : est-ce que le rally repose sur une base saine, ou sur un petit nombre d’actions devenues incontournables mais fragiles en cas de choc sectoriel ou réglementaire ?
Trois indicateurs pour lire le Russell 1000
1. Dispersion intra-indice
L’écart entre la performance moyenne des plus grandes capitalisations du Russell 1000 et celle des autres sur six à douze mois. Mesurable via la comparaison d’ETF répliquant les grandes et moyennes valeurs, ou via les statistiques de dispersion publiées par FTSE Russell. Cette dynamique croise un autre angle d’analyse couvert dans le sub-pilier consacré à l’innovation financière, où la structuration des flux passifs amplifie certains effets de concentration.
Plus l’écart se creuse, plus le marché s’appuie sur une base étroite de gagnants, ce qui rend les indices globaux plus sensibles à un retournement sectoriel ou à une décision réglementaire ciblée sur quelques leaders.
2. Taux réels et pente de la courbe
Les taux directeurs réels (taux nominaux diminués de l’inflation anticipée) restent un pivot pour interpréter les valorisations du Russell 1000. Le basculement est antérieur à ce que l’on croit : le rendement réel à 10 ans américain n’a plus connu une seule séance négative depuis le 28 avril 2022. Il a moyenné −0,91 % en 2021, +1,68 % en 2023, +1,96 % en 2025 et +2,11 % depuis le début de 2026, pour atteindre 2,68 % le 18 septembre 2026. Le coût du capital des entreprises de l’indice a donc été réétalé il y a quatre ans, et il continue de monter.
À suivre : l’écart entre le rendement des Treasuries à 10 ans et l’inflation anticipée à 10 ans (proxy des taux réels, série DFII10 du Trésor américain, distribuée par la Fed de Saint-Louis), ainsi que la pente 2 ans / 10 ans. Une normalisation progressive des taux réels a historiquement coïncidé avec une réallocation vers les valeurs plus cycliques et les mid caps. Un maintien durable de taux réels élevés tend au contraire à favoriser un sous-ensemble restreint d’entreprises très rentables.
3. Participation des titres à la hausse
La proportion de titres du Russell 1000 au-dessus de leur moyenne mobile 200 jours, ou en gain sur 12 mois glissants. Une moyenne mobile 200 jours se compte en jours de bourse et non en jours calendaires, écart que dessine le décompte des séances effectivement tenues à New York. Si le nombre de titres en tendance haussière diminue tandis que l’indice global reste proche de ses sommets, la hausse est tenue par un petit groupe de valeurs. Inversement, une amélioration graduelle de cette participation signale un élargissement du rally, souvent passé inaperçu tant que les grands indices battent déjà des records.
Erreurs de lecture fréquentes
Confondre le Russell 1000 et un « S&P 500 élargi ». La structure de pondération et la présence d’un bloc important de mid caps rendent sa dynamique parfois très différente. Le traiter comme un doublon du S&P 500 fait passer à côté des signaux sur la largeur du marché.
Surinterpréter une surperformance ponctuelle. Un trimestre de meilleure performance du Russell 1000 peut simplement refléter une rotation sectorielle ou un rebond technique. L’indicateur gagne en fiabilité sur 6–12 mois, en lien avec les grandes tendances de taux et de crédit.
Ignorer le rôle du coût du capital. Lire l’indice uniquement à travers le prisme growth/value sans intégrer les mouvements des taux réels et des spreads de crédit conduit à une analyse incomplète. C’est le coût de financement agrégé du corporate US qui conditionne en profondeur la hiérarchie interne du Russell 1000.
Lectures par type d’acteur
Le cadre de référence sur les mécanismes des marchés financiers rappelle qu’un indice n’est pas un verdict, mais un thermomètre sophistiqué de la perception du risque. Le Russell 1000 éclaire une zone précise : la partie du marché US qui combine grandes valeurs dominantes et un large spectre de mid caps.
Trois angles de lecture
- Suivi de la concentration : surveiller la part du top 10 dans la capitalisation totale du Russell 1000. Une montée prolongée de cette part traduit un risque de concentration croissant, sans préjuger du moment de sa résolution.
- Lecture des phases de marché : un élargissement graduel de la performance vers les valeurs moyennes du Russell 1000 a historiquement accompagné des phases de marché plus robustes qu’un rally porté uniquement par quelques géants.
- Cohérence avec le régime de taux : la dispersion interne du Russell 1000 se lit conjointement avec le niveau des taux réels et la pente de la courbe. Les deux mouvements interagissent, rarement de manière mécanique.
Impacts pour les entreprises et les décideurs
Pour les entreprises américaines de taille intermédiaire, leur place dans le Russell 1000 influence le coût et la disponibilité de capitaux : inclusion, poids dans l’indice et perception sectorielle pèsent sur la demande d’actions et les conditions d’émission. Pour les dirigeants et responsables financiers, suivre la dynamique relative de leur segment dans l’indice aide à anticiper le coût du capital et les attentes des analystes.
Pour les particuliers et les professionnels amenés à piloter un patrimoine, l’enjeu n’est pas d’anticiper chaque variation de l’indice, mais de repérer quand le marché devient trop dépendant d’un petit nombre d’histoires, et quand, au contraire, la hausse se diffuse à un ensemble plus large de sociétés.
Trois scénarios pour la suite
Scénario 1 : Normalisation douce et élargissement de la hausse
Si la croissance mondiale reste autour de 2–3 % en 2026 et que l’inflation demeure proche des cibles des banques centrales, une baisse progressive mais limitée des taux directeurs pourrait s’enclencher. Dans ce scénario, le coût du capital se détend sans retour à l’argent quasi gratuit, ce qui favorise mécaniquement une reconvergence entre mégacaps et reste du Russell 1000.
Le marché ne valorise pas pleinement cette possibilité aujourd’hui, dans la mesure où une partie des flux passifs reste concentrée sur les segments perçus comme « qualité garantie ». Un élargissement des performances pourrait surprendre à la hausse les positions concentrées.
Scénario 2 : Taux durablement élevés et marché à deux vitesses
Si l’inflation se montre plus persistante, poussant les banques centrales à maintenir des taux réels élevés plus longtemps, le risque d’un marché durablement polarisé augmente. Les entreprises du bas du Russell 1000, plus endettées ou plus cycliques, souffrent davantage, tandis que les grandes valeurs très rentables continuent de concentrer l’essentiel des flux.
Dans ce cas, la dispersion interne du Russell 1000 s’accroît, renforçant la sensibilité des indices globaux à un choc ciblé sur quelques leaders (régulation antitrust, fiscalité corporate, rupture technologique).
Scénario 3 : Choc macro ou crédit et re-pricing brutal
Un retournement plus marqué (choc de croissance, crise de crédit, événement géopolitique majeur) provoquerait une correction large du Russell 1000, avec une baisse simultanée des grandes et moyennes capitalisations. Dans un tel épisode, la vitesse à laquelle les taux directeurs et le coût du capital s’ajustent pour stabiliser le système deviendrait la variable décisive. Les spreads de crédit et la forme de la courbe des taux resteraient alors les indicateurs prioritaires à suivre.
Ce n’est pas le scénario central des projections actuelles, mais il reste un risque que les valorisations ne pricent pas totalement.
Ce qui pourrait invalider cette lecture
Plusieurs éléments peuvent limiter la portée des signaux donnés par le Russell 1000. Une baisse rapide et plus agressive des taux directeurs que ce que les courbes forward intègrent pourrait soutenir simultanément mégacaps et mid caps, rendant l’analyse de dispersion moins discriminante. Un choc de productivité durable lié à l’IA dans un large éventail de secteurs pourrait redistribuer les cartes à l’intérieur de l’indice de manière difficile à lire via les schémas historiques. Enfin, l’effet des flux passifs et des produits indiciels eux-mêmes ne doit pas être sous-estimé : une réallocation massive vers des stratégies thématiques ou sectorielles peut moduler la fonction du Russell 1000 comme baromètre agrégé.
Perspective finale
Le Russell 1000 ne dit pas si les actions américaines sont « bon marché » ou « chères » de manière absolue. Il éclaire surtout la répartition du risque à l’intérieur du marché US, entre leaders structurels et entreprises plus cycliques ou plus sensibles au crédit. Dans un environnement où les taux réels positifs et la politique monétaire restent des paramètres déterminants, l’indice devient un outil de diagnostic utile pour évaluer la robustesse d’un rally ou la fragilité d’une correction.
Le marché commence à intégrer par touches l’idée que les mégacaps ne peuvent pas, à elles seules, porter indéfiniment la performance. Cette intégration croise un autre angle d’analyse traité dans l’étude sur l’IA et le risque structurel pour la stabilité financière. Le Russell 1000 offre une fenêtre privilégiée sur ce basculement progressif.
Pour suivre ce type de signaux dans un cadre macro plus large (croissance, inflation, politique monétaire, risque géopolitique), le baromètre macroéconomique mensuel d’Eco3min fournit un point de repère régulier.
Questions fréquentes
- Le Russell 1000 est-il moins risqué que le Russell 2000 ?
Historiquement oui, car il regroupe principalement des grandes et moyennes capitalisations, plus matures que les small caps du Russell 2000. Son risque dépend surtout du contexte macro (taux, crédit, croissance) et de la concentration sectorielle à un moment donné. Le risque relatif des deux indices a varié dans le temps selon les régimes monétaires. - Pourquoi le Russell 1000 peut-il sous-performer le S&P 500 ?
Lorsque quelques mégacaps tirent fortement le S&P 500, le Russell 1000 sous-performe si le reste du marché est moins dynamique. Cette sous-performance signale typiquement un rally étroit, reposant sur peu de titres, plutôt qu’une hausse large. - Comment se lit la participation des valeurs moyennes dans le Russell 1000 ?
Il sert de référence pour mesurer la participation des valeurs moyennes à la hausse. Une amélioration de cette participation a historiquement accompagné des phases de marché plus larges ; une polarisation extrême signale au contraire un risque de concentration croissant. Le signal s’interprète sur 6–12 mois, jamais sur quelques séances. - Le Russell 1000 est-il pertinent sur un horizon de long terme ?
Sur longue période, il offre une exposition large au tissu des grandes et moyennes entreprises américaines. Son intérêt principal réside dans cette couverture étendue. Les cycles de taux et de crédit modifient régulièrement la hiérarchie interne, et les résultats passés ne préjugent pas des performances futures.
À retenir
- Le Russell 1000 couvre l’essentiel du marché actions US et révèle la largeur réelle du rally, au-delà des mégacaps du S&P 500.
- Dispersion des performances, concentration du top 10 et taux réels forment trois clés pour lire la répartition du risque dans l’indice.
- Le marché ne price pas pleinement le risque d’un rally trop étroit : le Russell 1000 aide à détecter quand la hausse se diffuse ou au contraire se fragilise.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Intelligence artificielle et stabilité financière : pourquoi l’efficacité micro accroît le risque systémique
L'intelligence artificielle redessine l'architecture financière mondiale. Mais les gains d'efficacité microéconomiques ne se traduisent pas automatiquement par une…
Fragmentation de la zone euro : spreads souverains et euro
L'euro est émis par une union monétaire sans union budgétaire complète : vingt et une dettes souveraines coexistent…
Pourquoi l’euro bouge face au dollar : différentiel BCE-Fed et forces propres à l’euro
Au premier ordre, l'EUR/USD suit le différentiel de politique entre la BCE et la Fed ; au second,…