
Pourquoi les cycles économiques naissent dans la dynamique du crédit
L'expansion économique ne sort pas de la consommation ou de la production : elle sort du crédit, qui les rend possibles l'une et l'autre. Inverser la chronologie change la grille de lecture du cycle et de ses retournements.

L’expansion ne sort pas de la consommation ou de la production. Elle sort du crédit, qui les rend possibles l’une et l’autre. Inverser la chronologie change la grille de lecture du cycle.
TL;DR
Quand une banque accorde un prêt, elle crée simultanément le dépôt qui le finance : la monnaie naît du crédit, et l'activité réelle suit cette impulsion avec plusieurs trimestres de décalage.
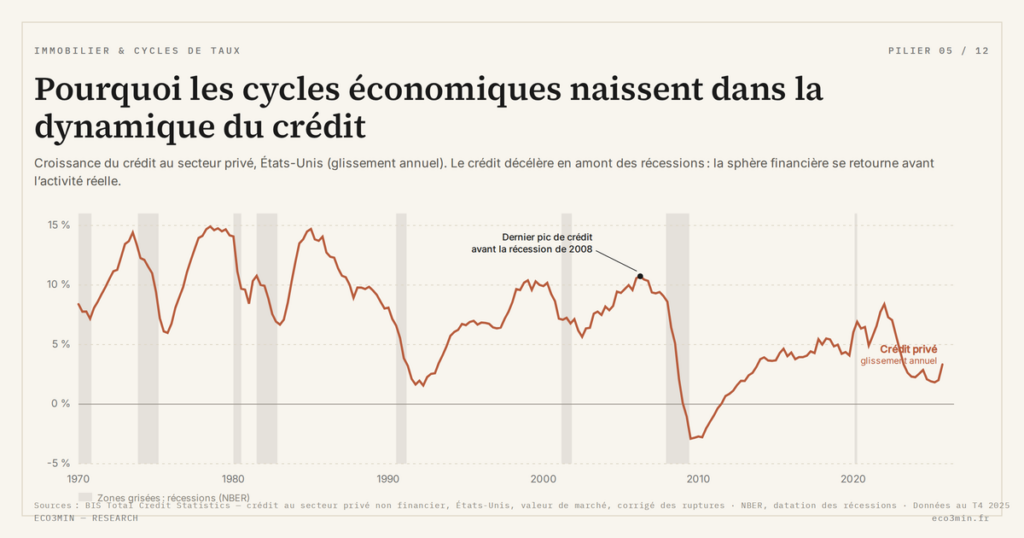
- Aux États-Unis, la croissance du crédit au secteur privé non financier a culminé six à huit trimestres avant les récessions de 1980, 2001 et 2007-2009 (BRI, NBER), mais le délai varie d'un cycle à l'autre et le choc de 2020 n'a pas été précédé d'un ralentissement.
- La création monétaire endogène (reconnue par la Bank of England, Quarterly Bulletin 2014) fait que l'offre de crédit précède la dépense qu'elle finance, ce qui place les enquêtes bancaires en amont des statistiques de production.
- Selon la BCE, le taux d'acceptation des demandes de crédit aux entreprises a varié d'environ 15 points entre phases d'expansion et de contraction sur 2015-2024, révélant le levier comportemental du crédit sur le tissu productif.
Les fluctuations économiques sont souvent interprétées à partir de la consommation ou de la production observée. Pourtant, ces variables réagissent à une impulsion antérieure : l’accès au financement. La création de crédit détermine la capacité d’investissement et la formation de la demande agrégée. Lorsque le crédit s’accélère, l’activité s’étend au-delà des revenus courants. Cette causalité est fréquemment masquée par une lecture strictement conjoncturelle. Replacer le crédit au point de départ éclaire la logique profonde des cycles, et cette causalité se lit dans la séquence financement-investissement-activité.
La grille prend un relief particulier en 2025-2026. Aux États-Unis, la croissance du crédit au secteur privé non financier est tombée de 8,4 % sur un an au premier trimestre 2022 à 1,8 % au deuxième trimestre 2025, avant de remonter à 3,3 % au quatrième trimestre 2025 et 3,9 % au premier trimestre 2026 (BRI). Hors sortie de la crise de 2008, seul le creux de 1991-1992 était descendu aussi bas depuis 1970. L’activité résiste en apparence, mais les signaux issus des dynamiques de financement en amont de l’activité suggèrent une trajectoire différente de celle captée par les indicateurs retardés. Le risque de lecture est connu : un décalage de plusieurs trimestres entre dégradation du crédit et apparition dans les comptes nationaux.
Les trois canaux par lesquels le crédit pilote l’activité
Le crédit agit sur l’économie réelle par plusieurs canaux simultanés. Le premier concerne l’investissement productif. Une entreprise qui obtient un financement peut acquérir des équipements, embaucher et développer sa capacité avant même de générer les revenus correspondants. Cette anticipation constitue le moteur de l’expansion : sans crédit, l’investissement reste contraint par l’autofinancement, donc lent et procyclique.
Le deuxième canal passe par la consommation des ménages. Le crédit à la consommation et le crédit immobilier permettent d’avancer des dépenses qui auraient autrement nécessité une accumulation préalable d’épargne. La transmission complète, des taux directeurs aux prix réels, est exposée dans notre cartographie des décalages entre crédit immobilier et prix. Le décalage temporel entre dépense et revenu modifie la trajectoire de la demande agrégée, parfois sur plusieurs années.
Le troisième canal, moins visible, concerne la prise de risque. Quand le financement abonde, les agents acceptent des projets plus incertains, des horizons plus longs et des marges plus faibles. Cette modification du comportement face au risque amplifie les effets du cycle. Les données de la BCE montrent que le taux d’acceptation des demandes de crédit aux entreprises a varié d’environ 15 points entre les phases d’expansion et de contraction sur la période 2015-2024 : dans l’enquête SAFE, la part des PME de la zone euro ayant obtenu la totalité du prêt bancaire demandé passe de 76,0 % au second semestre 2017 à 61,6 % au second semestre 2023. Cette ampleur révèle le levier comportemental que le crédit exerce sur le tissu productif.
Pourquoi la production suit le crédit, et non l’inverse
Une lecture intuitive ferait du crédit une réponse à la demande de financement, elle-même dérivée de l’activité économique. Cette vision inverse la causalité réelle. Le crédit ne se contente pas de financer une demande préexistante — il la crée.
Quand une banque accorde un prêt, elle génère simultanément un dépôt au bénéfice de l’emprunteur. Ce mécanisme de création monétaire endogène, reconnu officiellement par la Bank of England dans son Quarterly Bulletin de 2014, signifie que l’offre de crédit précède logiquement la dépense qu’elle finance. L’emprunteur dispose de moyens de paiement qui n’existaient pas avant l’octroi du prêt. La monnaie naît du crédit, pas l’inverse.
La séquence explique pourquoi les retournements commencent dans la sphère financière avant de se manifester dans l’économie réelle. Les enquêtes bancaires sur les conditions d’octroi sont des indicateurs avancés plus fiables que les statistiques de production ou d’emploi. Une expansion tirée par le crédit peut masquer des fragilités structurelles pendant plusieurs trimestres — le PIB continue de progresser, l’emploi tient, tandis que la qualité des bilans se dégrade silencieusement.
Lire la croissance du crédit comme un reflet de la bonne santé économique. En réalité, une accélération du crédit peut tout aussi bien signaler l’accumulation de déséquilibres futurs qu’une expansion soutenable. La qualité du crédit importe autant que sa quantité, et c’est précisément ce que les agrégats macro ne capturent pas.
Le cycle du crédit comme générateur d’instabilité
La dynamique du crédit ne produit pas une croissance régulière. Elle génère des fluctuations endogènes. En phase d’expansion, la hausse des prix des actifs améliore la valeur des collatéraux, renforce les bilans bancaires et facilite l’octroi de nouveaux prêts. Les anticipations deviennent plus optimistes, la perception du risque s’atténue, l’appétit augmente. C’est la mécanique du « financial accelerator » décrite par Bernanke, Gertler et Gilchrist : une boucle de rétroaction positive qui s’auto-renforce tant que la conjoncture le permet.
La boucle s’inverse brutalement quand les conditions se retournent. La contraction du crédit dégrade les bilans, réduit la valeur des garanties et accroît l’aversion au risque. Le désendettement forcé amplifie la baisse initiale. L’asymétrie entre expansion graduelle et contraction brutale caractérise les cycles économiques liés au crédit. Elle rejoint un constat empirique du FMI : sur 122 récessions observées dans les pays de l’OCDE entre 1960 et 2007, celles qui coïncident avec une contraction du crédit sont en moyenne plus profondes et plus longues que les autres (Claessens, Kose et Terrones, 2009). Question associée : comment la démographie pèse sur la croissance.
La série de la BRI sur le crédit au secteur privé non financier américain illustre le schéma, sans en faire une loi. Sa croissance sur un an culmine à 10,7 % au deuxième trimestre 2006, six trimestres avant l’entrée en récession de la fin 2007, puis tombe à −2,9 % au troisième trimestre 2009. Le pic de 14,9 % du troisième trimestre 1978 précède de six trimestres la récession de 1980, celui de 10,4 % au premier trimestre 1999 précède de huit trimestres celle de 2001. Le délai n’est pas fixe : un trimestre seulement en 1973, et aucun ralentissement avant 2020, quand la récession vient d’un choc sanitaire et non du crédit (dates de récession du NBER). La fenêtre reste assez large pour être suivie en temps réel par un observateur attentif aux enquêtes bancaires.
Ce que les indicateurs conjoncturels ne captent pas
Les statistiques économiques traditionnelles mesurent des résultats, pas des impulsions. Le PIB agrège des transactions déjà réalisées. Le taux de chômage réagit avec retard aux décisions d’embauche ou de licenciement. L’inflation reflète des déséquilibres formés en amont, dans la masse monétaire, les capacités d’offre, les anticipations.
Le crédit mesure au contraire une capacité d’action future. Les flux de prêts accordés aujourd’hui se traduiront par des investissements et des dépenses dans les trimestres à venir. Cette propriété d’indicateur avancé reste sous-exploitée dans l’analyse conjoncturelle standard, qui continue de privilégier les indicateurs « durs » (production industrielle, ventes au détail, PMI) alors qu’ils ne renseignent que sur l’état présent ou récent du système.
Applications de cette grille de lecture
Identifier le crédit comme moteur des cycles modifie l’interprétation de plusieurs situations. Une croissance robuste accompagnée d’une expansion rapide du crédit peut signaler l’accumulation de vulnérabilités plutôt qu’une santé économique durable. Inversement, une stagnation apparente peut masquer un assainissement des bilans préparant une reprise plus solide — configuration observée dans la zone euro en 2013-2015, où la faiblesse du PIB nominal coexistait avec une lente reconstruction des fonds propres bancaires. Complément : pourquoi le crédit immobilier est au cœur des cycles financiers.
Le crédit crée la demande qu’il finance via le mécanisme de création monétaire endogène.
Les cycles économiques trouvent leur origine dans les fluctuations du crédit, pas dans celles de l’activité observée.
Les indicateurs conjoncturels mesurent des conséquences retardées, pas des impulsions causales — d’où leur faiblesse comme outils d’anticipation.
Ce que cette causalité implique pour l’analyse
Reconnaître que les cycles économiques naissent dans la dynamique du crédit conduit à réviser plusieurs réflexes analytiques. La croissance observée n’est pas un indicateur suffisant de solidité économique. Elle doit être rapportée aux conditions de financement qui la sous-tendent. La lecture permet d’anticiper les retournements plutôt que de les constater après coup — à condition d’accepter que les enquêtes bancaires trimestrielles, peu commentées, valent plus que les indicateurs avancés vedettes comme les PMI.
Le crédit constitue l’impulsion initiale des cycles économiques. Les indicateurs d’activité n’en mesurent que les effets différés.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Immobilier et cycle du crédit : pourquoi les prix réagissent avec retard aux chocs de taux
En France, la production de crédits habitat a chuté de 56 % entre 2022 et 2024 sans que…
Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…