
Simulateur de taux de retrait à la retraite : le replay historique (1871–2025)
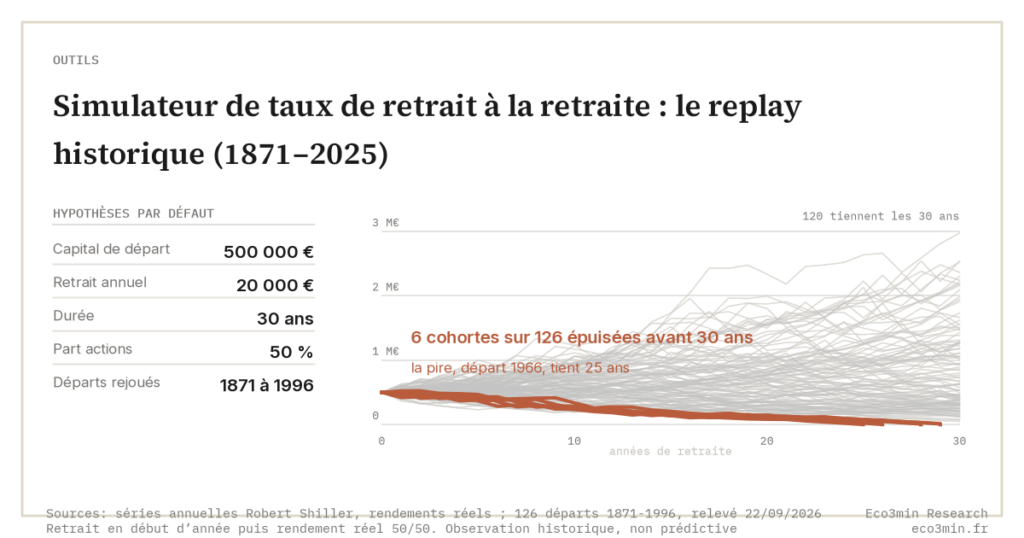
Le « taux de retrait sûr » est l’une des questions les plus googlées de la finance personnelle, et l’une des plus mal posées. L’histoire des marchés américains ne fournit pas un taux universel : elle fournit des cohortes. Un retraité de 1982 et un retraité de 1966, avec exactement le même capital, le même retrait et la même allocation, ont connu deux destins opposés : le premier a fini avec un multiple de son capital de départ, le second a épuisé le sien avant le terme.
C’est ce que ce simulateur rend visible. Il ne projette rien : il rejoue l’histoire. Votre plan de retrait est appliqué à chaque année de départ depuis 1871, sur les rendements réels américains (données Shiller). Chaque trajectoire grise est une cohorte arrivée au terme ; chaque trajectoire terracotta, une cohorte dont le capital s’est épuisé en route. L’écart entre les deux ne tient ni au plan ni à la discipline : uniquement à l’ordre dans lequel les rendements sont arrivés, le risque de séquence.
Il n'existe pas de taux de retrait « sûr », seulement des cohortes qui ont survécu, et d'autres non
Le même plan de retrait, rejoué depuis chaque année de départ depuis 1871 (rendements réels US, Shiller). Les trajectoires grises arrivent au terme ; les terracotta s'épuisent en route : le risque de séquence, rendu visible.
Replay de cohortes historiques US (Shiller 1871–2025), rendements réels, hors frais et fiscalité · hypothèses (montants, durée, allocation) saisies par l'utilisateur · retrait en début d'année, rééquilibrage annuel · Le passé ne prédit pas les cohortes futures. Eco3min : outil pédagogique, ni conseil ni recommandation.
Ce que l’outil rejoue exactement
Le moteur applique une mécanique unique, cohorte par cohorte : le retrait est prélevé en début d’année, puis le capital restant capte le rendement réel du mix de l’année, part actions (S&P Composite, dividendes réinvestis, déflaté de l’inflation) et part obligations 10 ans US, avec rééquilibrage annuel. Parce que le replay se fait en rendements réels, un retrait constant dans l’outil correspond à un retrait indexé sur l’inflation dans la vraie vie : la convention des études de référence. Une cohorte « échoue » quand son capital ne peut plus financer le retrait de l’année.
La part actions est une hypothèse que vous saisissez, de 0 à 100 % : l’outil ne propose aucun profil et ne recommande aucune répartition. Modifier ce curseur montre précisément ce qu’il doit montrer : chaque mix produit sa propre distribution de survies et d’échecs historiques, sans qu’aucun ne fasse disparaître le risque de séquence.
L’exemple des réglages par défaut
Aux réglages par défaut de l’outil : 500 000 € de capital, 20 000 € de retrait annuel initial (soit 4,0 %), 30 ans, hypothèse d’exposition actions de 50 %, le replay compte 126 cohortes de 30 ans démarrées entre 1871 et 1996, dont 120 arrivent au terme avec un capital positif, soit 95 % des départs. Les six échecs se concentrent tous sur les départs 1964 à 1969 : la stagflation des années 1970 a infligé aux premières années de retrait la double peine de rendements actions réels négatifs et d’obligations laminées par l’inflation.
Les extrêmes racontent la thèse mieux qu’un taux moyen : la pire cohorte, partie en 1966, a vu son capital épuisé en 1991, au bout de 25 ans ; la meilleure, partie en 1982, termine à 2 977 407 € en euros réels, près de six fois sa mise. Entre les deux, la cohorte médiane finit à 510 011 €, c’est-à-dire à peu près son capital de départ préservé en pouvoir d’achat. Même plan, mêmes montants : seule l’année de départ diffère.
Ce qui déplace le taux soutenable d’une cohorte à l’autre
Trois données de départ font varier le taux soutenable : la valorisation des actions au moment du départ, les rendements réels attendus de chaque classe d’actifs et la durée de la retraite. Des valorisations élevées au départ impliquent des rendements actions ultérieurs plus faibles, qui se composent avec le risque de séquence des premières années. Côté obligataire, l’hypothèse d’un rendement réel stable sur trente ans ne tient pas de façon fiable. Les travaux de Pfau, Finke et Blanchett montrent que des rendements obligataires réels même modestement négatifs peuvent fortement dégrader la survie d’un retrait de 4 %.
La durée joue dans les deux sens. Un horizon bien plus long que trente ans, celui que visent les adeptes de la retraite très anticipée, relève d’une mathématique différente. Un départ tardif soutient au contraire un taux plus élevé, simplement parce que l’horizon est plus court. Entre les régimes, le paramètre de transition est l’état conjoint des valorisations et des rendements obligataires réels au début de la retraite : des valorisations basses et des rendements réels élevés, la situation des retraités de 1982, rendaient 4 % très prudent.
Le replay historique se distingue des simulations Monte Carlo, comme celles de Morningstar, qui tirent des rendements selon des hypothèses prospectives. Quand ces hypothèses sont inférieures aux moyennes historiques, elles produisent des taux soutenables plus bas que le pire cas historique. Beaucoup de praticiens ont par ailleurs adopté des cadres de retrait dynamiques, comme les garde-fous de Guyton-Klinger ou les règles plancher-plafond qui tiennent compte des valorisations. Le retrait s’y ajuste à la performance du portefeuille au lieu d’être fixé une fois pour toutes.
La règle des 4 %, replacée dans son contexte
Le repère de 4 % vient de l’étude Trinity (Cooley, Hubbard et Walz, 1998), qui mesurait des taux de succès historiques sur des cohortes américaines, pas un droit à retirer 4 % garanti. Ce simulateur en est, au fond, la version interactive : il affiche le repère en gris, comme point de comparaison descriptif, et vous laisse constater que le taux de succès d’un même retrait varie avec la durée, le mix et surtout la cohorte.
Ce que ce replay ne dit pas
- Données américaines uniquement. Le marché US est le grand survivant du XXᵉ siècle ; des replays sur d’autres marchés (Japon, Allemagne, Autriche-Hongrie…) donnent des taux de survie inférieurs. Ce biais de survie rend l’échantillon plutôt optimiste.
- Hors frais, fiscalité et comportement. Frais de gestion, prélèvements fiscaux et ventes paniquées dégradent tous les trois la survie réelle d’un plan par rapport au replay brut.
- 126 cohortes, mais pas 126 observations indépendantes. Les fenêtres de 30 ans se chevauchent : les mêmes années 1970 traversent des dizaines de cohortes. L’échantillon décrit l’histoire, pas une distribution statistique.
- Conventions de données. Prix Shiller = moyennes mensuelles des clôtures ; le rendement total obligataire est l’approximation de Shiller à partir du taux 10 ans (GS10), pas un indice de marché.
- Le passé ne prédit pas les cohortes futures. Le replay documente ce qui s’est produit ; il ne borne pas ce qui peut se produire.
Questions fréquentes
Pourquoi deux cohortes au même taux de retrait finissent-elles si différemment ?
Parce qu’en phase de retrait, l’ordre des rendements compte autant que leur moyenne. Des pertes précoces, subies pendant que l’on retire, détruisent une base de capital que les bons rendements suivants ne retrouvent jamais : c’est le risque de séquence. Les cohortes 1964–1969 en sont l’illustration historique : leur moyenne de rendement sur 30 ans n’était pas catastrophique, mais leurs dix premières années l’ont été. Le détail du mécanisme est ici.
Que montre historiquement le repère des 4 % sur les cohortes américaines ?
Sur les données rejouées ici (Shiller, 1871–2025), un retrait initial de 4 % sur 30 ans avec une hypothèse d’exposition actions de 50 % a été soutenable pour 120 cohortes sur 126 : un ordre de grandeur cohérent avec les taux de succès publiés par l’étude Trinity (1998) sur sa propre période et ses propres données. Les échecs se concentrent sur les départs de la fin des années 1960.
Pourquoi la cohorte 1929 n’apparaît-elle pas parmi les échecs ?
C’est le résultat le plus contre-intuitif du replay : en termes réels, la déflation de 1930–1932 a mécaniquement réduit les retraits d’un plan indexé, amortissant le krach. Le pire ennemi historique d’un plan de retrait n’a pas été la dépression déflationniste, mais la stagflation : des marchés faibles et une inflation qui gonfle les retraits. D’où le cluster d’échecs 1964–1969, et 1966 en pire cohorte.
En quoi cet outil diffère-t-il du simulateur capital-rentes ?
Le simulateur capital-rentes répond à une question de perpétuité : quel capital couvre des dépenses sans jamais l’entamer, à rendement supposé constant. Celui-ci répond à la question complémentaire de déplétion : un capital donné, entamé chaque année, a-t-il historiquement tenu la durée, cohorte par cohorte, rendements réels réellement observés. Le premier raisonne en régime permanent, le second rejoue la turbulence.
Pour aller plus loin
- Combien épargner pour la retraite : la question amont de l’accumulation.
- Comment préparer sa retraite : le guide d’ensemble du cluster.
- Tous les outils financiers Eco3min.
Outil pédagogique fondé sur des données historiques publiques (Shiller, 1871–2025). Les résultats décrivent des cohortes passées et ne constituent ni un conseil en investissement, ni une recommandation, ni une prédiction.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Anciens francs en euros : convertir un montant d’avant 1960 sans se tromper d’un facteur 100
Un montant écrit « francs » sur un document d'avant 1960 est en anciens francs, cent fois plus…
Simulateur d’inflation
Le simulateur d'inflation ramène une somme d'une année à l'autre, de 1901 à 2025, avec les coefficients de…
Franc CFA en euro : convertir les FCFA (XOF, XAF) à la parité fixe
Le franc CFA est arrimé à l'euro par un taux fixe : 655,957 FCFA pour 1 €, inchangé…