
Calcul intérêt composé : simulateur, formule et explication
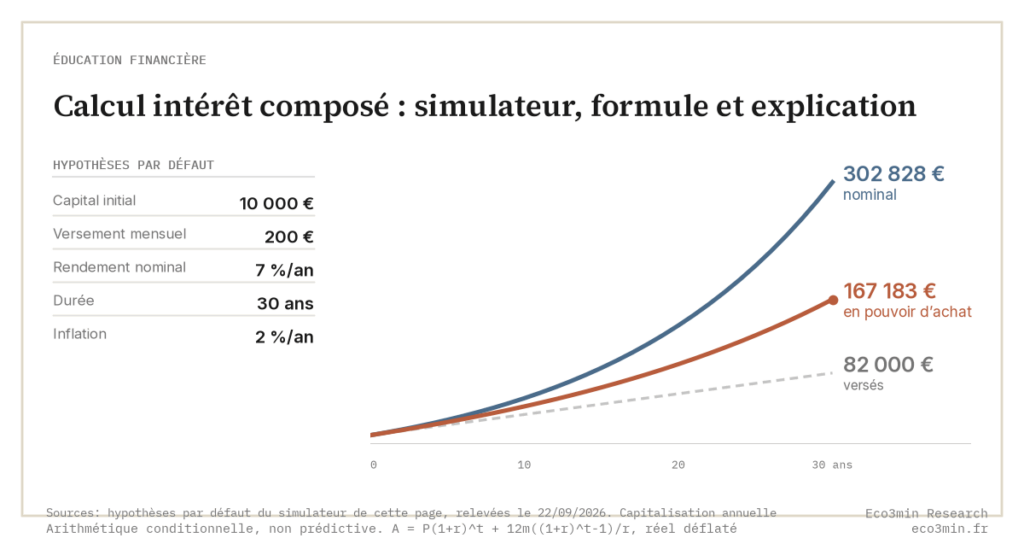
Calculateur : Intérêts composés
Visualisez la trajectoire conditionnée par vos hypothèses : nominale et en pouvoir d’achat réel. À relier à : Rendement réel vs nominal.
Les intérêts composés désignent le mécanisme par lequel les intérêts générés par un capital produisent eux-mêmes des intérêts lors des périodes suivantes. Contrairement aux intérêts simples, calculés uniquement sur le capital initial, ils intègrent les gains accumulés dans la base de calcul. C’est ce phénomène de capitalisation qui explique pourquoi, sur un horizon long, le temps devient un levier plus puissant que le montant investi. Mais un calculateur d’intérêts composés ne prédit pas un résultat : il indique ce qui se passe si vos hypothèses de rendement, de durée et d’inflation se vérifient. Le simulateur ci-dessous rend ces hypothèses visibles, en traçant la projection nominale et son pouvoir d’achat réel.
Ce que le temps fait à votre capital — et ce qu'il n'en garantit pas
Modifiez les hypothèses. L'outil trace la projection nominale et son pouvoir d'achat réel : la bande terracotta est ce que l'inflation retire.
Projection conditionnelle, non prédictive · hypothèses saisies par l'utilisateur · rendement supposé constant, capitalisation annuelle, versements en fin de période · Eco3min — outil pédagogique, ni conseil ni recommandation.
Les résultats affichés sont fournis à titre strictement indicatif et pédagogique. Ils ne constituent ni un conseil en investissement, ni une recommandation personnalisée, ni une incitation à utiliser un produit financier spécifique.
La formule des intérêts composés
Le calcul repose sur une formule mathématique standard, utilisée aussi bien en finance personnelle qu’en analyse de marché :
A = P × (1 + r/n)n×t
- A = montant final (capital + intérêts cumulés)
- P = capital initial
- r = taux d’intérêt annuel (en décimal : 5 % = 0,05)
- n = nombre de capitalisations par an (1 = annuel, 12 = mensuel)
- t = durée du placement en années
Avec une capitalisation annuelle (n = 1), la formule se simplifie : A = P × (1 + r)t. C’est cette version, celle qu’utilise le simulateur ci-dessus, qui rend le mécanisme exponentiel le plus lisible. Trois écritures coexistent pourtant selon la fréquence retenue et la présence de versements, sujet de l’inventaire des variantes et des limites de la formule.
Exemple : 10 000 € placés à 5 % pendant 10 ans
Un capital de 10 000 € placé à 5 % annuel, capitalisation annuelle, sans versement complémentaire :
A = 10 000 × (1 + 0,05)10 = 16 289 €. Le capital a généré 6 289 € d’intérêts. La répartition dans le temps est ce qui rend le mécanisme remarquable : la première année produit 500 € d’intérêts, la dixième en produit 776 €. À intérêts simples, le même placement aurait rapporté exactement 5 000 €. L’écart de 1 289 € provient uniquement de la capitalisation des intérêts sur eux-mêmes.
Tableau d’évolution : capital sur 10 ans à 5 %
| Année | Capital début | Intérêts annuels | Capital fin | Intérêts cumulés |
|---|---|---|---|---|
| 1 | 10 000 € | 500 € | 10 500 € | 500 € |
| 2 | 10 500 € | 525 € | 11 025 € | 1 025 € |
| 3 | 11 025 € | 551 € | 11 576 € | 1 576 € |
| 4 | 11 576 € | 579 € | 12 155 € | 2 155 € |
| 5 | 12 155 € | 608 € | 12 763 € | 2 763 € |
| 6 | 12 763 € | 638 € | 13 401 € | 3 401 € |
| 7 | 13 401 € | 670 € | 14 071 € | 4 071 € |
| 8 | 14 071 € | 704 € | 14 775 € | 4 775 € |
| 9 | 14 775 € | 739 € | 15 513 € | 5 513 € |
| 10 | 15 513 € | 776 € | 16 289 € | 6 289 € |
Les intérêts annuels passent de 500 € à 776 € sans aucun effort supplémentaire. Sur les 5 dernières années, le capital génère 3 526 € d’intérêts, contre 2 763 € sur les 5 premières : l’essentiel des gains se concentre à la fin. Pour une projection à partir d’un objectif de versement mensuel, par exemple projection de 200 € versés chaque mois, le simulateur intègre directement cet effet de capitalisation sur les versements réguliers.
Intérêt simple et intérêt composé : quelle différence ?
L’intérêt simple se calcule sur le seul capital initial : 10 000 € à 5 % rapportent 500 € chaque année, indéfiniment. Croissance linéaire (I = P × r × t). L’intérêt composé intègre les gains précédents dans la base : la deuxième année produit des intérêts sur 10 500 €. Croissance exponentielle.
| Critère | Intérêt simple | Intérêt composé |
|---|---|---|
| Base de calcul | Capital initial | Capital + intérêts cumulés |
| Croissance | Linéaire | Exponentielle |
| 10 000 € à 5 % · 10 ans | 15 000 € | 16 289 € |
| 10 000 € à 5 % · 20 ans | 20 000 € | 26 533 € |
| 10 000 € à 5 % · 30 ans | 25 000 € | 43 219 € |
L’écart se creuse mécaniquement : 1 289 € sur 10 ans, 18 219 € sur 30 ans, presque le double du capital initial. C’est pourquoi la durée de placement est, en pratique, le levier le plus puissant sur un horizon long.
Pourquoi le temps est le principal levier
Une croissance exponentielle produit l’essentiel de ses effets dans les dernières périodes. Les premières années contribuent modestement ; les dernières concentrent les gains. Conséquence directe : allonger l’horizon de quelques années peut réduire fortement l’effort d’épargne mensuel nécessaire, à l’inverse, le raccourcir impose un effort disproportionné. La discipline et la régularité des versements peuvent peser davantage que le montant de départ.
Durée, taux et frais : ce que l’exposant arbitre
Dans la formule, le taux entre dans la base et la durée dans l’exposant. Un capital de 10 000 € placé à 4 % pendant 30 ans atteint 32 434 €. Placé à 6 % pendant 20 ans, il atteint 32 071 €. Dix années de plus compensent ici deux points de rendement annuel. Le temps de doublement en donne la raison : le capital double en 17,7 ans à 4 % et en 11,9 ans à 6 % (18 et 12 ans selon la règle de 72). Trente ans à 4 % et vingt ans à 6 % représentent environ 1,7 doublement dans les deux cas. D’où le poids de l’horizon de placement dans le résultat.
La compensation n’est pas proportionnelle. Pour obtenir le même résultat qu’à 6 % sur 20 ans en seulement 10 ans, il faudrait un rendement de 12,4 % par an. Diviser la durée par deux oblige à plus que doubler le taux, et la contrainte se durcit à mesure que l’horizon se raccourcit.
Les frais passent par le même exposant, puisqu’ils se retranchent du taux chaque année. Avec un rendement brut de 5 % et 1 point de frais annuels, 10 000 € deviennent 21 911 € en 20 ans au lieu de 26 533 €, soit 17 % de moins. Sur 30 ans, l’écart atteint 25 % (32 434 € contre 43 219 €). Le détail par type de support figure dans l’analyse de l’impact des frais de gestion sur le rendement.
La formule suppose aussi que les gains restent investis. Un prélèvement annuel sur les intérêts réduit le taux de chaque période, alors qu’un prélèvement à la sortie ne s’applique qu’une fois. Avec un taux d’imposition hypothétique de 30 %, 10 000 € placés à 5 % pendant 30 ans donnent 28 068 € si l’impôt est payé chaque année (le taux net tombe à 3,5 %), et 33 254 € s’il est payé en une fois sur la plus-value finale. À taux d’imposition égal, le prélèvement annuel réduit le capital final de 16 %. Un retrait partiel réduit quant à lui la base : la somme retirée cesse de produire des intérêts pour toutes les années restantes.
Ce que le calcul ne montre pas : inflation, frais, comportement
Le calcul théorique suppose un taux constant et une capitalisation régulière. Trois facteurs écartent le résultat réel de la promesse affichée, et c’est précisément ce que le simulateur ci-dessus rend visible.
L’inflation érode le pouvoir d’achat du capital accumulé. Un rendement nominal de 5 % avec 2 % d’inflation produit un rendement réel d’environ 3 %. C’est la différence entre le chiffre sur le relevé et ce qu’il permet réellement d’acheter, soit la distinction entre rendement nominal et rendement réel. Pour isoler cet effet, l’outil dédié de rendement réel après inflation le calcule directement.
La fiscalité et les frais réduisent le rendement effectif, par le même exposant que les gains (voir l’arbitrage entre durée, taux et frais). Selon l’enveloppe (PEA, assurance-vie, compte-titres), le traitement des gains diffère et peut affecter significativement le montant net.
L’écart comportemental. Le rendement réellement capté par l’investisseur moyen peut être inférieur au rendement des supports détenus, notamment parce que les décisions d’entrée et de sortie sont mal synchronisées. C’est l’écart entre l’intuition et la réalité des intérêts composés, et l’une des raisons pour lesquelles les promesses trompeuses sur la capitalisation se vérifient rarement à la lettre. Le simulateur permet d’activer cette hypothèse pour en mesurer l’effet.
Questions fréquentes
Comment calculer les intérêts composés ?
La formule est A = P × (1 + r/n)n×t, où P est le capital initial, r le taux annuel, n le nombre de capitalisations par an et t la durée. En capitalisation annuelle, elle se simplifie en A = P × (1 + r)t. Le simulateur ci-dessus effectue ce calcul automatiquement, en ajoutant l’effet de l’inflation.
Quelle est la différence entre intérêts simples et composés ?
Les intérêts simples portent sur le seul capital initial (croissance linéaire) ; les intérêts composés intègrent les intérêts précédents (croissance exponentielle). Sur 30 ans, 10 000 € à 5 % donnent 25 000 € en simple contre 43 219 € en composé. Détail méthodologique dans le calculateur d’intérêts composés de la SEC américaine.
Combien de temps pour doubler son capital ?
La règle de 72 fournit une estimation rapide : 72 ÷ taux annuel. À 5 %, le capital double en 14,4 ans environ, à 3 % en 24 ans. L’approximation est fiable entre 2 % et 15 %.
Le simulateur tient-il compte de l’inflation ?
Oui. La courbe « pouvoir d’achat réel » déflate la projection nominale par l’inflation moyenne saisie, en euros d’aujourd’hui. Avec 2 % d’inflation, un capital nominal perd près de la moitié de son pouvoir d’achat sur 30 ans. Pour aller plus loin sur ce point, voir l’effet de l’inflation sur le rendement réel.
Quel rendement le simulateur suppose-t-il ?
Le simulateur calcule ce que donnent les hypothèses saisies, sans les juger. Le taux d’un livret réglementé est fixé par les pouvoirs publics et révisé en principe deux fois par an. Pour des actifs risqués, le rendement historique moyen dépend fortement de la période retenue et ne dit rien des rendements futurs. Un taux constant ne reproduit pas non plus la volatilité ni l’ordre des bonnes et des mauvaises années.
À retenir
- Les intérêts composés créent une croissance exponentielle : les intérêts produisent eux-mêmes des intérêts.
- La durée est le levier le plus puissant : l’essentiel des gains se concentre dans les dernières années.
- 30 ans à 4 % donnent à peu près autant que 20 ans à 6 %, et les frais comme l’impôt annuel passent par le même exposant.
- Inflation, frais, fiscalité et écart comportemental séparent le chiffre nominal du pouvoir d’achat.
- Un calculateur rend visibles les hypothèses sous lesquelles le résultat tient, sans prédire ce résultat.
Prolonger l’analyse
Question inverse : « combien épargner chaque mois pour atteindre un objectif ? » → le calculateur d’épargne mensuelle par objectif. Mesurer ce que l’inflation retire vraiment → le simulateur de rendement réel après inflation. Savoir quel capital génère un revenu durable → le simulateur de capital pour vivre de ses rentes.
Tous les outils d’analyse financière Eco3min · Éducation financière
Mis à jour le 29 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Calculateur d’épargne mensuelle : combien mettre de côté pour atteindre votre objectif
🧭 Outil d'analyse eco3min : Cadre méthodologique Calculateur : Épargne mensuelle Estimez l'effort d'épargne associé à un objectif. Dans le…
Simulateur d’arbitrage crédit vs épargne
🧭 Outil d'analyse eco3min : Cadre méthodologique Simulateur : Arbitrage crédit / épargne Comparez les trajectoires de dette et d'épargne.…
Anciens francs en euros : convertir un montant d’avant 1960 sans se tromper d’un facteur 100
Un montant écrit « francs » sur un document d'avant 1960 est en anciens francs, cent fois plus…