
Simulateur d’arbitrage crédit vs épargne
Simulateur : Arbitrage crédit / épargne
Comparez les trajectoires de dette et d’épargne. Sujet voisin : Guide pour débutants.
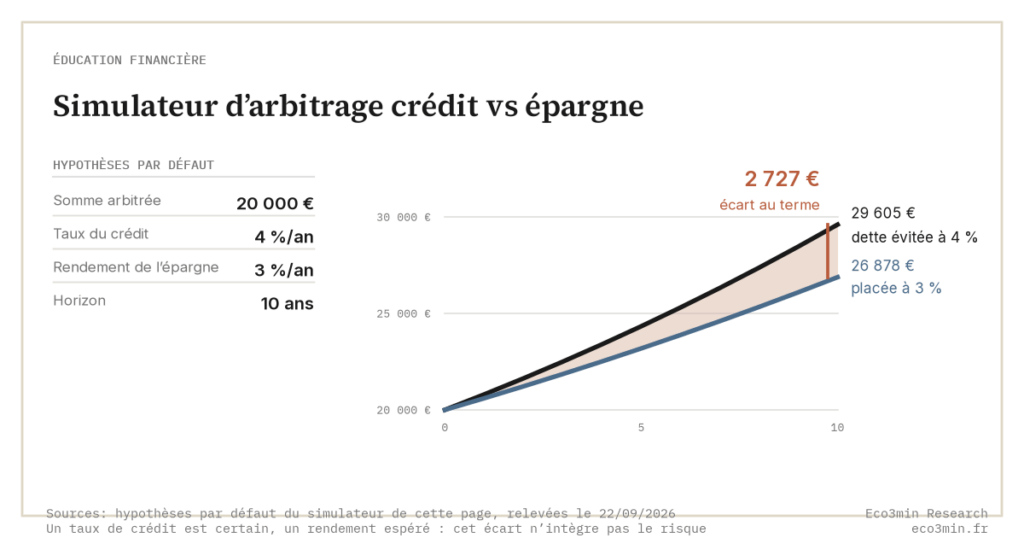
Faut-il rembourser un crédit par anticipation ou garder l’épargne placée ? Il n’y a pas de réponse universelle : tout se joue sur l’écart de taux entre le coût du crédit et le rendement de l’épargne, et cet écart change avec le régime monétaire. Ce simulateur compare les deux trajectoires d’un même capital sous des hypothèses explicites. Il ne tranche pas à votre place ; il rend l’arithmétique visible.
Rembourser ou placer ? L'écart de taux décide — pas l'intuition
Comparez les deux trajectoires d'un même capital. Attention : rembourser un crédit procure un rendement certain égal au taux du crédit ; un placement comporte un risque que cette comparaison n'intègre pas.
Comparaison arithmétique à hypothèses égales · rembourser un crédit = rendement certain égal au taux du crédit ; un placement comporte un risque non pris en compte ici · l'inflation s'annule entre les deux trajectoires nominales · Eco3min — outil pédagogique, ni conseil ni recommandation.
Résultat issu d’un modèle simplifié, dépendant exclusivement des hypothèses saisies. Rembourser un crédit procure un rendement certain ; un placement comporte un risque que cette comparaison n’intègre pas. Ni conseil, ni recommandation personnalisée.
L’écart de taux : le seul arbitre arithmétique
Rembourser un crédit à 4 % revient à obtenir un rendement certain de 4 % : c’est de l’intérêt que vous ne paierez plus. La question devient donc simple, en apparence : votre épargne rapporte-t-elle plus ou moins que ce que coûte votre crédit ? Si le rendement de l’épargne dépasse le taux du crédit, conserver le capital placé est arithmétiquement supérieur ; sinon, le remboursement l’emporte. Le différentiel de départ se compose dans le temps : sur un horizon long, un écart d’un point devient un montant significatif, comme le montre le coin entre les deux courbes.
Le régime de taux fait basculer la réponse
La même question a reçu des réponses opposées selon l’époque. Un crédit immobilier à 1,2 % (2021) face à un Livret A à 3 % (2023) : conserver l’épargne placée est arithmétiquement supérieur. Un crédit à 4 % (2023) face au même Livret A à 3 % : le remboursement devient favorable. Ce n’est pas une règle universelle qui décide — c’est l’écart de taux du moment. Comprendre comment les taux d’intérêt se transmettent dans l’économie aide à situer ce différentiel.
Le point que l’arithmétique ne dit pas : le risque
C’est la limite décisive de toute comparaison de ce type. Rembourser est certain ; placer ne l’est pas. Mettre en face un taux de crédit garanti et un rendement d’épargne espéré n’est honnête que si les deux sont comparables. Face à un crédit, le terme de comparaison réellement équivalent est un placement sans risque (Livret A, fonds euros) : là, l’écart de taux dit tout. Dès que le rendement attendu provient d’un placement risqué, ce rendement n’est pas garanti, et l’avantage arithmétique affiché doit être pondéré par le risque que vous acceptez de porter, ce que l’outil n’intègre pas.
Un second facteur échappe au calcul : la liquidité. Affecter son épargne au remboursement réduit le levier, mais épuise aussi le matelas disponible en cas de choc. Avant d’arbitrer, il peut être utile d’évaluer sa marge de sécurité avec le simulateur de résilience financière.
Placer ou rembourser : l’arbitrage bascule selon que les taux réels sont positifs ou négatifs, un état qui dépend du régime macroéconomique. Le situer aujourd’hui : régime macroéconomique en vigueur →
À retenir
- Rembourser un crédit = un rendement certain égal au taux du crédit.
- L’arbitrage arithmétique se joue sur l’écart de taux, qui se compose dans le temps.
- Le régime de taux fait basculer la réponse : il n’y a pas de règle universelle.
- L’arithmétique ignore deux choses essentielles : le risque du placement et la liquidité conservée.
Prolonger l’analyse
Explorer l’effet du temps sur le capital → le calculateur d’intérêts composés. Mesurer l’impact de l’inflation sur un rendement → le simulateur de rendement réel après inflation. Vérifier sa marge de sécurité → le simulateur de résilience financière.
Tous les outils d’analyse financière Eco3min · Éducation financière
Mis à jour le 25 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Simulateur de taux de retrait à la retraite : le replay historique (1871–2025)
Le « taux de retrait sûr » est l'une des questions les plus googlées de la finance personnelle…
Simulateur de résilience financière : évaluer sa marge de manœuvre face aux chocs économiques
🧭 Outil d'analyse eco3min : Cadre méthodologique Simulateur : Résilience financière Confrontez vos marges de sécurité. Éclairage complémentaire : Comment…
Anciens francs en euros : convertir un montant d’avant 1960 sans se tromper d’un facteur 100
Un montant écrit « francs » sur un document d'avant 1960 est en anciens francs, cent fois plus…