
Cash, livrets, fonds euros : le rendement réel face à l’inflation

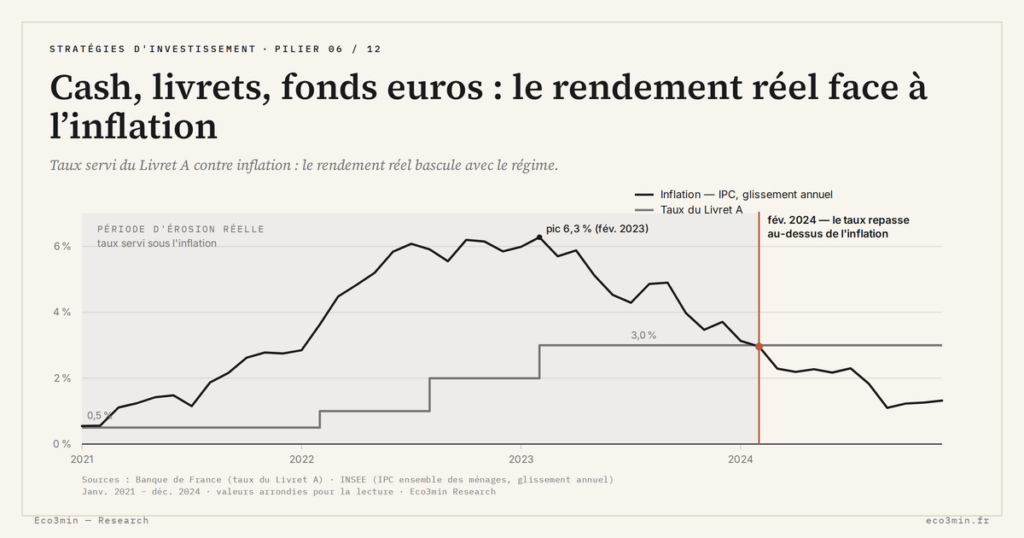
Le cash, les livrets réglementés et le compartiment en euros de l’assurance-vie partagent un capital nominal garanti, donc une protection réelle qui dépend entièrement du régime : positive quand le taux servi dépasse l’inflation, érodée silencieusement quand elle passe devant.
TL;DR
Le rendement réel d'un livret, d'un dépôt ou d'un fonds euros se résume au taux servi moins l'inflation, ce qui en fait l'étalon à partir duquel se juge l'utilité réelle de toute protection active.
- Selon la Banque de France et l'INSEE, le taux du Livret A est resté sous l'inflation chaque mois de janvier 2021 à janvier 2024, une épargne réputée « sûre » perdant alors du pouvoir d'achat sans qu'aucune ligne négative n'apparaisse au relevé.
- Les taux des dépôts et de l'épargne réglementée suivent les taux directeurs avec retard : ils passent sous l'inflation au début d'un choc, et ne repassent au-dessus qu'une fois le resserrement engagé.
- Le fonds euros combine garantie nominale et portefeuille obligataire ancien à faible coupon, si bien que son taux servi suit la remontée des taux avec un décalage de plusieurs années.
- Dans une assurance-vie, seul le compartiment en euros relève de cette famille garantie ; les unités de compte, sans garantie en capital, suivent la logique de leurs sous-jacents.
Cette page ne recalcule pas le rendement réel ni ne redéfinit le Livret A. Elle lit la famille nominale-ancrée comme le repère à partir duquel se jugent toutes les autres protections de l’ombrelle. Le détail figure dans les placements court terme lus par horizon.
Une famille définie par sa garantie nominale
Avant toute protection « active », il y a l’épargne que presque tout le monde détient : Livret A, LEP, dépôts à vue, comptes sur livret, compartiment en euros de l’assurance-vie. Ces supports diffèrent par leur fiscalité, leur plafond et leur liquidité, mais partagent une propriété qui les range dans la même famille : le capital exprimé en euros ne baisse pas. C’est cette garantie nominale qui définit leur comportement face à l’inflation, et qui en fait un cas à part dans la grille des protections. Ces supports garantis servent de socle aux allocations défensives, un arbitrage passé au crible dans gestion déléguée et gestion libre du contrat.
La garantie porte sur un axe précis, le capital nominal, et laisse l’autre axe, le pouvoir d’achat, entièrement exposé. Le solde affiché ne diminue jamais ; ce qu’il permet d’acheter, en revanche, varie avec l’inflation. La famille nominale-ancrée protège donc parfaitement le premier objectif et conditionnellement le second. La question « le cash est-il un mauvais placement ? » n’a de réponse que régime par régime, ce que traite le cash est-il un mauvais placement ; cette page se concentre sur la lecture par régime, pas sur le verdict.
Une distinction préalable évite la confusion la plus courante : ces supports remplissent deux fonctions séparées qu’on évalue selon des critères différents. La première est une fonction de liquidité et de précaution, disponibilité immédiate, capital certain, à laquelle l’inflation est presque indifférente : on ne juge pas une réserve de précaution à son rendement réel. La seconde est une fonction de protection du pouvoir d’achat de l’épargne longue, pour laquelle le rendement réel est le seul critère pertinent. Confondre les deux conduit à reprocher à un support de liquidité de mal protéger, ou à attendre d’un support de protection une disponibilité immédiate. Cette page ne traite que la seconde fonction ; la première, propre au Livret A, est une autre question. Lecture connexe : Les deux enveloppes du plan épargne retraite.
Un rendement réel entièrement conditionnel
Le rendement réel d’un support nominal-ancré se résume à un écart : le taux servi moins l’inflation. Quand le premier dépasse la seconde, le pouvoir d’achat progresse ; quand l’inflation passe devant, il recule, sans qu’aucune ligne négative n’apparaisse sur le relevé. C’est cette invisibilité qui rend l’érosion redoutable : elle ne se voit pas, elle se constate après coup. Le détail du calcul, taux nets de fiscalité, indices de référence, horizons, relève du calcul du rendement réel après inflation ; on retient ici le principe, pas la formule. Dans le prolongement de : le livret fiscalisé face au Livret A.
La période récente en a donné une illustration nette. Selon la Banque de France et l’INSEE, le taux du Livret A est resté inférieur au glissement annuel des prix mesuré par l’INSEE chaque mois de janvier 2021 à janvier 2024, avant de repasser au-dessus en février 2024, une fois son taux porté à 3 % et l’inflation retombée à 3,0 %. Sur cette fenêtre, une épargne réputée « sûre » a perdu du pouvoir d’achat en termes réels. La sécurité n’était pas en cause : le capital garanti n’a pas bougé. C’est la protection réelle qui faisait défaut, parce qu’elle portait sur le mauvais axe au mauvais moment. Prolongement : le rendement réel du Livret A depuis 1960.
Ce comportement se généralise au-delà du cas français. Dans la plupart des économies développées, les taux des dépôts et de l’épargne réglementée suivent les taux directeurs avec retard, si bien qu’ils passent sous l’inflation au début d’un choc inflationniste et ne repassent au-dessus qu’une fois le resserrement engagé. La famille nominale-ancrée est donc structurellement en retard d’un temps sur le régime : elle protège le pouvoir d’achat en fin de cycle de resserrement, et l’érode au début d’une poussée d’inflation. La fonction d’épargne de précaution du Livret A, distincte de sa fonction de protection, est traitée par la fonction d’épargne du Livret A.
Assimiler « capital garanti » à « épargne protégée de l’inflation » confond deux axes distincts. La garantie porte sur le capital nominal, jamais sur le pouvoir d’achat. Lire correctement, c’est mesurer le rendement réel régime par régime : un support garanti peut être le véhicule le plus sûr d’une perte réelle quand l’inflation dépasse durablement le taux servi. Toute la difficulté tient à la datation de ce dépassement, que la série mensuelle du taux d’inflation en France permet de situer mois par mois.
Le repère que l’ombrelle mesure
Si la famille nominale-ancrée n’est ni bonne ni mauvaise en soi, elle remplit une fonction précise dans l’ombrelle : elle est l’étalon. Le rendement réel d’un support garanti fixe une sorte de seuil que toute protection « active » doit franchir pour mériter le risque qu’elle ajoute. Dans un régime où les taux courts dépassent largement l’inflation, ce seuil est élevé, et l’intérêt de prendre le risque de l’or, de l’immobilier ou des obligations longues se réduit d’autant. Dans un régime de taux réels négatifs, le seuil passe sous zéro, et la comparaison devient plus favorable aux actifs risqués. On retrouve cette logique développée dans la rotation des placements au fil du cycle. Cadre d’ensemble : la mécanique du taux garanti du PEL.
C’est en ce sens que la famille nominale-ancrée est la ligne de base à dépasser : non pas une protection à écarter, mais le point de référence à partir duquel se juge l’utilité réelle des autres. Et comme ce seuil se déplace avec le régime, il se lit avec la grille des régimes d’inflation plutôt que dans l’absolu. Le repère bouge ; c’est précisément ce qui le rend informatif.
Cette fonction d’étalon explique aussi pourquoi la famille nominale-ancrée n’est jamais une réponse complète à la question de la protection. Elle indique le seuil à dépasser, pas le moyen de le dépasser. Elle ne fait croître le pouvoir d’achat dans aucun régime ; elle le préserve seulement quand le taux servi couvre l’inflation. Une épargne entièrement nominale-ancrée poursuit donc le deuxième objectif de l’épargne, préserver, sans jamais viser le troisième, faire croître, ce qui est un choix cohérent mais un choix, pas une absence de choix. La lecture par le cycle, qui situe où le seuil se trouve à un moment donné, relève de placements selon le cycle.
Une conséquence pratique découle de cette fonction d’étalon : le rôle de la famille nominale-ancrée n’est pas constant dans le temps, il se renforce ou s’efface avec le régime. Quand les taux courts dépassent l’inflation, elle redevient une protection réelle à part entière, et l’écart de rendement avec les actifs risqués se resserre. Quand l’inflation court devant des taux servis en retard, elle redevient le repère que les autres protections sont censées battre, sans le battre elle-même. Le même support change donc de statut, de protection à étalon et inversement, au gré du sentier des taux réels, sans qu’aucune de ses caractéristiques propres n’ait varié. C’est l’illustration la plus directe de la thèse de l’ombrelle appliquée au support le plus simple. Plus de contexte : Le portrait des encours de l’épargne réglementée.
La passerelle vers le fonds euros
Le compartiment en euros de l’assurance-vie occupe une position particulière dans la famille, parce qu’il combine la garantie nominale avec une exposition obligataire sous-jacente. Son rendement ne suit pas les taux de marché en temps réel : les portefeuilles obligataires anciens, à faible coupon, diluent lentement les titres nouvellement acquis à rendement plus élevé. Le taux servi suit donc la remontée des taux avec un décalage de plusieurs années. Sujet voisin : notre décodage de la question du meilleur placement.
Cette inertie a deux visages selon le régime. En régime de taux bas, elle a protégé les détenteurs, qui ont continué de percevoir des rendements hérités d’un passé plus généreux. Quand les taux remontent vite, elle joue à l’inverse : le rendement servi reste en retard sur les nouvelles conditions de marché, et l’écart avec un placement à taux courant peut devenir significatif. Le fonds euros n’est donc pas un cash amélioré, mais un support à dynamique propre, dont le comportement par régime de taux est traité en détail dans le fonds euros en détail. Cette page s’arrête à la passerelle : situer le fonds euros dans la famille nominale-ancrée, et renvoyer au cluster qui en démonte la mécanique.
Une précision de périmètre s’impose ici. À l’intérieur d’une même assurance-vie, seul le compartiment en euros relève de la famille nominale-ancrée. Les unités de compte, exposées aux marchés actions, obligataires ou immobiliers, n’offrent aucune garantie en capital et obéissent aux logiques de protection propres à leurs sous-jacents, pas à celle du repère étudié ici. Ranger l’assurance-vie en bloc dans une catégorie ou une autre est donc une erreur de classement : c’est le support, fonds euros ou unité de compte, qui détermine le régime de protection, jamais l’enveloppe qui les contient. Les coûts internes s’appliquent au rendement de ces supports, couche après couche ; leur décompte figure dans la structure de frais du contrat.
Un repère, pas un refuge
La famille nominale-ancrée n’est ni le piège que certains décrivent, ni le refuge que d’autres y voient. Elle est le repère conditionnel de l’ombrelle : ce qui protège parfaitement le capital nominal, protège le pouvoir d’achat seulement quand le taux servi couvre l’inflation, et sert d’étalon à toutes les autres protections. La lire correctement n’est pas en sortir ni y rester, c’est mesurer son rendement réel régime par régime, comme on mesure celui de tout autre support. C’est le seul cas de la grille où la protection nominale est totale et la protection réelle entièrement suspendue au régime. À voir également : ce que le régime de taux change pour l’assurance-vie.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Fonds euros ou unités de compte : l’assurance-vie lue par le régime de taux
Le rendement servi d'un fonds euros est un signal lissé et différé ; la valeur d'une unité de…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
Gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change
La gestion pilotée se vend comme une promesse de meilleure performance. Elle est d'abord autre chose : une…