Fonds euros ou unités de compte : l’assurance-vie lue par le régime de taux

Dans un contrat d’assurance-vie, fonds euros et unités de compte n’absorbent pas le cycle de taux au même rythme : le premier lisse le mouvement grâce au stock obligataire et aux réserves de l’assureur, les secondes l’encaissent en direct. Le régime de taux, et non le contrat, gouverne cet écart.
TL;DR
Le régime de taux, davantage que le contrat ou les frais, gouverne l'écart de comportement entre un fonds euros au rendement lissé et différé et une unité de compte qui restitue le marché en direct.
- Le rendement moyen des fonds euros est remonté de 1,30 % en 2021 à 2,60 % en 2023, 2024 et 2025 (France Assureurs), traduction différée d'une hausse des taux concentrée en 2022-2023 que le portefeuille obligataire n'a captée qu'avec retard.
- La provision pour participation aux bénéfices, qui matérialise les réserves de l'assureur, est passée d'environ 4,5 % des encours fin 2023 à 3,7 % fin 2025 : une partie du rendement servi venait de cet amortisseur, dont la munition s'amincit.
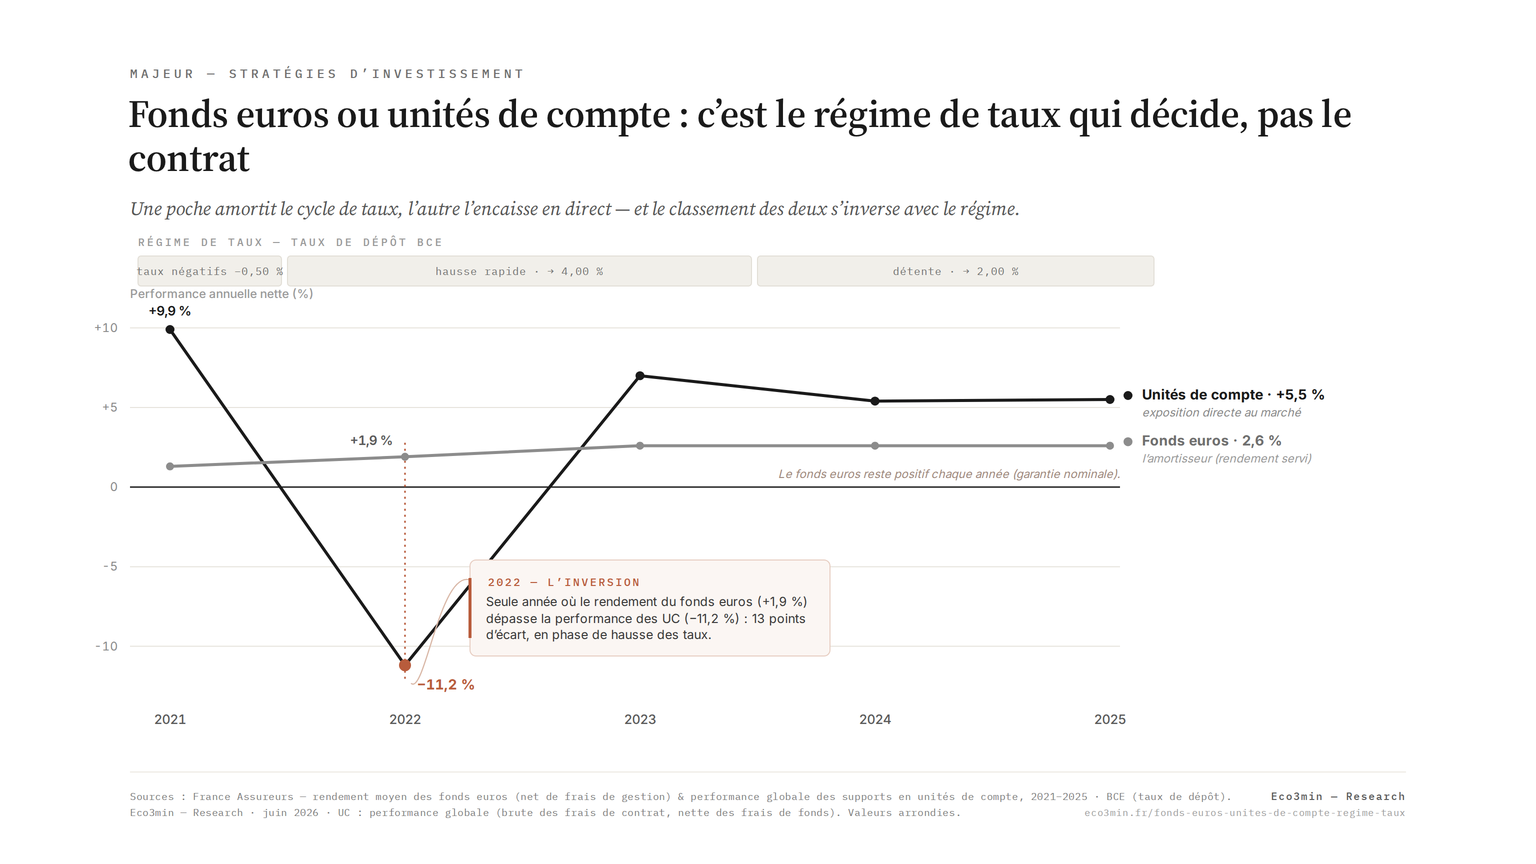
- En 2025, France Assureurs évalue la performance globale des unités de compte à 5,5 % (4,7 % nette des frais de contrat) contre 2,60 % pour les fonds euros ; en 2022, la hausse des taux et le repli des marchés avaient inversé ce classement, le fonds euros restant positif.
- La BCE a porté son taux de dépôt à 4,00 % à l'automne 2023, l'a abaissé à 2,00 % en juin 2025 par huit baisses, puis l'a relevé à 2,25 % le 11 juin 2026 puis à 2,50 % avec effet au 16 septembre 2026 : hausse, baisse et retournement tiennent dans un seul horizon de détention.
Le débat sur l’assurance-vie se joue le plus souvent sur les frais : le meilleur contrat serait le moins cher. Cette lecture passe à côté de l’essentiel. À l’intérieur d’un même contrat, deux moteurs cohabitent et ne réagissent pas au même tempo. Le fonds euros s’appuie sur le portefeuille obligataire de l’assureur et sur ses réserves : son rendement servi est lissé, et il suit le cycle de taux avec plusieurs années de décalage. Les unités de compte, elles, logent des fonds ou des ETF dont la valeur encaisse le marché en direct, sans amortisseur. La variable qui sépare ces deux comportements n’est pas le contrat, mais le régime de taux. Cet article décrit comment chaque poche se comporte selon que les taux montent, plafonnent ou refluent — sans désigner laquelle conviendrait à un profil donné. Pour aller plus loin : frais d’assurance-vie : versement, gestion, UC, la couche qui s’empile.
L’enveloppe n’est pas le placement
Avec près de 2 020 milliards d’euros d’encours à fin janvier 2025 selon France Assureurs, l’assurance-vie reste le premier réceptacle de l’épargne financière des ménages français. Ce poids massif entretient une confusion tenace : on parle du « rendement de l’assurance-vie » comme s’il s’agissait d’un placement homogène, doté d’une performance propre. Or l’assurance-vie n’est pas un actif. C’est une enveloppe — un cadre juridique et fiscal — à l’intérieur duquel cohabitent des supports de nature radicalement différente. Comparer deux contrats sur leur seul niveau de frais, ou sur le taux affiché d’un fonds euros, revient à juger une maison sur la couleur de sa façade en ignorant ce qu’elle abrite.
À l’intérieur de cette enveloppe, l’épargne se répartit entre deux familles de supports. Le fonds en euros, d’abord, sur lequel l’assureur garantit le capital versé : c’est la poche dite sécurisée, qui concentre encore environ 70 % des encours d’assurance-vie. Les unités de compte, ensuite, qui logent des parts de fonds, des ETF, des actions, de l’immobilier coté ou non coté, sans aucune garantie en capital : la valeur de cette poche suit celle des marchés sous-jacents. Un même contrat peut héberger les deux, dans des proportions librement choisies, et c’est précisément cette coexistence qui rend l’objet difficile à lire. Lecture connexe : La fiscalité de l’assurance-vie après 8 ans.
La conséquence est qu’un raisonnement mené au niveau de l’enveloppe est presque toujours mal posé. La question pertinente n’est pas « l’assurance-vie est-elle un bon placement ? », mais « comment se comporte chacune des deux poches, et selon quelle logique ? ». C’est l’objet de ce cluster, dont cet article constitue le point d’entrée. Pour situer la place de l’assurance-vie parmi les autres véhicules d’épargne, l’analyse des stratégies d’allocation lues par le régime macro offre le cadre plus large ; ici, on reste à l’intérieur du contrat.
L’enjeu dépasse la curiosité documentaire. Tant que les deux poches sont confondues, l’épargnant attribue au contrat des propriétés qui appartiennent en réalité à ses supports — et il en tire des conclusions erronées sur le risque qu’il porte ou sur la réactivité de son épargne. Distinguer les deux moteurs, comprendre ce qui les fait diverger, c’est la condition pour lire correctement ce que l’on détient. Et la variable qui les fait diverger, on le verra, n’est ni le contrat ni les frais : c’est le niveau et la direction des taux d’intérêt. Ce ressort est documenté dans la construction de portefeuilles résilients.
Pourquoi, alors, le débat public se cristallise-t-il sur les frais ? Parce qu’ils sont visibles, comparables et chiffrables : un taux de frais de gestion s’affiche, se classe, se met en concurrence. La mécanique de transmission des taux, elle, est invisible et différée, donc absente des comparateurs. Les frais méritent l’attention — ils grèvent le rendement net de chaque support, et un contrat lourdement chargé peut effacer une part substantielle de la performance — mais ils relèvent de l’enveloppe et du distributeur, pas du comportement des poches. Réduire le choix d’un contrat à son barème, c’est optimiser la marge en ignorant le moteur. Un contrat peu coûteux mais mal compris reste mal compris ; un contrat correctement lu, même un peu plus cher, donne à l’épargnant prise sur ce qu’il détient. La hiérarchie des questions importe : comprendre les deux poches d’abord, arbitrer les frais ensuite. Voir aussi : les SCPI logées en assurance-vie ou détenues en direct.
Le fonds euros : un rendement construit, pas subi
Le premier réflexe consiste à imaginer le fonds euros comme un livret bonifié, dont le taux refléterait l’état des marchés obligataires de l’année. Cette image est trompeuse. Le rendement servi par un fonds euros n’est pas le reflet immédiat d’un marché : il est construit par l’assureur, à partir d’un portefeuille obligataire constitué sur de longues années et d’un jeu de réserves destiné à amortir les à-coups.
Le portefeuille d’abord. Un assureur détient une masse d’obligations achetées à des dates différentes, à des taux différents. Chaque année, seule une fraction de ce stock arrive à échéance et est remplacée par des titres aux conditions du moment. Le rendement moyen de l’ensemble évolue donc lentement, par inertie, en fonction du rythme de renouvellement. C’est ce que l’on désigne par l’effet de stock, et c’est la première source du lissage par les réserves de l’assureur que ce cluster détaille dans son article de fondation.
Les réserves ensuite. Les bonnes années, l’assureur n’est pas tenu de redistribuer immédiatement la totalité des revenus encaissés. Il peut en mettre une partie de côté, dans une provision réglementée, et la libérer plus tard, quand les revenus du portefeuille faiblissent. Ce dispositif lui permet d’aplanir la courbe des taux servis : le rendement annoncé varie peu d’une année sur l’autre, là où un ETF obligataire détenu en direct répercuterait aussitôt chaque mouvement de marché. La contrepartie de cette stabilité est que les revenus distribués sont décorrélés, au moins en partie, de la performance réelle de l’année écoulée.
Ce mécanisme produit un comportement caractéristique : le rendement servi se réajuste avec retard. Quand les taux montent fortement, le fonds euros bouge à peine, parce que l’essentiel de son portefeuille reste investi dans d’anciennes obligations à faible coupon ; il faut plusieurs années pour que le renouvellement progressif fasse remonter le rendement moyen. La logique de ce décalage temporel — distinct du lissage par les réserves, même s’il lui est lié — est traitée séparément dans l’analyse du rendement servi qui se réajuste avec retard.
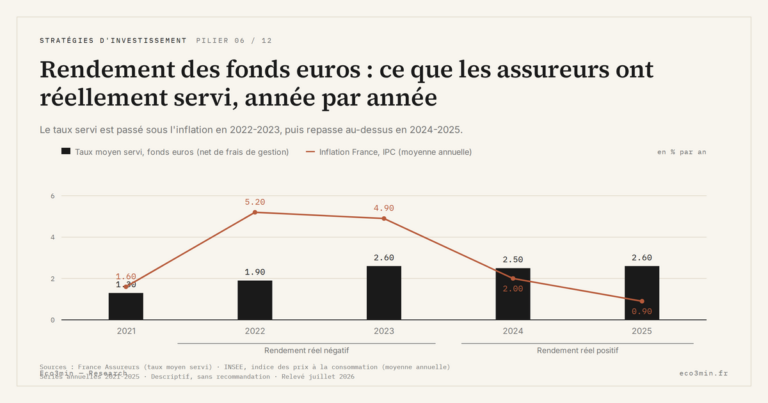
Les chiffres récents illustrent ce double effet. Après un point bas à 1,30 % en 2021 (France Assureurs), le rendement moyen des fonds euros est remonté à 1,90 % en 2022, puis à 2,60 % en 2023 et 2024, et de nouveau 2,60 % au titre de 2025 — la troisième année consécutive à ce niveau, selon le rapport de France Assureurs publié en mars 2026. Ce redressement est la traduction différée de la remontée des taux obligataires entamée en 2022 : l’assureur a investi sa collecte et ses tombées dans des titres mieux rémunérés, et le rendement moyen du portefeuille a convergé lentement vers ces nouveaux niveaux. Lentement : la hausse des taux de marché s’est produite pour l’essentiel en 2022-2023, mais le fonds euros n’en a tiré pleinement parti qu’en 2024-2025. Le versant complémentaire est couvert dans ce que les assureurs ont réellement servi sur les fonds euros.
Cette remontée a eu un coût caché. Pour soutenir leurs taux servis pendant la période de transition, de nombreux assureurs ont puisé dans leurs réserves. La provision pour participation aux bénéfices, qui matérialise ces revenus mis en attente, est passée d’environ 4,5 % des encours fin 2023 à 4 % fin 2024, puis à environ 3,7 % fin 2025 d’après France Assureurs. Autrement dit, une part du rendement affiché ces dernières années provenait de réserves accumulées les années de vaches grasses, et non des seuls revenus courants. L’amortisseur a fonctionné — au prix d’une décrue de la munition disponible pour les chocs suivants.
La lenteur de cette poche n’est pas un défaut corrigible : elle est inscrite dans sa structure. Pour garantir le capital à tout instant et satisfaire ses exigences prudentielles, l’assureur détient des portefeuilles obligataires de longue durée, dont la maturité moyenne se compte en années et dont seule une fraction se renouvelle chaque exercice. C’est cette durée qui impose le rythme : un portefeuille qui se renouvelle lentement ne peut, par construction, suivre rapidement les taux de marché. Quant aux réserves, elles ne sont pas inépuisables. Leur décrue continue depuis 2023 le rappelle : un amortisseur que l’on sollicite finit par s’amincir, et un assureur qui aurait épuisé sa provision se retrouverait contraint de servir au plus près des revenus courants de son portefeuille, sans pouvoir lisser davantage. L’amortissement a une limite, ce qui interdit d’y voir une protection inconditionnelle. À confronter à : notre cartographie de l’exposition obligataire.
Un dernier trait achève de distinguer cette poche : l’effet cliquet. Une fois le rendement attribué et les intérêts crédités, ils sont définitivement acquis ; le capital constitué ne peut plus diminuer en valeur nominale. Cette irréversibilité, combinée au lissage, explique pourquoi le fonds euros ne ressemble à aucun support de marché. Ce n’est pas la performance brute d’une année qui le définit, mais la mécanique d’amortissement qui le sépare d’une unité de compte. Prolongement : clause bénéficiaire et abattement de 152 500 € : la mécanique successorale de l’assurance-vie.
Les unités de compte : l’exposition directe, sans amortisseur
À l’autre bout du contrat, la logique s’inverse complètement. Choisir une unité de compte, c’est accepter que la valeur de cette poche varie au rythme du marché, sans coussin, sans réserve, sans cliquet. Derrière le sigle se cachent des supports très divers — fonds actions, ETF indiciels, fonds obligataires, immobilier coté ou pierre-papier — réunis par une seule caractéristique commune : l’absence de garantie en capital.
La conséquence est directe et souvent sous-estimée : ce qui fait la performance et le risque d’une unité de compte, ce n’est pas l’enveloppe, c’est son contenu. L’assurance-vie n’ajoute ici qu’une couche fiscale et successorale ; elle ne modifie ni le risque ni le comportement du support sous-jacent. Un ETF obligataire logé en unité de compte répercutera la hausse des taux exactement comme le même ETF détenu sur un compte-titres : sa valeur baisse quand les taux montent, monte quand ils refluent, et ce dans la journée. Un fonds actions suivra le cycle des bénéfices et des multiples. L’enveloppe ne lisse rien. C’est tout l’objet de l’article consacré à l’exposition directe des unités de compte, qui détaille le comportement des grandes familles de supports.
Les chiffres de performance le rappellent sans détour. Sur 2025, France Assureurs évalue la performance globale des unités de compte à 5,5 % en moyenne (brute des frais de contrat, nette des frais des fonds), soit 4,7 % nette des frais de contrat, contre 2,60 % pour les fonds euros. L’écart semble plaider en faveur des unités de compte — mais cette lecture est précisément celle dont il faut se méfier. Cette performance dépend entièrement de la composition de la poche et de l’année considérée. En 2022, lorsque les taux ont bondi et que les marchés obligataires comme actions ont reculé, ces mêmes supports ont enregistré des baisses marquées, là où le fonds euros affichait encore un taux positif. La supériorité d’une poche sur l’autre n’est pas un attribut stable : elle change avec le régime. Cadre d’ensemble : gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change.
Cette dépendance au contenu se décline en autant de comportements qu’il existe de familles d’unités de compte. Un support obligataire réagit aux taux de façon mécanique et immédiate, en sens inverse de leur mouvement. Un support actions répond davantage au cycle des bénéfices et à la compression ou l’expansion des multiples de valorisation, qui dépendent eux-mêmes en partie du niveau des taux. Un support immobilier coté intègre rapidement le repricing lié aux taux, tandis que la pierre-papier non cotée le restitue avec un délai propre à ses méthodes d’expertise. Détailler ces réactions dépasse le cadre de cet article, qui s’en tient au principe commun : dans une unité de compte, le risque et la réactivité viennent du support, et l’enveloppe n’y change rien. La carte précise de ces familles est dressée ailleurs dans le cluster. Plus de contexte : notre analyse des supports à travers les régimes.
L’épisode de 2022 fournit l’image inversée de 2025. Cette année-là, la hausse simultanée des taux et le repli des marchés actions ont fait reculer la quasi-totalité des supports d’unités de compte, obligataires comme actions, tandis que les fonds euros affichaient encore un rendement positif, fût-il modeste. Un épargnant qui aurait jugé les deux poches à l’aune de cette seule année en aurait tiré la conclusion exactement opposée à celle qu’aurait suggérée l’année 2025. C’est la démonstration la plus nette que la comparaison brute des performances, hors mention du régime, n’enseigne rien de transposable : elle décrit une photographie, pas une propriété.
C’est là que réside l’asymétrie fondatrice du contrat. Le fonds euros diffère et amortit le choc de taux ; l’unité de compte l’intègre immédiatement et intégralement. L’un transforme un mouvement brutal en ajustement étalé sur plusieurs années ; l’autre le restitue tel quel, à la hausse comme à la baisse. Ni l’amortissement ni l’exposition directe ne sont « meilleurs » dans l’absolu. Ils décrivent deux manières opposées de subir le même environnement de taux — et c’est l’environnement, justement, qui détermine laquelle de ces deux mécaniques se révèle favorable ou pénalisante à un instant donné.
La variable cachée : le régime de taux, pas le contrat
On peut maintenant énoncer la thèse centrale de ce cluster. La différence de comportement entre fonds euros et unités de compte ne tient ni au contrat choisi, ni au niveau des frais, ni à la qualité de l’assureur. Elle tient à une seule variable : le régime de taux d’intérêt. Selon que les taux montent, plafonnent ou refluent, les deux poches divergent de manière prévisible, et la nature de cette divergence change avec la phase du cycle.
Le contexte de juin 2026 offre un cas d’école, parce qu’il condense en quelques années les trois phases du cycle. La Banque centrale européenne a relevé son taux de dépôt jusqu’à 4,00 % à l’automne 2023, au terme d’un resserrement entamé à l’été 2022. Elle a ensuite engagé un cycle de baisse à partir de juin 2024, abaissant ce taux par huit décisions successives jusqu’à 2,00 % en juin 2025. Puis, le 11 juin 2026, elle a relevé ses trois taux directeurs de 25 points de base — portant le taux de dépôt à 2,25 % avec effet au 17 juin — première hausse depuis 2023, motivée par une réaccélération de l’inflation (3,2 % en zone euro en mai 2026, plus haut depuis septembre 2023) liée à un choc énergétique. Hausse, plateau-baisse, puis retournement à la hausse : la séquence complète tient dans un seul horizon de détention. Une deuxième hausse de 25 points de base a suivi, portant le taux de dépôt à 2,50 % avec effet au 16 septembre 2026 (BCE).
Examinons chaque phase. En régime de hausse rapide des taux — la situation de 2022-2023 — le fonds euros se montre d’une grande inertie. Son portefeuille reste majoritairement composé d’obligations anciennes à faible coupon ; le rendement servi ne bouge presque pas. Pendant ce temps, les unités de compte obligataires encaissent la chute des prix de marché provoquée par la hausse des taux, et les supports actions subissent la compression des valorisations. La poche garantie paraît alors protectrice — non parce qu’elle aurait anticipé quoi que ce soit, mais parce que son amortisseur transforme un choc instantané en non-événement apparent.
En régime de plateau puis de baisse — la situation de 2024-2025 — la mécanique se prolonge mais s’inverse partiellement. Le fonds euros profite enfin, avec retard, de la remontée passée des taux : son rendement moyen converge vers les coupons plus élevés des titres acquis depuis 2022, ce qui explique le passage à 2,60 %. Mais au moment précis où il récolte les fruits de la hausse, les taux de marché refluent déjà. Les unités de compte obligataires, elles, ont rebondi dès la détente, intégrant immédiatement la baisse des taux dans la valorisation de leurs titres. L’amortisseur qui avait protégé en phase de hausse pénalise désormais : il retarde aussi la captation des bénéfices et maintient le rendement servi en deçà de ce qu’un portefeuille reconstitué aux taux courants pourrait offrir. Sujet voisin : le fonctionnement du plan épargne retraite.
En régime de retournement haussier — la phase ouverte en juin 2026 — l’écart se rejoue. La nouvelle hausse de la BCE va d’abord peser sur la valeur des unités de compte obligataires, qui la répercutent dans la journée, tandis que le fonds euros restera quasi immobile, encore en train d’absorber le cycle précédent. Le décalage n’est pas un retard à rattraper une bonne fois : il se reconstitue à chaque inflexion, parce que la vitesse de renouvellement du portefeuille de l’assureur est structurellement lente. C’est pourquoi le fonds euros ne « rejoint » jamais durablement les taux de marché : il les poursuit en permanence, avec quelques années de retard.
Cette asymétrie de calendrier est le cœur du sujet. Avec une unité de compte, l’épargnant ressent le mouvement des taux à l’instant où il se produit, dans son intégralité ; avec un fonds euros, il le ressent étalé sur plusieurs exercices et d’amplitude réduite. Le total encaissé sur un cycle complet peut être proche — les revenus existent dans les deux cas — mais leur calendrier diffère radicalement, et c’est ce calendrier qui décide de l’expérience vécue. Celui qui consulte la valeur de son contrat en pleine phase de hausse des taux verra une unité de compte obligataire en recul et un fonds euros stable ; celui qui la consulte deux ans plus tard, en phase de détente, verra l’inverse. La même réalité de taux produit deux récits opposés selon le moment de l’observation et la poche observée. À voir également : la grille d’évaluation d’une assurance-vie.
Un point mérite d’être souligné pour éviter tout contresens : ce retard n’est pas un signal de direction. Le fonds euros ne prévoit rien, ne se positionne pas ; il enregistre passivement, avec inertie, l’histoire des taux passés telle qu’elle s’est inscrite dans son portefeuille. De même, l’unité de compte ne parie pas sur l’avenir ; elle reflète l’état présent du marché. Aucune des deux poches ne porte d’information prédictive sur la suite du cycle. Leur divergence décrit des vitesses de transmission différentes d’un même passé, non des anticipations concurrentes d’un même futur — distinction essentielle pour ne pas lire dans l’écart de comportement une prétendue clairvoyance de l’une ou de l’autre.
De cette lecture par régime découle une reformulation utile. Le choix entre les deux poches n’est pas un choix entre « sûr » et « risqué » dans l’absolu — un raccourci que la suite de ce cluster s’emploie à défaire. C’est un choix sur le moment où l’on souhaite ressentir le mouvement des taux : immédiatement et pleinement avec une unité de compte, ou de façon différée et amortie avec un fonds euros. Selon la phase du cycle, ce différé protège ou prive. Aucune des deux mécaniques n’est dominante en tout point du cycle, et c’est précisément ce qui interdit de les hiérarchiser hors contexte.
Cette dépendance au régime n’est pas propre à l’assurance-vie : elle structure le comportement de la plupart des classes d’actifs, ce que documente l’ensemble des contenus rattachés au sous-pilier consacré à choisir ses placements selon le cycle macro. L’originalité du contrat d’assurance-vie est de loger côte à côte, dans une même enveloppe, un support qui amortit le régime et un support qui l’épouse.
Deux horloges, une illusion de stabilité
Le lissage du fonds euros ne se contente pas d’amortir les taux : il façonne la perception qu’en a l’épargnant. Parce que le rendement servi varie peu d’une année sur l’autre, la poche garantie inspire un sentiment de stabilité — en partie fondé, puisque le nominal ne recule pas, mais en partie trompeur, puisque cette stabilité nominale peut coexister avec une érosion réelle silencieuse. La stabilité que l’on voit n’est pas la même que la stabilité que l’on possède.
Le rendement annoncé chaque janvier par les assureurs est, à cet égard, un signal administré plutôt qu’une vérité de marché. Il résulte d’arbitrages internes — combien puiser dans les réserves, combien en reconstituer, comment se situer face à la concurrence et au taux du Livret A — autant que des revenus effectifs du portefeuille. Ce caractère construit n’a rien de répréhensible : c’est la définition même du lissage. Mais il implique que le taux affiché ne renseigne pas directement sur la santé du portefeuille sous-jacent ni sur sa capacité à tenir ce niveau les années suivantes. Un même taux de 2,60 % peut recouvrir un portefeuille en plein redressement ou des réserves entamées pour faire illusion une année de plus. Développé ici : L’analyse du PEL selon les générations de plans.
À l’inverse, l’unité de compte n’offre aucun confort de signal. Sa valeur fluctue, visiblement, à chaque relevé. Cette volatilité affichée est souvent vécue comme du risque, alors qu’elle n’est que la traduction transparente du marché sous-jacent. Il en résulte une asymétrie cognitive : la volatilité de l’unité de compte est ressentie parce qu’elle est visible, tandis que l’érosion réelle du fonds euros passe inaperçue parce qu’elle est masquée par la garantie nominale. L’épargnant surévalue donc spontanément le risque de la poche exposée et sous-évalue le risque réel de la poche garantie — non par défaut de jugement, mais parce que les deux poches ne rendent pas leurs risques également visibles. Mise en perspective : la famille des placements nominalement ancrés.
Cette asymétrie de visibilité explique une bonne part des malentendus sur l’assurance-vie. Le rendement réel quasi nul des fonds euros en 2024 — environ 0,19 % après prélèvements sociaux et inflation selon Facts & Figures — n’a guère ému, parce qu’il s’affichait en positif nominal ; une baisse équivalente d’une unité de compte aurait, elle, été perçue comme une perte. Pourtant, du point de vue du pouvoir d’achat, c’est l’érosion silencieuse qui ampute le capital, pas la fluctuation visible qui finit par se rattraper sur un cycle. Lire le contrat honnêtement suppose de corriger cette illusion : juger chaque poche à ses risques réels, qu’ils soient affichés ou dissimulés, et non au confort de lecture qu’elle procure.
Cette inégalité de visibilité a une implication pratique pour quiconque lit un relevé annuel. Le taux servi d’un fonds euros gagne à être rapproché de deux repères que le chiffre brut occulte : l’inflation de la période, qui détermine le rendement réel, et l’état des réserves de l’assureur, qui conditionne la soutenabilité du niveau affiché. Un taux flatteur soutenu par une provision en voie d’épuisement n’a pas la même portée qu’un taux identique adossé à un portefeuille qui se reconstitue. Aucune de ces deux informations n’apparaît dans le rendement annoncé ; toutes deux comptent pour en évaluer la signification réelle.
Il ne s’agit pas de retourner le préjugé en sens inverse — de décréter le fonds euros « dangereux » et l’unité de compte « lucide ». Les deux poches portent des risques de nature différente : risque réel et risque de réinvestissement pour l’une, risque de marché et de volatilité pour l’autre. L’enjeu est de les voir tels qu’ils sont, à parité de visibilité. Le rôle d’un média n’est pas de prescrire l’arbitrage, mais de rendre lisibles des risques que la structure même du contrat tend à présenter de façon inégale.
Croire qu’un fonds euros « protège des taux » et qu’une unité de compte « profite des taux » est une lecture figée. En réalité, l’amortisseur du fonds euros protège en phase de hausse mais prive en phase de baisse, tandis que l’exposition directe d’une unité de compte pénalise quand les taux montent et bénéficie quand ils refluent. Le signe de l’avantage dépend du régime — et ce régime change, comme l’a montré le retournement de juin 2026. Ce que coûte précisément la garantie, et la confusion entre capital nominal et pouvoir d’achat, sont traités dans l’analyse dédiée au coût de la garantie en capital.
Ce que la garantie protège vraiment
La garantie en capital est l’argument de vente central du fonds euros, et la source de la lecture « sûr contre risqué » qui imprègne le débat. Elle est réelle : le capital versé ne peut, en principe, diminuer en valeur nominale, et l’effet cliquet rend les gains définitivement acquis. Mais cette protection a un prix et une limite que les comparatifs commerciaux mentionnent rarement, et que ce cluster examine en détail.
Le prix d’abord. Pour garantir le nominal et respecter ses contraintes prudentielles, l’assureur investit prudemment, à dominante obligataire de bonne qualité. Cette prudence borne mécaniquement le rendement : on ne peut pas à la fois garantir le capital chaque année et capter pleinement la prime de risque des actifs volatils. Le rendement plafonné est la contrepartie de la garantie, non un défaut de gestion. Un autre angle : la manière dont le risque se rémunère selon le cycle.
La limite ensuite, plus subtile. La garantie porte sur le capital nominal, pas sur le pouvoir d’achat. En régime inflationniste, un capital nominalement préservé peut perdre du terrain en termes réels, année après année. Le calcul est éloquent : selon les estimations de Facts & Figures, le rendement moyen des fonds euros net de prélèvements sociaux et ajusté de l’inflation s’est établi autour de 0,19 % seulement en 2024 — quasi nul — et il fut nettement négatif lors des épisodes de forte inflation de 2022-2023, où des taux servis de 1,30 % à 1,90 % faisaient face à une inflation très supérieure. La protection recherchée jouait alors à l’envers : le capital, garanti en euros, s’érodait en termes réels.
Cette nuance ne disqualifie pas le fonds euros ; elle replace sa garantie dans son cadre exact. Protéger le nominal est une chose, préserver le pouvoir d’achat en est une autre, et seul le régime de taux et d’inflation détermine si les deux coïncident. Pour la même raison, le rôle d’allocation que peut jouer le fonds euros redevenu rémunérateur en taux réels positifs relève d’une discussion distincte, développée à part dans l’analyse du fonds euros comparé à un ETF obligataire et, sous l’angle patrimonial, dans le contenu de référence sur le rôle de socle du fonds euros. Le présent article se borne à poser que « garanti » ne signifie pas « sans perte réelle ».
Trois étages se superposent dans tout contrat d’assurance-vie, et les confondre produit des comparaisons trompeuses. Le premier étage est l’enveloppe : sa fiscalité, sa liquidité, sa transmission. Le deuxième est le contenu : fonds euros, unités de compte, et la nature des supports logés dans ces dernières. Le troisième est le régime de taux et d’inflation, qui détermine le comportement effectif de chaque support. Une comparaison rigoureuse procède étage par étage, sans attribuer à l’enveloppe ce qui relève du contenu, ni au contenu ce qui relève du régime.
Enveloppe contre contenu, et la frontière mouvante des supports
Le cadre à trois étages invite à élargir la focale au-delà du seul contrat d’assurance-vie. Car la même question — qu’est-ce qui, de l’enveloppe ou du contenu, détermine le résultat ? — se pose dès lors que l’on compare des véhicules d’épargne. Un même ETF logé dans une assurance-vie, un plan d’épargne en actions ou un compte-titres ordinaire ne produira pas le même résultat net après impôt, ni la même liquidité, alors que le support sous-jacent est identique. L’enveloppe ne change pas la nature de l’actif ; elle modifie le traitement fiscal et successoral de ce que l’actif rapporte. Cette interaction entre enveloppe, contenu et régime est l’objet de l’article qui montre quand l’enveloppe compte autant que le contenu.
La frontière interne au fonds euros lui-même est, elle aussi, moins nette qu’il n’y paraît. Le fonds euros classique n’est plus le seul format. Les assureurs ont développé des fonds euros dits dynamiques, qui intègrent une part d’actifs plus risqués pour viser un rendement supérieur, et des supports de type eurocroissance, qui n’offrent une garantie qu’au terme d’une durée de détention plutôt qu’à tout instant. Ces variantes redistribuent le compromis de base entre garantie et rendement, et leur sensibilité au cycle de taux diffère de celle du fonds euros standard. Le détail de ce que changent ces structures est traité dans l’article consacré aux fonds euros nouvelle génération.
L’existence de ces formats hybrides confirme la thèse plutôt qu’elle ne la complique : l’opposition fonds euros / unités de compte n’est pas un mur, mais un dégradé. Entre la garantie permanente et l’exposition nue, des structures intermédiaires arbitrent différemment le couple garantie-rendement et la réactivité au régime de taux. Le fait que cette gamme se soit étoffée précisément à mesure que les taux remontaient n’a rien d’un hasard : un environnement de taux plus élevés rend de nouveau possible de financer une part de risque tout en maintenant une protection partielle, ce que les années de taux nuls rendaient difficile.
Ce mouvement de l’offre traduit aussi une réalité de flux. Selon France Assureurs, la collecte nette en assurance-vie a atteint 50,6 milliards d’euros en 2025, et la collecte sur les supports en euros est redevenue positive (8,1 milliards) pour la première fois depuis plusieurs années, après une décollecte de 4,7 milliards en 2024 ; les unités de compte, de leur côté, ont capté 42,5 milliards, un record. Cette double dynamique — retour de l’épargne vers le fonds euros redevenu rémunérateur, et appétit persistant pour les unités de compte — illustre que les deux poches ne se concurrencent pas frontalement : elles répondent à des fonctions différentes au sein du même contrat.
Une spécificité française dans un cycle mondial
Le fonds euros est une singularité. L’idée qu’une part majoritaire de l’épargne financière des ménages puisse être placée sur un support à capital garanti, géré par un assureur qui en lisse le rendement, est largement propre à la France et à quelques voisins. Dans la plupart des systèmes anglo-saxons, l’épargne longue des ménages est davantage investie en direct sur des supports de marché — actions, fonds, parfois via des dispositifs de retraite — avec une acceptation plus forte de la volatilité et sans amortisseur institutionnel équivalent. Le fait que près de 70 % des encours d’assurance-vie française restent logés en fonds euros, selon France Assureurs, n’a donc pas d’équivalent direct ailleurs. Pour aller plus loin : comment choisir son PER.
Cette différence d’architecture a une conséquence souvent négligée : le même cycle de taux mondial ne se transmet pas de la même façon aux ménages selon le pays. Lorsque la BCE relève ou abaisse ses taux, l’épargnant français exposé au fonds euros ne ressent ce mouvement que de façon différée et amortie, par l’intermédiaire du portefeuille de son assureur. L’épargnant directement exposé aux marchés, lui, l’encaisse immédiatement dans la valeur de ses supports. Le régime de taux est le même ; sa traduction dans le patrimoine des ménages dépend de la couche d’intermédiation qui s’interpose entre la décision monétaire et l’épargne.
Le fonds euros agit ainsi comme un amortisseur macroéconomique discret. En lissant la transmission des taux à des millions de contrats, il atténue la sensibilité immédiate de l’épargne des ménages aux décisions des banques centrales. Cet effet est le miroir, à l’échelle collective, de celui que l’on observe à l’échelle individuelle : il protège d’une réaction brutale lors des chocs, mais il retarde aussi l’ajustement aux nouvelles conditions. Quand les taux remontent durablement, comme depuis 2022, l’épargne logée en fonds euros met des années à en bénéficier ; quand ils refluent, elle met autant de temps à le ressentir. L’amortisseur fonctionne dans les deux sens, et toujours avec retard.
Cette spécificité éclaire aussi le débat récurrent sur la réorientation de l’épargne. Les pouvoirs publics observent régulièrement que l’épargne abondante logée en fonds euros finance majoritairement de la dette, et s’interrogent sur les moyens d’en diriger une part vers le financement en fonds propres des entreprises — c’est-à-dire vers des unités de compte ou des supports assimilés. Ce débat n’est pas l’objet de cet article, et il ne saurait se traduire en consigne pour un épargnant individuel ; il rappelle simplement que la frontière entre les deux poches a une dimension qui dépasse le contrat, jusqu’à toucher au financement de l’économie.
Pour l’épargnant, l’utile à retenir de ce détour est plus modeste mais plus opérationnel. La nature même du fonds euros — un amortisseur collectif qui lisse un cycle mondial à l’échelle de millions de contrats — explique pourquoi il ne peut, par construction, ni protéger instantanément ni profiter instantanément des taux. Cette propriété n’est ni bonne ni mauvaise dans l’absolu ; elle est structurelle. La comprendre, c’est cesser d’attendre du fonds euros une réactivité qu’il n’aura jamais, et de l’unité de compte une stabilité qu’elle ne peut offrir. Chacune fait ce que sa structure lui permet de faire, et le régime de taux décide du reste.
Le fonds euros et les unités de compte ne s’opposent pas comme la prudence à l’audace, mais comme deux horloges réglées sur le même cycle de taux à des vitesses différentes.
Lire le contrat par le régime, pas par les frais
Au terme de ce parcours, la grille de lecture se renverse. Le débat public sur l’assurance-vie privilégie les frais et le classement des contrats ; c’est l’angle le plus facile à chiffrer, mais le moins explicatif. Les frais comptent — ils grèvent le rendement net, et un contrat chargé peut annuler une part substantielle de la performance d’un support. Mais ils n’expliquent pas pourquoi les deux poches d’un même contrat divergent, ni pourquoi cette divergence change de sens au fil du cycle. Seul le régime de taux le fait.
Le moment présent rend cette lecture particulièrement tangible. À la mi-2026, le fonds euros récolte encore, avec retard, les fruits de la hausse des taux de 2022-2023 : son rendement moyen, stabilisé autour de 2,60 %, repasse au-dessus de la rémunération moyenne du Livret A — ramené à 1,50 % en février 2026 puis relevé à 1,70 % au 1er août 2026 — et redevient, pour la première fois depuis des années, positif en termes réels pour les contrats les mieux gérés. Au même instant, la BCE a rouvert un cycle de hausse (juin, puis septembre 2026), qui pèsera d’abord sur les unités de compte obligataires avant, peut-être, de nourrir un nouveau cycle de revalorisation différée du fonds euros. Le contrat n’a pas changé ; le régime, lui, est en train de tourner.
L’horizon de détention ajoute une dernière strate à cette lecture. France Assureurs estime la durée de vie moyenne d’un contrat d’assurance-vie à près de treize ans. Cette durée de détention moyenne éclaire le choix d’enveloppe traité dans notre lecture croisée du PEA et de l’assurance-vie. Sur un tel horizon, un épargnant traverse nécessairement plusieurs régimes de taux — la séquence 2021-2026, du point bas aux deux retournements successifs, en est une illustration condensée. Le différé du fonds euros et l’immédiateté de l’unité de compte s’y rejouent à chaque inflexion, et ce qui apparaît comme un avantage à un instant donné peut s’inverser quelques années plus tard. Raisonner sur une seule phase du cycle — celle que l’on vit au moment de souscrire — revient à figer une photographie là où le sujet est un film. La lecture par régime n’a de sens que dynamique.
C’est là que l’épargnant gagne à raisonner. Non pas en cherchant le contrat « le meilleur » dans l’absolu, mais en comprenant que chaque poche encode une manière spécifique de traverser le cycle, et que la pertinence relative de ces deux manières se déplace avec le régime. Les satellites de ce cluster détaillent chacun un rouage : le lissage par les réserves, le retard du rendement servi, l’exposition directe des unités de compte, le coût de la garantie, l’interaction des enveloppes, les formats de nouvelle génération. Pris ensemble, ils permettent de lire un contrat d’assurance-vie pour ce qu’il est — non un placement, mais une enveloppe abritant deux moteurs réglés sur le même cycle de taux à des vitesses différentes — sans décider à la place du lecteur lequel de ces moteurs servirait sa situation. Pour le détail : notre comparatif des placements par cycle.
- L’assurance-vie n’est pas un placement homogène mais une enveloppe abritant deux poches au comportement opposé : le fonds euros, qui amortit le cycle de taux, et les unités de compte, qui l’encaissent en direct.
- Le rendement d’un fonds euros est construit, non subi : stock obligataire ancien et réserves produisent un lissage qui retarde de plusieurs années la réaction aux taux — d’où un rendement moyen revenu à 2,60 % en 2025 (France Assureurs) en écho à la hausse de 2022-2023.
- La variable qui sépare les deux poches n’est ni le contrat ni les frais, mais le régime de taux : l’amortisseur protège en phase de hausse et prive en phase de baisse, l’exposition directe fait l’inverse.
- La garantie en capital porte sur le nominal, pas sur le pouvoir d’achat : en régime inflationniste, un capital garanti peut s’éroder en termes réels, comme l’a montré le rendement réel quasi nul de 2024.
- Le retournement haussier de la BCE en juin 2026 (taux de dépôt à 2,25 %, puis 2,50 % en septembre) rouvre un cycle où ces écarts de comportement vont se rejouer entre les deux poches.
Mis à jour le 20 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Frais d’assurance-vie : versement, gestion, UC, la couche qui s’empile
Un contrat d'assurance-vie ne porte pas un frais, mais une pile de frais. Versement, gestion du contrat, frais…
Remplir ses enveloppes dans quel ordre : la hiérarchie que suivent les épargnants, et sa mécanique
La question de l'ordre dans lequel remplir ses enveloppes reçoit souvent une réponse en liste fixe, présentée comme…
PEA ou assurance-vie : deux horloges fiscales, deux univers d’actifs
Le plan d'épargne en actions et l'assurance-vie sont deux enveloppes défiscalisées, mais elles ne sont pas deux variantes…