
Pourquoi les conditions d’octroi comptent plus que le volume de crédit

Pourquoi la qualité des conditions d'octroi du crédit pèse davantage sur la stabilité économique que le volume agrégé distribué.
Ce tag analyse la dynamique du crédit privé : phases d’expansion du levier, conditions de refinancement, stress de liquidité et contraction. Le cycle de crédit amplifie ou freine le cycle économique réel. Il constitue souvent un indicateur avancé des retournements conjoncturels. Les crises financières naissent presque toujours d’un excès de crédit suivi d’un resserrement brutal.
Pourquoi la qualité des conditions d'octroi du crédit pèse davantage sur la stabilité économique que le volume agrégé distribué.
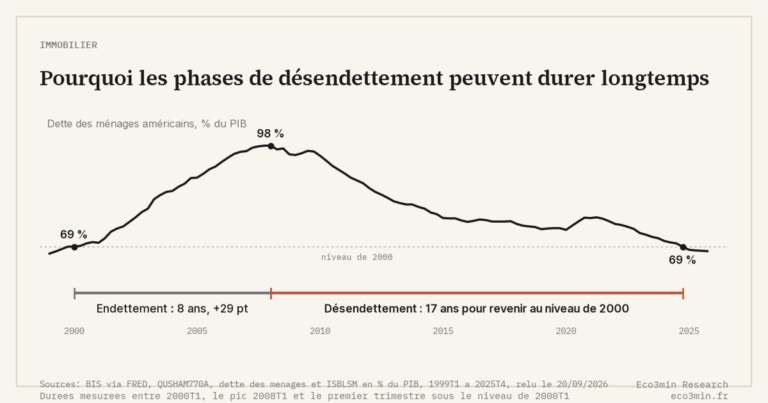
S'endetter accélère la dépense ; se désendetter la comprime sur des années. Cette dissymétrie explique pourquoi les phases d'ajustement post-crise durent plus longtemps que les prévisions ne l'anticipent — et ce que cela implique pour la lecture de la reprise.
Pourquoi les phases finales du cycle du crédit produisent des ruptures discontinues plutôt que des ajustements progressifs.
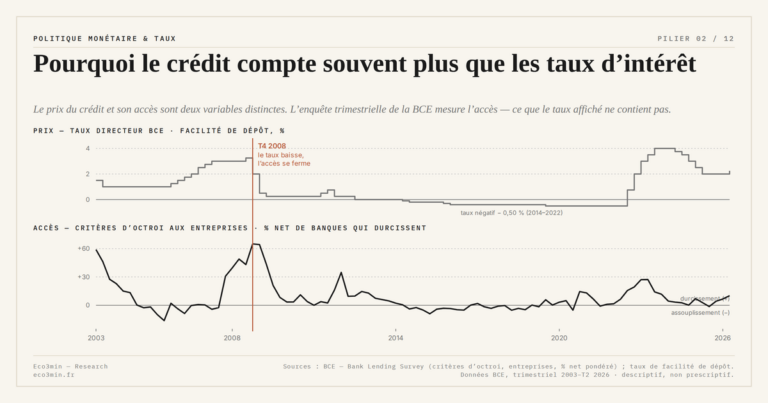
Le taux affiché ne mesure que le prix du crédit, pas son accessibilité. Pourquoi des taux historiquement bas peuvent coexister avec un crédit rationné, et ce que cette dissociation prix/accès change à la lecture du cycle.
Les crises financières arrivent une à trois années après le pic du crédit facile. Mécanique d'accumulation invisible, paradoxe minskyen et héritage des vintages 2020-2022.

Le crédit immobilier cumule durée longue, levier élevé, collatéral illiquide et synchronisation géographique. Cette combinaison explique sa présence dans plus des deux tiers des crises bancaires recensées par la BRI depuis 1970.
Expansion étalée sur des années, contraction concentrée sur quelques trimestres : l'asymétrie est structurelle. Mécanismes de synchronisation, effets de seuil et spirale liquidité-prix-crédit.
Deux économies peuvent afficher le même taux de croissance avec une qualité radicalement différente. Indicateurs de soutenabilité, signaux d'alerte et test simple pour évaluer la composition d'une expansion.
L'amplification bancaire du cycle du crédit n'est pas un accident : elle est inscrite dans le modèle économique de l'intermédiation. Trois canaux — collatéraux, fonds propres, modèles de risque — produisent ensemble une expansion lente et une contraction rapide.
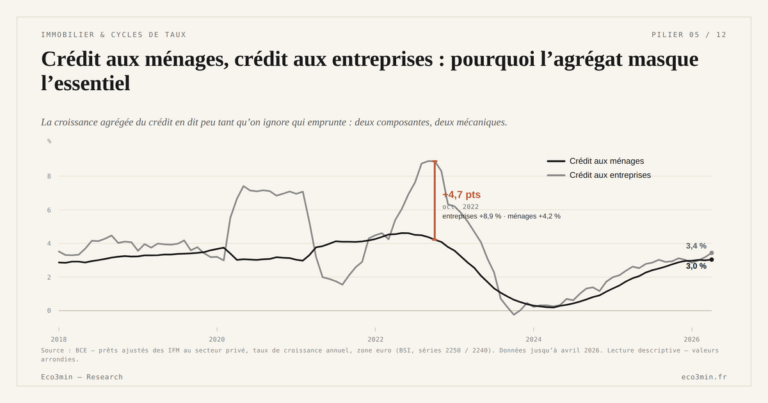
Le volume agrégé du crédit dit peu de chose tant qu'on ignore sa composition. Crédit aux ménages et crédit aux entreprises activent des mécanismes différents, à des temporalités différentes, avec des implications macroéconomiques distinctes.