
Crédit aux ménages, crédit aux entreprises : pourquoi l’agrégat masque l’essentiel
Le volume agrégé du crédit dit peu de chose tant qu'on ignore sa composition. Crédit aux ménages et crédit aux entreprises activent des mécanismes différents, à des temporalités différentes, avec des implications macroéconomiques distinctes.

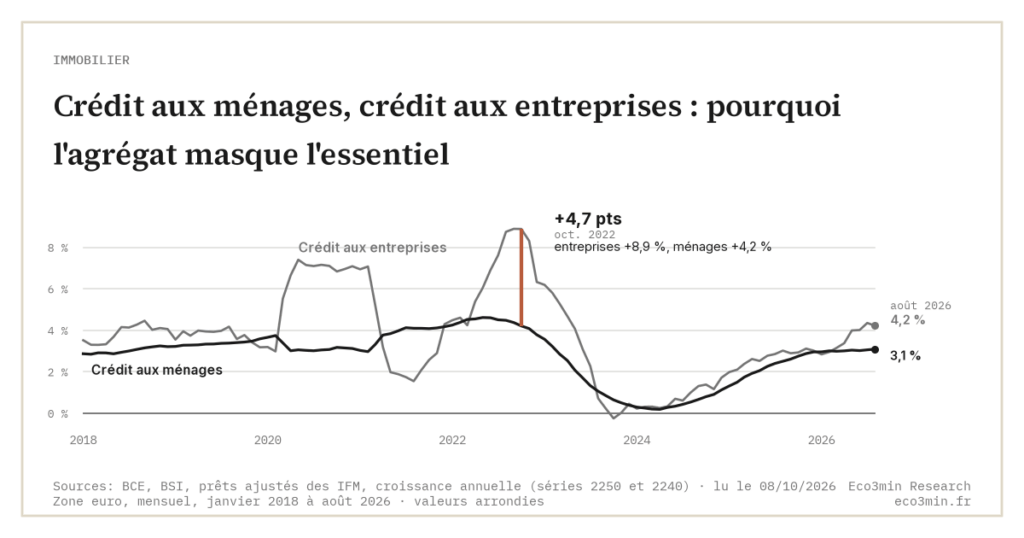
Le volume agrégé du crédit dit peu de chose tant qu’on ignore sa composition. Le crédit aux ménages et le crédit aux entreprises activent des mécanismes différents, à des temporalités différentes, avec des implications macroéconomiques distinctes.
TL;DR
La composition du crédit oriente la trajectoire d'une économie autant que son volume : en zone euro fin 2025, les ménages portaient 56,5 % des prêts bancaires au secteur privé non financier, les entreprises le reste.
- Le crédit aux ménages avance la demande sans créer de capacité productive, là où le crédit aux entreprises peut bâtir l'offre à moyen terme ; fin 2025, les deux progressaient de 3,0 % sur un an en zone euro, puis les prêts aux entreprises ont accéléré à 4,2 % en août 2026, contre 3,1 % pour les ménages (BCE).
- En France, le crédit immobilier fait environ 80 % des prêts aux ménages, et leur dette rapportée au revenu disponible est revenue à 91 % fin 2025, à peine au-dessus de fin 2015 (90,5 %), après un pic de 103 % en 2022 (BCE).
La quasi-totalité des analyses macroéconomiques additionnent le crédit total sans distinguer ses composantes. Cette agrégation est analytiquement coûteuse : elle masque des dynamiques sectorielles divergentes derrière un agrégat qui peut rester stable alors que sa structure se déforme. Une économie où le crédit progresse de 3 % par an peut faire deux choses très différentes selon que cette progression vient du financement immobilier des ménages ou du financement de l’investissement productif des entreprises.
En zone euro, les prêts des banques aux ménages atteignaient 6 861 milliards d’euros fin 2025, contre 5 278 milliards pour les entreprises non financières, soit 56,5 % de l’ensemble selon les statistiques BCE. En ajoutant les prêts aux sociétés financières non bancaires et aux assureurs, la part des ménages dans le crédit au secteur privé revient à 49,6 %. Ces deux masses suivent des cycles distincts, transmettent différemment les impulsions monétaires et n’ont pas les mêmes effets sur la croissance potentielle. La segmentation ménages-entreprises du crédit est l’angle de lecture qui restitue cette hétérogénéité.
Le crédit aux ménages : un moteur de demande courante
Le financement des ménages se concentre sur deux usages principaux : l’acquisition immobilière et la consommation. Le crédit immobilier domine largement, autour de 80 % du crédit aux particuliers en France selon la Banque de France. Le cadre de lecture Eco3min du cycle du crédit immobilier documente la mécanique de cette dépendance.
Le crédit aux ménages agit sur la demande agrégée par trois canaux qui se renforcent en haut de cycle. Il permet d’anticiper des dépenses futures en les finançant immédiatement. Il soutient les prix immobiliers, ce qui génère un effet richesse qui alimente la consommation. Il fait tourner le secteur de la construction, dont les revenus se répercutent en chaîne dans l’économie domestique.
Cette impulsion est essentiellement redistributive dans le temps. Le crédit aux ménages avance la demande sans accroître la capacité productive de l’économie ; il fait monter les prix d’actifs sans créer d’actifs nouveaux à mettre en service. Quand l’endettement atteint des niveaux élevés, il peut même freiner la consommation future par l’effet des remboursements, qui prélèvent une part croissante du revenu disponible.
Les prêts aux ménages français représentaient 91 % de leur revenu disponible fin 2025, autant que fin 2015 (90,5 %), après un pic de 103 % au deuxième trimestre 2022 selon les comptes financiers trimestriels de la BCE. La hausse de 2015-2022 s’est effacée ensuite : entre mi-2022 et fin 2024, l’encours est resté stable (1 569 puis 1 567 milliards d’euros) pendant que le revenu nominal progressait avec l’inflation. Mécaniquement, la part du revenu disponible mobilisable pour de nouvelles dépenses se contracte à mesure que le service de la dette monte.
Le crédit aux entreprises : un levier sur l’offre, à condition d’aller au bon endroit
Le financement des entreprises répond à une logique différente. Il finance l’investissement productif, le besoin en fonds de roulement et les opérations de croissance externe. Son impact potentiel porte sur la capacité de production, la productivité et l’emploi à moyen terme, sous condition que la nature des emplois soit effectivement productive.
La distinction entre crédit de trésorerie et crédit d’investissement est centrale. Le premier lisse les décalages entre encaissements et décaissements sans modifier la structure productive ; il maintient l’existant. Le second engage des dépenses en capital susceptibles d’accroître durablement la valeur ajoutée : équipement, outillage, R&D, formation. Ces deux usages cohabitent dans les agrégats publiés mais ont des effets macroéconomiques étrangers l’un à l’autre.
En pratique, la part du crédit aux entreprises effectivement orientée vers l’investissement productif est difficile à mesurer. Une fraction significative finance des rachats d’actions, des acquisitions, des restructurations financières ou la rotation de capitaux propres en dette. Ces usages n’accroissent pas la capacité productive et n’ont pas les effets macroéconomiques d’un investissement en équipement. La question n’est donc pas seulement combien le crédit aux entreprises progresse, mais quelle fraction finance quoi. À cette question s’ajoute celle du prix, et le taux servi aux PME françaises depuis 2003 en donne la mesure pour les petits montants.
Une asymétrie cyclique systématique
Les deux types de crédit ne réagissent pas symétriquement au cycle. Le crédit aux ménages est plus procyclique et plus sensible aux conditions immobilières : la valeur du collatéral varie avec le cycle qu’il contribue à alimenter. Le crédit aux entreprises répond davantage aux perspectives de demande et au coût du capital, avec un horizon de décision plus long.
En phase de resserrement monétaire, le crédit immobilier se contracte généralement plus vite. Les transactions diminuent, les prix s’ajustent, le flux de nouveaux prêts chute. Le crédit aux entreprises résiste souvent plus longtemps, soutenu par les lignes existantes et les besoins de refinancement difficilement reportables. Le cycle 2022-2024 de la zone euro montre que la règle dépend de la mesure retenue. La croissance de l’encours des prêts aux entreprises est passée de 8,9 % en octobre 2022 à -0,2 % en octobre 2023 ; celle des prêts aux ménages n’a touché son creux (0,2 %) qu’en avril 2024 (BCE). Pour comprendre cette séquence causale, l’analyse du cycle du crédit et de ses effets sur l’économie réelle fournit le cadre structurant.
Cette asymétrie explique pourquoi un même durcissement des conditions financières produit des effets sectoriels très différents selon que l’économie dépend davantage du crédit immobilier des ménages ou du financement productif des entreprises. Lire le cycle en agrégé revient à mélanger ces deux dynamiques.
Ce que le consensus tend à négliger
La pratique courante consiste à raisonner sur le crédit total ou sur des décompositions très grossières. Cette approche masque des bascules structurelles. Une économie où le crédit total reste stable mais où le crédit aux ménages substitue progressivement le crédit aux entreprises voit sa croissance potentielle se dégrader silencieusement : l’accumulation de capacité productive se ralentit pendant que l’effet richesse soutient encore la demande.
Les données de la BRI situent cette bascule dans le temps. Du début de 2000 à fin 2007, le crédit aux ménages des économies avancées a gagné 18,5 points de PIB, contre 9,5 pour les entreprises non financières. De fin 2005 à fin 2025, il est revenu de 72,8 % à 67,7 % du PIB, pendant que celui des entreprises passait de 76,5 % à 89,7 %. L’Australie, la Nouvelle-Zélande et l’Italie font exception : le crédit aux ménages y progresse pendant que celui des entreprises recule. Cette orientation structurelle a des implications sur la trajectoire de croissance potentielle : elle alimente la demande sans construire l’offre. À moyen terme, l’écart se manifeste dans les tensions inflationnistes ou dans la perte de compétitivité, selon les régimes de change et la structure de l’offre.
Considérer une hausse du crédit total comme un signal univoque de dynamisme économique. La composition importe autant que le volume. Un crédit qui croît principalement via l’endettement immobilier des ménages ne raconte pas la même histoire qu’un crédit qui finance l’investissement productif des entreprises, et il ne prépare pas le même avenir.
Lecture sectorielle
Pour le secteur immobilier, la dynamique du crédit aux ménages constitue le déterminant principal. Volumes de transactions, prix et activité de construction dépendent étroitement des conditions de financement des particuliers. Une contraction du crédit immobilier précède en général de plusieurs trimestres l’ajustement des prix et la baisse des mises en chantier.
Pour le secteur manufacturier, le crédit aux entreprises conditionne les décisions d’investissement et d’emploi. La disponibilité de financements longs à coût maîtrisé détermine la capacité à moderniser l’appareil productif. Quand ce financement se contracte, l’effet ne se manifeste pas dans la production immédiate, qui reste portée par les capacités existantes, mais dans la productivité des années suivantes.
Pour les marchés financiers, la distinction entre crédit privé et autres formes d’endettement affecte l’évaluation des risques sectoriels. L’analyse du crédit privé comparé à la dette publique permet de cartographier ces expositions différenciées et d’identifier où s’accumulent les vulnérabilités.
Quels indicateurs surveiller en pratique
Le suivi séparé des encours par segment (ménages/entreprises, immobilier/consommation/investissement) fournit une lecture plus fine du cycle que les agrégats. Les enquêtes sur la demande de crédit et sur les conditions d’octroi (Bank Lending Survey pour la BCE, Senior Loan Officer Survey pour la Fed) permettent d’anticiper les inflexions avant qu’elles n’apparaissent dans les encours. Série liée : notre dataset (en anglais) du taux de défaut sur cartes de crédit américaines.
En zone euro, les prêts aux ménages et aux entreprises progressaient tous deux de 3,0 % sur un an en décembre 2025 ; en août 2026, l’écart s’est rouvert (3,1 % contre 4,2 %, BCE), une divergence que l’agrégat total ne capture pas. Le suivi de ces divergences précède en général de plusieurs trimestres les inflexions des indicateurs d’activité correspondants.
- Le crédit aux ménages soutient la demande agrégée à court terme ; le crédit aux entreprises construit la capacité d’offre à moyen terme. Les deux ne sont pas substituables analytiquement.
- Le crédit immobilier des ménages est plus procyclique que le crédit aux entreprises ; les deux ne réagissent pas symétriquement au resserrement monétaire.
- La composition du crédit informe davantage sur la trajectoire d’une économie que son volume agrégé.
Ce que la distinction change dans la lecture
La question pertinente n’est pas seulement de savoir si le crédit croît ou se contracte, mais où cette dynamique se concentre. Une contraction du crédit immobilier aux ménages couplée à une stabilité du crédit aux entreprises décrit une économie en rééquilibrage. Le mouvement inverse (stabilité du crédit aux ménages, contraction du crédit aux entreprises) décrit une économie en perte de capacité productive masquée par la résistance de la demande domestique. Distinguer les deux jambes suppose une mesure séparée, et l’encours de crédit à l’habitat en France depuis 2011 isole celle des ménages.
Cette hétérogénéité complique les diagnostics mais en restitue la profondeur. Le crédit n’est pas une variable abstraite : c’est un ensemble de flux orientés vers des usages spécifiques, chacun avec ses propres effets sur la trajectoire économique. L’analyse macroéconomique sérieuse commence par la décomposition de cet agrégat.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Immobilier et cycle du crédit : pourquoi les prix réagissent avec retard aux chocs de taux
En France, la production de crédits habitat a chuté de 56 % entre 2022 et 2024 sans que…
Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…