
Cycles et anticipations des marchés actions
Cette page constitue une déclinaison analytique du pilier Actions et ETF. Elle formalise le cadre structurel d’analyse des marchés actions, non pas les mécanismes généraux de formation des prix (traités dans le sous-pilier Anticipations du pilier Marchés financiers), mais la relation spécifique entre marchés actions, cycle des bénéfices, composition des indices et économie réelle.
Les marchés actions arbitrent des scénarios futurs dans un régime monétaire donné — ils ne commentent pas l’économie observable. Cette phrase résume à elle seule la source de la plupart des malentendus sur la Bourse. Lorsque le S&P 500 gagne 26 % en 2023 (S&P Global) alors que le consensus de début d’année anticipe une récession, l’observateur profane conclut à l’irrationalité des marchés. L’analyste constate que les marchés avaient anticipé, correctement, que la récession ne se matérialiserait pas, et avaient commencé à pricer un soft landing dès octobre 2022, bien avant que le consensus ne révise ses prévisions.
La question qui structure ce sous-pilier n’est pas « pourquoi la Bourse monte ou baisse ? » — elle est : quels sont les déterminants structurels de la performance des marchés actions, pourquoi leur trajectoire diverge-t-elle de l’économie observable, et comment cette divergence s’articule-t-elle avec le cycle des bénéfices et le régime monétaire en vigueur ?
Le décalage structurel : les marchés actions comme indicateur avancé
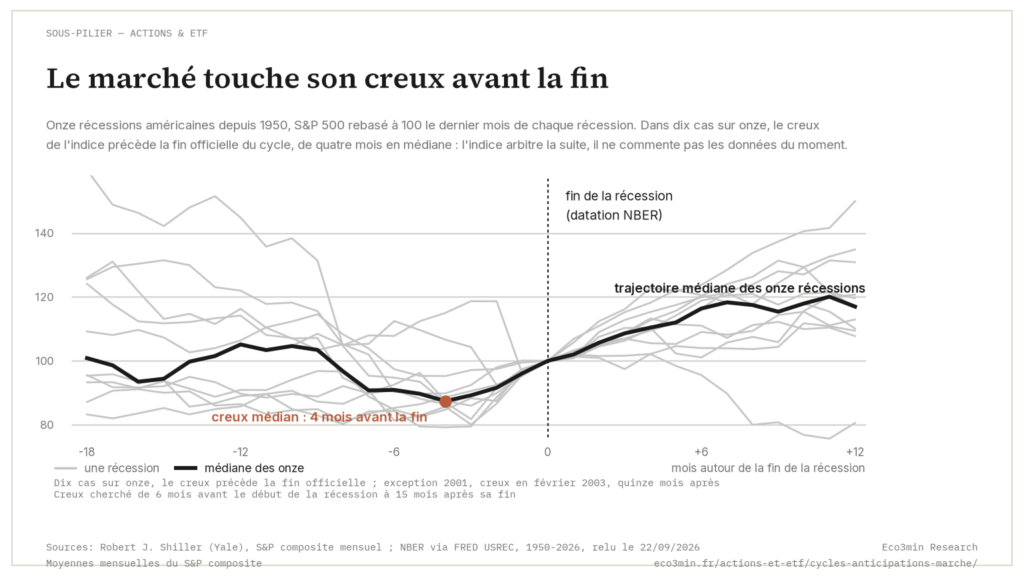
Les marchés actions ne mesurent pas l’état présent de l’économie — ils anticipent son état futur. Ce décalage temporel est empiriquement documenté et remarquablement stable. Le S&P 500 est officiellement classé comme indicateur avancé par le Conference Board et figure dans le Leading Economic Index (LEI) américain. En moyenne, le S&P 500 a touché son point bas plusieurs mois avant la fin des récessions officielles (datation NBER) et a atteint son sommet plusieurs mois avant le début des récessions depuis 1950. Pour un approfondissement, voir la comparaison des chutes du Nasdaq et du S&P 500 en marché baissier.
Les exemples récents confirment cette régularité. En mars 2009, le S&P 500 a touché son point bas, avant que le NBER ne date la fin de la Grande Récession en juin 2009. En mars 2020, le point bas du Covid a été atteint alors que le taux de chômage allait monter à 14,7 % (BLS) — le marché avait déjà intégré l’intervention monétaire et budgétaire massive avant même son annonce complète. En octobre 2022, le point bas du cycle de resserrement a été touché bien avant que le consensus n’abandonne sa prévision de récession — le S&P anticipait le soft landing que les économistes n’osaient pas encore pricer.
Ce décalage crée un paradoxe permanent : les marchés actions semblent systématiquement « en avance » sur les données économiques. Ils montent pendant les récessions (anticipant la reprise), et corrigent pendant les expansions (anticipant le ralentissement). L’erreur consiste à comparer le niveau de l’indice aux données contemporaines (PIB, emploi, production industrielle) alors que l’indice reflète les données futures actualisées au taux du régime monétaire en vigueur.
Le cycle des bénéfices : le moteur fondamental de long terme
À long terme, les marchés actions suivent les bénéfices. Les bénéfices par action (EPS) du S&P 500 ont progressé de 6,8 % par an en moyenne entre 1950 et 2024 (S&P Global, Shiller). Le rendement total du S&P 500, dividendes réinvestis, a été de 10,3 % par an sur la même période (Ibbotson/Morningstar). La différence entre les deux s’explique par les dividendes et, de manière résiduelle, par l’expansion des multiples de valorisation. Sur des horizons de 10 ans et plus, la croissance des bénéfices explique plus de 80 % de la variation du rendement total des actions (Bernstein Research).
Mais à court et moyen terme, le cycle des bénéfices est d’une volatilité considérable. Les EPS du S&P 500 ont chuté lourdement entre le pic de 2007 et le creux de 2009 (FactSet) — la quasi-totalité de cette baisse concentrée dans le secteur financier. Ils ont nettement baissé entre fin 2019 et le T2 2020 (FactSet). Ils ont reculé au T2 2023 en glissement annuel (FactSet), une « earnings recession » qui n’a pas empêché le S&P de progresser sur la même période.
Cette dernière observation est cruciale : les marchés actions ne réagissent pas au niveau absolu des bénéfices mais à leur trajectoire anticipée. En 2023, le marché a vu au-delà de la contraction des bénéfices parce qu’il anticipait, correctement, un retour de la croissance des EPS au S2 2023 et en 2024 (FactSet consensus). La dynamique des révisions de bénéfices — le ratio de révisions à la hausse rapporté au total des révisions (Citi Earnings Revision Index) — constitue empiriquement un meilleur prédicteur de la performance boursière à 6 mois que le niveau absolu des résultats. Lorsque ce ratio passe sous 0,50, signalant que la majorité des analystes révisent à la baisse, la probabilité de sous-performance du S&P 500 devient élevée dans les 6 mois suivants (Citi Research). Les révisions de bénéfices comme faux signal de stabilité et les surprises de résultats en changement de régime sont analysées dans nos articles dédiés.
La composition des indices : pourquoi la Bourse n’est pas l’économie
La divergence entre marchés actions et économie réelle n’est pas une anomalie — elle est structurelle, et elle s’explique par la composition radicalement différente des deux.
Les indices pondérés ne représentent pas le tissu économique
Le S&P 500 est pondéré par capitalisation boursière. En 2024, les dix premières capitalisations (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta, Broadcom, Tesla, Berkshire, JPMorgan) représentent une part très importante de la capitalisation totale de l’indice (S&P Global). Les Magnificent 7 seuls en pèsent une part considérable. Ces entreprises génèrent une part disproportionnée de leurs revenus à l’international — Apple réalise 60 % de son chiffre d’affaires hors États-Unis (Apple 10-K), Nvidia 75 % (Nvidia 10-K). Leur performance reflète la demande mondiale en technologie et en IA, pas la conjoncture domestique américaine.
À l’inverse, l’économie américaine est dominée par les services (78 % du PIB, BEA), les PME (qui emploient 47 % de la main-d’œuvre, SBA) et la consommation des ménages (68 % du PIB, BEA). Source de référence : les comptes du PIB américain publiés par le Bureau of Economic Analysis. Ces segments ne sont pas représentés proportionnellement dans les indices. Le Russell 2000, indice des small caps, a sous-performé le S&P 500 de plus de 30 points cumulés entre 2021 et 2024 (FTSE Russell), reflétant la réalité d’une économie domestique sous pression tandis que les méga-caps internationalisées prospéraient.
Les marges des entreprises cotées ne reflètent pas l’économie moyenne
Les marges nettes du S&P 500 ont atteint un record en 2021 (FactSet), un niveau qui aurait semblé invraisemblable deux décennies plus tôt. Cette expansion des marges reflète la montée en puissance du secteur technologique (marges nettes de 25-35 % pour les GAFAM), les effets d’échelle des plateformes digitales, l’optimisation fiscale internationale et les rachats d’actions qui concentrent la profitabilité sur un nombre réduit de titres. Les entreprises du S&P 500 ont racheté pour des centaines de milliards de dollars de leurs propres actions en 2023 (Goldman Sachs) — un flux mécanique qui soutient les cours et augmente les EPS sans amélioration opérationnelle.
Cette concentration de la profitabilité dans les grandes entreprises cotées coexiste avec une réalité très différente pour les PME et les entreprises non cotées. Le taux de faillites d’entreprises américaines a atteint 642 en 2023 — le plus haut depuis 2010 (S&P Global Market Intelligence). Les taux de défaut high yield sont nettement remontés depuis leurs niveaux très bas de 2021-2022 (Moody’s). La « double économie », méga-caps florissantes coexistant avec un tissu productif sous pression, est une caractéristique structurelle du régime actuel, pas une anomalie transitoire.
Conclure que « la Bourse est déconnectée de l’économie réelle » parce que le S&P 500 progresse alors que la croissance du PIB ralentit. Le S&P 500 n’est pas l’économie américaine — c’est un portefeuille pondéré des plus grandes entreprises mondiales cotées aux États-Unis, dont les bénéfices dépendent de la demande internationale, du cycle technologique et du coût du capital, bien davantage que du PIB domestique.
Le régime monétaire comme déterminant des multiples de valorisation
Si les bénéfices constituent le moteur de long terme, le régime monétaire détermine le multiple que les marchés sont disposés à payer pour ces bénéfices, et c’est le multiple, bien plus que les bénéfices, qui gouverne la performance à court et moyen terme.
Le mécanisme est direct : le taux réel fixe le taux d’actualisation des flux de trésorerie futurs. Lorsque le TIPS 10 ans est à -1,19 % (août 2021, Federal Reserve), les flux de trésorerie lointains valent plus cher en valeur actualisée — les multiples s’expandent mécaniquement. Le forward P/E du S&P 500 a atteint 23x (FactSet). Lorsque le TIPS 10 ans passe à +2,40 % (octobre 2023), les mêmes flux valent moins — les multiples se compriment (FactSet). Le swing de 360 points de base des taux réels entre 2021 et 2023 explique à lui seul l’essentiel de la compression des multiples, indépendamment de l’évolution des bénéfices.
Cette sensibilité aux taux réels n’est pas homogène. Les actions de « longue duration » — dont les flux de trésorerie sont concentrés dans un avenir lointain (growth, tech non profitable, biotech pré-revenus) — sont les plus sensibles aux variations du taux d’actualisation, exactement comme les obligations longues. L’indice Goldman Sachs Non-Profitable Technology a perdu 75 % entre février 2021 et décembre 2022 (Bloomberg), tandis que les entreprises à bénéfices présents et stables (value, dividendes, défensifs) ont mieux résisté. En 2022, le S&P 500 Value a surperformé le S&P 500 Growth de façon marquée (S&P Global) — un écart historique qui reflète directement le changement de régime de taux réels. La relation entre taux réels et valorisation est développée dans le pilier Politique monétaire et taux.
Trois régimes de marché actions depuis 2009
L’articulation entre bénéfices, multiples et régime monétaire a produit trois configurations distinctes sur les marchés actions depuis la crise de 2008.
2009-2019 : la hausse par les multiples
Le S&P 500 a connu une très forte hausse entre mars 2009 et fin 2019 (S&P Global). Mais la décomposition de cette performance est révélatrice. La croissance annualisée des bénéfices du S&P 500 a été nettement supérieure à sa moyenne historique (FactSet), portée par l’expansion des marges, les rachats d’actions et le secteur technologique. Le forward P/E a fortement augmenté, une expansion des multiples qui explique environ la moitié de la performance totale. En d’autres termes, la moitié de la hausse provenait non pas de l’amélioration des fondamentaux, mais de la baisse du taux d’actualisation produite par le régime de taux zéro.
La caractéristique la plus frappante de cette période est l’absence de rotation significative. Le facteur growth a surperformé le facteur value chaque année à l’exception de 2016 (S&P Global). Les FAANG (Facebook, Apple, Amazon, Netflix, Google) ont fortement accru leur part de la capitalisation du S&P 500 entre 2013 et 2019 (S&P Global). La concentration a augmenté méthodiquement — un processus logique dans un régime de taux bas où la duration longue est mécaniquement favorisée.
2020-2021 : le paroxysme spéculatif
Le stimulus monétaire et budgétaire massif de 2020-2021 a propulsé les marchés actions dans un épisode de déconnexion historique entre prix et fondamentaux. Le S&P 500 a touché un nouveau record quelques mois après le creux de mars 2020, la récupération la plus rapide de l’histoire, alors que le taux de chômage était encore à 8,4 % (BLS, août 2020). Le forward P/E a culminé à 23x fin 2021 (FactSet). L’indice GS Non-Profitable Technology a fortement progressé en quelques mois (Bloomberg). Le nombre d’introductions en bourse (IPO) a atteint 1 035 en 2021 (Renaissance Capital), un record depuis 2000.
Ce n’était pas de l’irrationalité : c’était la conséquence mécanique d’un régime monétaire où le coût du capital était nul. Avec des TIPS à -1,19 %, tout actif promettant une croissance future, même lointaine et incertaine, se voyait attribuer une valorisation élevée par le modèle d’actualisation. La rationalité individuelle de chaque décision (investir dans un actif à rendement positif quand le cash rapporte un rendement réel négatif) a produit un résultat collectif insoutenable. Les conditions nécessaires à ce régime ont disparu en 2022.
2022-? : le retour de la discrimination
Le resserrement de 2022-2023 a restauré le mécanisme fondamental que le régime précédent avait neutralisé : la discrimination par le coût du capital. Le régime de prix qui sous-tend ce changement est exposé dans le guide complet sur l’inflation. Quand les taux réels sont positifs et le cash rapporte 5 %, le capital n’est plus contraint de se déplacer vers les actifs risqués — il le fait uniquement si le rendement attendu justifie le risque. Les conséquences sont mesurables.
La dispersion de performance entre les composantes du S&P 500 a atteint des niveaux historiques. En 2023, les Magnificent 7 ont progressé en moyenne bien plus vite que le S&P 493, l’indice hors ces sept titres (Goldman Sachs). L’écart entre S&P 500 cap-weighted et equal-weight a été exceptionnellement large en 2023 (S&P Global). Le Russell 2000 a sous-performé le S&P 500 — les petites capitalisations, plus endettées et plus sensibles au coût de financement, subissent de plein fouet le changement de régime.
La rotation sectorielle est devenue un marqueur du régime. En 2022, value a nettement surperformé growth (S&P Global). En 2023-2024, la performance s’est concentrée sur l’IA — Nvidia a progressé de 239 % en 2023 puis a encore fortement progressé en 2024 (Nasdaq) — créant un moteur de hausse ultra-concentré qui masque la stagnation du reste du marché. Le nombre de titres du S&P 500 battant l’indice est tombé à un niveau très bas en 2023 (S&P Global), signalant que la hausse de l’indice ne reflète pas une amélioration diffuse des fondamentaux mais la performance exceptionnelle d’un nombre restreint d’entreprises.
Cinq mécanismes de divergence entre actions et économie réelle
La divergence entre marchés actions et économie réelle est la norme, pas l’exception. Elle s’explique par cinq mécanismes structurels qu’il convient de formaliser.
Le décalage temporel. Les marchés anticipent le cycle plusieurs mois à l’avance. Ils montent pendant les récessions (anticipant la reprise) et corrigent pendant les expansions (anticipant le ralentissement). La comparaison entre niveau de l’indice et données économiques contemporaines est toujours trompeuse.
La composition des indices. Le S&P 500 n’est pas l’économie américaine — c’est un portefeuille de 500 grandes entreprises internationalisées dont les bénéfices dépendent de la demande mondiale, du cycle technologique et du coût du capital, bien plus que du PIB domestique.
Le biais de survie. Les indices se renouvellent en permanence : les entreprises défaillantes sont remplacées par des entreprises en croissance. Le S&P 500 renouvelle chaque année une part de ses titres (S&P Dow Jones Indices). Sur longue période, une grande partie des composantes ont changé. L’indice ne mesure pas la performance de l’économie — il mesure la performance des gagnants successifs.
Les rachats d’actions. Les buybacks du S&P 500 — des centaines de milliards de dollars par an (Goldman Sachs) — réduisent le nombre d’actions en circulation, augmentant mécaniquement les EPS sans amélioration opérationnelle. Ce flux soutient les cours indépendamment des fondamentaux. Sur la période 2012-2024, les rachats nets ont représenté plus de la moitié des flux entrants dans les actions américaines (Fed Flow of Funds).
L’effet taux d’actualisation. Les marchés ne valorisent pas les bénéfices présents — ils valorisent les bénéfices futurs actualisés au taux réel du marché. Une baisse de 100 points de base du taux réel à 10 ans augmente mécaniquement la valeur actualisée d’un flux de trésorerie à 10 ans de 10 à 15 %. Ce mécanisme permet au marché de monter alors que les bénéfices stagnent ou reculent, simplement parce que les taux baissent, et inversement. L’analyse approfondie de cette divergence est développée dans notre article de référence sur la divergence structurelle entre marchés actions et économie réelle.
Les marchés actions ne commentent pas l’économie présente : ils arbitrent des scénarios futurs de bénéfices, de taux et de liquidité dans un régime monétaire donné. Leur trajectoire diverge structurellement de l’économie observable pour cinq raisons formalisables : le décalage temporel d’anticipation, la composition internationalisée des indices, le biais de survie, l’effet mécanique des rachats d’actions et la sensibilité au taux d’actualisation. Le régime monétaire détermine le multiple que les marchés paient pour les bénéfices, et c’est le multiple, bien plus que les bénéfices, qui gouverne la performance à court et moyen terme. En régime de taux réels négatifs, les multiples s’expandent et la hausse est diffuse. En régime de taux réels positifs, les multiples se compriment, la dispersion s’accentue et la discrimination par le coût du capital redevient le mécanisme dominant. Le diagnostic pertinent n’est pas « la Bourse est-elle trop haute ? » mais « dans quel régime de taux réels, de bénéfices et de concentration le marché évolue-t-il, et quelles en sont les propriétés ? ».
Pour approfondir
Pourquoi les marchés actions peuvent durablement diverger de l’économie réelle — L’article de référence du sous-pilier, qui développe les mécanismes structurels d’anticipation, de temporalité et de composition des indices.
Les révisions de bénéfices comme faux signal de stabilité — Comment la dynamique des révisions peut masquer une fragilité sous-jacente.
Les surprises de résultats en changement de régime : Pourquoi les réactions aux résultats changent de nature selon le régime monétaire.
← Retour à la page pilier Actions et ETF
Mis à jour le 29 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…
Les ETF ne sont pas neutres : comment leur règle de redistribution transforme la formation des prix
À 11 000 milliards de dollars d'encours, les ETF actions ne suivent plus le marché : ils en…
Surperformance des actions américaines : trois canaux structurels, peu liés à l’économie US
La bourse américaine n'est pas le baromètre de l'économie américaine. Sa surperformance s'explique par trois canaux qui découplent…