
La tech chute-t-elle plus fort dans les marchés baissiers ? Tech américaine vs marché américain, 1971–2026
Sur les six marchés baissiers de la tech depuis 1971, le secteur technologique américain a chuté plus fort que l’ensemble du marché américain dans 3 des 6 cas (1990, 2000–02, 2021–22) et à peu près autant dans les trois autres (1973–74, 1987, 2007–09). Mesure faite sur les rendements totaux du secteur et du marché de la Kenneth R. French Data Library, pas sur les niveaux du Nasdaq ni du S&P 500.
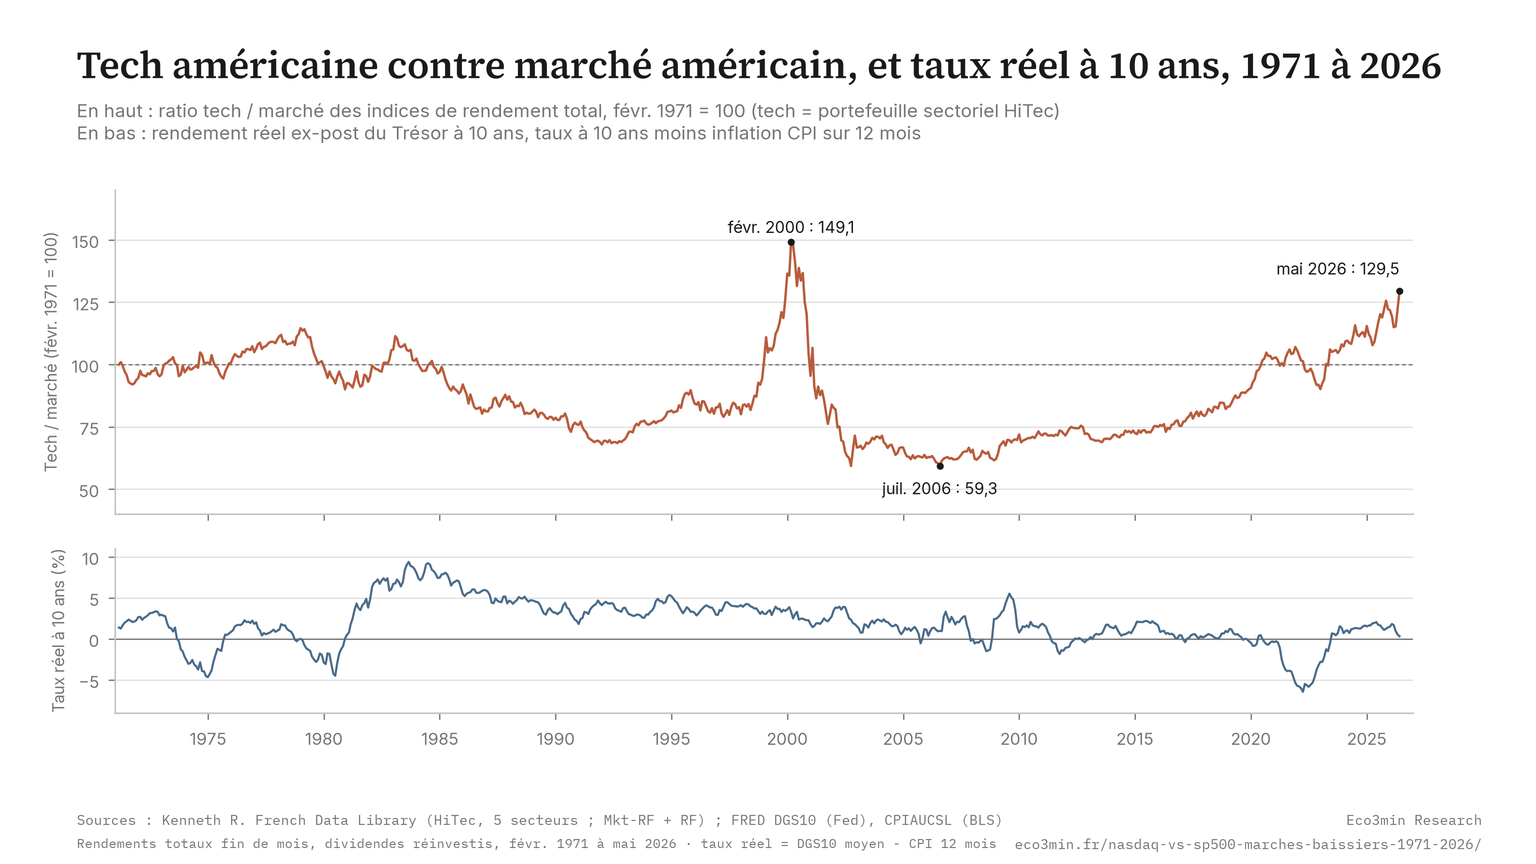
Un jeu de données de 664 mois suivant le secteur technologique américain, le marché actions américain et les taux d’intérêt réels de février 1971 à mai 2026, documentant six marchés baissiers de la tech et le lien entre la performance relative de la tech et les taux réels.
Version révisée le 30 septembre 2026 : chiffres recalculés sur les données de Kenneth R. French (portefeuille tech américain contre marché américain, en rendement total) et non plus sur les cours du Nasdaq Composite et du S&P 500 ; plusieurs conclusions ont changé.
Le Nasdaq chute-t-il plus fort que le S&P 500 dans les marchés baissiers ? Cette étude répond avec le secteur technologique américain (le portefeuille HiTec de Kenneth R. French, substitut du cœur technologique du Nasdaq, pas le Nasdaq lui-même) face à l’ensemble du marché actions américain, tous deux en rendement total. La tech a chuté plus fort dans 3 des 6 marchés baissiers de la tech depuis 1971 (1990, 2000–02, 2021–22) et légèrement moins que le marché dans les trois autres (1973–74, 1987, 2007–09). Sur les six épisodes, le ratio de drawdown moyen est de 1,22×, avec une plage de 0,95× (1973–74) à 1,73× (2000–02). Sur la même période de 55 ans, la tech a rapporté environ 1,29× autant que le marché, tout le gain relatif étant venu après 1995, et le ratio tech/marché ne montre qu’un lien faible avec les taux d’intérêt réels, avant comme après 1995.
Sur les six marchés baissiers de la tech depuis 1971, le secteur technologique américain a chuté plus fort que le marché américain dans 3 des 6 cas (1990, 2000–02, 2021–22) et à peu près autant en 1973–74, 1987 et 2007–09. Ratio moyen sur les six : 1,22×. Le cadrage souvent cité de la duration (selon lequel la tech se comporte comme un actif à duration longue pénalisé par la hausse des taux réels) trouve peu d’appui dans le ratio tech/marché : sa corrélation avec le rendement 10 ans réel est de −0,27 sur 1972–1995 et de −0,08 sur 1996–2026. Note : ce jeu de données mesure les drawdowns pic-à-creux de fin de mois, en rendement total, d’un portefeuille du secteur technologique et de l’ensemble du marché (Kenneth R. French Data Library), pas les niveaux du Nasdaq ni du S&P 500 ; il ne contrôle pas pour les changements de composition ou les différentiels de bêta (voir Méthodologie et Limites).
Tech américaine, rendement total depuis févr. 1971
Marché américain, rendement total depuis févr. 1971
Ratio tech/marché (févr. 1971 = 100)
Rendement 10 ans réel (ex-post)
- Sur les six marchés baissiers de la tech depuis 1971, le secteur technologique américain a chuté plus fort que le marché américain dans 3 des 6 cas (1990, 2000–02, 2021–22) ; en 1973–74, 1987 et 2007–09, il a chuté légèrement moins (de 0,5 à 2,4 points). Ratio moyen : 1,22× sur les six ; 1,46× sur les trois où la tech a chuté plus fort. Plage : 0,95× (1973–74) à 1,73× (2000–02).
- La relation entre le ratio tech/marché et les taux d’intérêt réels est faible dans les deux périodes : la corrélation avec le rendement 10 ans réel ex-post est de −0,27 sur 1972–1995 et de −0,08 sur 1996–2026. L’inversion de signe autour de 1995 rapportée par les versions antérieures de cette étude, sur des données de prix d’indices, n’apparaît pas dans les données sectorielles en rendement total.
- Le rendement total cumulé de la tech de févr. 1971 à mai 2026 est de +47 238 % contre +36 464 % pour le marché américain, un multiple de 1,29×. Tout le gain relatif est venu après 1995 (le ratio est tombé à 0,82× avant 1995 et a progressé de 1,59× depuis), et rien dans les mois qui commençaient avec un taux réel négatif (ratio ×0,90 sur 124 mois).
- Le drawdown de la tech le plus profond du jeu de données est le déclin dot-com de 2000–02 à −77,9 % (contre −44,9 % pour le marché, ratio 1,73×) ; le plus récent est le déclin de 2021–22 à −33,1 % (contre −24,8 % pour le marché, ratio 1,33×).
- Le cycle de resserrement Fed 2015–18 s’est déroulé sans marché baissier de la tech : le plus fort déclin du portefeuille tech sur ce cycle a été de −16,1 % (fin de mois, rendement total), sous le seuil de 20 %, contre −14,5 % pour le marché. Ce n’est pas le seul cycle dans ce cas : 1994–95 (tech −6,1 %, marché −7,6 %) et 2004–06 (tech −11,3 %, marché −4,7 %) se sont aussi déroulés sans marché baissier de la tech.
- Couverture du jeu de données : 664 observations mensuelles couvrant février 1971 à mai 2026, avec des colonnes dérivées pour l’identification de marché baissier, le tag de cycle de resserrement, la classification de régime de taux réels et les rendements à 12 mois à terme. Rendements du secteur et du marché : Kenneth R. French Data Library, cités, sans licence Creative Commons.
Le fichier de l’étude n’est pas proposé au téléchargement. Les chiffres de cette page sont calculés à partir de la Kenneth R. French Data Library (rendements du secteur et du marché) et de FRED (taux d’intérêt, CPI) ; la méthodologie indique chaque source, ce qui permet de reconstruire les séries.
664 observations · mensuel · février 1971 – mai 2026 · Rendements du secteur et du marché : Kenneth R. French Data Library ·
Méthodologie ·
Citer ce jeu de données
Marchés baissiers de la tech où la tech a chuté plus fort que le marché américain
Ratio de drawdown moyen sur les 6 marchés baissiers de la tech
Pire drawdown de la tech (dot-com 2000–02, rendement total)
Rendement total cumulé tech vs marché (1971–2026)
Corrélation ratio tech/marché vs 10Y réel : pré-1995 / post-1995
Observations mensuelles (févr. 1971 – mai 2026)
Le ratio tech/marché face aux taux d’intérêt réels, 1971–2026
Ratio tech/marché et rendement réel du Trésor à 10 ans, 1971–2026
Secteur technologique américain (portefeuille HiTec de Kenneth R. French) contre l’ensemble du marché actions américain, rendements totaux, février 1971 = 100 ; en bas : rendement réel ex-post à 10 ans.
Sources : Kenneth R. French Data Library (5 Industry Portfolios, HiTec ; facteurs Fama-French, Mkt-RF + RF) ; Federal Reserve Board, Trésor à 10 ans (FRED, DGS10) ; BLS, CPI (FRED, CPIAUCSL). Graphique : Eco3min Research.
Sur 55 ans, la tech a surperformé le marché en rendement total (ratio : 100 → 129), mais pas de façon régulière : le ratio a reculé avant 1995, a culminé à 149 en février 2000, est retombé vers 59 en 2002 puis en 2006, et n’a pas retrouvé son pic de 2000. Sa corrélation avec les taux d’intérêt réels est faible dans les deux périodes.
Comment lire le ratio
Le ratio suit l’indice de rendement total du secteur technologique américain (le portefeuille HiTec de Kenneth R. French) divisé par celui de l’ensemble du marché américain, tous deux en fin de mois et normalisés pour que février 1971 = 100. En mai 2026, le ratio atteint 129, indiquant que la tech a cumulativement rapporté 1,29× autant que le marché depuis le début de la série. Sur la période, il évolue entre environ 59 (septembre 2002 et juillet 2006) et 149 (février 2000), une amplitude de 2,5×.
Le taux réel retenu est le rendement Treasury 10 ans réel ex-post, calculé comme la moyenne mensuelle DGS10 moins l’inflation CPI sur 12 mois glissants contemporaine. C’est une mesure cohérente sur 55 ans ; les rendements réels basés sur TIPS ne sont disponibles que depuis 2003. Lire notre jeu de données des taux d’intérêt réels américains (1962–présent) pour la série sous-jacente.
Les cycles de resserrement de la Réserve fédérale sont définis ici comme les périodes où le taux Fed Funds a monté de ≥150 points de base sans baisse intermédiaire de plus de 50 points de base. Huit cycles de ce type sont identifiés entre 1971 et 2024. La relation entre le ratio et le rendement réel avant et après le milieu des années 1990 est examinée dans la section sur les taux réels ci-dessous.
Le cadrage de la duration : et d’où il vient
Le récit dominant sur le comportement du Nasdaq durant les périodes de resserrement monétaire soutient que les actions technologiques sont des actifs à duration longue. Une part élevée des cash flows attendus s’accumule dans un futur lointain, donc toute hausse du taux d’actualisation comprime la valeur présente plus que pour un indice dominé par des entreprises matures, génératrices de cash flow. Selon ce cadrage, le Nasdaq devrait chuter plus fort que le S&P 500 chaque fois que les taux d’intérêt réels montent, et bénéficier disproportionnellement quand ils baissent.
Mesuré sur le secteur technologique plutôt que sur le Nasdaq Composite, le jeu de données ne soutient ce cadrage qu’en partie. Le rendement total cumulé de la tech, +47 238 % contre +36 464 % pour le marché de février 1971 à mai 2026, est venu entièrement après 1995 (le ratio a reculé avant 1995) et pas dans les régimes de taux réels négatifs : les mois qui commençaient avec un taux réel ex-post négatif ont fait baisser le ratio (×0,90 sur 124 mois). Et sur les six marchés baissiers de la tech ≥20 %, le drawdown de la tech a dépassé celui du marché dans 3 des 6 cas, avec un ratio moyen sur les six de 1,22×. Le motif « chute plus fort » est réel mais conditionnel : il vaut en 1990, 2000–02 et 2021–22, pas en 1973–74, 1987 ni 2007–09.
Ce qui est mesuré, et comment sa composition a changé. Les niveaux du Nasdaq Composite et du S&P 500 ne sont pas utilisés ici : l’étude compare le secteur technologique américain (le portefeuille HiTec de Kenneth R. French : ordinateurs et équipements électroniques, logiciels et télécommunications, pondéré par la capitalisation) à l’ensemble du marché actions américain de la même bibliothèque, tous deux en rendement total. HiTec sert de substitut au cœur technologique du Nasdaq ; ce n’est pas le Nasdaq, dont les premières décennies étaient dominées par les petits titres OTC, les services financiers et les banques régionales. La composition du secteur lui-même a changé, d’IBM et des compagnies de téléphone dans les années 1970 aux logiciels, semi-conducteurs et plateformes après 1995. La comparaison directe entre périodes demande de la prudence : le cadrage « duration longue », s’il s’applique, est une propriété de la composition moderne, pas une caractéristique transhistorique du secteur.
Ce que ce jeu de données ne mesure pas. Les deux séries sont en rendement total (dividendes réinvestis) : les écarts de dividende entre la tech et le marché sont donc déjà dans les chiffres. Le jeu de données ne contrôle pas pour le bêta de marché plus élevé de la tech (1,11 sur les rendements mensuels 1971–2026, 1,25 depuis 1995), qui produit mécaniquement des drawdowns plus grands même sans mécanisme de duration. Bêta, composition et duration sont trois des mécanismes de marché qui structurent les cycles et les risques des actions et des ETF, et le jeu de données ne les sépare pas.
La tech a chuté plus fort que le marché dans 3 des 6 marchés baissiers de la tech depuis 1971, et à peu près autant dans les trois autres. C’est un résultat sur l’asymétrie à la baisse de certains épisodes, pas une confirmation que la duration sur taux réels est le mécanisme dominant ; la question du mécanisme est traitée dans la section sur les taux réels ci-dessous.
Six marchés baissiers de la tech, 1971–2026
Un marché baissier de la tech est défini ici comme tout déclin pic-à-creux de 20 % ou plus de l’indice de rendement total de fin de mois du secteur technologique américain (le portefeuille HiTec de Kenneth R. French), où le pic est le niveau de fin de mois le plus haut des 24 mois précédents. Le marché américain (l’ensemble du marché pondéré par la capitalisation, même bibliothèque) est mesuré sur la même fenêtre pic-à-creux. Six épisodes de ce type sont identifiés entre février 1971 et mai 2026. La tech a chuté plus fort que le marché dans trois d’entre eux (1990, 2000–02, 2021–22) ; en 1973–74, 1987 et 2007–09, elle a chuté légèrement moins. HiTec sert de substitut au cœur technologique du Nasdaq ; ce n’est pas le Nasdaq Composite, dont les premières décennies étaient dominées par les petits titres OTC.
Comparaison des drawdowns : tech américaine vs marché américain, 1971–2026
| Période | Drawdown tech | Drawdown marché | Ratio | Contexte macro |
|---|---|---|---|---|
| janv. 1973 – sept. 1974 | −42,5 % | −44,9 % | 0,95× | Choc pétrolier ; resserrement Burns (+962 pb) ; début de stagflation |
| août 1987 – nov. 1987 | −29,4 % | −29,9 % | 0,98× | Krach d’octobre 1987 ; dénouement de l’assurance de portefeuille |
| mai 1990 – sept. 1990 | −20,9 % | −15,9 % | 1,31× | Crise des S&L ; guerre du Golfe ; récession 1990–91 |
| mars 2000 – sept. 2002 | −77,9 % | −44,9 % | 1,73× | Éclatement dot-com ; récession 2001 ; 11 septembre |
| oct. 2007 – févr. 2009 | −49,8 % | −50,3 % | 0,99× | CFG : effondrement du secteur financier ; la tech a chuté à peu près autant que le marché |
| déc. 2021 – sept. 2022 | −33,1 % | −24,8 % | 1,33× | Inflation post-COVID ; resserrement Fed Funds +248 pb sur la fenêtre du marché baissier (pic de cycle +525 pb en août 2023) |
Ratio de drawdown moyen sur les six épisodes : 1,22×. Médiane : 1,15×. Écart-type : 0,31. Sur les trois épisodes où la tech a chuté plus fort : moyenne 1,46×, médiane 1,33×. Toutes les valeurs sont calculées à partir des niveaux de rendement total de fin de mois (Kenneth R. French Data Library). Un prix de clôture mensuel est celui du dernier jour ouvré à New York, date que déplace le calendrier des fermetures et des séances écourtées aux États-Unis dès qu’un férié tombe en fin de mois.
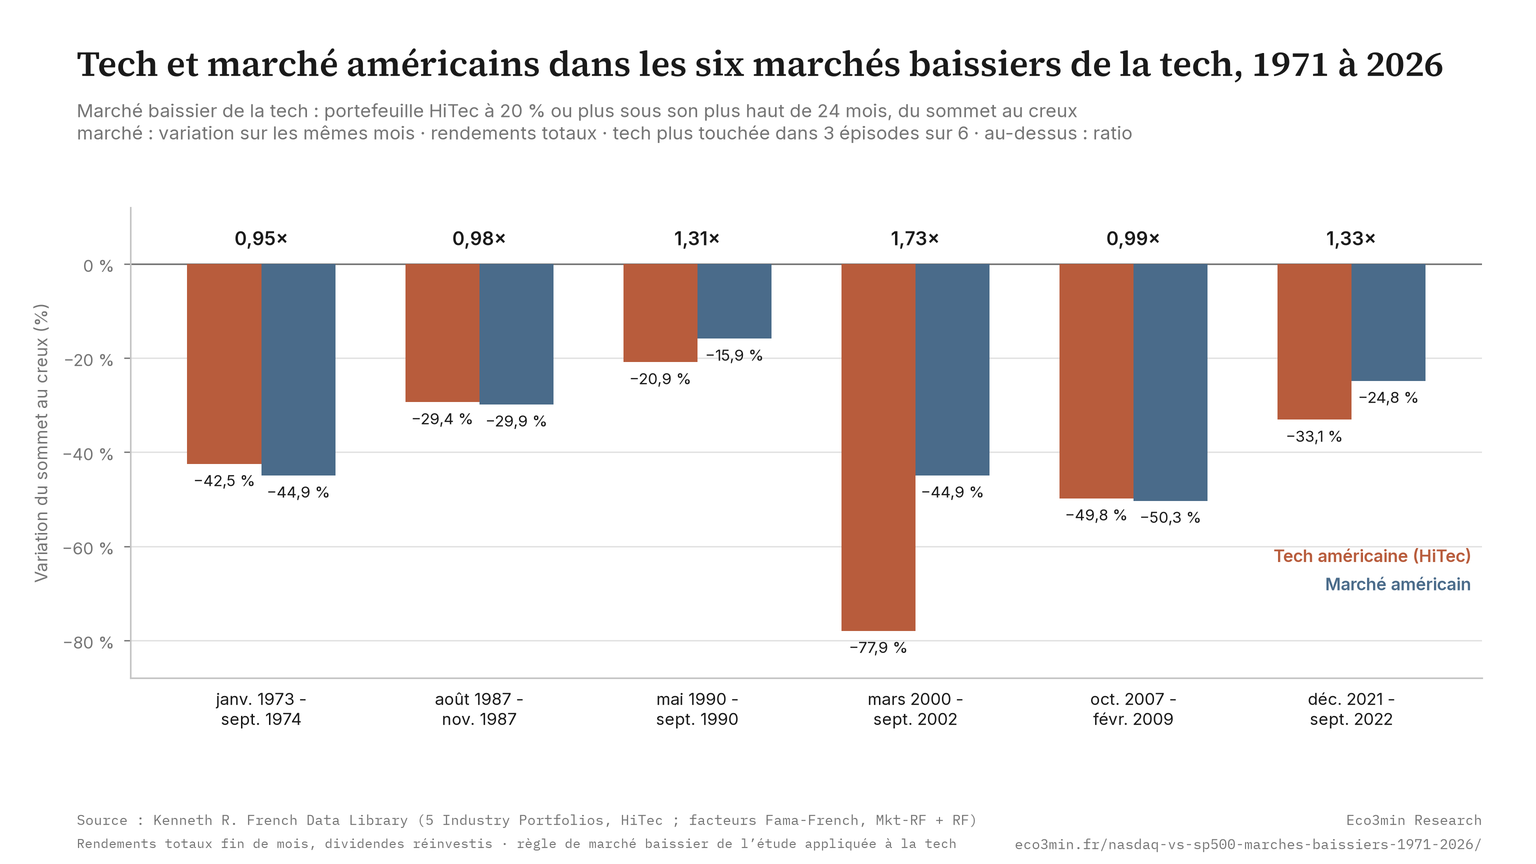
Source : Kenneth R. French Data Library (5 Industry Portfolios, HiTec ; facteurs Fama-French, Mkt-RF + RF), rendements totaux de fin de mois. Graphique : Eco3min Research.
Dans 3 des 6 marchés baissiers de la tech depuis 1971, le déclin pic-à-creux de la tech a dépassé celui du marché de loin (de 5 à 33 points) ; dans les trois autres, il a été légèrement plus faible. La CFG 2007–09 est instructive : un effondrement large du secteur financier a affecté les segments non-tech (banques, REITs, consommation cyclique) aussi lourdement que le secteur technologique, qui s’était déjà corrigé sévèrement en 2000–02 et est entré dans la CFG avec des valorisations relativement plus basses et une exposition plus faible au choc immobilier/crédit.
Une qualification analytique légitime est que la magnitude du motif est tirée par un petit nombre d’épisodes. Les ratios de 2000–02 (1,73×) et 2021–22 (1,33×) sont les deux plus grands du jeu de données. En excluant les deux, la moyenne sur les quatre épisodes restants est de 1,06×, avec la tech qui chute plus fort dans 1 des 4. Exclure les deux drawdowns absolus les plus profonds (2000–02 et 2007–09) ramène la moyenne à 1,14×. Le résultat est conditionnel, et les trois ratios proches de 1× (0,95× en 1973–74, 0,98× en 1987, 0,99× en 2007–09) sont des données réelles, pas des artefacts d’arrondi.
- ▸ Rendement 10 ans réel près de 0,3 % (mai 2026) : mesure ex-post, comme dans toute l’étude (rendement 10 ans de 4,48 % moins une inflation CPI de 4,17 %). Le rendement réel de marché des TIPS (DFII10) était en moyenne de 2,04 %. Le ratio tech/marché n’a montré qu’un lien faible avec les rendements réels (corrélation −0,08 depuis 1996), et les épisodes diffèrent. Pendant que le rendement réel ex-post restait au-dessus de 3 % de décembre 2001 à juillet 2002, le ratio est tombé de 83 à 63 ; pendant la séquence au-dessus de 3 % de mars à octobre 2009, quand l’inflation CPI était négative, il est légèrement monté, de 68 à 70.
- ▸ Ratio tech/marché à 129 : sous son pic de février 2000 à 149, qu’il n’a pas retrouvé ; ses plus bas ont été d’environ 59 (septembre 2002 et juillet 2006). Parcourir notre jeu de données des taux d’intérêt réels et jeu de données taux réels vs ratio CAPE.
- ▸ Prochaine décision FOMC et publication CPI : la prochaine réunion FOMC programmée et la publication CPI du T2 2026 sont les principaux événements à court terme qui pourraient bouger l’intrant taux réel. Le taux Fed Funds est actuellement à 3,64 % (mars 2026, dernier vérifié) après la phase de baisse 2024–25.
Taux réels et ratio tech/marché : pas de rupture nette en 1995
Ratio tech/marché et taux réel à 10 ans : 1972–1995 et 1996–2026
Observations mensuelles. La corrélation vaut −0,27 de 1972 à 1995 et −0,08 de 1996 à mai 2026 : pas d’inversion de signe autour de 1995.
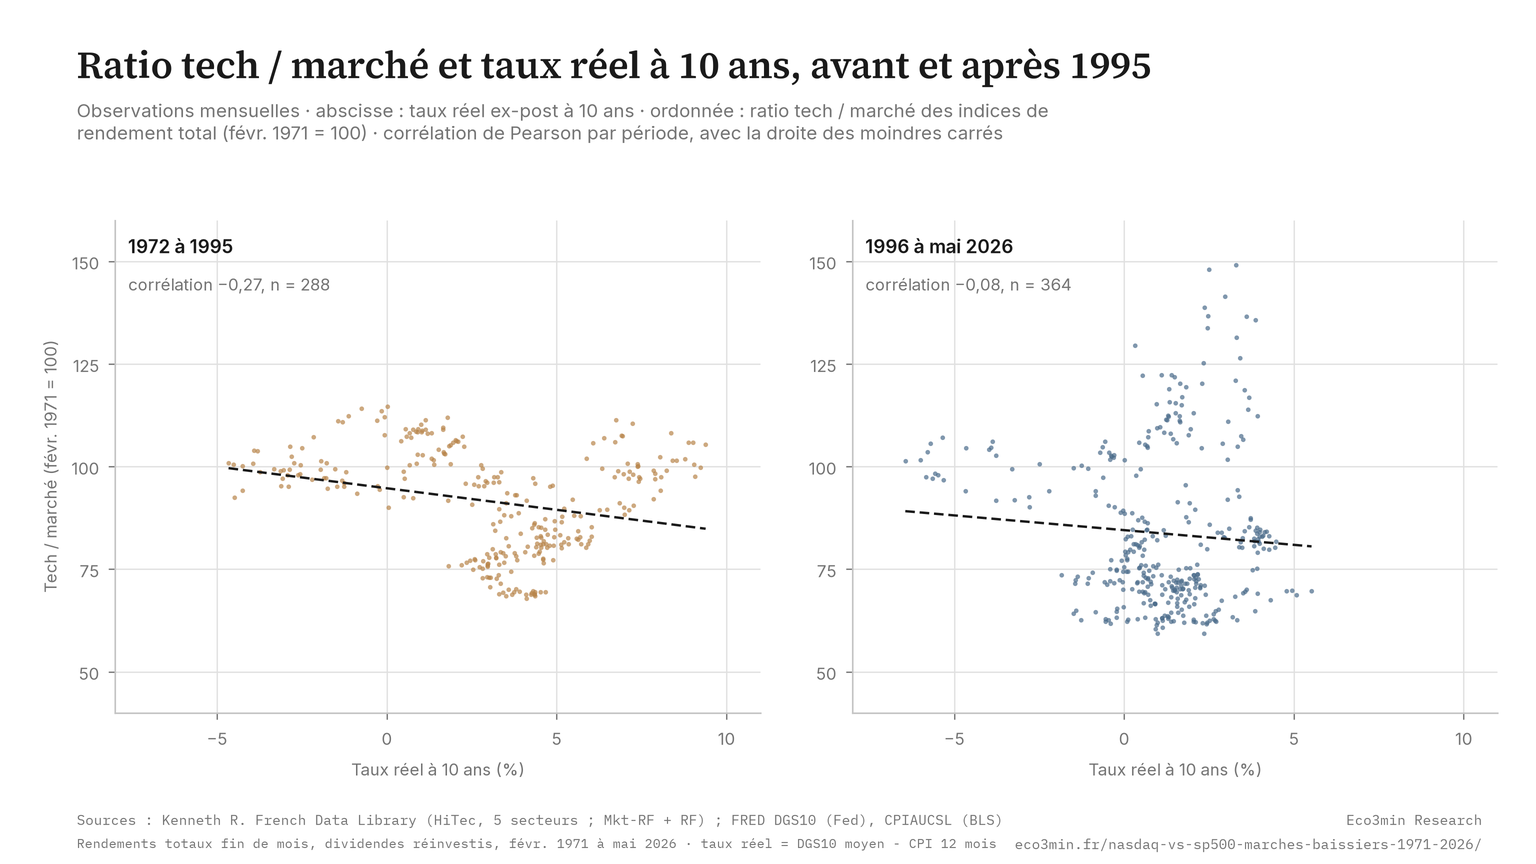
Sources : Kenneth R. French Data Library (5 Industry Portfolios, HiTec ; facteurs Fama-French, Mkt-RF + RF) ; Federal Reserve Board, Trésor à 10 ans (FRED, DGS10) ; BLS, CPI (FRED, CPIAUCSL). Graphique : Eco3min Research.
La corrélation entre le ratio tech/marché et le rendement 10 ans réel ex-post est de −0,268 entre 1972 et 1995 et de −0,078 entre 1996 et 2026. Aucune des deux périodes ne montre le lien négatif fort que prédit le cadrage de duration, et il n’y a pas d’inversion de signe autour de 1995.
C’est la divulgation honnête la plus importante de cette étude. Une version antérieure de cette page, construite sur des données de prix d’indices, faisait état d’une inversion de signe autour de 1995 : le ratio bougeant avec les taux réels avant, contre eux après. Le ratio tech/marché en rendement total ne la reproduit pas : la corrélation est légèrement négative avant 1995 et proche de zéro après. En corrélation glissante sur 60 mois, la valeur change de signe plusieurs fois entre 1993 et 1998, est négative environ 59 % des mois depuis 1998, et positive de fin 2002 à 2011 puis de nouveau depuis mars 2024.
Une qualification analytique légitime est que la composition du secteur technologique a changé dans les mêmes années : la montée des logiciels, la vague d’IPO de 1995–2000 et l’entrée des entreprises technologiques mega-cap. Un mécanisme de duration, s’il existe, passe par cette composition ; les corrélations faibles ci-dessus suggèrent qu’il n’a dominé le ratio tech/marché dans aucune des deux périodes. Si la composition du secteur devait changer à nouveau (vers des activités à duration plus courte ou des acteurs établis riches en cash), sa relation avec les taux réels pourrait évoluer même sans changement de régime de politique monétaire.
Interprétation des régimes
Ce n’est pas là que se sont produits les drawdowns de la tech les plus profonds : les trois plus profonds (2000–02, 2007–09, 1973–74) ont connu des rendements réels moyens de 2,65 %, 0,25 % et −0,99 % sur leurs fenêtres. Parmi les six marchés baissiers de la tech, seul 1987 (4,78 % en moyenne) tombe dans cette bande, et la tech n’a pas chuté plus fort que le marché cette année-là. Les occurrences post-1995 dans cette bande sont concentrées en 1995–98 et à la mi-2009 et l’échantillon est petit (n=18) ; interpréter avec prudence.
Bande de régime mixte. Observations post-1995 dans la plage 2 %–4 % : n=110, rendement total médian de la tech à 12 mois +11,7 %, % positifs 65 %. En mai 2026, le rendement réel ex-post (0,3 %) se situe sous cette bande.
Régime de base post-1995. Le ratio tech/marché a historiquement progressé modestement ici (n=162, rendement médian de la tech à 12 mois : +18,7 %, % positifs : 92 %, variation médiane du ratio à 12 mois +2,8 %). La valeur de mai 2026 (0,3 %) se situe dans cette bande.
Régime de taux réels négatifs. Les occurrences post-1995 sont concentrées en 2009–13 (post-CFG) et 2021–22 (post-COVID). Stats post-1995 : n=75, rendement médian de la tech à 12 mois +13,4 %, % positifs 71 %. L’échantillon est dominé par deux contextes macro distincts (reprise à la zero-bound et rebond post-COVID tiré par la relance), donc le faible %-positifs ne se généralise pas proprement à d’autres environnements de taux négatifs.
Que s’est-il passé ensuite ? Rendements de la tech à terme par régime de taux réels
Ce tableau résume les rendements totaux de la tech à 12 mois à terme conditionnels au régime de rendement 10 ans réel au début de la fenêtre. L’échantillon est restreint aux observations mensuelles post-1995 (janv. 1995 et après jusqu’à mai 2025, la date la plus récente avec une fenêtre à 12 mois à terme observable), soit l’ère de la composition moderne. Le classificateur de régime est calculé en temps réel à partir du CPI YoY et du rendement 10Y contemporains, pas de look-ahead.
| Régime 10Y réel | n | Rendement médian tech 12m | P25 – P75 | % positifs 12m | Variation médiane ratio tech/marché |
|---|---|---|---|---|---|
| Négatif (< 0 %) | 75 | +13,4 % | −10,9 % à +32,5 % | 71 % | +2,2 % |
| Modéré (0 %–2,5 %) | 199 | +15,0 % | +4,6 % à +26,1 % | 83 % | +2,4 % |
| Élevé (≥ 2,5 %) | 91 | +25,0 % | +9,5 % à +43,1 % | 81 % | +2,8 % |
Post-1995, le rendement médian de la tech à 12 mois à terme est positif dans les trois tranches de taux réels et est en fait le plus élevé dans la tranche ≥2,5 % (+25,0 %), pas le plus bas. C’est l’opposé de la lecture simpliste « taux réels élevés = rendements à terme faibles ». L’explication la plus probable est la composition de l’échantillon : la tranche ≥2,5 % est dominée par 2003–07 et 2023–2026, deux périodes qui ont suivi des creux majeurs de marché baissier et ont capturé la reprise subséquente. L’asymétrie de drawdown (Section 2) mesure le comportement pic-à-creux durant les baisses actions ; le tableau de rendements à terme mesure des résultats à 12 mois inconditionnels depuis n’importe quel mois. Ce sont des questions différentes, et le jeu de données est honnête sur le fait que la seconde ne montre pas de relation monotone propre par régime.
Note méthodologique : les rendements sont des rendements totaux calculés à partir des niveaux de fin de mois, non chevauchants au sens où chaque mois est une observation, mais les fenêtres à 12 mois à terme se chevauchent. Le classificateur utilise le rendement réel ex-post contemporain, calculé comme la moyenne mensuelle 10Y moins le dernier CPI YoY disponible. L’échantillon est restreint au post-1995 (janv. 1995 et après) pour couvrir l’ère de la composition moderne. Les trois tailles d’échantillon de tranches sont au-dessus de 70, mais la tranche ≥2,5 % est dominée par deux longues expansions (2003–07 et 2023–26) et sa médiane est donc fortement affectée par la survie de ces régimes particuliers.
Les distributions passées ne sont pas prédictives des résultats futurs. Les statistiques conditionnelles au régime décrivent des motifs historiques, pas des rendements attendus.
Tournants historiques : six épisodes qui façonnent le motif
1973–1974 : choc pétrolier et stagflation
Mesuré sur le portefeuille tech, 1973–74 n’est pas un cas de tech qui chute plus fort : de janvier 1973 à septembre 1974, le portefeuille tech a perdu 42,5 % en rendement total contre 44,9 % pour le marché américain (ratio 0,95×), le plus petit ratio des six épisodes. Le taux Fed Funds est passé de 5,94 % à 11,34 % sur la même période alors que Burns resserrait en réponse au choc pétrolier. Cet épisode tombe dans l’ère pré-1995 ; le Nasdaq Composite de ces années était un indice de petites capitalisations, fortement orienté services financiers, une composition qu’un portefeuille technologique ne capte pas.
Août–novembre 1987 : le krach d’octobre
Le krach d’octobre 1987 a frappé la tech et l’ensemble du marché presque également : d’août à novembre 1987, le portefeuille tech a perdu 29,4 % en rendement total et le marché 29,9 % (ratio 0,98×). Le complexe actions entier est tombé ensemble en octobre 1987, tiré par les dynamiques de dénouement de l’assurance de portefeuille plutôt que par une revalorisation sectorielle. Aucun cycle de resserrement n’était actif. L’épisode est cohérent avec l’idée que « la tech chute plus fort » relève des marchés baissiers tirés par les valorisations, les taux réels ou les révisions de bénéfices, pas des événements mécaniques de dénouement de position.
Mars 2000 – septembre 2002 : l’éclatement dot-com
Le drawdown le plus profond du jeu de données. De mars 2000 à septembre 2002, le portefeuille tech a perdu 77,9 % en rendement total, tandis que le marché américain perdait 44,9 %. Le ratio est de 1,73×, le plus grand des six épisodes. Le taux Fed Funds est tombé de 5,85 % à 1,75 % sur la même période, pourtant la tech a chuté plus fort malgré l’assouplissement. Les taux réels n’ont presque pas bougé sur la fenêtre (de 2,49 % à 2,35 %) : l’épisode dit peu d’un canal des taux réels, il s’agit d’un effondrement de valorisations de bulle, plus rapide dans la tech que dans le marché large.
Octobre 2007 – février 2009 : la Crise Financière Globale (la tech a chuté autant que le marché)
L’un des trois marchés baissiers où la tech n’a pas chuté plus fort que le marché. D’octobre 2007 à février 2009, le portefeuille tech a perdu 49,8 % en rendement total et le marché américain 50,3 %. Le ratio de drawdown est de 0,99×. Trois mécanismes expliquent plausiblement pourquoi la tech n’a pas chuté plus fort. D’abord, la tech s’était déjà corrigée de 78 % en 2000–02 et est entrée dans la CFG avec des valorisations relativement basses, tandis que l’exposition du marché large aux financières (qui se sont effondrées) et à la consommation cyclique était bien plus grande. Ensuite, le choc est né dans le complexe immobilier et crédit, pas dans les taux d’actualisation actions, affectant le marché large au moins autant que la tech. Troisièmement, le taux Fed Funds a baissé de 454 pb sur la fenêtre (de 4,76 % à 0,22 %), un assouplissement agressif qui a soutenu l’exposition tech à duration longue par rapport au stress immédiat de cash flow auquel faisaient face les financières. La CFG est documentée ici parce que l’honnêteté intellectuelle sur les limites du motif est ce qui rend le motif digne d’être cité.
Décembre 2021 – septembre 2022 : resserrement post-COVID
Le marché baissier identifié le plus récent. De décembre 2021 à septembre 2022, le portefeuille tech a perdu 33,1 % en rendement total tandis que le marché américain perdait 24,8 %. Le ratio est de 1,33×. Le taux Fed Funds a monté de 248 pb de 0,08 % à 2,56 % sur la fenêtre du marché baissier, et a continué à se resserrer jusqu’à un pic de cycle de 5,33 % en août 2023 (cumulé de +525 pb depuis le plancher de déc. 2021). Le rendement 10 ans réel ex-post est monté de −5,71 % à −4,67 % sur la fenêtre du marché baissier (la montée en territoire positif a continué tout au long de 2023). C’est le cas post-1995 type tiré par le resserrement : les taux réels ont monté, le ratio s’est comprimé, la tech a chuté plus fort.
2015–2018 : un cycle sans marché baissier de la tech
Ce cycle de resserrement s’est déroulé sans marché baissier de la tech : le déclin pic-à-creux du portefeuille tech n’a pas atteint le seuil de 20 %, aucun marché baissier formel n’est donc enregistré. Sur la fenêtre du cycle (nov. 2015 – déc. 2018, hausse Fed Funds +215 pb), le portefeuille tech a perdu 16,1 % en rendement total de septembre à décembre 2018, contre 14,5 % pour le marché sur les mêmes mois. La tech a quand même chuté plus fort que le marché dans la fenêtre du cycle. Ce cycle n’est pas unique : en 1994–95, le plus fort déclin du portefeuille tech a été de 6,1 % (marché 7,6 %) et en 2004–06 de 11,3 % (marché 4,7 %). Il est nommé ici pour clarifier que le motif est conditionnel au déclenchement d’un marché baissier : tout resserrement de la Fed n’en produit pas un.
Mai 2026 : observation actuelle
Depuis son creux de septembre 2022, le portefeuille tech a rapporté +202,7 % (rendement total, à fin mai 2026). Le ratio tech/marché (févr. 1971 = 100) est à 129, sous son pic de février 2000 à 149, qu’il n’a pas retrouvé. Le rendement 10 ans réel ex-post est d’environ 0,3 % (rendement 10 ans de 4,48 % moins une inflation CPI de 4,17 %), dans la partie basse de la bande de régime modéré. Dans l’échantillon post-1995, les mois de la bande 0 %–2 % ont été suivis d’un rendement total médian de la tech à 12 mois de +18,7 % (n=162), avec une dispersion substantielle.
Méthodologie
Ce jeu de données combine cinq séries primaires en 664 observations mensuelles couvrant février 1971 à mai 2026 : rendements totaux du secteur technologique américain (portefeuille HiTec des 5 Industry Portfolios, pondéré par la capitalisation, Kenneth R. French Data Library), rendements totaux du marché actions américain (Mkt-RF + RF, même bibliothèque), rendement Treasury à maturité constante 10 ans (DGS10 via FRED), taux effectif Federal Funds (FEDFUNDS via FRED), et Consumer Price Index for All Urban Consumers (CPIAUCSL via BLS, accédé via FRED). HiTec sert de substitut au cœur technologique du Nasdaq ; les niveaux du Nasdaq Composite et du S&P 500 ne sont pas utilisés.
ratio tech/marché = (indice de rendement total tech / indice de rendement total marché) × 100, les deux = 100 en févr. 1971
Sélection de marchés baissiers et de cycles de resserrement
pic = niveau de fin de mois le plus haut sur la fenêtre de 24 mois se terminant à t
épisode = mois consécutifs sous ce plus haut glissant sur 24 mois
creux = niveau de fin de mois le plus bas de l’épisode
si creux / pic − 1 ≤ −20 % : classer [pic, creux] comme marché baissier
Cycle de resserrement Fed Funds :
début = minimum local de Fed Funds où la hausse à 24 mois à terme ≥ 150 pb
fin = pic Fed Funds atteint sans baisse intermédiaire > 50 pb
Sensibilité : abaisser le seuil à 15 % ajoute cinq épisodes (1983–84, 1998, 2011, 2018, 2020), portant le total à 11, avec la tech qui chute plus fort dans 6 des 11 (exceptions : 1973–74, 1987, 2007–09, 2011 et 2020). Relever le seuil à 25 % retire 1990 (tech −20,9 %), laissant 5 épisodes, avec la tech qui chute plus fort dans 2 des 5. La conclusion (la tech chute plus fort dans certains marchés baissiers, pas en règle générale) tient dans toute la plage 15 %–25 %. Un motif de ce genre se lit replacé dans les cycles et anticipations des marchés actions, où chaque repli a sa phase et son déclencheur.
Choix de mesure du taux réel
Nous utilisons les taux réels ex-post (rendement nominal moins CPI YoY contemporain) plutôt que les taux réels impliqués par les TIPS car la série TIPS ne commence qu’en 2003. La mesure ex-post donne une série uniforme sur 55 ans. À partir de 2003, la corrélation entre les rendements réels 10 ans ex-post et impliqués par les TIPS est de +0,54 en observations mensuelles (2003–2026) ; substituer les TIPS à partir de 2003 fait passer la corrélation du ratio tech/marché sur 1996–2026 de −0,08 à +0,08 : les deux valeurs sont proches de zéro. Cette méthodologie suit la convention utilisée dans Reinhart et Sbrancia (2011, « The Liquidation of Government Debt »).
Conception du jeu de données
| Variable | Type | Unité | Source | Calcul |
|---|---|---|---|---|
| date | str | AAAA-MM-JJ | dérivé | Date de fin de mois |
| tech_market_ratio_idx | float | indice (févr. 1971 = 100) | dérivé | (Tech_t/Mkt_t) / (Tech_0/Mkt_0) × 100 |
| ust_10y_yield_eom | float | % annualisé | DGS10 via FRED | Valeur de fin de mois |
| ust_10y_yield_avg | float | % annualisé | DGS10 via FRED | Moyenne mensuelle des valeurs quotidiennes |
| fed_funds_rate | float | % annualisé | FEDFUNDS via FRED | direct |
| cpi_index | float | 1982–84 = 100 | CPIAUCSL via FRED | direct |
| cpi_yoy_pct | float | % YoY | dérivé | (CPI_t / CPI_{t−12} − 1) × 100 |
| real_10y_yield_pct | float | % annualisé | dérivé | ust_10y_yield_avg − cpi_yoy_pct |
| real_rate_regime | str | Négatif / Modéré / Élevé | dérivé | < 0 %, 0–2,5 %, ≥ 2,5 % |
| tightening_cycle_id | str | C1–C8 | dérivé | Algorithme ci-dessus |
| tech_bear_market_id | str | BM1–BM6 | dérivé | Algorithme ci-dessus |
| tech_fwd12m_pct | float | % 12 mois | dérivé | (Tech_{t+12} / Tech_t − 1) × 100 |
| market_fwd12m_pct | float | % 12 mois | dérivé | (Mkt_{t+12} / Mkt_t − 1) × 100 |
Code Python de reproduction
# Reproduire ce jeu de données à partir des sources primaires
import pandas as pd
from fredapi import Fred

fred = Fred(api_key='YOUR_FRED_KEY')
# Kenneth R. French Data Library : 5_Industry_Portfolios_CSV.zip (pondéré par la capitalisation, mensuel, %) et F-F_Research_Data_Factors_CSV.zip
tech   = (1 + hitec_pct / 100).cumprod()              # colonne HiTec
market = (1 + (mkt_rf_pct + rf_pct) / 100).cumprod()   # Mkt-RF + RF
dgs10  = fred.get_series('DGS10').resample('M').mean()
cpi    = fred.get_series('CPIAUCSL')
fedfunds = fred.get_series('FEDFUNDS')

cpi_yoy = (cpi / cpi.shift(12) - 1) * 100
real_10y = dgs10 - cpi_yoy
ratio = (tech / market) / (tech.iloc[0] / market.iloc[0]) * 100

# Identification de marché baissier sur l'indice tech : plus haut glissant 24m ; épisode = mois sous ce plus haut ; creux = minimum de l'épisode
# Implémentation complète dans /scripts/build_csv.py du bundle dataset
Téléchargement du jeu de données et reproductibilité
664 observations · mensuel · février 1971 – mai 2026 · 18 colonnes incluant les identifiants de marché baissier et de cycle de resserrement · Le fichier de l’étude n’est pas proposé au téléchargement ; la méthodologie indique chaque source, ce qui permet de reconstruire les séries.
Sources de données et références
- Primary Kenneth R. French Data Library, 5 Industry Portfolios (HiTec, pondéré par la capitalisation, rendements totaux mensuels ; fichier construit sur la base CRSP 202608), consulté en septembre 2026.
- Primary Kenneth R. French Data Library, Fama/French 3 Factors (rendement du marché américain : Mkt-RF + RF, mensuel), consulté en septembre 2026.
- Primary Board of Governors of the Federal Reserve System, 10-Year Treasury Constant Maturity Rate (DGS10), accédé via FRED, mai 2026.
- Primary Board of Governors of the Federal Reserve System, Federal Funds Effective Rate (FEDFUNDS), accédé via FRED, mai 2026.
- Primary U.S. Bureau of Labor Statistics, Consumer Price Index for All Urban Consumers (CPIAUCSL), accédé via FRED, mai 2026.
- Research Reinhart, C. M. & Sbrancia, M. B. (2011), « The Liquidation of Government Debt », NBER Working Paper 16893.
- Research Lettau, M. & Wachter, J. A. (2007), « Why Is Long-Horizon Equity Less Risky? A Duration-Based Explanation of the Value Premium », Journal of Finance, 62(1), 55–92.
- Reference National Bureau of Economic Research, US Business Cycle Expansions and Contractions.
Limites méthodologiques
- Le portefeuille tech est un substitut sectoriel, pas le Nasdaq Composite : il laisse de côté les valeurs non technologiques du Nasdaq (petits titres OTC et financières dans ses premières décennies) et inclut de grandes compagnies de télécommunications. Sa propre composition a aussi changé, d’IBM et des compagnies de téléphone dans les années 1970 aux logiciels, semi-conducteurs et plateformes après 1995 : les comparaisons entre périodes capturent les effets de composition autant que les effets de duration.
- Tous les calculs de rendement utilisent des rendements totaux (dividendes réinvestis) pondérés par la capitalisation, tels que publiés par la Kenneth R. French Data Library, pas des niveaux de prix d’indice.
- Les taux réels ex-post utilisent le CPI YoY contemporain plutôt que les anticipations d’inflation impliquées par le marché. Les deux mesures divergent durant les périodes de surprise d’inflation. Les rendements réels impliqués par les TIPS ne sont disponibles que depuis 2003 ; la corrélation avec ex-post est de +0,54 sur le chevauchement (2003–2026).
- L’échantillon de n=6 marchés baissiers de la tech est petit. Le partage (tech plus forte dans 3 des 6, à peu près égale dans les 3 autres) tient dans la plage de seuil 15–25 %, et aucune significativité statistique contre une hypothèse nulle spécifique n’est revendiquée.
- Les fenêtres de rendements à 12 mois à terme se chevauchent. Les chiffres « % positifs » et médians décrivent la distribution empirique des résultats, pas des observations indépendantes.
- Aucune rupture de 1995 n’apparaît dans la corrélation entre le ratio tech/marché et les taux réels ; les tests formels de rupture structurelle (Chow, Bai-Perron) ne sont pas appliqués.
Questions fréquentes
De combien la tech américaine a-t-elle chuté plus fort que le marché dans les marchés baissiers passés ?
Sur les six marchés baissiers de la tech entre 1971 et 2026 (secteur technologique américain face au marché américain, rendements totaux, Kenneth R. French Data Library), la tech a chuté plus fort dans 3 des 6 cas : 1990 (−20,9 % contre −15,9 %), 2000–02 (−77,9 % contre −44,9 %) et 2021–22 (−33,1 % contre −24,8 %). En 1973–74, 1987 et 2007–09, elle a chuté légèrement moins que le marché (de 0,5 à 2,4 points). Sur les six épisodes, le ratio moyen est de 1,22×, avec une plage de 0,95× (1973–74) à 1,73× (2000–02). Le Nasdaq Composite lui-même n’est pas mesuré ici.
La règle « la tech chute plus fort durant les cycles de resserrement » est-elle fiable ?
Pas en règle générale. En regardant les marchés baissiers de la tech ≥20 %, la tech a chuté plus fort dans 3 des 6. En regardant plutôt les cycles de resserrement Fed Funds formels (hausses ≥150 pb sans baisse intermédiaire >50 pb), plusieurs se sont déroulés sans marché baissier de la tech : en 2015–18, le plus fort déclin du portefeuille tech a été de −16,1 % (marché −14,5 %), en 2004–06 de −11,3 % (marché −4,7 %) et en 1994–95 de −6,1 % (marché −7,6 %). La tech a chuté plus fort dans deux de ces trois cycles, pas en 1994–95. Tout resserrement de la Fed ne déclenche pas un marché baissier de la tech.
Quelle est la corrélation entre le ratio tech/marché et le rendement Treasury 10 ans réel ?
Elle est faible. De 1972 à 1995, la corrélation est de −0,268 (n=288 observations mensuelles) ; de 1996 à 2026, de −0,078 (n=364) ; sur la période complète 1972–2026, de −0,057. L’inversion de signe autour de 1995 rapportée par les versions antérieures de cette étude, sur des données de prix d’indices, n’apparaît pas dans le ratio tech/marché en rendement total.
Ce jeu de données prouve-t-il que les taux réels causent la chute plus forte de la tech ?
Non. Le jeu de données ne trouve que des corrélations faibles entre le ratio tech/marché et les taux réels, avant comme après 1995. Il n’établit donc pas le cadrage « actions tech à duration longue » et ne l’isole pas des mécanismes confondants : décalage de composition (le secteur détient des entreprises différentes en 2026 qu’en 1971), différentiel de bêta (le bêta de marché de la tech est de 1,11 sur 1971–2026 et de 1,25 depuis 1995), cyclicité des bénéfices (les bénéfices technologiques répondent différemment à la croissance que ceux des utilities), et sensibilité au crédit. N’importe lequel de ces facteurs peut amplifier les drawdowns indépendamment d’un canal de duration.
Quel est l’état actuel du ratio tech/marché ?
À fin mai 2026, le ratio tech/marché en rendement total (février 1971 = 100) est à 129, sous son pic de février 2000 à 149, qu’il n’a pas retrouvé. Depuis février 1971, le portefeuille tech a rapporté +47 238 % et le marché américain +36 464 % (rendements totaux). Le rendement Treasury 10 ans réel ex-post est d’environ 0,3 % (rendement 10 ans de 4,48 % moins une inflation CPI de 4,17 %), dans la partie basse de la bande de régime de taux réels modéré.
Que ce jeu de données ne mesure-t-il pas ?
Le jeu de données suit les drawdowns en rendement total d’un portefeuille du secteur technologique et de l’ensemble du marché américain ; il ne mesure ni le Nasdaq Composite ni le S&P 500. Il ne contrôle pas pour le bêta de marché ou la cyclicité des bénéfices. Il ne teste pas causalement le mécanisme de duration. Les distributions de rendements à terme sont conditionnelles aux régimes observés et utilisent des fenêtres à 12 mois chevauchantes. Pour la décomposition sectorielle, voir notre jeu de données des poids sectoriels du S&P 500.
Comment le déclin de la tech en 2021–22 se compare-t-il aux épisodes historiques ?
Le déclin de décembre 2021 – septembre 2022 de −33,1 % (contre −24,8 % pour le marché, ratio 1,33×) est sous le ratio moyen des trois épisodes où la tech a chuté plus fort (1,46×) et au-dessus de la moyenne des six (1,22×). Le drawdown de −33,1 % est plus superficiel que l’éclatement dot-com 2000–02 (−77,9 %), la CFG 2007–09 (−49,8 %) et l’épisode de stagflation 1973–74 (−42,5 %), mais plus profond que 1987 (−29,4 %) et 1990 (−20,9 %). Le taux Fed Funds a monté de 248 pb sur la fenêtre du marché baissier (déc. 2021 → sept. 2022) et a atteint un pic de cycle de 5,33 % en août 2023 (+525 pb depuis le plancher de déc. 2021), et le rendement 10 ans réel ex-post est monté de −5,71 % à −4,67 %, faisant de cet épisode le cas post-1995 type le plus net tiré par le resserrement dans le jeu de données.
Source
Recherches Eco3min connexes
Mis à jour le 14 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.