
Années 1970 contre 2022 : même inflation, gagnants opposés

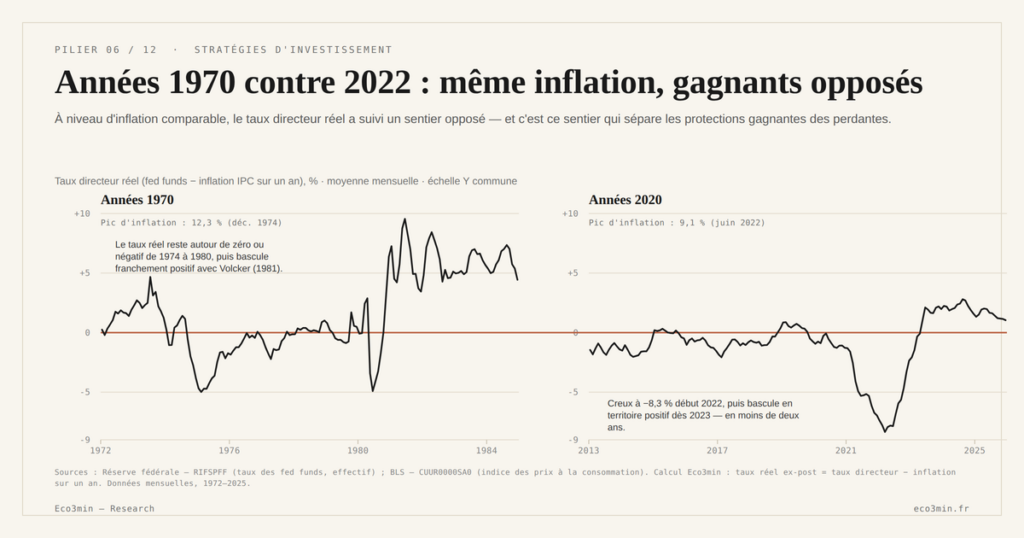
Les années 1970 et l’épisode 2021-2022 affichent une inflation forte presque jumelle par le niveau, mais des gagnants inverses : l’or, la trésorerie et l’immobilier ont changé de camp, parce que le sentier des taux réels était opposé.
TL;DR
À inflation forte presque jumelle (plus de 12 % en 1974, 9,1 % en 2022), l'or, la trésorerie et l'immobilier ont changé de camp, parce que le sentier des taux réels était opposé.
- L'or valait encore 35 dollars l'once tant que durait la convertibilité, close en août 1971 ; il culmine à 675 dollars en moyenne mensuelle en janvier 1980, mois du fixing record proche de 850 dollars (Banque mondiale, Pink Sheet ; LBMA pour le fixing), porté par des taux réels négatifs ; en 2022, malgré une inflation à 9,1 %, il cède 5,7 % en termes réels une fois le coût d'opportunité restauré.
- La Fed a porté son taux directeur à 19,1 % en juin 1981 (FEDFUNDS, FRED), tard après sept années de taux réels autour de zéro ou négatifs, de 1974 à 1980, puis l'a relevé de 0-0,25 % en mars 2022 à 5,25-5,5 % à la mi-2023.
- La trésorerie a été le miroir exact de l'or : perdante tant que les taux servis restaient sous l'inflation dans les années 1970, redevenue à rendement réel positif en 2023 quand les taux courts l'ont dépassée.
- Obligations longues et matières premières se sont comportées de façon semblable dans les deux épisodes, ce qui isole la ligne de partage : seules divergent les protections dont la valeur dépend des taux réels.
Cette page met les deux épisodes côte à côte, série par série, pour montrer ce qui a fait diverger les protections. La cause n’est pas l’inflation nominale, mais la réponse monétaire.
Deux inflations jumelles par le niveau
Vu par le seul niveau des prix, les deux épisodes se ressemblent. Selon le Bureau of Labor Statistics, l’inflation américaine a dépassé 12 % en 1974 après le premier choc pétrolier, puis culminé près de 15 % au début de 1980 après le second. En 2022, le même indice a atteint 9,1 % en juin (BLS), un sommet de quatre décennies. Dans les deux cas, le diagnostic spontané était identique : « forte inflation ». C’est ce diagnostic commun qui a conduit nombre d’épargnants à rejouer en 2021 le scénario des années 1970, en se portant vers l’or et les actifs réels.
La ressemblance s’arrête au niveau. La nature des deux inflations différait déjà : choc d’offre pétrolier dominant dans les années 1970, mélange de rupture logistique et de relance budgétaire en 2021. Mais la divergence décisive n’est pas là. Elle tient à la réponse monétaire, et donc au sentier des taux réels que chaque épisode a dessiné. C’est cette divergence qui a fait basculer les protections, comme le pose les deux logiques d’inflation.
Une réponse monétaire opposée
Dans les années 1970, la politique monétaire est longtemps restée en retard sur l’inflation. Les taux nominaux n’ont pas suivi le rythme des prix, si bien que le taux directeur réel s’est tenu autour de zéro ou en territoire négatif de 1974 à 1980. La négativité n’a pas été continue mais concentrée : vingt-six mois d’affilée de septembre 1974 à octobre 1976, puis dix mois en 1977, alors que 1973 s’était tenue à +2,6 points. Sur l’ensemble de la décennie 1970-1979, le taux des fed funds n’est passé sous l’inflation que 45 % des mois, et le bon du Trésor à trois mois 67 % (calcul Eco3min, FEDFUNDS et TB3MS contre CPIAUCNS, FRED). Ce n’est qu’au tournant de 1979-1982 que la Réserve fédérale, sous la direction de Paul Volcker, a porté son taux directeur jusqu’à 19,1 % en juin 1981 (série FEDFUNDS, FRED), ramenant brutalement les taux réels en territoire positif. Le récit de ce tournant et de ses effets relève de la fin de l’inflation par Volcker ; ce qui importe ici est qu’il est intervenu tard, après une décennie de taux réels négatifs.
En 2022, la séquence a été inverse. La Réserve fédérale a relevé son taux directeur d’une fourchette de 0–0,25 % en mars à 5,25–5,5 % à la mi-2023, au rythme le plus rapide depuis l’ère Volcker. Les taux réels de marché, mesurés par les rendements indexés à dix ans, sont passés d’environ −1 % en 2021 à un territoire positif dès la fin avril 2022, et à +1,6 % en clôture d’année. Sur la mesure ex post, celle qui permet de comparer les deux épisodes à échelle égale, le taux directeur réel touche un creux de −8,3 % en mars 2022, plus bas que tout ce qu’ont connu les années 1970, puis repasse au-dessus de zéro courant 2023. Là où les années 1970 ont laissé le taux réel sous zéro par séquences pendant sept ans, 2022 l’a redressé en moins de deux ans. Même niveau d’inflation, sentier de taux réels diamétralement opposé : c’est de cet écart que découlent tous les retournements qui suivent.
Les protections qui se retournent
Quatre actifs réputés protéger de l’inflation ont délivré des résultats inverses d’un épisode à l’autre. Ce sont eux qui font la démonstration.
L’or : gagnant des années 1970, déçu en 2022
Dans les années 1970, l’or a connu l’une de ses plus fortes décennies réelles : de 35 dollars l’once, parité officielle jusqu’à la fermeture du guichet de l’or en août 1971, à 675 dollars en moyenne mensuelle en janvier 1980, mois du fixing record proche de 850 dollars (Banque mondiale, Pink Sheet, pour les moyennes mensuelles ; LBMA pour le fixing). Sur la seule décennie 1970-1979, le métal a été multiplié par douze en nominal et par six en termes réels. Le moteur n’était pas l’inflation en tant que telle, mais l’absence de coût d’opportunité : avec des taux réels négatifs, détenir un actif sans rendement ne coûtait rien. En 2022, le même actif a déçu : malgré une inflation à 9,1 % en juin, l’once termine l’année à 1 798 dollars contre 1 790 un an plus tôt, soit +0,4 % en nominal et −5,7 % en termes réels, parce que la remontée des taux réels a restauré le coût d’opportunité que la décennie précédente avait annulé. Le métal n’avait pas changé ; le prix relatif de le détenir, si. Le ressort de cette dépendance est détaillé dans le taux réel derrière l’or.
Les actions : déprimées une décennie, puis un choc bref
Les actions ont reculé en termes réels dans les deux épisodes, mais la durée du recul a tout opposé. Dans les années 1970, les grands indices américains ont terminé la décennie à un niveau nominal proche de leur point de départ. Dividendes réinvestis, le marché actions américain gagne 80 % sur 1970-1979 quand les prix montent de 103 %, soit une perte réelle de 11 % étalée sur dix ans (Kenneth French Data Library, rendement total). Et cette dépression a duré tout le régime : tant que les taux réels restaient bas et l’inflation installée, la compression des multiples de valorisation effaçait la croissance des bénéfices nominaux. En 2022, les actions ont aussi chuté, l’indice large américain signant sa pire année depuis 2008, −20,0 % en rendement total contre −4,4 % pour la deuxième plus mauvaise année de la période, sous l’effet de la hausse des taux réels qui comprimait les multiples. Rapportée à l’inflation, cette seule année a coûté 25 % en termes réels, soit plus que la décennie 1970 entière. Mais le choc a été bref : dès que le régime s’est stabilisé en 2023, les actions ont rebondi de 27 %. La divergence ne porte donc pas sur la direction, mais sur la persistance : un régime stagflationniste à taux réels négatifs maintient les actions déprimées une décennie, là où un resserrement rapide produit une correction violente mais courte. C’est la durée du régime, pas le niveau d’inflation, qui a fixé la durée de la peine. notre étude sur protéger son épargne de l’inflation en retrace les épisodes successifs.
La trésorerie : perdante des années 1970, gagnante après 2022
Le miroir exact de l’or est la trésorerie rémunérée. De 1974 à 1980, sept années d’affilée, les taux servis sont restés sous l’inflation : détenir du cash, c’était perdre du pouvoir d’achat année après année, jusqu’à 3,4 points en 1975. Les quatre premières années de la décennie, elles, avaient servi un rendement réel légèrement positif. Le trait le plus frappant de la comparaison est ailleurs : la perte réelle du cash a été plus lourde en 2021 et 2022, à 4,7 puis 6,0 points, que dans n’importe quelle année des années 1970. En 2023, une fois le resserrement engagé, les taux courts ont dépassé l’inflation, et la trésorerie est redevenue un placement à rendement réel positif. Le même support a donc été le grand perdant d’un épisode et un gagnant de l’autre, à inflation comparable, sans qu’aucune de ses propriétés n’ait changé. Seul le signe de l’écart entre taux court et inflation s’était inversé.
L’immobilier : réévalué dans les années 1970, repricé en 2022
L’immobilier complète le tableau. Dans les années 1970, l’immobilier physique s’est réévalué comme la plupart des actifs réels, porté par des taux réels négatifs qui maintenaient bas le taux d’actualisation de ses revenus. En 2022, la remontée des taux réels a joué à l’inverse : le taux d’actualisation a grimpé, et la valeur de marché des actifs immobiliers, immobilier coté en tête, a reculé avant même que les loyers ne réagissent. Le même actif réel a protégé dans un régime et souffert dans l’autre, parce que la sensibilité aux taux réels prime, à un horizon de marché, sur l’indexation des loyers. Le cadre d’analyse correspondant est posé dans lire ses placements à travers le prisme du cycle.
Ce qui n’a pas divergé
La démonstration serait incomplète sans les actifs qui se sont comportés de façon semblable dans les deux épisodes, car ils précisent où passe la ligne de partage. Deux cas méritent l’attention.
Les obligations longues ont souffert dans les deux épisodes, mais pour des raisons emboîtées. Dans les années 1970, la hausse des taux nominaux a érodé la valeur des coupons fixes. En 2022, c’est la remontée des taux, nominaux comme réels, qui a infligé aux obligations souveraines longues l’une de leurs pires années en termes réels depuis que les séries existent, obligations indexées comprises. La similitude apparente recouvre une nuance : ce n’est pas l’inflation qui a pénalisé les obligations, mais la hausse des taux qui l’accompagnait. Quand l’inflation monte sans hausse des taux, les obligations souffrent moins ; c’est la réponse monétaire, là encore, qui décide.
Les matières premières, elles, ont monté dans les deux cas, directement portées par le choc d’offre, énergétique dans les années 1970, énergétique et alimentaire en 2022. Leur comportement dépend du choc lui-même plus que du sentier des taux réels, ce qui en fait l’un des rares actifs dont la réponse à l’inflation par les coûts est relativement stable d’un régime à l’autre. Cette stabilité confirme la règle par l’exception : les protections qui divergent sont précisément celles dont la valeur dépend des taux réels, pas du choc de prix.
La leçon : le régime, pas l’inflation
Mis côte à côte, les deux épisodes établissent un résultat que la moyenne de longue période masque. À inflation nominale comparable, l’or, la trésorerie et l’immobilier ont délivré des verdicts inverses, et les actions ont divergé par la durée de leur recul ; la variable qui explique chaque retournement est la même : le signe et le sentier des taux réels. Le niveau d’inflation, identique à un point près, ne prédit aucun des classements. C’est la preuve empirique directe de la thèse de l’ombrelle, à savoir qu’il n’existe pas de couverture universelle.
Le contraste a une portée qui dépasse les deux dates. Il invalide le raisonnement par analogie, le plus répandu chez l’épargnant : « l’inflation revient, donc rejouons ce qui a marché la dernière fois ». La dernière fois, c’étaient les années 1970, et leur palmarès n’a tenu en 2022 que pour les actifs dont le comportement ne dépend pas des taux réels. Pour tous les autres, l’analogie a non seulement échoué, elle s’est retournée. Deux épisodes ne suffisent évidemment pas à énoncer une loi, mais ils suffisent à réfuter une croyance : celle d’un palmarès stable des protections contre l’inflation, indépendant du régime monétaire.
- Deux épisodes d’inflation forte presque jumeaux par le niveau (plus de 12 % en 1974, 9,1 % en 2022) ont produit des gagnants inverses.
- L’or, gagnant des années 1970, a déçu en 2022 ; la trésorerie, perdante dans les années 1970, a protégé après 2022 ; l’immobilier a fait le chemin inverse.
- La cause unique de ces retournements est le sentier des taux réels : autour de zéro ou négatif par séquences de 1974 à 1980, redressé en moins de deux ans après le creux de mars 2022.
- Obligations et matières premières se sont comportées de façon semblable : ce qui diverge, ce sont les protections dont la valeur dépend des taux réels.
Une comparaison qui se prolonge
Si deux épisodes à diagnostic nominal identique ont récompensé des protections inverses, alors la question utile n’est plus « quel actif protège de l’inflation ? » mais « quel régime de taux réels accompagne cette inflation ? ». La réponse se lit en croisant le cycle macroéconomique, ce que prolonge lire le cycle pour ajuster. Et parce qu’un régime peut basculer en cours de route, la même comparaison débouche sur le risque de conserver une protection au-delà du régime qui la justifiait, traité par quand le décor change. Deux épisodes ne font pas une loi ; ils font une démonstration, et la démonstration vaut tant qu’on lit le régime avant l’actif.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Protéger son épargne de l’inflation : ce qui a protégé, selon le régime
À inflation moyenne quasi identique (~8 %/an), l'or a protégé en termes réels dans les années 1970 (taux…
Rendement des fonds euros : ce que les assureurs ont réellement servi, année par année
Le rendement des fonds euros se résume chaque année à un chiffre moyen, communiqué par la profession. Ce…
Gestion pilotée ou gestion libre : ce que le pilotage coûte, ce qu’il change
La gestion pilotée se vend comme une promesse de meilleure performance. Elle est d'abord autre chose : une…